



PR
カレンダー

「子供無しなら生命保険は不要」・・が基本。
読者からコメントが入っていました。
heymamaさん
・・からです。
タダで相談したいようで・・公開相談です。
タダの場合、限界があることをご理解ください。
回答するための情報が決定的に不足なので、
一般論にならざるを得ません。
公開相談お願い致します。
ずうずしくてすみませんが
どうぞよろしくお願い致します。
主人47歳 アメリカ人(日本永住希望・永住権有)
IT関連のフリーランス、
私41歳 派遣等、子供なし。
現在加入のそれぞれの医療保険と
変額終身保険を解約する予定です。
そこで主人の保険だけ逓減定期保険を
契約しようと考えています。
住まいは賃貸、
主人、私も年金の未払分が有り老後が心配です。
主人の年収660万、私の年収220万、
貯蓄500万。借金は無。
今後の貯蓄見込みは年間240万。
私が計算した保障額は3000万10年?です。
子供なし、健康で働ける私なので
保障額はかなり小額でもよいのでしょうか?
アドバイスをお願い致します。
「お答えします!」 ・・と、歯切れよくはいきません。
( 情報不足・・です )
顧問会員の場合は、徹底的にネホリハホリ・・
ヒアリングを行なって必要な情報を得ますので、
的確な回答ができるんですが・・。
いつも私が言っている・・、
「医療保険は不要!」 ・・等々のフレーズは、
今回の場合は当てはまらない可能性があります。
わずかな情報で・・確かに言えることは2つだけです。
●「奥さんの医療保障は不要。」
日本人で健康保険制度に加入していれば、不要。
●「奥さんの死亡保障は不要。」
奥さんが死んでも、遺されたご主人は経済的に困らない。
それ以外のことに関しては、いくら公開でも
コメントのやり取りだけでは結論が出ません。
※タダだからやらない・・という
ことではないですよ。
死亡保障の必要額の計算は、
その前提でキャッシュフロー表を
作成しなければなりません。
なので、やらない・・のではなく、
できない(不可能) ・・です。
ご主人はアメリカ人。
当事務所の顧問会員でも、
ご主人がアメリカ人で子供2人の4人家族、
・・というケースがありました。
その際は・・ヒアリングで
アメリカの社会保険制度や勤務先の福利厚生制度を
確認した上で、各種・・現状診断資料を作成しました。
キャッシュフロー表をメインに、老齢年金計算資料や
遺族年金計算資料、死亡保障必要額計算資料・・等々。
ひるがえって・・今回のheymamaさんの
ご主人の場合は、年金や社会保険制度が
どこにどのように所属して・・保障内容はどうなのか?
まったく見えないので、検討のしようがありません。
●「ご主人の医療保障は???」
日本の健康保険制度に加入していれば不要ですが・・。
●「ご主人の死亡保障は???」
社会保険制度(特に年金制度の遺族年金や老齢年金)
・・他、確認しなければならないことが山ほどあります。
下記・・「死亡保障必要額の計算」参照。
期待に応えられなくて申しわけありません。
「生命保険はいくら必要か?」
・・の質問には、外国人だろうが日本人だろうが、
必要な情報をすべて得て初めて・・お答えできます。
そのためには、詳しいヒアリングが必要になります。
なので、申しわけありませんが公開相談では不可能です。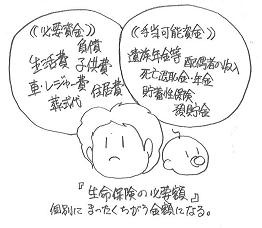
※参考
「死亡保障必要額の計算」は下記のように行ないます。
( 確認事項が非常に多い・・でしょ? )
●生命保険の必要額は、それぞれの家庭事情で異なる。
生命保険の必要額は、以下のように計算します。
その必要額の意味を、しっかり理解してください。
「年恰好が同じなら同じ保障額が必要」
・・ということには絶対に、ならない・・んです。
1 必要資金
〇生活費
・現役の生活資金 : 配偶者と子どもの月間生活費×12ヶ月
×(A:末子卒業年齢( 歳)-現在年齢( 歳))
・老後の生活資金 : 配偶者1人の月間生活費×12ヶ月
×(B:配偶者の平均余命( 歳)-末子卒業時の年齢( 歳))
〇子供費
・教育費
: 現在~高校までの教育費(塾等含む)
: 大学 学費等
・援助資金
: 結婚資金等
〇保険料(貯蓄性)
: 月額保険料(妻の貯蓄性保険)×12ヶ月×残年数
〇車・レジャー費
・車
: 購入 ・・・・ 購入費用×生涯に買換えする台数
: 維持費 ・・ 年間維持費(車検代・自動車保険料・自動車税)
×保有年数
・レジャー費
: 現役 ・・・・ 家族との年間レジャー費×A( 年)
: 老後 ・・・・ 妻1人の年間レジャー費×B( 年)
〇住居費
: 持家 ・・・・ 住宅ローン残高(団信加入の場合は不要)
+
固定資産税額×(C:配偶者の平均余命( 歳)-現在年齢( 歳))
: 賃貸 ・・・ 家賃×12ヶ月×C( 年)
〇整理資金 : 葬儀費用等 200万~400万
〇負債 : 住宅ローン以外の借入金
〇その他 : 相続税納税資金等
◎合計 ( 一般的に、1億数千万円になるケースが多い )
2 手当可能資金
〇公的年金 : 遺族年金等の総額
遺族年金+老齢年金(配偶者の) ≒ 5~8千万円
〇配偶者の収入 : 勤労収入ほかの総額
手取り月額×12ヶ月×働ける年数 + 退職金手取り額
〇その他収入 : 不動産収入等の総額
〇死亡退職金・年金 : 会社から支給される弔慰金・死亡退職金等
〇貯蓄性保険 : 妻の既加入個人年金、学資保険金等
〇預貯金 : 現在の保有金融資産
◎合計 ( その家計によって、バラバラ・・ )
3 必要保障額
( 1 必要資金 ) - ( 2 手当可能資金 )
このように・・、必要になるお金と用意できるお金の差額が、
生命保険の必要保障額になります。
これからどのような生活をしたい?
子どもの人数は? 子どもの教育方針は?
車は保有する? 車の種類は? 買換えスパンは?
レジャー費はいくらぐらい? 住居の形態は?
現在の負債は? ・・等々、各家庭で「必要になるお金」は・・
まったくちがう金額になってくるのは分かりますよね?
これに対して「手当て可能なお金」も、
各家庭でまったくちがう金額になります。
職歴や家族形態によって公的年金の額がちがってきます。
また・・配偶者の収入次第で大きな差が生じます。
さらに・・その他の収入の有無、
勤務先からの死亡退職金等の有無、
そして・・蓄えの大小で大きな差が生じます。
今日の佐々木FP
顧問会員のTさん(30代)
(相談:ライフプランニング)
ただ今・・現状診断資料・・作成中。
今日で、ある程度のところまできました。
月曜の午前あたりで完成できそう・・です。
( やはり・・のべ4日、かかります )
火曜日に現状診断結果の説明・・です。
Tさんは、ご家族全員で来所予定です。
Tさんのライフプランニング(生活設計) 進行状況
1 ヒアリング
家族状況・家計収支・資産・職歴ほか
2 家計の現状診断
診断資料(小冊子) 問題点把握
3 生活設計 シミュレーション
設計資料(キャッシュフロー表ほか)
4 実行支援
商品選択や処理(金融商品・保険・ローンほか)
住宅・不動産・相続等の段取り・手続き
5 事後チェック
計画の実行・・進行状況、必要に応じた修正
《 消費者の方へ 》
質問・感想など気軽にどうぞ。できるだけ早めにお返事します。
( 具体的な質問の際は、できるだけ詳しい情報提供を )
《 業界の方へ 》 コメントを頂く場合は所属・姓名を名乗り、
私同様・・個人が特定できる状況で、正々堂々とお願いします。
読者の参考にもなるので、敬意を表してきちんとお返事します。
( 匿名コメントは削除 : 無駄な手間隙はご遠慮下さい )

-
住宅ローン団信 2つの銀行で迷っています 2026/11/09
-
安い共済に 夫婦で2本ずつ入っています 2026/08/26
-
貯金1千万以下で生命保険に入ってない人 2026/08/21


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
