



PR
カレンダー

積み立て投資というものに
興味を持ちました。
※おバカさんです。
自分の頭で考える生活設計。
発見したばかりの Q&A
記事を取り上げて、コメントしています。
Q
積み立て投資というものに興味を持ちました。
※おバカさんです。
まったくの初心者で、積み立て投資とは??
という感じですが、
そんな人でも出来るものでしょうか??
※おバカさんです。
現在30代、既婚ですが老後がとても心配なため、
今からできることをしたいです。
よろしくお願いします。
※おバカさんです。
金融業界の思惑通りの すなおな おバカさん。
洗脳されていないで、自分の頭で考えよう。
老後準備の有利な方法なんて 存在しない。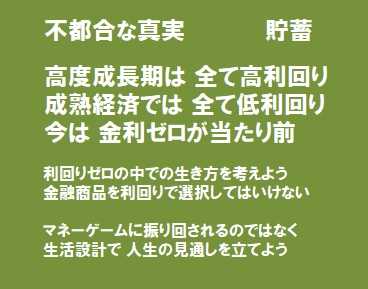
投資は「永遠の経済成長」の上に成り立っているが、
そんなものは すでに無く、
有限な地球環境を食いつぶしている状態だ。
投資に走って行き着いた先が、地球の温暖化だ。
世界中に次々に発生している 自然災害だ。
「自分さえよければいい」という行動の結果だ。
「今が 良ければいい」という行動の結果だ。
金融業界が政府を動かして作った優遇制度で
( 業界と政府は 同じ穴のムジナ )
「やった方がお得♪」とか、
「やらなきゃ損」と思うのは おバカな発想。
いつまでもあると思うな 経済成長。
いつまでもあると思うな 優遇制度。
元々必要だった日本の財政改善、
昨今のコロナ禍で さらにさらに財政悪化が
進んでいます。
当然に、改善圧力が強まります。
「いつまでも博打する人を優遇してていいの?」
ということになります。
いつまでもあると思うな 優遇制度。
投資とかの 博打をするのではなく、
地に足をつけて しっかり生活設計しましょう。
我が家のキャッシュフロー表を作りましょう。
将来の姿が見えて 安心できます。
業界人の話に振り回されていてはいけない。
自分の頭で考えよう。
A
結構ですね~
積立投資に目覚められたのなら、善は急げです。
※金融業界人 登場!・・です。
まず、ネット証券(楽天証券かSBI証券が多い)に
口座を開いてください。
既存の対人窓口があるような大手証券会社はダメです。
ゴミ投信を買わされます。
※どこだって、同じことだ。洗脳されるな。
積立ニーサに利用して、年40万円が限度ですが、
それを利用して、月33333円を積立するのが一般的です。
1つの銘柄に一括投資するのではなく、3~5銘柄
くらいに分けて33333円の積立を始める事です。
銘柄選定は、ネットに沢山記事が載っているので、
慎重に時間を掛けて選んでください。
自分が重視するモノ、例えば、安全性とかリターンの
良さとか、配当金、分配金の多さとか、
その重視するモノによって銘柄は違ってきますが、
日本の9割以上の投資信託はゴミ投信です。
生保や銀行や証券会社に相談すると、
ゴミ投信ばかり買わされます。 手数料がいいからです。
ですから、対人営業している所はダメなんです。
自分にとって最良の投信というのは、せいぜい10か
20くらいのモンで、そんなに多くはありません。
自分で、ネットで納得いくまで調べてください。
もし、そんな時間がないなら、一番売れていると確信
できる投信3~5銘柄に分散して投資してもいいです。
Q
とても詳しくありがとうございます。
※すなおに洗脳される おバカさんです。
ちなみに口座を旦那との共用にしたいのですが、
旦那名義の方がいいのでしょうか??
特に関係ないですか??
※おバカさんです。
A
積み立て投資とは
一定の金額を一定のタイミング(毎月、毎週、毎日)
で投資することです。
投資でよく言われている下がった時に買って
上がったら売るのとは違います。
人間は感情があるので下がったら怖くて売って
損を出したり、
少しの含み益で
満足して売ってしまったり
するので資産が増えません。
自動で積立設定することで機械的に買い付けることで
景気が良くても悪くても
ほったらかしで積立されていきます。
いわゆるドルコスト平均法という手法です。
この手法で金融商品を購入し続けた場合、
価格が低いときの購入量は多くなり、
価格が高いときの購入量は少なくなります。
https://media.rakuten-sec.net/articles/-/30087
また複利効果で長期積立で
資産は雪だるま式に増えていく可能性があります。
https://mponline.sbi-moneyplaza.co.jp/investment/20200903fukuri.html
Q
コメントありがとうございます。
※おバカさんです。
老後のためにもやる意味はありそうですね。
※すなおに洗脳される おバカさんです。
個人型確定拠出年金イデコも気になってますが、
急にどちらも始めるよりは、
どちらかを先に始めた方がいいでしょうか。
※おバカさんです。
A
生活のスタイルによって変わるのでどちらとは
一概に言えません。
iDeCoは、
60歳まで引き出せない個人の老後用年金になります。
仮に60歳で定年を迎えて公的年金が出るまでの
食いつなぎ向けです。
(もしくは年金が崩壊して出ないときの対策資金)
資産が60歳まで拘束(解約不可)されるので
無駄遣いしたくなくて
投資したことを半ば忘れることが出来る
老後が心配な方ならお勧めできます。
つみたてNISAは20年積立ます。
いつでも解約は可能ですが、
途中で引き出さないの投資効果を生みます。
迷われるならこちらの方が良いと思います。
Q
ご丁寧にありがとうございます。
※すなおに洗脳される おバカさんです。
そうですね、
私も積み立てNISAの方がいいかなと思いました。
※おバカさんです。
これまで銀行での預金しかしたことがなく、
分からない事だらけなので、
週末に少し勉強しようと思います。
大変に助かりました。
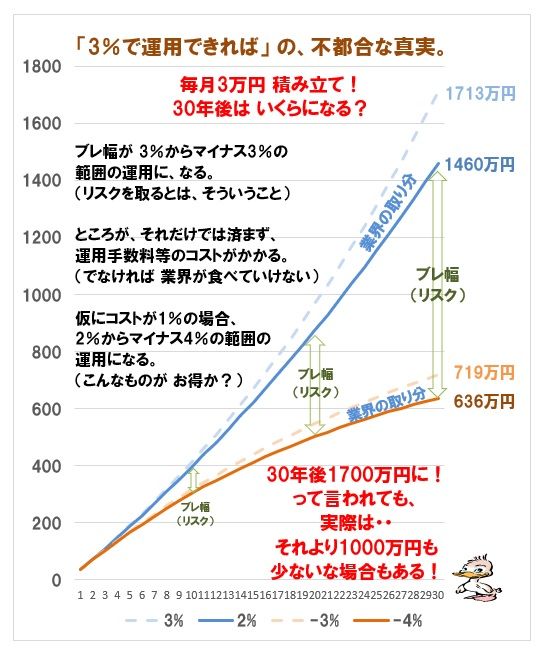
※「3%で運用できれば♪」の夢のような話には、
「マイナス3%運用になってしまったら」という辛いお話が、
背中合わせのように くっついています。
そのブレ幅の事をリスクといいます。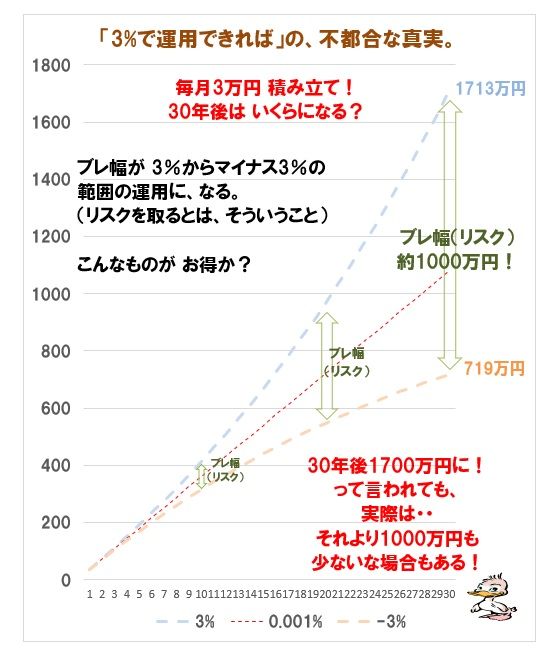
※金融業界が長期投資推奨の際に説明するような・・
「投資期間が長くなるほど リスクが低減される」などと
いうことは まったく無く、長期間になるほど、ブレ幅は
増大していきます。 ( リスクは増大していきます )
※仮に「3%運用に成功」したとしても、その分がまるまる
収益としてもらえることにはなりません。
プラス運用になろうが、マイナス運用になろうが、
金融業界の高額な手数料が、せっかくの収益を下押しします。
※30年間、さんざん お金に振り回されるより いい方法は?
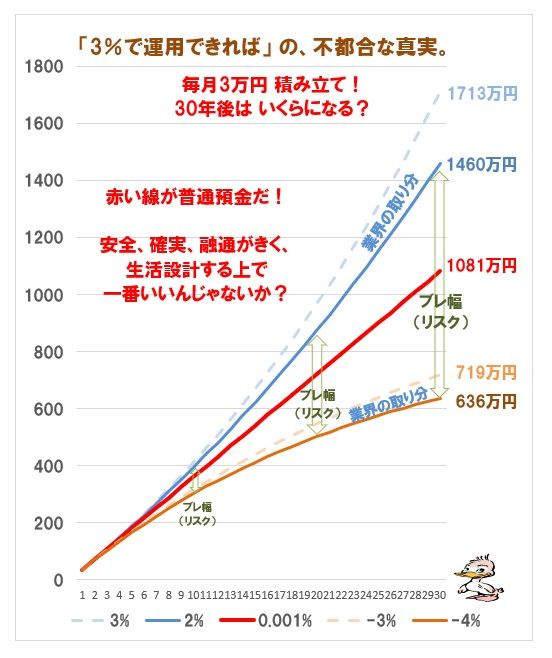

保険業界や 金融業界や 住宅業界等々に、
洗脳されたままではいけない。
※一人でも多くの人が「自分も生活設計してみよう!」
と、一歩踏み出すことを願いつつ、当事務所が
これまで作成してきた資料を掲載しています。
顧問会員Mさん(30代)の 年金を始めとする
生活設計資料を、掲載します。
読者の皆さんも、参考にして 自分たちのモノを
作成してみましょう。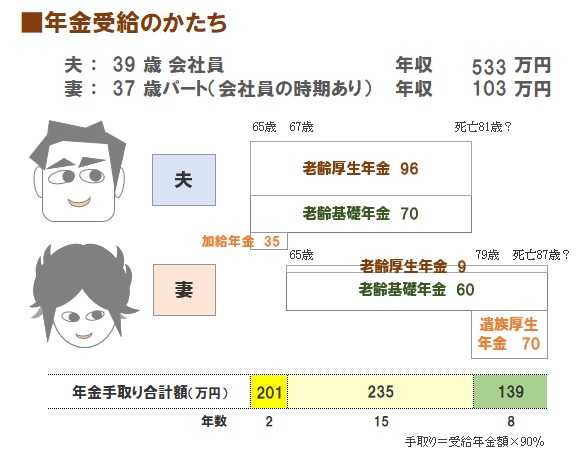
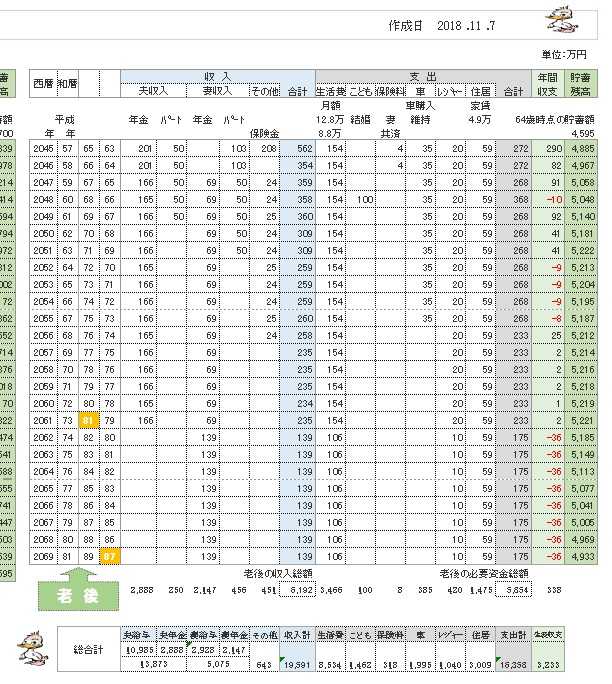
※年金の受取額を老後のキャッシュフロー表に載せます。
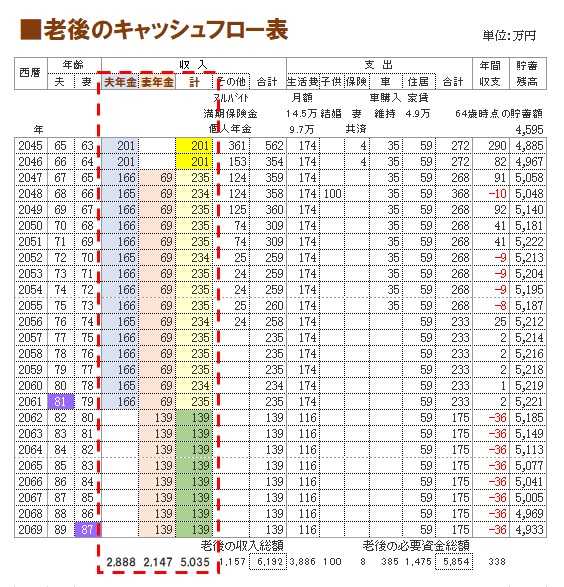
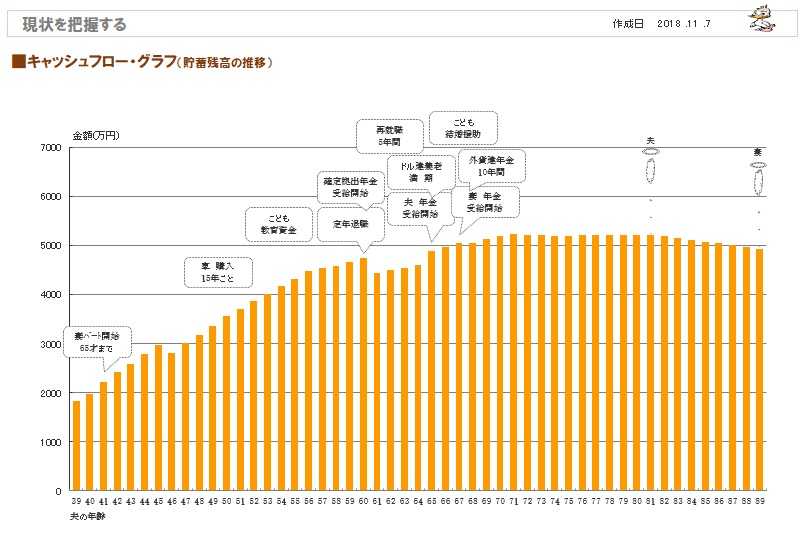
※Mさん夫妻の一生のキャッシュフローグラフです。
( 一年ごとの貯蓄残高の推移 )
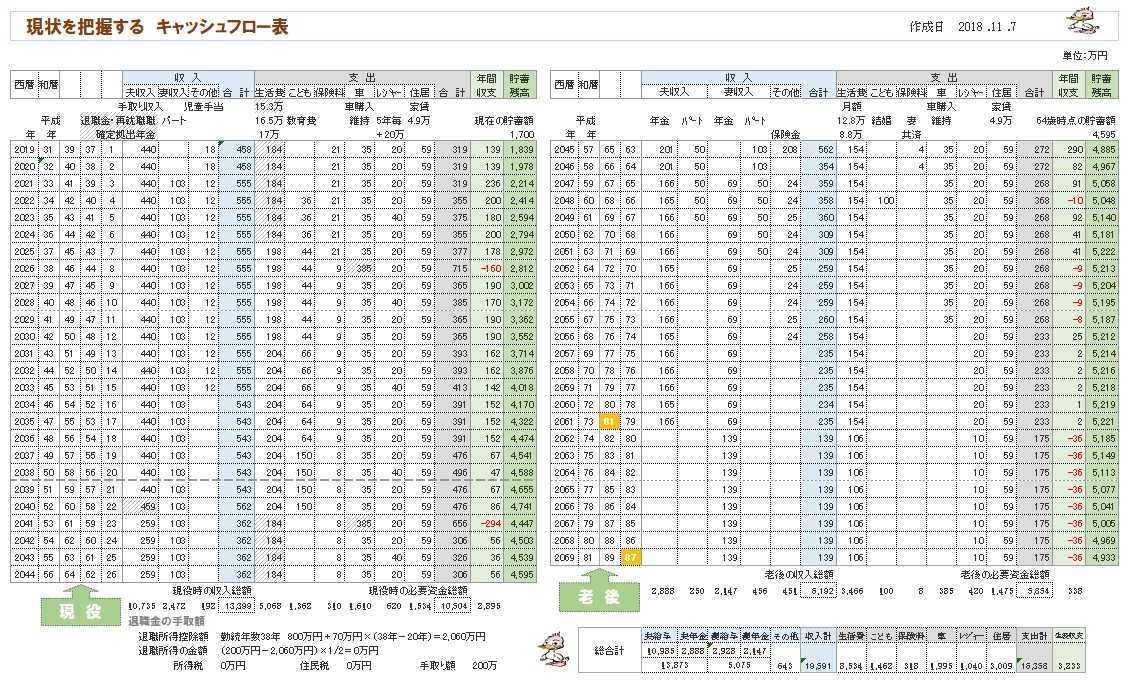
※グラフの根拠になる キャッシュフロー表です。
( 左が現役、右が老後 )
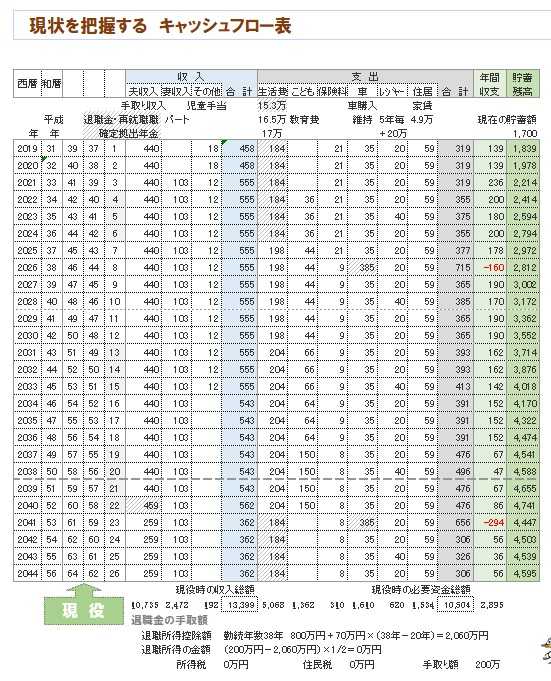
※現役の拡大。 赤ちゃんがいる 3人家族です。
※老後の拡大。
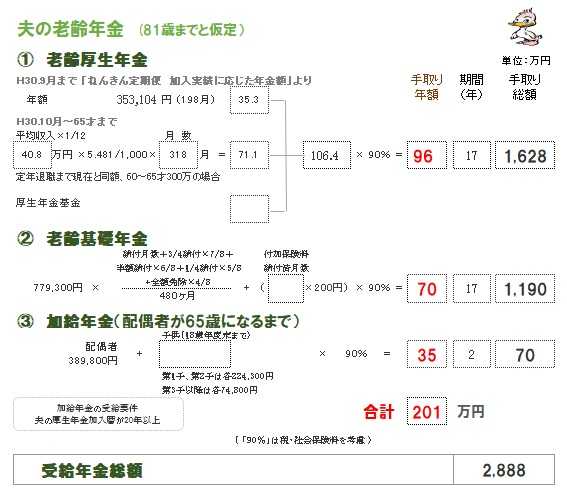
※年金額の算出計算です。夫。
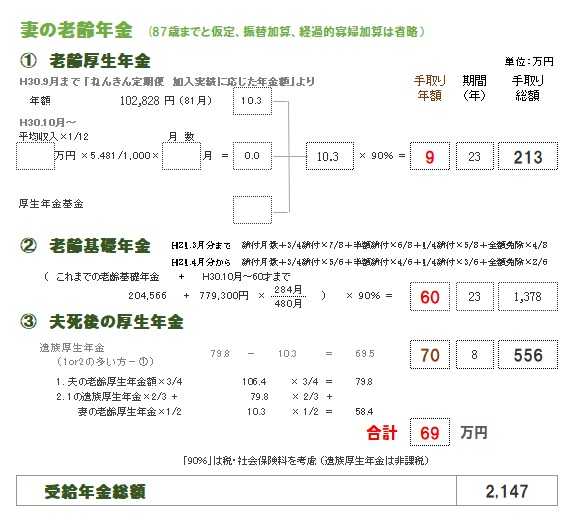
※妻。
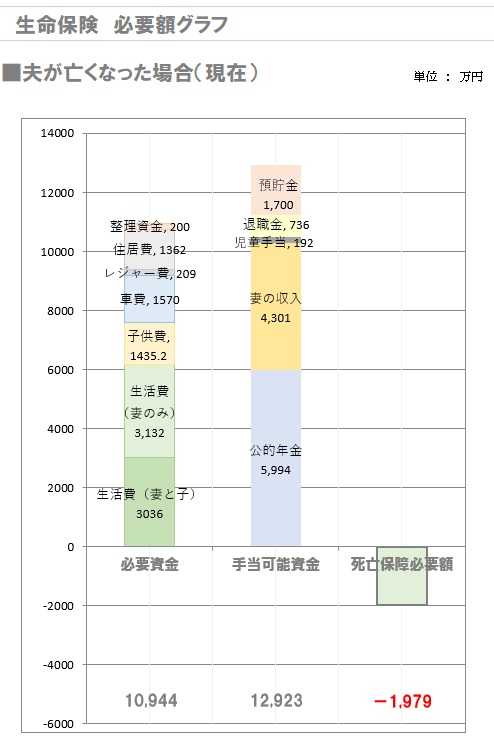
※生命保険の必要額の計算です。現時点の夫。
赤ちゃんがいても、死亡保障は不要です。
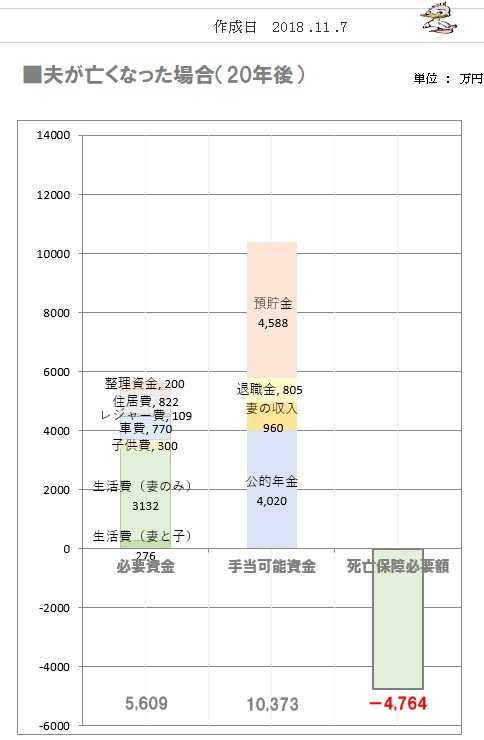
※子どもの教育費がかかる 20年後の夫。
教育費がかかる時期の子がいても、死亡保障は不要。
※同じく、現在の妻。 まるっきり 不要です。
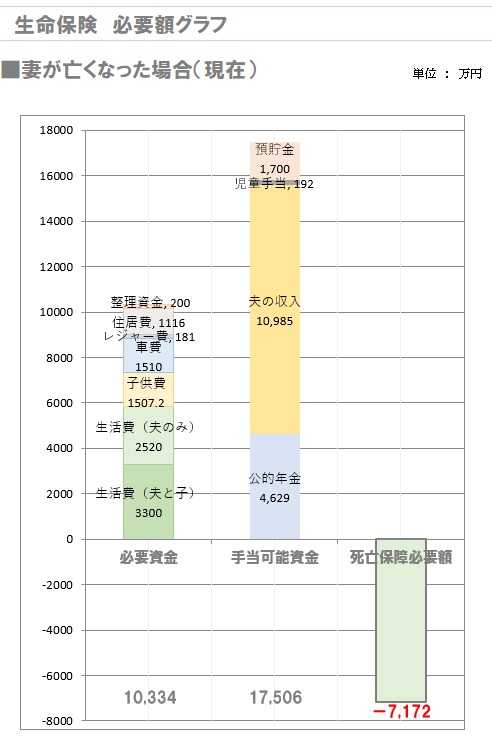
※20年後の妻。
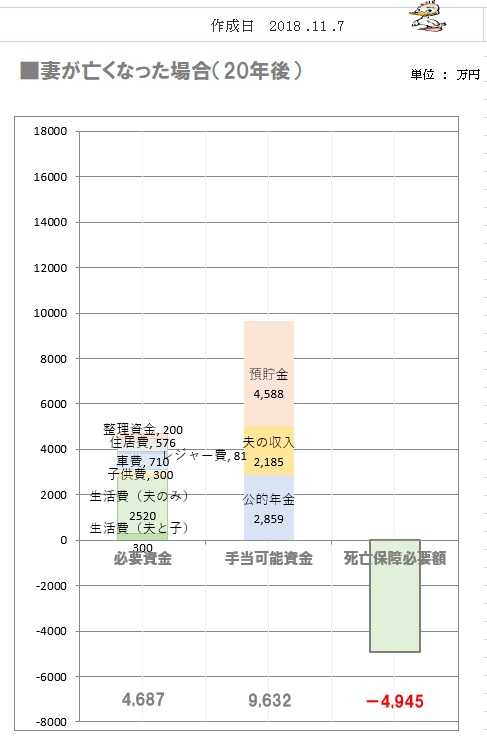
※計算根拠です。 夫。
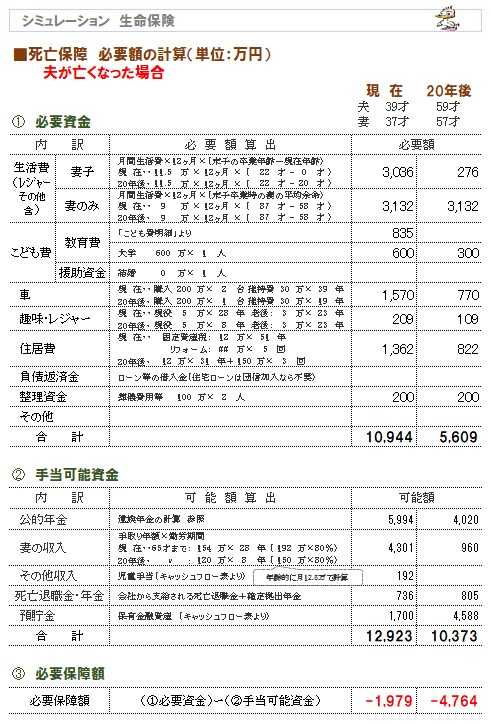
※計算根拠です。 妻。
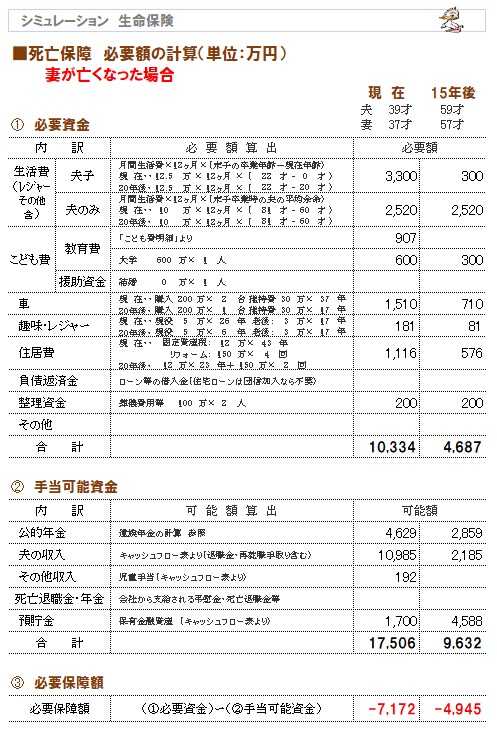
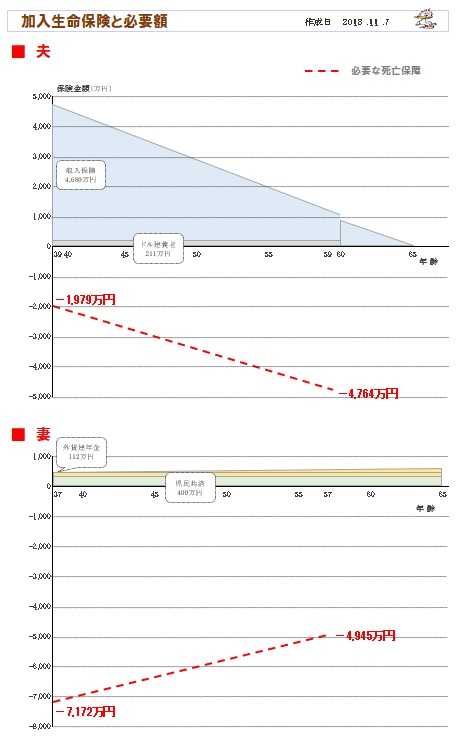
※加入生命保険と 必要額の推移(赤)です。
無駄にお金をたれ流しています。
※仕事を終えたら、気持ちよく 汗を流そう!
( 帰宅後 おいしくビールを飲むために♪ )
ウエイトトレイニング、ジョグ、ストレッチ。
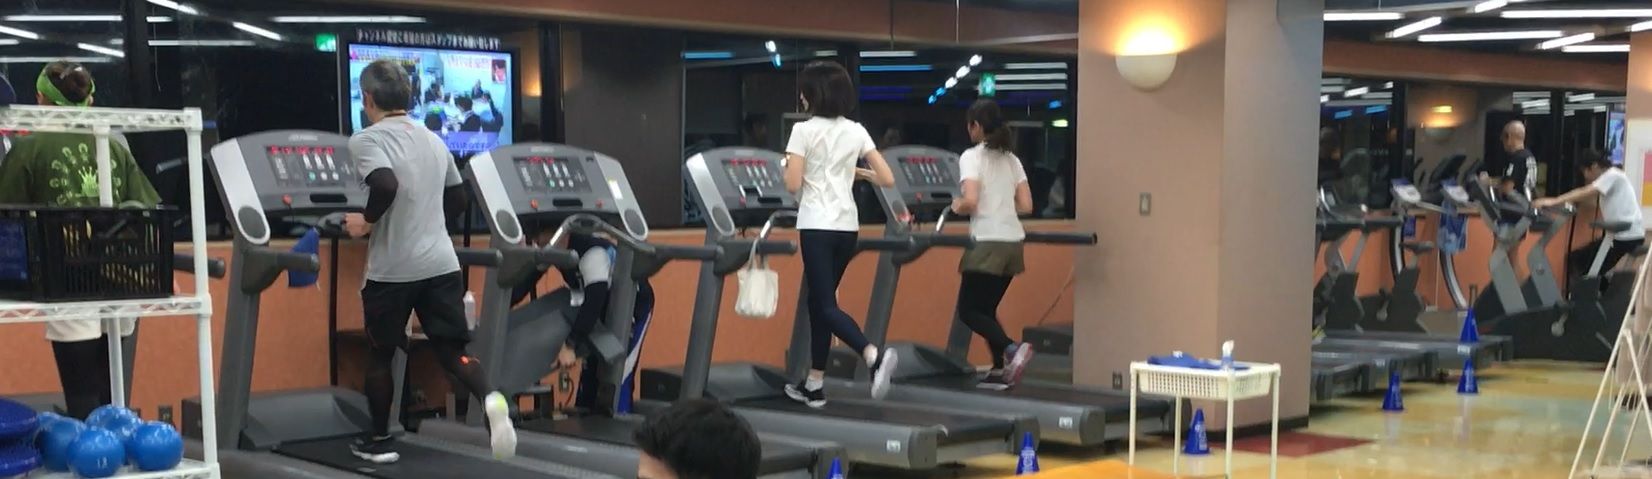
※新型コロナ感染防止に マスクは必須!
シャワー時以外は 着用しています。
「食事と睡眠と適度な運動」
で、免疫力の高い身体を保ちましょう。
《 当FP事務所の 勤務シフト 》
武田FP 自宅:10時~15時 事務所:15時~18時
佐々木FP 事務所:10時~15時
みんな、洗脳されてしまってるべ。
・・っと。
〇 商品販売をしない。 〇 しがらみを持たない。
誇りをもって、愚直に、
消費者側に立ち続けて20年目の
ファイナンシャル・プランナー事務所。
《 顧問会員を希望する場合は 》
「顧問会員って何?」で内容を確認の上 ご連絡下さい。
電話:019‐629‐3115 メール: fpst@axel.ocn.ne.jp
( 次の新規
メール顧問会員は 4/12に 受付けます
)

-
繰上返済ではなく投資 という意見が多い? 2026/10/23
-
家を現金一括で買うのは良くないんですか? 2026/10/04
-
50年返済ローンは スグレモノの金融商品? 2026/09/24


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
