



PR
カレンダー

NISA等の投資資産:3700万、
銀行預金:2000万、です。
自分の頭で考える生活設計。
1級FP技能士 宅地建物取引士 武田 つとむ
今日のBGM ショパン:ノクターン第2番♪
発見したばかりの Q&A
記事を取り上げて、
コメントしています。
Q
昨年5000万の住宅ローンを変動金利で
組みました。
昨今の金利上昇に伴い繰上げ返済を
悩んでおります。
現在下記の金融資産があります。
NISA等の投資資産、3700万
銀行預金、2000万
※おバカさんです。
住宅ローン融資額以上の貯蓄が
あります。
なぜ5000万の借金をしたのでしょう?
現金購入なら5000万で済む買い物に
7~8000万円を払うつもりのようです。
まだ組んだばかりなので、
住宅ローン控除も受けているのですが、
繰上げ返済した方が無難でしょうか。
※おバカさんです。
住宅ローン控除は 誰のための制度?
現実は、融資を受けた人ではなく、
融資をした側の 金融機関のための
制度になっています。
①返済期間の初期ほど利息額が大きい。
「ローン控除期間は繰上返済を控える」と
いう事を実行してもらえば、
銀行は しっかり利息収益が得られ、
本人は しっかり大損をします。
②「 ローン控除額 < ローン利息額 」
改正で控除額が減ってしまい、今では
「7万円もらうために10万円払う」と
いう不経済な行動を続ける事になり、
本人は しっかり大損をします。
私としては、
NISAを上限まで最短で埋めたいので、
今ある預金をそちらに回したいと考えて
おりますが、
※おばかさんです。
妻が金利上昇を心配して繰上げ返済を
すべきと説得させれております。。。
補足
変動金利は、0.61%
団信付きで借りております。
※おバカさんです。
フルローンにした時点で、
数千万円の大損が確定しています。
NISAは 儲かるかもしれないですが、
一方で 損をするかもしれないです。
将来は 未確定です。
ならば、
「数千万円の大損」を確定させない!
ことの方が、生活設計的には 重要です。
業界に洗脳されたままでいないで、
自分の頭で考え、行動しよう!
『 借金は、お金を失う行為 』
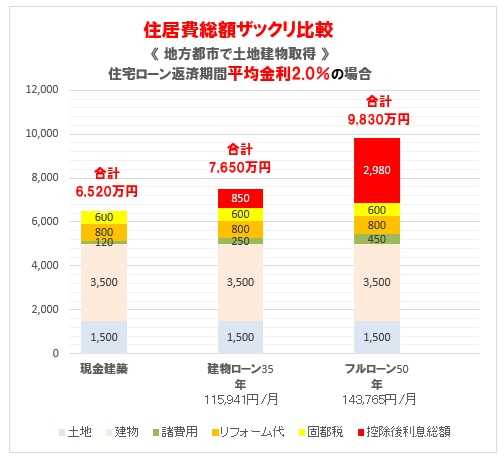
同じ5,000万円の家でも、
現金購入とフルローンとでは、
生涯で払うお金は 3,300万円差に!
借金を当たり前と思ってはいけない。
フルローンなんて とんでもない!
と思う、まともな感性を持ちましょう。
※家の代金の支払い(住居費)は、
「楽をして後から払おう」
( 諸費用込みフルローン )
とすると、数千万円余分に払います。
おバカさんは、この方法を選びます。
金融業界に洗脳されたままでいないで、
( ボオ~っと 生きていないで )
自分の頭で考え、行動しよう!
A
昨年の時点で変動金利?
繰り上げじゃなく固定金利に変更しましょう。
A
すべての残債を繰上げ返済しなくても、
その一部または大部分でも繰上げ返済して
おけば、今後の金利上昇した時に楽ですよ。
銀行預金2000万円分だけでも
繰上げ返済したらどうでしょうか。
A
銀行預金の2000万、使う予定がないなら、
いくらか残して繰上返済が良いですよ。
NISAを引き上げるのはもったいないですよね。
A
期間固定金利、変動金利の人は、
不安というか損をしたくないという感情は
同じですが、
判断基準として
現状で月々の支払いで困っているか?
だけですね。
困っていないのであれば、目先と不安で
ローン控除等の特権を手放す理由はないかと?
住宅ローン控除が終わったタイミングで
そのときの金利で考えるのが一番の得策です。
自分の頭で考えるべ。・・っと。
25年目のFP事務所です。
「武田つとむ ファイナンシャル・プランナー事務所」
岩手県盛岡市
メール:
fpst@axel.ocn.ne.jp
1級FP技能士 宅地建物取引士 武田 つとむ
〇 商品販売をしない。 〇 しがらみを持たない。
誇りをもって、愚直に、消費者側に立ち続けた22年間、
「 FP事務所(有)エフピー・ステーション 」で
つちかったスピリットを そのまま引き継ぎ、
消費者側に立った情報発信や実行支援をしています。
22年間 実施してきた キャッシュフロー表作成等の
生活設計業務は、2023年9月で終了しました
が、
ご本人がする生活設計の個別・具体的なアドバイスは
行います。
「生活設計アドバイス」 1万円/年
《 実行支援 》
マイホーム取得等の実行支援は、引き続き行っています。
「不動産購入:実行支援」 3万円/年
「住宅建築:実行支援」 10万円/年
過去のメール顧問会員と全く同じ支援を行っています。
( 過去記事で 実際の支援状況を確認して下さい )

-
繰上返済より投資!これ常識! ですか? 2026/11/06
-
建売住宅購入 住宅ローン本審査待ちです 2026/10/30
-
団信は やはり手厚くつけておくべき? 2026/10/27


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
