


PR
みきまるファンド
優待株の中から割安で総合戦闘力が高い銘柄を選別し、3~5年の中長期の時間軸で戦う「優待バリュー株投資」を実践。何があっても決して諦めず、少しでも良い投資家になることを目指して日々精進しています。
Free Space
免責事項 : 当ブログは私が少しでも成長し、「より良い投資家」 になるための私的な勉強の場として運営しています。記事内容は一般的に入手可能な公開情報に基づいて作成していますが、同時に諸々のバイアスのかかったあくまでも個人的な見解であり、特定銘柄の売買の推奨を目的としたものでは全くありません。また市場の未来がどうなるかは誰にも分からないため記事内容の正確性は保証しません。そのため当ブログの記事に基づいて投資を行い損失が発生した場合にも当方は一切の責任を負いません。投資はくれぐれも100%ご自身の判断と責任の元で行って頂きます様、伏してお願い申し上げます。
Calendar
【豊か】極上気分で…
 New!
わくわく303さん
メモ New! 4畳半2間さん
ソフトバンクグルー…
New!
征野三朗さん
トランプ米大統領が… New! Condor3333さん
煙草を止めた MEANINGさん
週間パフォーマンス… らすかる0555さん
毎日社長室 slowlysheepさん
【9月運用成績】+1… かぶ1000さん
2026年9月の取引 GoldmanSacheeさん
9月末運用成績&PF mk4274さん
New!
わくわく303さんメモ New! 4畳半2間さん
ソフトバンクグルー…
New!
征野三朗さんトランプ米大統領が… New! Condor3333さん
煙草を止めた MEANINGさん
週間パフォーマンス… らすかる0555さん
毎日社長室 slowlysheepさん
【9月運用成績】+1… かぶ1000さん
2026年9月の取引 GoldmanSacheeさん
9月末運用成績&PF mk4274さん
Keyword Search
▼キーワード検索
Category
カテゴリ未分類
(88)株式投資全般
(1940)優待株について
(4274)日々雑感
(42)投資本書評
(243)ポートフォリオ分析関係
(99)投資家として複利のマジックを享受するための健康問題について
(11)株式投資コラム
(129) Sep 17, 2021

カテゴリ: 株式投資全般
さて今日は株式投資本オールタイムベスト120位
アルファフォーミュラ (クリス・ケイン+ローレンス・A・コナーズ著、パンローリング、2020年)
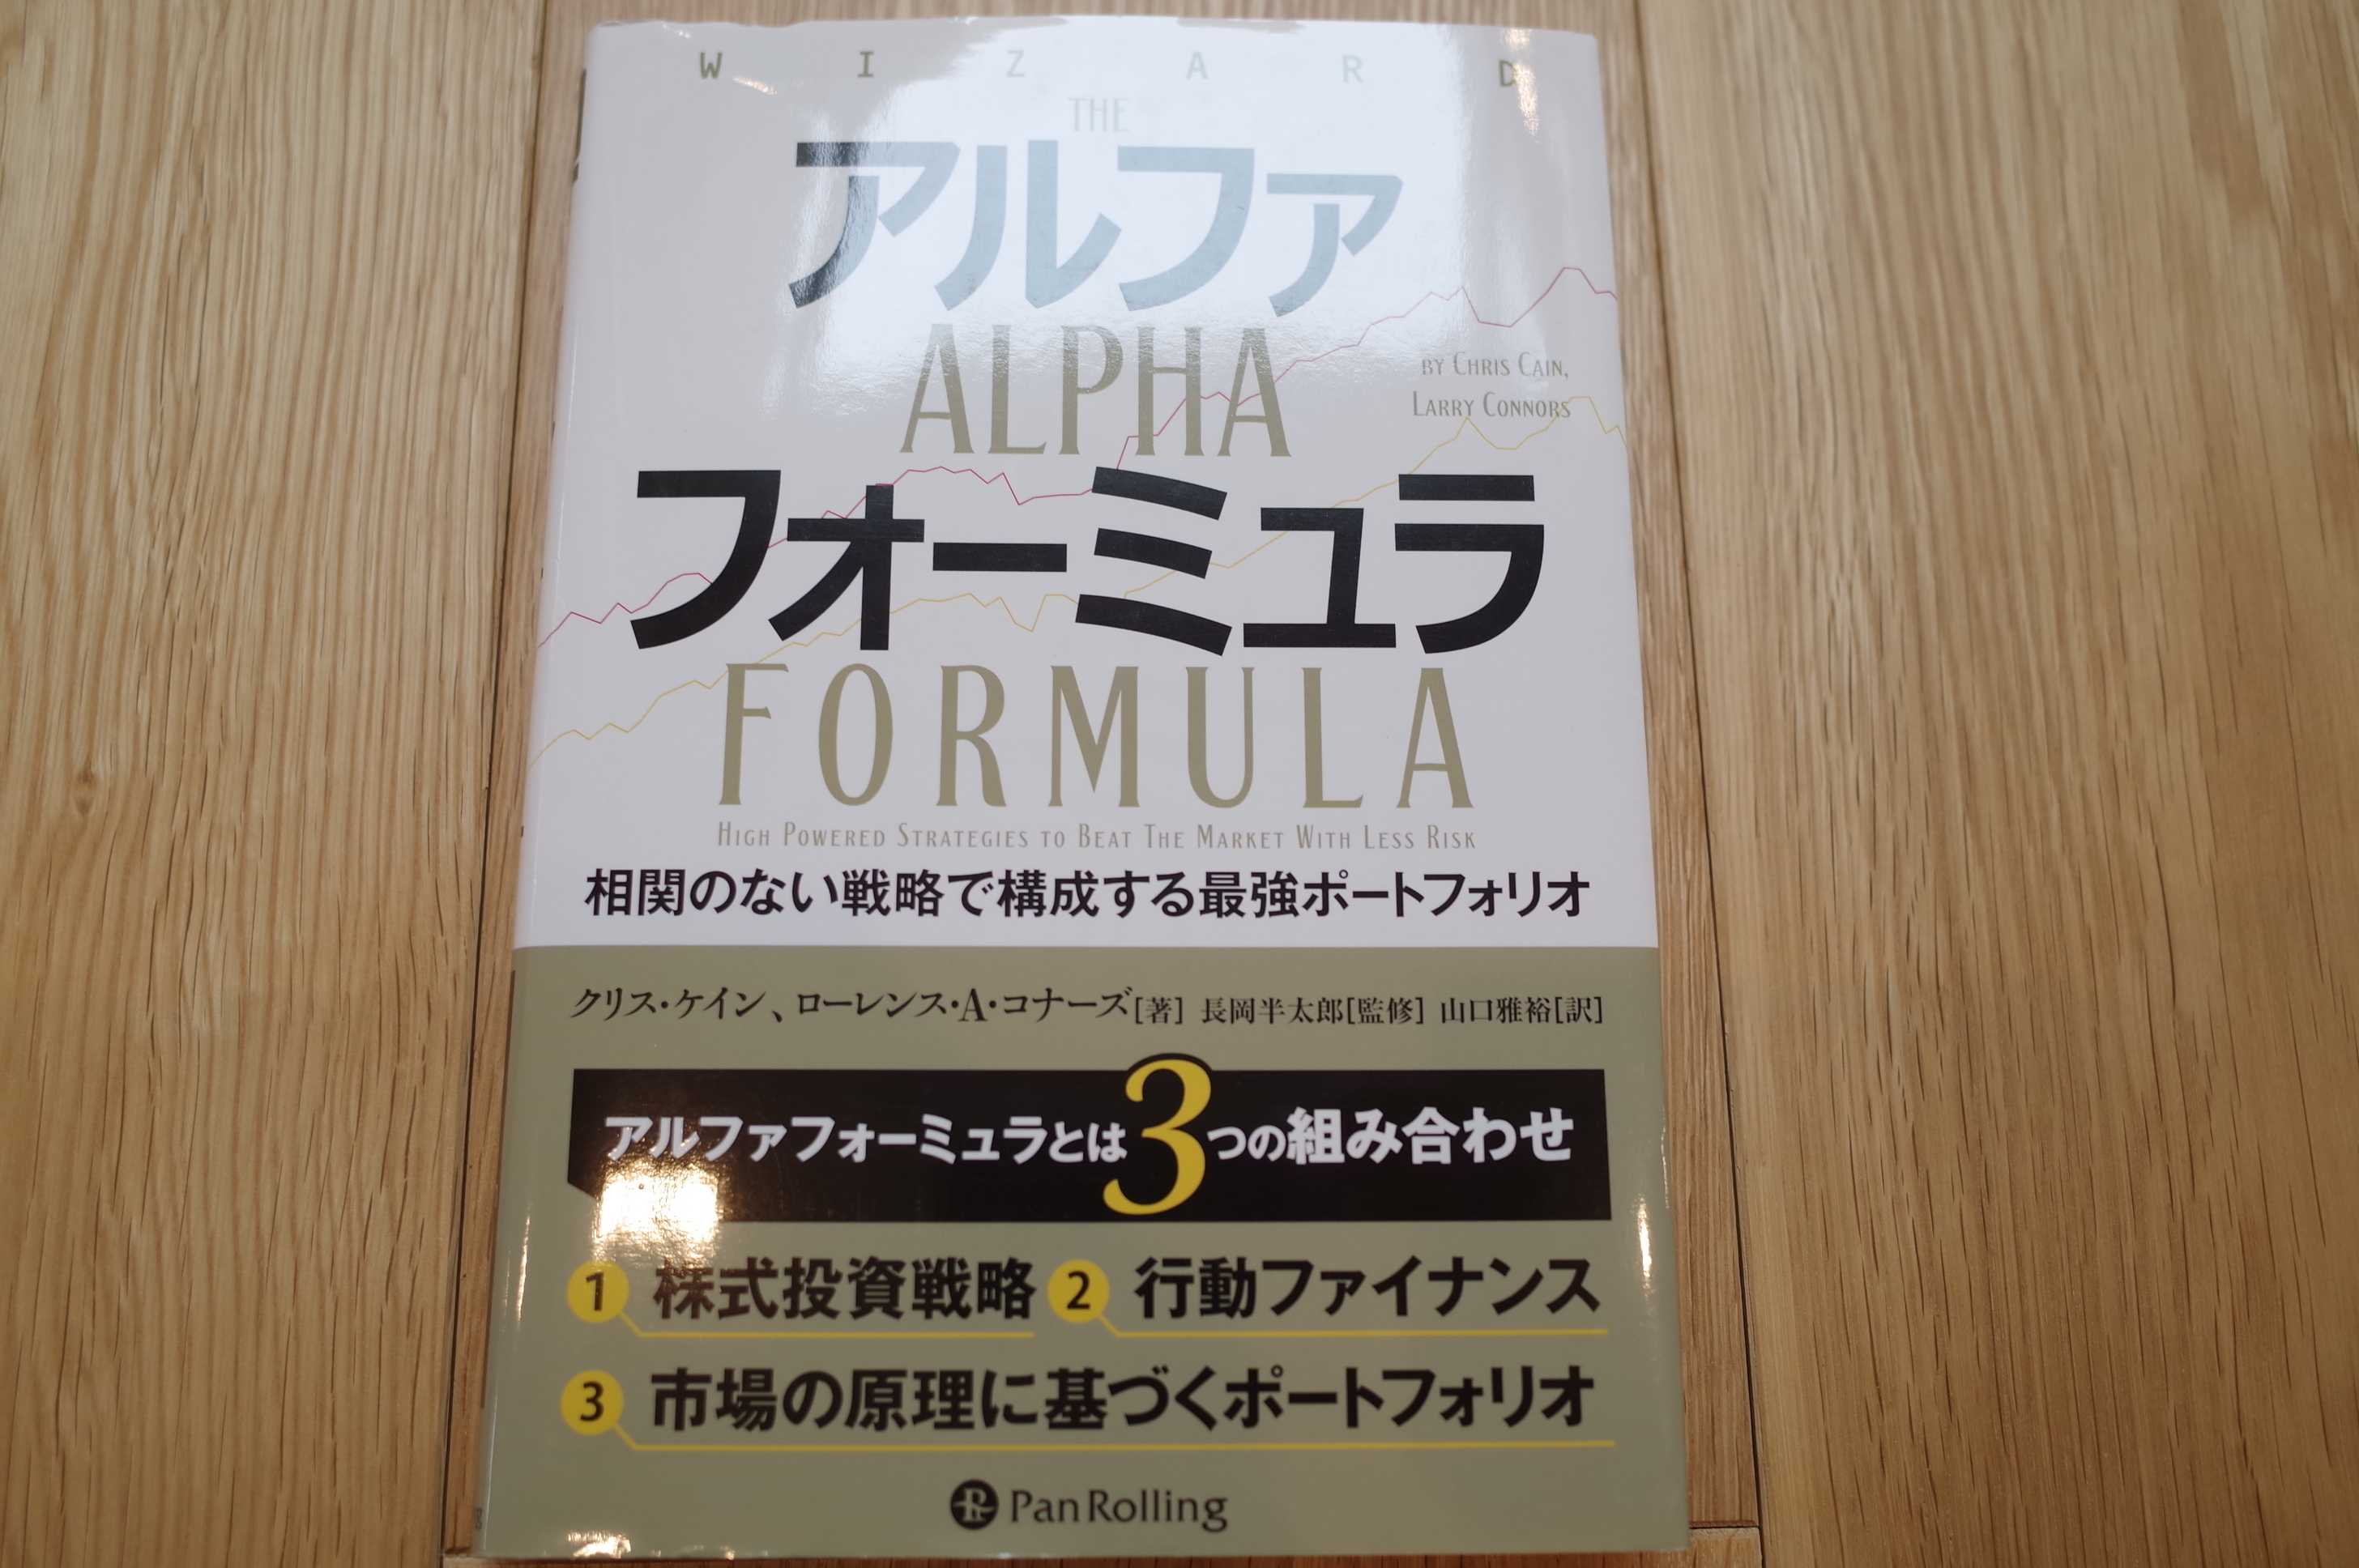
の第6弾です。
今日は、第4章 平均回帰がうまく機能する理由 から。


はい、その勝率は驚異の88.24%です。これは間違いなく1993~2008年の期間では有効だったストラテジーですね。


いやあ、この結果は凄まじいですね。25年間にわたって極めて高い勝率を出し続けている、単純で且つ堅牢な戦略であるということです。
つまり、 株式市場には「短期的には間違いなく平均回帰する傾向」があり、これを利用するやり方は我々投資家に与えられた明白なエッジ、「聖杯の1つ」であるという事なんですね。(続く)
アルファフォーミュラ (クリス・ケイン+ローレンス・A・コナーズ著、パンローリング、2020年)
の第6弾です。
今日は、第4章 平均回帰がうまく機能する理由 から。
株式市場は短期的には平均回帰する傾向があるー以上!
コナーズは定量化された短期の平均回帰トレード戦略に関して、世界有数の権威の1人とみなされている。彼が25年以上の期間を調査した結果によると、通常は数日から数週間という短期の極端な値動きに対して、ルールに基づいて逆張りをすれば、統計上、エッジ(優位性)があることが繰り返し示されている。
具体例として、彼が2009年に出版した 「コナーズの短期売買入門ートレーディングの非常識的なエッジと必勝テクニック」(パンローリング) を見よう。
この調査では、SPY(S&P500のETF)をトレードしている。単純で最適化されていないルールは次の通りだ。
1.SPYは200日単純移動平均線(SMA)を上回っている。
2. SPYが短期的に押した。定量化のために、4期間 RSI(相対力指数) の値が25以下のときに、終値でこのETFを買う。
3. トレード中に4期間RSIが20を下回って引けたときは、もう1単位を買う。SPYが下げ続けたら、ポジションをうまく2倍にできる。
4. SPYが平均に戻ったら終値で売る。この場合、同じ4期間RSIの値が55を超えたときに売ると仮定して測定する。
図表4.1は最初に 「コナーズの短期売買入門」(パンローリング) で発表された1993年~2008年の検証結果だ。
この本は何万部も売れた。そのため、この情報は世界中に広まり、10年以上にわたって共有されている。
図表4.1 SPYの平均回帰(1993~2008年)
勝率 88.24%
はい、その勝率は驚異の88.24%です。これは間違いなく1993~2008年の期間では有効だったストラテジーですね。
これらの調査結果を公表したことで、短期の平均回帰のシグナルは有効性が落ちただろうか。
それとも、何か別のことが起きているだろうか。この値動きは人間の本性によるものだから、大きく変わる可能性は低いと言えるだろうか。
ほぼ10年後に、彼は著書 「恐怖で買って強欲で売る」短期売買法(パンローリング) でこの結果を更新した。
図表4.2はその検証結果だ。何千人ものトレーダーがこれらのルールを知っているにもかかわらず、平均回帰の傾向は今も非常に強く、株価に固有の動きであるため、検証結果は引き続き有効だっただけでなく、実際には次の10年間で向上していた!
図表4.3は、四半期以上にわたる歴史を通して見たものだ。この期間に金融市場に大きな変化があったことは注目に値する。特に、電子取引への移行は大きかった。しかし、人間の感情は相変わらず市場に影響していて、人間行動は変わらないため、相場の動きも変わっていない。
これらの検証結果や25年以上にわたる一貫性は、短期の平均回帰トレードに大きなエッジがあることの非常に強力な証拠である。
図表4.2 SPYの平均回帰(2009~2017年)
勝率96.77%
図表4.3 SPYの平均回帰(1993~2017年)
勝率91.84%
いやあ、この結果は凄まじいですね。25年間にわたって極めて高い勝率を出し続けている、単純で且つ堅牢な戦略であるということです。
つまり、 株式市場には「短期的には間違いなく平均回帰する傾向」があり、これを利用するやり方は我々投資家に与えられた明白なエッジ、「聖杯の1つ」であるという事なんですね。(続く)
お気に入りの記事を「いいね!」で応援しよう

Last updated
Sep 17, 2021 01:24:06 PM
[株式投資全般] カテゴリの最新記事
-
2026年10月の抱負。 Oct 1, 2026
-
2026年9月の抱負。 Sep 2, 2026
-
2024~26PF概況185位、三菱UFJフィナンシ… Aug 28, 2026


【毎日開催】
15記事にいいね!で1ポイント


© Rakuten Group, Inc.
