全373件 (373件中 1-50件目)
-
罹災証明書発行拒否、されたらどうする?
前回、罹災証明書発行拒否について記事を書きました。実際自身が発行拒否されたら困っちゃいますよね。今回は、罹災証明書発行拒否された時どうするかについて簡単にお話したいと思います。 罹災証明書の交付や被害区分の決定は、市町村による「行政処分」に当たると解されるため、不利益があれば行政不服審査法に基づく不服申立てや、行政事件訴訟法に基づく取消訴訟の対象になり得ます。行政不服審査法は、行政庁の処分に不服があるときの審査請求などの手続を定めた法律です。実務上のステップとしては、まず担当課に理由を文書で説明してもらい、被害認定結果の見直しや再調査を求めます。多くの自治体の運用では、罹災証明書の内容に不服がある場合の「再調査」「再々調査」の仕組みを設けており、一定期間内の申し出で現地再調査を行うと定めています。それでも交付自体を拒否されたり、明らかに不合理な認定が維持された場合には、市町村長を相手に行政不服審査法に基づく審査請求を行うことが考えられます。処分の日または知った日の翌日から原則3か月以内が不服申立て期間の一般的な目安とされ、期間制限を過ぎると却下されるおそれがあります。 さて今回は、罹災証明書発行拒否された時どうするかについてお話しました。拒否された場合は、「再調査」や「審査請求」ができるんですね~。ちなみに、それでも解決できない場合には、行政事件訴訟法に基づき裁判所に対して取消訴訟を起こす事となります。行政に言ってもダメなら、全く別組織の裁判所(司法)に「助けて~」って言う訳ですね。
2026.09.27
コメント(0)
-
罹災証明書、発行拒否?そんな事あると?
被災した時に必要となる罹災証明書、行政が発行を拒否するケースもあります。今回は、罹災証明書の発行拒否について簡単にお話したいと思います。 罹災証明書は、自然災害で被害を受けた住家の被害程度を市区町村が調査して証明する書類です。災害対策基本法に基づく制度で、自治体では主に「住家かどうか」と「災害による被害かどうか」を見て判断します。住家以外の建物や家財は、罹災証明書ではなく被災証明書など別の書類になる自治体が多いです。火災も、市役所ではなく消防のり災証明になる扱いがよく見られます。また、罹災証明書発行拒否には、「対象外」と「確認不能」の二つが多いです。「対象外」は、たとえば自分で住んでいない空き家、事業用建物、カーポートや塀だけの被害です。「確認不能」は、時間がたって現状が変わった、修理済みで確認できない、写真がない、被害原因が台風なのか老朽化なのか分からないというケースです。自治体によっては申請期限を設けていることもあります。 さて今回は、被災時の罹災証明書発行拒否についてお話しました。実際には老朽化なのか、災害による被害なのか等、各自治体が判断する事となります。なので被害直後の写真を残すことが罹災証明書発行には重要なんですね。ちなみに、罹災証明書発行拒否数や率は公表されていません。ただ、申請件数に対して交付件数が少ない事を考えるとある程度の発行拒否がある事が推測されます。たとえば、熊本地震関係の資料では、申請受付 167,520件に対して、罹災証明書交付 137,832件、無被害 226件という数値が確認できます。ただし、この差分には処理中、再調査、自己判定方式、集計時点のズレなども含まれうるため、単純に拒否率とは言えません。
2026.09.26
コメント(0)
-
秋分の日?ってどんな日?
本日は秋分の日ですね。今回は、秋分の日について簡単にお話したいと思います。 秋分の日は、国民の祝日に関する法律で「祖先をうやまい、なくなった人々をしのぶ」日と定められた国民の祝日です。日付は毎年同じではなく、秋分という天文学上の時点を基準に決まります。もともとは、宮中で秋の実りを感謝する秋季皇霊祭という祭日が起源で、戦後、日本国憲法のもとで宗教色を抑えた現在の祝日へ改められました。また、この時期はお彼岸と重なり、墓参りや先祖供養の習慣とも深く結び付いています。つまり秋分の日は、自然の節目を感じながら、祖先や故人に思いを寄せる日本らしい祝日だといえます。 さて今回は、秋分の日についてお話しました。宮中行事が起源となり、先祖に感謝する大切な日なんですね~。ちなみに、秋分の日は、太陽が秋分点を通過する日となるため、「毎年同じ日」ではありません。多くの年は9月22日か9月23日になります。年によって少しずれるのは、地球の公転と暦のずれを調整しているためなんですね~。
2026.09.23
コメント(0)
-
あれ?9月22日って休日?
本日、令和8年9月22日(火)は「国民の休日」でお休みです。祝日でもないのにお休み?って思われた方もおられると思います。今回は、法律で定められている「国民の休日」について簡単にお話したいと思います。 今年令和8年9月22日が休日になるのは、祝日そのものだからではなく、法律上の「国民の休日」に当たるためです。今年は9月21日が敬老の日で、9月23日が秋分の日となるため、その間の9月22日が「国民の祝日に関する法律」第3条第3項の規定により休日になります。この規定は、前日と翌日がともに国民の祝日である平日を休日にすると定めたものです。いわゆるハッピーマンデー制度で敬老の日が9月第3月曜日に移るようになった結果、年によっては敬老の日と秋分の日に挟まれた日が休日となり、令和8年9月22日もその仕組みで休みになってるんですね。 さて今回は、国民の休日の制度についてお話しました。敬老の日と秋分の日が近いため、今年の様に飛び石になった場合、「国民の休日」も加わり、大型連休になりやすいんですね~。ちなみに、日曜日と祝日が重なった場合、その後で最も近い祝日でない日を休日にする制度が「国民の祝日に関する法律」第3条第2項にあります。これは、「国民の休日」ではなく「振替休日」と言われます。
2026.09.22
コメント(0)
-
敬老の日?ってどんな日?
本日は敬老の日ですね。今回は、敬老の日について簡単にお話したいと思います。 敬老の日は、高齢者を敬愛し長寿を祝う趣旨をもつ国民の祝日です。起源は、兵庫県多可町の旧野間谷村で1947年に始まった敬老行事にあるとされ、その後、全国的な広がりを経て、1966年に国民の祝日に関する法律の改正で正式に祝日となりました。もとは9月15日でしたが、いわゆるハッピーマンデー制度により、2003年からは9月第3月曜日に移されています。法律上は、国民生活に潤いを与えつつ、高齢者の多年にわたる社会への貢献に感謝し、その福祉への関心を深める日として位置づけられています。 さて今回は、敬老の日についてお話しました。お年寄りを大切にし、長年にわたり社会を支えてきた人々に感謝するための国民の祝日なんですね~。ちなみに、ハッピーマンデー制度とは、固定日だった祝日を月曜日へ移し、連休をつくりやすくした制度です。三連休が増えることで旅行や外出の予定を立てやすくなり、観光や宿泊、交通、外食などの消費を後押しする効果を期待して制定されたんですね。
2026.09.21
コメント(0)
-
共有不動産の処分、どうする?
前回、共有不動産について記事を書きました。今回は、共有不動産の処分について簡単にお話したいと思います。 共有名義の不動産は、まず共有者全員で売却や分筆、持分の買い取りを話し合って処分するのが基本です。共有者の一人が自分の持分だけを第三者に売ることはできますが、土地や建物全体を売るには原則として全員の同意が必要です。話し合いがまとまらないときは、各共有者は裁判所に共有物分割を求めることができます。たとえば、兄弟で実家を二分の一ずつ共有していて利用予定が異なる場合、協議で一方が相手の持分を買い取れば円満です。買い取りが難しければ、不動産全体を売って代金を分ける方法や、裁判で競売や価格賠償による解決が検討されます。 さて今回は、共有不動産の処分についてお話しました。単独名義と比べると、色々調整が必要だったり、処分が大変になるんですね。ちなみに、共有持分の価格は、まず不動産全体の時価を出し、そのうえで持分割合を掛け、さらに売りにくさや利用の制約を踏まえて調整して決めるのが基本です。たとえば土地全体の時価が3000万円で、持分が2分の1なら、出発点は1500万円です。ただし、共有持分だけを第三者に売っても自由に全部を使えないため、市場では額面から30%~40%程度低くなることが多いんですね~。
2026.09.20
コメント(0)
-
不動産の共有?ってどう?
夫婦でマイホームを購入する際、共有名義にされる事があります。今回は、不動産の共有について簡単にお話したいと思います。 共有名義不動産が選ばれる主な理由は、購入資金を夫婦や親子で分担しやすく、出資割合に応じて持分を決めれば、実態に合った権利関係を作れるからです。たとえば夫婦で住宅を購入し、双方が住宅ローンを負担する場合は、共有名義にするとそれぞれのローン上限額まで借りれる為、より高額なローンも可能となります。一方で、共有には大きな注意点もあります。売却、建替え、担保設定などでは原則として共有者間の調整が必要になり、意見が対立すると手続が進みません。たとえば兄弟で相続した実家を売りたい人と住み続けたい人に分かれると、処分が難しくなります。共有は資金面では合理的でも、将来の紛争原因になりやすい点がデメリットです。 さて今回は、共有名義不動産についてお話しました。相続やマイホーム購入の際、共有名義にされる事も想定されます。が、その後の処分を考えると不安要素もあるんですね。ちなみに、相続の際よほどの理由がない限り、不動産は単独名義をお勧めしています。共有と違って、日常の管理判断(固定資産税の対応や修繕、草刈り等)を調整なしに一人で進めやすい点と売却しやすい点があるからです。また、共有名義は、その共有者が亡くなるたびにさらに細かく分かれやすい為、相続登記が義務化された現在、共有にするデメリットの方が大きくなる事が想定されるんですね~。
2026.09.19
コメント(0)
-
法律と条例、いつも法律が優先?
前回、法律と条例では法律が優先と記事で書きました。でも実は、いつも条例が負けるって訳ではないんです。今回は、条例が法律を上回る例について簡単にお話したいと思います。 法律が全国共通の最低基準だけを定めている場合は、条例でそれより厳しい基準を設けられることがあります。これが「上乗せ条例」です。また、法律が触れていない地域特有の事項を条例で定める「横出し条例」が認められる場合もあります。問題は、その法律が全国一律で同じ内容にする趣旨まで持っているかどうかです。たとえば、法律が工場の排出基準を定めていても、それが最低基準と理解されるなら、自治体が地域の環境事情に応じてより厳しい条例を作る余地があります。逆に、法律が基準を全国一律に統一する趣旨なら、条例で別ルールを作るのは難しくなります。つまり、形式上は法律が優先し、実際は法律の目的と趣旨を読んで判断するというのが実務的な整理です。 さて今回は、法律を上回る条例についてお話しました。通常は、条例が法律と正面から食い違うとき、その条例部分は無効になります。が、「上乗せ条例」や「横出し条例」などの例外もあるんですね~。ちなみにこの例外、条例で上乗せできるのは、その法律の目的や仕組みをこわさない範囲までとされています。そもそもの主旨が変わってしまっては困っちゃいますからね。
2026.09.13
コメント(0)
-
地方自治?法的には?
最近、福岡県議会が世間を騒がせていますね。来年の統一地方選が楽しみです。そこで今回は、地方自治について法的にどのようなものがあるか簡単にお話したいと思います。 地方自治は、国から独立した地域の自己決定を保障する仕組みとして、日本国憲法第8章(92条~95条)で定められています。憲法92条は地方自治の基本を法律で定めるとし、93条は都道府県知事や市町村長、議会の議員を住民が直接選ぶことを求めています。さらに94条は、地方公共団体に条例制定権や財産管理権を認め、95条は特定の自治体だけに適用される特別法には住民投票での同意を必要としています。これを受けて地方自治法は、住民自治と団体自治を具体化し、福祉の増進を自治体の基本的役割としています。たとえば、市がごみ収集の方法を条例で定めたり、県が地域の実情に応じて防災計画を作るのは、その具体例です。 さて今回は、地方自治に関する憲法と法律についてお話しました。憲法に明確に規定されており、法律(地方自治法)で詳細が決まっており、条例で各自治体に合ったルールを制定してるんですね~。ちなみに、法律と条例が矛盾する時は、法律が条例より優先します。憲法94条は地方公共団体に条例制定権を認めていますが、その範囲は法律の範囲内です。さらに地方自治法14条1項も、条例は法令に違反しない限り制定できると定めているからなんですね。
2026.09.12
コメント(0)
-
外国人公務員?あり?
最近ニュースで話題になった外国人公務員。実際、法的にはどうなんでしょうか?今回は、外国人公務員について簡単にお話したいと思います。 外国人の公務員採用は、一律に違法ではありません。日本の判例と実務では、「公権力の行使」や「公の意思形成」に関わる職は日本国籍を要すると解される一方、それ以外の職は採用の余地があるとされています。最高裁は2005年1月26日、外国籍職員を管理職に当然就ける権利までは認めませんでした。そうなるとデメリットとして、職務を国籍で分ける必要があり、人事運用が複雑になります。たとえば、窓口業務は担当できても、許認可処分や管理職登用で制約が生じるなんてことがあります。また、昇進範囲の違いが職場の納得感や採用力に影響するおそれもあります。 さて今回は、外国人公務員についてお話しました。最近どっかの財団から、「自衛隊の人手不足を外国人で・・・」などと訳のわからない事を言っていましたね。ちなみに、自衛隊は、一般的に「公権力の行使」に関わる性格が強いと考えられます。そのため、外国人公務員に認められる職の範囲には、通常は含めにくいと考えるのが自然なんですね。個人的には、安全保障の観点から、公務員は全員日本人であるべきと思います。
2026.09.06
コメント(0)
-
概算要求って何?
国の予算の仕組みは少し堅く見えますが、概算要求は国の政策の出発点なので、意味をつかむとニュースもかなり読みやすくなります。今回は、FPとして各省庁の概算要求について簡単にお話したいと思います。 概算要求とは、各省庁が翌年度に必要と考える予算を夏ごろに財務省へ示す手続です。これは最終決定ではなく、いわば予算編成のたたき台です。たとえば厚生労働省が高齢化に伴う医療費の増加分を求めたり、防衛省が防衛力整備の費用を要求したりします。こうした要求を基に、財務省が内容や金額を査定し、年末に政府予算案として固めます。つまり概算要求は、各省庁の希望を出発点に、国全体の財政事情と政策優先順位を調整する重要な手続です。例年、概算要求はおおむね8月末までに各省庁から財務省へ提出されます。財務省の予算ページでも、令和8年度は2025年9月3日、令和7年度は2024年9月4日、そして今回令和9年度は2026年9月4日に各省各庁の概算要求が出そろったとされています。これは8月末が締切で、土日などの関係で公表日が9月初めにずれ込む年があるためです。 さて今回は、概算要求についてお話しました。翌年度の予算を決める為の重要な手続きなんですね~。ちなみに、来年度令和9年度概算要求総額は、過去最大の143兆円となりました。過去最大の税収があり、政府が積極財政を掲げているので、そりゃ過去最大になりますよね。問題は、税収が過去最大なのに国民所得が増えていない事です。使い方が悪いとしか言いようがない。選挙に行きましょう。
2026.09.05
コメント(0)
-
生活道路での制限速度、変わると?
2026年9月1日から生活道路の制限速度が変わる事ご存知でしょうか?今回は、この道路交通法施行令について簡単にお話したいと思います。 警察庁は、2026年9月1日から、中央線などのない生活道路について、自動車の法定速度を60km/hから30km/hに引き下げると案内しています。これは法律そのものではなく、道路交通法に基づく施行令の改正で定められる仕組みです。対象は、主に地域住民の日常生活に使われる中央線等のない道路です。逆に、中央線や車両通行帯がある一般道路、中央分離帯で往復が分けられた道路、自動車専用道路などは、引き続き60km/hです。標識で40km/hなどが指定されている道路は、その指定速度が優先されます。 さて今回は、道路交通法施行令についてお話しました。法的根拠は道路交通法に基づく道路交通法施行令の改正であり、生活道路の範囲と法定速度30km/hへの変更は、その施行令によって実施されるんですね~。まぁ今まで中央線のない狭い道路の制限速度が60km/hだった事がおかしかったんですけどね。ちなみに、区域で速度を抑えるゾーン30プラスも進められています。これは、最高速度30km/hの区域規制標識が設置されている区域で、速度規制に加えてハンプなどを組み合わせ、速度が出せない様にしているエリアの事です。
2026.08.30
コメント(0)
-
住宅ローンの繰上げ方法、どんなんあると?
前回、住宅ローンの繰り上げ返済について記事を書きました。今回は、FPとして住宅ローンの繰り上げ返済の種類について簡単にお話したいと思います。 住宅ローンの繰上げ返済には、「期間短縮型」と「返済額軽減型」があります。期間短縮型は、毎月の返済額をほぼ変えずに返済期間を短くする方法で、利息の削減効果が大きいのが特徴です。たとえば、残り20年のローンで100万円を繰上げ返済すると、完済時期が早まり、総返済額も大きく減りやすくなります。一方、返済額軽減型は、返済期間はそのままで毎月の返済額を下げる方法です。たとえば同じく100万円を繰上げ返済すると、完済時期は変わりませんが、毎月の負担が軽くなり家計に余裕を持たせやすくなります。早く完済したいなら期間短縮型、毎月の生活費を安定させたいなら返済額軽減型が向いているって訳です。 さて今回は、繰り上げ返済方法についてお話しました。繰上げ返済する際に、現状の返済額で厳しくなければ「期間短縮型」を、現状の返済額が厳しいって場合は「返済額軽減型」と選択するって手が一般的です。ちなみに、「返済額軽減型」より「期間短縮型」の方が利息軽減効果は大きいです。なので、月々の返済額を絶対減らしたいって場合以外では、「期間短縮型」で繰り上げ返済する事をお勧めします。
2026.08.29
コメント(0)
-
住宅ローンの繰上げ返済、した方が良い?
金利が上がってきてる今、住宅ローンの支払い心配ですよね。今回は、FPとして住宅ローンの繰上げ返済について簡単にお話したいと思います。 繰上げ返済は毎月返済とは別に元金を前倒しで返すことで、利息の総額を減らし完済時期を早められるのが最大のメリットです。例えば金利1%・残高3,000万円・残り30年のローンを、5年後に100万円期間短縮型で繰上げすると、総返済額が十数万円単位で軽くなり、完済も数年早まります。特に返済初期ほど利息部分が多いため、早い時期の繰上げは効果が大きくなります。一方で、手元資金が減ることが最大のデメリットです。教育費や老後資金、病気・失業への備えが不足すると、いざというときに生活が苦しくなります。また住宅ローン控除を受けている期間は、早く残高を減らしすぎると控除額が小さくなり、税負担が増える場合もあります。金利が1%未満で、運用利回りや節税メリットの方が大きいケースでは、無理な繰上げよりも貯蓄や投資を優先した方がトータルで有利になることもあります。 さて今回は、住宅ローンの繰上げ返済についてお話しました。金利が上がってきていると言っても、住宅ローンはそもそもの金利が他のローンより低く設定されています。ご自身の金利と残高、税控除など総合的に判断する事になります。ちなみに、インデックスファンドで投資した場合、少なく見積もって想定利回り年率5%だとすると、返済するより、投資に回した方がお得って話になります。ただ、借金が少なくなるっていう心理的負担は軽減されますね~。
2026.08.23
コメント(0)
-
住宅購入、自己資金どれくらいにする?
恐らく人生で最も高い買い物であるマイホーム。購入では、自己資金の考え方を最初に押さえておくと安心ですよね。今回はFPとして住宅ローンの自己資金について簡単にお話したいと思います。 自己資金は頭金に加えて、仲介手数料や登記費用、引っ越し・家具代などの諸費用にも充てるお金をまとめたものです。一般には物件価格の2割程度を頭金とし、諸費用を含めて合計で2~3割程度を自己資金として用意するケースが多いです。例えば4,000万円の住宅なら、自己資金800万~1,200万円が一つの目安になります。一方で、頭金ゼロでのフルローンも可能ですが、借入額と毎月返済額が増えて金利負担も重くなり、返済比率が高いと家計の余裕がなくなります。でもでも、自己資金を貯めるために時間をかけ過ぎると、家賃の負担や住宅価格の上昇でトータルコストが増えることもあります。理想は、教育費や老後資金の準備も考えながら、無理のない返済額になる水準まで自己資金を増やしつつ、ライフプラン全体とのバランスをとることです。 さて今回は、住宅購入の自己資金についてお話しました。人生最大の買い物、計画的に準備したいですね。ちなみに無理なく返せる毎月返済額から逆算して借入可能額を把握し、自己資金と合わせて購入可能な価格帯を決めると、安全性が高まります。例えば手取り月収30万円前後なら、住宅ローン返済は6〜7万円程度に抑え、その範囲で成り立つ自己資金と物件価格のバランスを検討するといいですね。
2026.08.22
コメント(0)
-
神武天皇祭?祝日やったと?
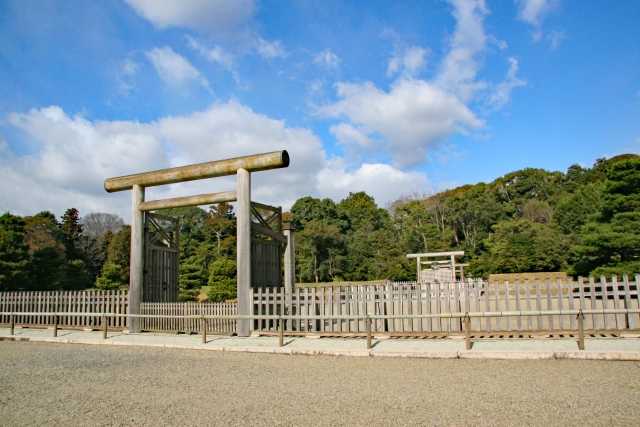
神武天皇祭ってご存知でしょうか?初代天皇の神武天皇、なぜか学校で教わる事がないですよね?今回は、神武天皇祭について簡単にお話したいと思います。 神武天皇祭は、初代天皇とされる神武天皇をまつる皇室祭祀の一つで、近代日本では紀元節(神武天皇即位の2月11日、現在の「建国記念の日」)と並び、天皇制国家の歴史観を象徴する行事として位置づけられました。神武天皇祭とは、神武天皇の崩御相当日とされており、4月3日です。神武天皇を日本建国の始まりとみなす考えと結びつき、国民統合や国家神道の枠組みの中で重視された面があります。戦後は、GHQの占領政策のもとで国家神道の解体が進められ、神武天皇祭は1947年に、紀元節は1948年に廃止されました。 さて今回は、神武天皇祭についてお話しました。紀元節とならび、神武天皇につながる祝日をGHQが消したのは、その思想により日本国民が団結するのを恐れたからなんですね~。ちなみに、皇室内部の祭祀そのものが完全に消えたわけではなく、神武天皇祭そのものは4月3日の宮中祭祀として現在も続いています。神話とともに日本の歴史を学校で教えて欲しいですね。
2026.08.16
コメント(0)
-
無条件降伏と講和?法的違いは?
前回、日本軍の無条件降伏について記事を書きました。今回は、無条件降伏と講和の法的違いについて簡単にお話したいと思います。 戦争をどう終わらせるかという点で、無条件降伏と講和は法的な性格が大きく異なります。無条件降伏は、基本的に敗戦国が軍事的・政治的抵抗をやめ、勝者の指示に従うことを約束する一方的な降伏であり、内容は「降伏文書」やそれに基づく占領政策として具体化されます。ここでは対等な条約交渉は想定されず、勝者側が定めた条件の受諾が前提となります。これに対して講和は、戦争状態を法的に終結させ、領土、賠償、国際的地位などを当事国間の合意により包括的に整理する条約です。講和条約は国際法上の正式な条約であり、形式上は対等な主権国家同士の合意です。日本の場合、1945年の降伏文書は日本軍の無条件降伏と占領管理を定めたものであり、1951年のサンフランシスコ平和条約が、主権回復を含む本来の講和に当たります。 さて今回は、無条件降伏と講和の違いについてお話しました。日本の終戦の場合、軍が無条件降伏し、後に講和条約により国として主権を回復したんですね。ちなみに、講和条約とは、戦争状態を正式に終了させる平和条約であり、領土・賠償・条約の復活など戦後処理を包括的に定める国際条約です。一般的にこの発効をもって初めて戦争は法的に終結します。
2026.08.15
コメント(0)
-
日本の終戦、無条件降伏?
明日は終戦の日ですね。小中学校で歴史を勉強すると「日本は無条件降伏した」と理解される人が多いと思います。今回は、国際法上どうなのかについて簡単にお話したいと思います。 第二次世界大戦の終結をめぐっては、「日本が無条件降伏した」と一般に言われますが、国際法的な文言に着目すると、無条件降伏の対象はあくまで「日本国軍隊」であったと解釈できる点が重要です。ポツダム宣言第十三項は「全日本国軍隊の無条件降伏」を要求し、日本政府はこれを受諾しました。ここでいう無条件降伏とは、軍事組織が武装と行動の自由を全面的に相手の管理下に委ねることを意味し、国家主権そのものの消滅までは直ちに含まないとされます。実際、日本は軍隊を解体されつつも天皇制の存続や将来の講和条約による主権回復の道が残され、連合国との間でサンフランシスコ平和条約を結ぶことで独立を回復しました。この経緯から、日本軍は無条件降伏したが、日本国は占領と講和を通じて条件付きで戦後秩序に再編入されたと整理されることが多いのです。 さて今回は、国際法上の日本の終戦についてお話しました。無条件降伏したのは、日本国軍隊であり、日本国自体ではないんですね~。ちなみに、こういった歴史教育は、GHQの占領政策とそれを前提とした戦後日本政府と文部行政によるものと理解できます。教科書を鵜呑みせず、事実を調べる事が肝要ですね。
2026.08.14
コメント(0)
-
罹災証明書、発行にかかる日数は?
災害時に家がどの程度壊れたか「被害の程度」を証明する罹災証明書。給付金や融資、税などの軽減措置の際に必要となる為、発行までどれくらいの日数かかるか、気になりますよね?今回は、罹災証明書の発行までの期間について簡単にお話したいと思います。 罹災証明書の発行にかかる日数は、災害規模と自治体の体制で大きく変わりますが、通常の小規模な被災であれば、申請から概ね数日から一、二週間程度で交付されることが多いです。熊本市では、罹災証明書の申請を受け付けたあと、現地調査が必要な場合は職員が被災家屋を確認し、その結果に基づいて「全壊」や「半壊」などの判定を行います。大きな地震や豪雨で申請が集中しない平常時であれば、申請から発行までおおむね一週間前後が目安とされ、窓口交付か郵送で受け取る運用が一般的です。前回10年前の熊本地震では、大規模災害という事で申請件数が急増し、判定・入力作業に時間がかかるため、発行まで数週間から一か月以上かかった事例もありました。 さて今回は、罹災証明書の発行までの期間についてお話しました。平時は一、二週間程度でも、大規模災害時には大幅に延びる可能性があるため、各自治体の最新の案内ページやコールセンターで、現在のおおよその交付時期を必ず確認することが大切です。ちなみに、現在、各自治体が行政書士会と協定を結び、災害時の無料相談会やワンストップ窓口に行政書士が入って、罹災証明書の申請手続を含む一連の相談に対応する形で、職員の負担を軽くするってことも考えられています。
2026.08.13
コメント(0)
-
罹災証明書の申請期限、いつまで?
災害の時の申請期限はとても気になりますよね?今回は、罹災証明書の申請期限について簡単にお話したいと思います。 罹災証明書の申請期限は、多くの自治体で「被災した日からおおむね6か月程度」を目安としているものの全国一律ではなく、市区町村ごとに条例や要領で定められています。熊本市では、罹災証明書は「この災害についてはいつまで受け付けます」という形で災害ごとに申請期限を設定しています。例えば、令和7年の大雨災害では、住家以外の被害に対する「被災届出証明書」の申請期限は令和7年11月28日が期限とされていました。また、東日本大震災級の大災害では、仙台市のように通常の申請期間を過ぎても「拡大申請期間」を設け、災害発生日の翌日から1年以内までは、やむを得ない事情がある場合に限って申請を受け付ける例もあるようです。支援金や税の減免など、多くの支援制度にはそれぞれ別の期限があるため、実際には災害発生日からできるだけ早く、遅くとも数か月以内に市区町村の窓口かホームページで「罹災証明書の申請期限」を必ず確認することが重要になります。 さて今回は、罹災証明書の申請期限についてお話しました。被災して大変な時に罹災証明書の申請までしないといけないのは大変ですよね。せめていつまでにって期限が分かっていると安心材料になります。ちなみに、熊本市では10年前の平成28年熊本地震の「り災証明書」、今も再発行申請が続いています。各自治体、災害の種類や規模によって申請期限は異なる為、都度確認が必要ですね。
2026.08.11
コメント(0)
-
罹災証明書申請、被災直後にやる事?
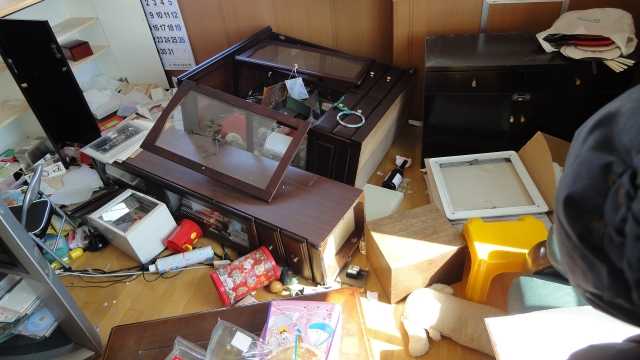
被災した際、自治体等の支援を受ける場合、罹災証明書が必要になる事があります。今回は、被災直後、罹災証明書申請に必要な事について簡単にお話したいと思います。 罹災証明書を申請する際は、本人確認書類のほか、被害を受けた建物の所在地や状況が分かる資料が必要になります。自治体によっては申請書、身分証、被災した住宅の写真、修理前の状況が分かる記録などを求めます。そのため被災直後から、家の外観や室内の被害を日付が分かる形で撮影し、住所が確認できる書類や固定資産税の資料、契約書類などを保管しておくことが大切です。片付けや修理を急ぐ前に写真を残し、自治体の案内を確認して必要書類をそろえると、申請がスムーズに進みます。 さて今回は、被災直後の罹災証明書申請に必要な事についてお話しました。早く片づけたい気持ちは分かりますが、必要な証拠として被害写真を残しておく事は重要です。ちなみに、各自治体で「家の外の写真」「家の中の写真の撮り方」の案内がされているケースがあります。その場合、指定どおりに撮ることが望ましいですね。
2026.08.09
コメント(0)
-
罹災証明書って、何?
被災した際に申請して発行される罹災証明書。今回は、この罹災証明書について簡単にお話したいと思います。 罹災証明書は、地震や風水害などで住家が受けた被害の程度を、市区町村が公式に証明する書面です。法令上に名称が明記されているわけではありませんが、災害対策基本法に基づき市町村が行う災害対策上の事務として位置付けられています。平成25年の法改正で「被害認定を迅速に行い、遅滞なく交付すること」が努力義務として規定されています。大きな地震で、自宅の柱が折れ屋根が崩れ落ちて居住不能になった場合、被災者は市役所に申請し、職員の調査や写真に基づき「全壊」や「大規模半壊」などの区分で認定されます。その罹災証明書をもとに、被災者生活再建支援金、応急仮設住宅、各種税金や公共料金の減免、民間保険会社の支払いなど、多くの公的・民間支援の要件が判断されるため、地震後の生活再建の起点となる重要な書類といえます。 さて今回は、罹災証明書についてお話しました。災害で家に被害があった場合、様々な支援や手当を受ける為、必要な書類なんですね~。ちなみに、行政書士会が「災害時における被災者支援のための行政書士業務に関する協定」を各自治体と締結しているケースがあります。その場合、被災者支援として、罹災証明書申請・相談などを我々行政書士が行う事となります。
2026.08.08
コメント(0)
-
義援金、もらったお金に税金かかる?
前回、義援金についての記事を書きました。被災者に直接渡す義援金、もらったお金に税金がかかるのでしょうか?今回は、FPとして義援金の税法上の扱いについて簡単にお話したいと思います。 義援金の税制上の扱いは、受け取る側と寄付する側で異なります。まず、被災者が自治体などを通じて受け取る義援金は、原則として所得税の課税対象にならず、非課税として扱われます。一方で、個人が被災地の自治体や一定の団体に義援金を寄付した場合は、要件を満たせば寄附金控除の対象になります。日本赤十字社や共同募金会などを通じた寄付も、最終的に被災者支援に充てられることが明確であれば、税制上の優遇を受けられます。法人が支出した義援金も、支払先や使途によっては損金算入が認められます。 さて今回は、義援金の税法上の扱いについてお話しました。受け取る人には非課税、支払う人には控除や損金算入の可能性があるのが基本なんですね~。ちなみに、受取るお金、すべてが非課税になるわけではありません。災害に関連するお金でも、休業補償や事業収入の穴埋めの性質があるものは課税対象になる場合があります。
2026.08.02
コメント(0)
-
義援金と支援金、どう違う?
災害の際よくメディアで見かける「義援金」や「支援金」。違いをご存知でしょうか?今回は、義援金と支援金について簡単にお話したいと思います。 義援金は、被災した人に直接届くお金です。集まったお金は配分委員会を通じて被災者に分けられ、生活再建に役立てられます。地震で家を失った世帯へ現金が配られるような形です。一方で支援金は、支援する団体や自治体などの活動費として使われるお金です。炊き出し、物資の運搬、避難所運営、医療支援などに充てられます。 さて今回は、義援金と支援金についてお話しました。義援金は被災者本人に渡るお金で、支援金は被災地を支える活動に使うお金という違いがあるんですね~。ちなみに、我々が義援金や支援金として寄付をする際、基本、寄付控除の対象となります。が、支援金の場合、団体の活動資金なので寄付先の資格によって控除の有無や範囲が決まります。まぁこういった災害時の寄付などは善意が前提なので、控除になるならないって問題ではないと思いますけど。でも控除できるならそれに越した事はないですね。
2026.08.01
コメント(0)
-
マイルやポイントって相続できると?
お金や不動産などが相続できるのは当然ですよね。ではマイルやポイントはどうでしょう?今回は、マイルやポイントの相続について簡単にお話したいと思います。 マイルやポイントは「お金っぽいのに法律上はサービスの一部」という位置づけのため、相続手続きもかなり扱いが分かれます。多くの共通ルールは、会員規約に「譲渡・相続禁止」と書かれているかどうかです。クレジットカード系や共通ポイントでは、Vポイントなどのように「第三者への譲渡や相続はできない」と明記している例が多く、会員本人が亡くなると残高は失効するのが原則です。一方、航空会社のマイルのように、法定相続人が申請すれば相続を認める仕組みを採用しているケースもあります。JALやANAマイレージは、所定の手続きにより有効なマイルを承継できる旨が定められています。このため、実務ではまず亡くなった人が利用していたポイントサービスを一覧にし、それぞれのサイトの会員規約や「会員が死亡したとき」の項目を確認することが出発点になります。相続が認められているマイルなどは、死亡時点の残高証明と戸籍謄本や相続関係書類、相続人名義の会員番号などを添えて、所定の申請書を提出して承継する事が可能です。 さて今回は、マイルやポイントの相続についてお話しました。それぞれの規約で違いはありますが、概ねマイルは相続可能、ポイントは多くの場合不可なんですね~。ちなみに、相続不可のポイントは、原則として相続財産には含めません。可能なら生前のうちに使い切る、家族カードや家族プログラムで普段から集約しておくといった形で備えておくことが重要です。
2026.07.26
コメント(0)
-
相続人によるサブスク解約、どうやると?
故人亡き後、契約していたサブスクがあると永遠と払い続けなければならなくて困っちゃいますよね。今回は、相続人による故人のサブスク解約について簡単にお話したいと思います。 サブスクは放置すると請求が続くので、相続人が早めに解約することが大切です。事業者は利用者の死亡を知る術がないため、相続人から申し出て手続きを行います。基本的な流れは、まず亡くなった人のメールやクレジットカード明細から契約中のサービスを洗い出し、各サービスの公式サイトやサポート窓口で「契約者死亡時の解約方法」を確認します。多くの事業者は、法定相続人による解約や名義変更を認めており、相続人であることを示す戸籍謄本や法定相続情報一覧図、契約者の死亡が分かる書類(死亡診断書や除籍謄本など)の提出を求めます。スマホや通信、保険などは電話や店舗での手続が中心で、オンライン系サブスクは問い合わせフォームやチャットから依頼する方式が多いです。IDやパスワードが不明でも、相続人であることが分かる書類を提示して解約できる事例が多いので、まずは各社窓口に事情を伝え相談することが有効です。 さて今回は、相続人によるサブスク解約についてお話しました。サブスクの契約リストなんかを作っておくと残された人の労力が軽減されますね。ちなみに、IDやパスワードが分からない場合でも、ログイン前の画面に「ID・パスワードを忘れたとき」の案内や、電話やメールで「故人のサブスク解約を希望している」旨伝え、解約へと進む事ができます。事業者が応じない場合は、最寄りの消費生活センターや弁護士に相談して、事業者への交渉や法的な請求も視野に入れて検討します。
2026.07.25
コメント(0)
-
年金の手取り?どれくらい引かれる?
年金の手取りが額面からどれくらい減っちゃうのか、気になりますよね。今回は、公的年金のみの場合を前提に、代表的なものを簡単にお話したいと思います。 年金受給者の年金から差し引かれるものは、大きく税金と社会保険料があります。税金は所得税と復興特別所得税で、年金の収入から公的年金等控除を引いた額に対して課税され、一定額以下なら源泉徴収自体がされないこともあります。住民税は前年の所得に応じて市区町村が計算し、多くの人は年金からの特別徴収として天引きされます。社会保険料としては、介護保険料、国民健康保険料または後期高齢者医療保険料が年金から特別徴収されることが多いです。合計でどの程度かは、年金額や自治体、世帯構成によってかなり差がありますが、目安としては年金収入の10~20%程度が税金と社会保険料で差し引かれるケースが多いとされています。より正確には、市区町村の保険料額や国税庁の計算表を使って試算すると良いですね。 さて今回は、年金の手取りについてお話しました。何十年も働いて、ようやく年金生活っていっても、現状年金だけでは暮らせない事が多い上に税金・社会保険料まで取られるんですよね~。選挙大事ですね。ちなみに、年金も基礎控除や配偶者控除などを確定申告や年金の扶養親族等申告書の提出によって反映させることで、所得税と住民税を軽くできる事があります。何にせよ「知る」事が重要ですね~。
2026.07.20
コメント(0)
-
年金の受取口座、どこにする?
いずれ受取る事になる年金ですが、いざ受取るとなると受取口座を決めなければなりません。今回は、FPとして、年金の受取口座をどこにすれば良いかについて簡単にお話したいと思います。 まず、ゆうちょ銀行ですが、全国どこでも使いやすく、支店網が非常に広いことから、引っ越しがあっても同じ口座を使い続けやすいのが強みです。メガバンクは都市部での利便性が高く、ATMやサービスが充実しているうえ、他の取引とまとめると手数料優遇などのメリットも出やすくなります。地銀や信用金庫などの地域金融機関は、その地方ではATMが多く、窓口での相談のしやすさや、年金受取客向けの金利優遇やプレゼントなど地元密着の特典が魅力です。一方、ネット銀行は店舗がなく、主にスマホやパソコンでの取引になりますが、手数料や金利面で有利なことが多いのが特徴です。日本年金機構は一定のインターネット専業銀行も年金の振込先として認めており、条件を満たせばネット銀行も選択肢になります。 さて、今回は、年金の受取口座についてお話しました。基本、ご自身の居住地にATMが多くあるなど利便性を考慮して決める事になると思います。ちなみに、「ネット銀行は破綻リスクが・・・」って方もおられると思いますが、信用格付けではメガバンクと同等かそれ以上の評価を受けているネット銀行もあります。さらに、万が一破綻しても、他の銀行同様に「預金保険制度」の対象であり、元本1,000万円とその利息までは保護されます。
2026.07.19
コメント(0)
-
年金の繰上げ?繰下げ?どうする?
まだまだ先の話だよって方もおられると思います。が、生きていればいずれ訪れます。考えておいても良いと思います。今回は、FPとして年金の繰上げ・繰下げについて簡単にお話したいと思います。 公的年金の繰上げ受給とは、本来65歳から受け取る老齢年金を60歳から64歳の間に前倒しして受給する制度です。早く受け取れるメリットがありますが、受給額は請求時期に応じて減額(0.4%/月)され、その減額率は生涯変わりません。一方、繰下げ受給は65歳以降に受給開始を遅らせる制度で、75歳まで繰り下げることができます。受給開始を遅らせるほど年金額は増額(0.7%/月)され、その増額率も生涯続きます。繰上げは早期の収入確保に役立つ一方、繰下げは長生きした場合に有利となるため、健康状態や就労状況、資産状況などを踏まえて選択することが重要です。 さて今回は、年金の繰上げ・繰下げについてお話しました。ハッキリ言ってどちらがお得かは寿命によります。なので、誰にも分かりません。が、その時の健康状態・貯蓄状況などで判断する事になると思います。ちなみに、老齢基礎年金と老齢厚生年金は別々に繰下げ受給を選択できます。ですので、どちらかを65歳から受給し、もう一方を70歳から、なんて事も可能です。繰上げ受給は両方いっぺんにしないとダメなルールとなっています。
2026.07.18
コメント(0)
-
コンビニで働く外国人、技能実習生?
コンビニで働いている外国人、よく見かけますよね?いったいどういう資格で入国しているのでしょうか?今回は、コンビニで働く外国人の入国資格について簡単にお話したいと思います。 本来、日本で働くには、働き方に制限のない「永住者」「日本人の配偶者等」「永住者の配偶者等」「定住者」といった在留資格を持つか、「就労ビザ」の取得が必要です。このうち、「就労ビザ」以外は、いわゆる身分系の在留資格で、職種や勤務時間の制限なく働けるのが特徴です。コンビニでレジや品出しなどの仕事をしている外国人は、多くの場合、留学生や家族滞在の人が入管で資格外活動許可を取っているケースです。そうすると、週28時間以内などの上限付きでコンビニアルバイトが可能です。実は技能実習生って、実習先以外での労働は違法となり、原則としてできないんです。あくまでも日本で技能を学んで母国に帰って活躍してもらうって建付けなので。 さて今回は、コンビニで働く外国人の入国資格についてお話しました。我々がよく見かける外国人は、多くの場合、留学生などで、技能実習生ではないんですね。ちなみに、技能実習の問題は、制度の建前と現実のギャップが大きい点に集約されます。表向きは「途上国への技能移転」を目的としながら、実態は人手不足の安価な労働力として使われているケースが多いためです。容易く安価な労働力を外国から入れるより、日本の若者の将来の為、人手不足の分野の給料を上げる事が、近い将来訪れる労働力余りの状態を避ける道だと思うんですけどね~。
2026.07.12
コメント(0)
-
特定技能?技能実習?違いは?
外国人の在留資格って色々あります。我々行政書士が入管手続きの申請取次をする事があります。今回は、よくニュースでも聞く「特定技能・技能実習」について簡単にお話したいと思います。 技能実習と特定技能1号・2号は、目的と在留のイメージがかなり違います。技能実習は、日本で技能を学び母国へ持ち帰る「国際協力」の制度で、本来は労働力確保が目的ではないとされています。最大5年の実習期間の中で段階的に技能を身につける位置づけで、家族帯同は認められず、入国前の技能試験も原則ありません。これに対して特定技能1号は、人手不足分野で一定の技能と日本語力を備えた外国人を即戦力として受け入れる就労目的の在留資格です。最大通算5年まで在留でき、技能試験と日本語試験が必要ですが、技能実習2号を良好に修了していれば試験が一部免除されます。特定技能2号は、さらに熟練した技能を持つ人材向けで、在留期間に上限がなく更新を続ければ長期在留が可能です。一定の条件で家族帯同も認められ、事実上、日本で腰を据えて働くための在留資格として位置づけられています。 さて今回は、外国人の在留資格のうち、特定技能と技能実習についてお話しました。技能実習は労働力確保が目的ではないとしていながら、実際はそれが目的となっていたため、特定技能の制度ができたんですね~。ちなみに、技能実習は1990年代から、特定技能は2019年にスタートした制度です。私個人的な意見としては、安い労働力を入れるよりも、その分野(例えば介護など)の給料を上げて、日本人のなり手を増やした方が良いと思ってます。AIで今後多くの職がなくなり、人余り状態になっても、一度入れた外国人は出ていきませんから。
2026.07.11
コメント(0)
-
国債を返済するルール?日本だけ?
国の借金、国債の償還(返済)ルールがあるってご存知でしょうか?今回は、FPとして日本の国債償還ルールについて簡単にお話したいと思います。 日本の国債(建設国債と特例国債)は、借換債も含めて全体として60年で償還し終えるという「60年償還ルール」を法律と運用で明示しています。これは本来、道路や橋などインフラの耐用年数から導かれた考え方で、毎年おおよそ60分の1ずつ償還財源を積み立て、不足分は剰余金などで補う仕組みになっています。実務上は満期ごとに多くが借り換えられていますが、長期的には60年かけて返済していく枠組みを明示しているんですね~。こういった国債の償還ルールを持っている国は、日本以外にありません。アメリカ・イギリス・ドイツなど他国は、国債残高を長期にわたり維持しつつ利払いをきちんと行うことが中心で、満期が来た元本は新たな国債を発行して借り換える運用が基本だからです。 さて今回は、日本の国債償還ルールについてお話しました。日本以外の他国は、国債を「完済」する前提はないんですね~。個人の借金とは性質が違いますから。ちなみに、メディアがよく使う「赤字国債」って国債はありません。正確には「特例国債」です。なんとなく悪い事の様に印象操作するために作り出された造語です。
2026.07.05
コメント(0)
-
日本は借金大国?本当?
よくメディア(オールドメディア)では、日本は借金大国だぁなどと言われています。はたして本当でしょうか?今回は、FPとして日本の債務について簡単にお話したいと思います。 日本の公的債務は対GDP比で世界最高水準であり、一般政府ベースで約240%前後と主要国の中でも突出しています。その意味で「債務の多さ」だけを見れば確かに厳しい状態です。一方で、日本は長年にわたり世界最大の対外純資産国であり、海外に保有する資産から見れば「世界全体に対しては債権国」です。国内だけを見ると、政府の巨額債務の多くは日本銀行や国内金融機関、家計が保有しており、国全体のバランスシートでは「政府の負債=民間の金融資産」という面があります。つまり借金大国どころか、海外に多くの資産を持つ資産国家って事なんですね~。 さて今回は、日本の借金についてお話しました。日本の借金=政府の借金であり、日本国民にとっては金融資産なんですね~。よく「日本の借金を国民一人あたりにすると・・・」なんて無茶苦茶な理論を展開する番組などがありますが、騙されない様にしなくちゃですね。ちなみに、どこかの元首相が「財政状態はギリシャよりひどい」などと寝ぼけた事を言っていましたが、全くの間違いですね。日本の場合、ハードカレンシーである自国通貨「円」建ての債務であり、自分で発行できないユーロ建て債務のギリシャと比べるなど論外です。
2026.07.04
コメント(0)
-
相続と贈与?注意点は?
皆さん、相続税の調査で贈与とみなされず、相続税計算に含まれる事があるってご存知でしょうか?。せっかく「控除額ギリで相続税払わんでよかった~」って思ってて税務調査で相続財産が上乗せされっちゃたら困っちゃいますよね。今回は、相続が絡む贈与の注意点について簡単にお話したいと思います。 相続や生前の名義変更などが贈与とみなされず、相続税の計算に適切に反映されるようにするには、まず資金の拠出者と名義人を一致させることが重要です。親の資金で取得した不動産や預貯金を子名義にする場合は、単なる名義預金や名義株と判断されないよう、実際に誰が管理し利益を享受しているかを明確にし、通帳や契約書の保管状況も整理しておきます。また、死亡前数年以内の多額の贈与や不自然な価格での譲渡は、相続財産に持ち戻される可能性があるため、時価に近い対価の授受や借用書の作成、返済実績の記録により実質を裏付けることが大切です。相続時精算課税などの制度を利用する場合には、贈与時点で申告を行い、その後の相続税計算で適正に加算される前提で計画的に活用し、事前に税理士など専門家に相談しておくと、みなし贈与や加算対象と判定されるリスクを抑えやすくなります。 さて今回は、相続に絡む贈与の注意点についてお話しました。第三者が見ても適切な贈与となる様に、贈与の際、気を付けないといけませんね。ちなみに、相続発生(死亡)前7年以内の贈与分は相続税の課税価格に加算されます。現在は制度改正の段階的導入段階なので、令和8年12月31日までの死亡は従来通り3年分、令和9年1月1日から令和12年12月31日までは令和6年1月1日以後の贈与が対象、令和13年1月1日以後の死亡では完全に「前7年分」が対象となります。
2026.06.28
コメント(0)
-
贈与税の時効?いつ?
先日、相続税の時効について5年ないし7年と記事を書きました。今回は、贈与税の時効について簡単にお話したいと思います。 贈与税の時効は、贈与の翌年の申告期限の翌日から6年、悪質な隠蔽がある場合は7年経過で、国が贈与税を課す権利が消えるとされています。例えば、2020年中に父から現金の贈与を受けたのに申告しなかった場合、無申告だが隠蔽とまではいえないなら、起算点は2021年3月16日で、2027年3月15日までに税務署が更正決定しないと原則として時効が完成します。一方、名義預金のように贈与かどうか争いがあるケースでは、そもそも贈与の成立自体を否定されて時効が認められないことも多いです。また相続税の調査を通じて過去の贈与が発見されると、時効完成前なら贈与税と加算税・延滞税をまとめて請求される可能性があります。そのため、実務では「時効待ち」は危険とされ、申告漏れに気付いた段階で自主的に期限後申告を行うことが推奨されています。 さて今回は、贈与税の時効についてお話しました。相続税が5年(悪意あれば7年)に対し、贈与税は6年(悪意あれば7年)なんですね~。ちなみに、贈与税の時効は、相続や不動産と絡む場面でもよく問題になります。相続・不動産取引などの際には、時として専門家に相談し、適切に準備・対応すると安心ですね。
2026.06.27
コメント(0)
-
相続税の時効延長?2種類ある?
前回相続税の時効について記事を書きました。今回は、時効延長の種類について簡単にお話したいと思います。 相続税の時効が「延長される」と表現される場面は、厳密には二つに分けて考える必要があります。一つは、そもそもの時効期間が5年から7年に長くなる場合で、これは相続人に「偽りその他不正の行為」があるときです。具体的には、名義預金や海外口座を故意に隠す、架空債務を計上するなど、税務署をだます目的で行われた隠蔽や仮装が典型例とされます。このような場合には、法定申告期限の翌日から7年間、税務署は相続税を賦課できるとされます。もう一つは、いったん進行している時効が途中で「更新」されてしまう事です。これは、納税者側の承認や税務署による督促・差押えなどがあり、これらがあると、その時点から改めて新しい時効期間が走ることになります。例えば、相続から数年後に税務調査を受けて修正申告書を提出し税額を認めると、それが承認と評価されて時効が更新され、その後さらに数年間は徴収が可能となる仕組みです。 さて今回は、時効の延長の種類についてお話しました。故意に相続税を逃れる行為や、法的な事項の更新があった場合に時効が延長されるんですね~。ちなみに、「更新」の「納税者の承認」とは、税務署に対して「自分にその税金を払う義務があることを認める」趣旨の行為を指します。例えば、「この税金の支払いちょっと待って~」って言っちゃうと、そこから時効期間がスタートする事になります。
2026.06.21
コメント(0)
-
相続税の時効?いつまで?
ほとんどの方が経験するであろう相続。その時、相続税、気になりますよね?今回は、相続税の時効について簡単にお話したいと思います。 相続税の時効は、いつまで税務署が「課税処分」や「徴収」をしてこられるかという期限のことで、原則は相続税の申告期限の翌日から5年、悪質なケースでは7年とされています。例えば、父が2020年1月1日に亡くなり、相続税の申告期限はその10か月後の2020年11月1日となります。この翌日から5年が通常の時効期間なので、悪意なく(知らなくて)一部の預金を申告漏れにしていた場合、税務署が更正できるのは概ね2025年11月頃までです。他方、相続税がかかると知りながら意図的に無申告にしていたような悪質な場合には、時効は7年となり、2027年11月頃までさかのぼって課税され得ます。もっとも、税務署は金融機関照会などでかなり早い段階から把握するため、実務上「時効待ちで逃げ切る」ことは非常に困難であり、気づいた段階で自主的に申告・修正した方が加算税などのペナルティも軽くなる傾向があります。 さて今回は、相続税の時効についてお話しました。「あ、忘れてた」って場合は5年で、「払わんもんね~」って場合は7年なんですね~。ちなみに、相続税の追徴課税は一律の「何%」ではなく、過少申告加算税10~15%・無申告加算税5~20%・重加算税35~40%程度に、延滞税(年7.3%または14.6%上限)が本税に上乗せされる仕組みです。恐ろしいですね。。。
2026.06.20
コメント(0)
-
2027年NISA、注意点は?
前回2027年NISAについてお話しました。今回はその注意点について簡単にお話したいと思います。 投資初心者が増える2027年以降は、今以上に「仕組みの理解」が大事になってきます。こどもNISAは0〜17歳でも年間60万円、合計600万円まで非課税で長期投資できるため、早くから複利を活かせるのが無茶苦茶大きなメリットです。ただし、投資である以上、元本割れリスクは避けられず、教育資金など必要時期が決まっているお金を投じると、相場次第で取り崩し時に損失を抱える可能性があります。余剰資金で長期運用(10年以上)が基本ですね。また、親や祖父母が資金を出す場合は贈与税や名義預金の扱いに注意が必要で、年間110万円の基礎控除を超える贈与の有無も含めてトータルで管理しなければなりません。さらに、新NISA同様、損失が他口座と損益通算できない点や、枠の再利用に限度がある点も押さえておく必要があります。制度のメリットは大きいものの、家計全体のバランスと税金を意識しながら使うことが2027年以降のNISA活用の注意点です。 さて今回は、2027年NISAの注意点についてお話しました。お子さんへの資金提供も法的には贈与となる為、税金を意識しないといけませんし、少なくとも10年以上は使わない資金での運用が基本ですね。ちなみに、現在の普通預金金利は、上がったといっても0.254%です。年利7%でインデックス投資を年間60万円(5万円/月)で10年積立て、30年後の残高は、普通預金約638万円に対して、インデックス投資は約3,208万円となります。知識と時間を味方につけると強いですね。
2026.06.14
コメント(0)
-
2027年NISAが変わる?どうなると?
皆さんご存知の通り、老後は年金だけでまかなう時代は終わりました。できるだけ早い年齢から投資をしないと苦しくなっちゃいますよね。そこでNISAを上手く使いたいところですが、そのNISA、来年2027年改正されます。今回は、FPとして2027年NISAがどう変わるかについて簡単にお話したいと思います。 NISAの制度は2024年に恒久化されましたが、2027年1月からは「こどもNISA」の創設という形でさらに拡充される予定です。現行のつみたて投資枠は18歳以上が対象ですが、2027年以降は年齢要件が事実上なくなり、0〜17歳でも利用できるようになります。この場合、子ども名義で使える年間投資枠は60万円、非課税で保有できる上限は600万円とされています。一方で、18歳以上の大人については、現在のつみたて投資枠120万円と成長投資枠240万円、非課税保有限度額1800万円という枠組みがそのまま維持される方向です。詳細な商品ラインナップや手続きは今後の政省令で詰められる見込みですが、家族ぐるみで長期の非課税運用をしやすくするのが2027年の大きな変更点だと考えておくと理解しやすいです。 さて今回は2027年NISA改正についてお話しました。現在18歳以上のNISAの年齢制限がなくなるんですね~。ちなみに、冒頭お話した通り、早い年齢から始めると複利の効果で大きなメリットがあります。が、それ以上に、お子さん本人に投資の知識と経験を積ませる良い機会となります。この機に投資について親子で勉強してみる事をお勧めします。
2026.06.13
コメント(0)
-
申請しないともらえない給付金?
年金生活を送られている方、もしくはご家族などおられますでしょうか?今回は、FPとして、申請しないともらえない給付金について簡単にお話したいと思います。 年金生活者支援給付金は、公的年金などを受給している人のうち、所得が一定基準以下の人の生活を支援するために国が支給する給付金です。種類は主に三つあります。まず「老齢年金生活者支援給付金」は、65歳以上で老齢基礎年金を受給し、世帯全員が市町村民税非課税であることなど、一定の所得要件を満たす人が対象です。次に「障害年金生活者支援給付金」は、障害基礎年金を受給しており、前年の所得が基準額以下の人に支給されます。さらに「遺族年金生活者支援給付金」は、遺族基礎年金を受給し、所得要件を満たす人が対象です。いずれも年金に上乗せして支給される制度で、受給には要件の確認や手続きが必要となります。生活の安定を図ることを目的とした支援制度として2019年より設けられています。 さて、今回は申請しないともらえない「年金生活者支援給付金」についてお話しました。今年2026年より給付額が少し増えています。月数千円の給付金ですが、塵も積もればマウンテン。もったいないので申請しましょう。ちなみに、対象者には原則として日本年金機構から案内が送られます。が、対象者全員ではない(所得状況の変化や年金受給開始時期などによる)ため、確認する事をお勧めします。
2026.06.07
コメント(0)
-
自動車税って二重課税?ホント?
先週、自動車税について記事を書きました。その際チラッと触れた自動車税の二重課税について簡単にお話したいと思います。 自動車税が「二重課税」と指摘されるのは、自動車の購入や維持、利用の各段階で様々な税金が課されるためです。特に、ガソリン価格に含まれるガソリン税(揮発油税等)に、さらに消費税が課される「タックス・オン・タックス」の状態や、車両購入時に消費税を支払った上で、更に車検のタイミングで自動車重量税を課され、毎年自動車税を納めることに負担感が指摘されます。しかし、法的には二重課税にはあたらないとされています。なぜなら、各税金は課税目的や対象が異なると解釈されているからです。例えば、自動車税は「自動車を所有すること」に、消費税は「モノやサービスの消費」に課されるため、別個の税金と見なされるのです。このように、法律上の整理と国民が感じる税負担感との間には大きな隔たりがあり、長年にわたり議論の的となっています。 さて今回は、自動車税の二重課税についてお話しました。現在は法解釈で、二重課税ではないとされていますが、どうにもスッキリしませんよね。政治で何とかなる問題ですので、皆さん選挙に行きましょう。ちなみに、自動車以外の二重課税としては、酒税・たばこ税・揮発油税、石油石炭税、石油ガス税などがあげられます。これらは、更に消費税が上乗せされるからです。やれやれ。
2026.06.06
コメント(0)
-
本日は「世界禁煙デー」
本日5月31日は「世界禁煙デー」です。ご存知だったでしょうか?今回は、タバコについて簡単にお話したいと思います。 もうすでにご存知の事とは思いますが、喫煙は健康にさまざまな悪影響を及ぼします。たばこの煙にはニコチンやタール、一酸化炭素など多くの有害物質が含まれており、肺がんをはじめ、喉頭がんや食道がんなどの発症リスクを高めます。また、動脈硬化を進行させることで、心筋梗塞や脳卒中などの循環器疾患の原因にもなります。さらに、慢性閉塞性肺疾患(COPD)を引き起こし、せきや息切れが続くことがあります。喫煙者本人だけでなく、周囲の人が煙を吸い込む受動喫煙によっても健康被害が生じるため、家族や職場への影響も無視できません。加えて、たばこ代の継続的な負担や、歯の黄ばみ、口臭の原因になるなど生活面でのデメリットもあります。このように喫煙は健康面、経済面、社会面のいずれにも影響を及ぼす習慣といえます。 さて今回は、世界禁煙デーという事でタバコについてお話しました。以前にも何度か記事を書いていますが、タバコは吸ってから30分~1時間程度は呼気中の有害物質濃度が比較的高い事が知られています。また、呼気だけでなく衣服や髪などに付着した成分の影響はさらに長く続きます。身近にいる大事な人を有害物質から守る為にも、禁煙は必須ですね。ちなみに、タバコを1日1箱吸う人は、だいたい年間24万円くらい費用がかかっています。10年で240万円、20年で480万円、早めに止める事が重要ですね。
2026.05.31
コメント(0)
-
自動車税、払わんとどうなる?
もうすぐ納付期限の「自動車税納税通知書」、年に一回この時期に訪れる憂鬱な通知です。今回は、憂鬱だからって支払わないとどうなるかについて簡単にお話したいと思います。 自動車税は、毎年4月1日時点の自動車の所有者に対し、その自動車の総排気量に応じて課される地方税です。納付期限は原則として5月末(今年は5月31日が日曜の為、6月1日)ですが、この期限を過ぎると大きなデメリットが生じます。まず、納期限の翌日から延滞金が加算され、支払総額が増えてしまいます。滞納が続くと督促状が届き、それでも納付しない場合、給与や預金、さらには自動車自体が差し押さえられる可能性があります。また、最も身近なデメリットとして、納税証明書(現在はオンラインで照会可能)がないため車検を受けられなくなります。当然ですが、車検が切れれば公道を走行する事はできません。ヤバいですよね。 さて今回は、自動車税を支払わなかったらどうなるかについてお話しました。重量税とかも、こんなの二重課税じゃん!って怒りは分かりますが、法律で決まっています。皆さん選挙に行きましょう。ちなみに、現在の延滞金の利率は、1ヶ月以内は年2.4%ですが、それ以降は年8.7%と高くなっちゃいます。それまでに車検があると受けられませんし、早めに支払いましょう。
2026.05.30
コメント(0)
-
相続放棄による相続権の移動?どういう事?
前回、相続放棄はどんな人がするのかお話しました。今回は、その際指摘した注意点である相続権の移動について簡単にお話したいと思います。 相続人には法律で順位(子→親→兄弟姉妹)が定められており、相続放棄した人は「初めから相続人でなかった」と扱われます。このため、ある順位の相続人全員が放棄すると、相続の権利と義務(借金など)は次の順位の親族へと移ります。例えば、故人の子全員が借金を理由に相続放棄すると、次は故人の親が相続人となり、その親も放棄すれば故人の兄弟姉妹へと相続権が移動するのです。このように、相続放棄は自分一人の問題で終わりません。後にトラブルとならないよう、次に相続人になる可能性のある親族へ事前に連絡し、状況を説明しておくことが非常に重要です。 さて今回は、相続放棄による相続権の移動についてお話しました。ある順位(例えば子)の相続人全員が相続放棄した場合、次の順位(例えば親)に相続権が移動するんですね~。ちなみに、相続放棄は「相続を知った時から3か月以内」に家庭裁判所へ申述しなければなりません。何の準備も無く、自身の相続放棄により、次の順位の人に相続権が移動すると、受ける側は時間的余裕もなく、結構迷惑ですよね。相続放棄する際は、トラブルとならない様、次の順位の方への状況報告をお勧めします。
2026.05.24
コメント(0)
-
相続放棄ってどんな人がする?注意点は?
相続放棄って聞いた事あると思います。では、一体どんな人がするのかとその注意点について簡単にお話したいと思います。 相続放棄は、故人の遺産を調査した結果、預貯金や不動産といったプラスの財産よりも借金や保証債務などのマイナスの財産が明らかに多い「債務超過」の場合に検討するのが最も一般的です。また、借金がなくとも、管理が困難な遠方の空き家や山林のみが遺産で、固定資産税などの負担を避けたい場合や、他の相続人との関係が複雑で遺産分割協議に関わりたくないといった理由で選択されることもあります。ただし、相続放棄には注意が必要です。ご自身が相続の開始を知った時から3ヶ月以内に家庭裁判所へ申述する必要があり、一度受理されると原則として撤回できません。また、放棄前に故人の財産を一部でも処分してしまうと、相続を承認したとみなされ放棄できなくなる恐れがあります。 さて今回は、相続放棄をする人とその注意点についてお話しました。様々なケースで相続放棄を選択した方が良い人がいるので早めに専門家に相談する等の対策が良いかもですね。ちなみに、ご自身が放棄し、他に相続人がいない場合、相続権が次順位の親族へ移ってしまいます。なので、慎重な判断と適切な対策をすることが重要です。
2026.05.23
コメント(0)
-
相続放棄したら生命保険金とかどうなると?
相続放棄とは、遺産を一切相続しませんって言うものですよね。では、生命保険金はどうなるのでしょうか?今回は、相続放棄した時の生命保険金の受取りについて簡単にお話したいと思います。 結論から言うと、相続放棄をしても、生命保険金や死亡退職金は原則として受け取れます。これらは民法上の相続財産ではなく、受取人として指定された人の「固有の財産」とみなされるためです。例えば、故人に多額の借金があり相続放棄した場合でも、配偶者や子が受取人であれば、生活保障として保険金を受け取ることが可能です。ただし注意点として、生命保険の受取人が亡くなった本人(被相続人)に指定されている場合は、保険金が相続財産に含まれるため受け取れません。また、これらは相続税法上では「みなし相続財産」として扱われ、非課税枠を超えた分は相続税の課税対象となる可能性があることも覚えておく必要があります。 さて、今回は相続放棄した時の生命保険金の受取りについてお話しました。相続放棄しても生命保険金や死亡退職金は受け取れるんですね~。ちなみに、間違って保険金や退職金ではなく遺産を処分(使用)したりすると、相続放棄が無効となる恐れがあります。十分注意しましょう。
2026.05.17
コメント(0)
-
相続放棄した時の控除額、どうなる?
相続が発生すると相続人は、相続放棄する事ができます。でもでも、そうした場合、相続税の控除額ってどうなるのでしょうか?今回は、相続放棄した場合の相続税控除額について簡単にお話したいと思います。 結論から言うと、相続放棄をしても、相続税の基礎控除額は変わりません。基礎控除額は「3,000万円+600万円×法定相続人の数」で計算しますが、この「法定相続人の数」は、相続放棄がなかったものとして数えるためです。例えば、法定相続人が3名(配偶者、子A、子B)で、子Bが相続放棄したとします。実際に財産を相続するのは2人になりますが、基礎控除額の計算では法定相続人の数を3人として扱います。そのため、基礎控除額は「3,000万円+(600万円×3人)=4,800万円」となります。 さて今回は、相続放棄した場合の相続税控除額についてお話しました。相続放棄しても、相続税控除額の法定相続人にカウントされるんですね~。ちなみに、生命保険金の非課税枠の計算も同様です。なので、上記の法定相続人3人の場合、500万円×3人=1,500万円までの生命保険金は相続放棄したとて非課税となります。
2026.05.16
コメント(0)
-
生前の相続対策⑩ まとめ
生前の相続対策、10回目は1~9回の「まとめ」です。 生前の相続対策は、まず、ご自身の財産(預貯金、不動産、有価証券など)と負債をすべて書き出し、財産目録を作成します。同時に、戸籍上で誰が相続人になるのかを正確に確認することが第一歩です。次に、把握した財産を誰にどのように分けたいかという方針を決め、家族と事前に話し合うことで後のトラブルを防ぎます。方針が固まったら、その意思を法的に実現するため、遺言書の作成(できれば最も確実な公正証書遺言の作成)を進めましょう。これが「争族」対策の要です。加えて、相続税の負担が予想されるなら、年間110万円までの暦年贈与や、生命保険の非課税枠を活用して納税資金を準備することも有効な対策となります。 さて今回は、生前の相続対策のまとめについてお話しました。上記の他、状況によっては不動産への財産変換や家族信託などを検討してもいいかもしれません。ちなみに、生前贈与を行う際、正しい知識がないと税法上の不備を税務署から指摘される事があります。代表例が、「名義預金」です。親が勝手に子どもの口座にお金を積み立てていた場合、税務署から「実質は親の財産」とみなされ、死後に多額の相続税や追徴課税が科される事があります。正しい手順で行いましょう。
2026.05.10
コメント(0)
-
生前の相続対策⑨ 事業承継対策
生前の相続対策、9回目は事業承継対策です。 事業承継対策とは、会社の経営権や事業そのものを円滑に次世代へ引き継ぐための生前対策です。単なる財産の相続と異なり、経営の要である自社株式や事業用資産を後継者に計画的に移転させ、会社の安定経営を守ることを目的とします。この対策が特に有用なのは、中小企業のオーナー経営者や個人事業主です。会社の株式や事業用不動産が相続財産の大部分を占める場合、対策を怠ると、相続によって株式が分散し経営が不安定になったり、高額な相続税の支払いで事業継続が困難になったりする恐れがあります。そのため、親族や従業員など後継者を定め、会社の未来を守りたいと考える経営者にとって、不可欠な準備と言えるでしょう。 さて今回は、事業継承対策についてお話しました。個人事業主でも事業用の不動産などがあると対策が必須となってきます。残された人が困らない様に準備したいですね。ちなみに、会社の株式や事業用資産を特定の後継者に集中させると、他の兄弟など相続人から不満が出やすくなります。これは、遺産分割協議の難航や、深刻な親族間トラブルに発展する原因となります。早期から計画的に、専門家や親族と相談しながら準備する事をお勧めします。
2026.05.09
コメント(0)
-
生前の相続対策⑧ 養子縁組の活用
生前の相続対策、8回目は養子縁組の活用です。 養子縁組の活用は、法定相続人の数を人為的に増やすことで、相続税の負担を直接的に軽減する対策です。税法上、法定相続人が一人増えるごとに、相続税の基礎控除額が600万円、生命保険金や死亡退職金の非課税枠が500万円ずつ拡大します。また、財産を分ける人数が増えることで、累進課税の税率が低くなる効果も期待できます。この対策が特に有用なのは、子がいない、または一人だけなど法定相続人が少なく、基礎控除額が小さい方です。また、世代を一つ飛ばして孫に直接財産を承継させたい場合や、献身的に介護をしてくれた子の配偶者など、本来相続人ではない人に財産を確実に残したいと考える方にも活用されます。 さて今回は、養子縁組についてお話しました。孫に相続させたい場合など、養子とする事で法定相続人となる為、直接相続できるんですね。ちなみに、法定相続人が増えるって事は、他の相続人の遺留分に影響を与えます。なので、そのこと自体が争いの原因となり得るため、専門家や家族に相談するなど慎重な検討が必要です。
2026.05.06
コメント(0)
全373件 (373件中 1-50件目)