2017年02月の記事
全7件 (7件中 1-7件目)
1
-
経済チャート
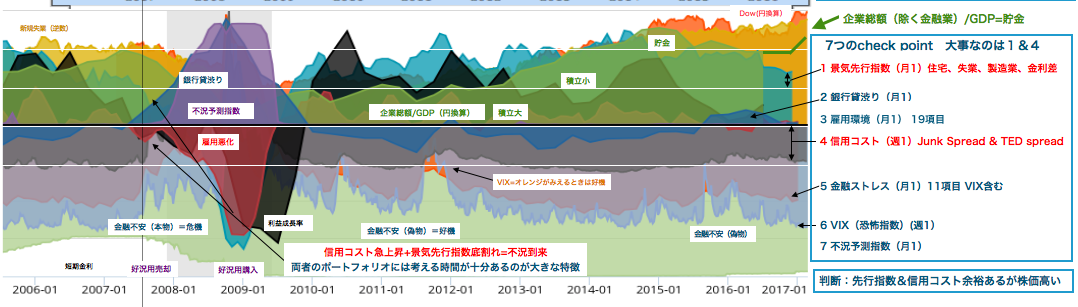
2005年くらいから、イチカイさん、春山さんにどれほど多くのことを学んだか、、、そのころは政治が経済に影響を与えているなんて思ってもいなかったレベルだった。まあ、この年まで経済とは無関係に近い人生だったしなあ、、研究と臨床ということで、この経済チャートがあれば、だいたいわかりそうだ。対象企業もこのくらいにしておこう。2005年から私のポートフォリオ(KO,DIS,PFE)バフェット太郎さんのポートフォリオと比較して見た(MOは分割されたので含んでいない)だいたい同じくらいのようだ。「過去10年世界最高ファンドマネージャーのタイトル保持者David Herro」と同じくらいロングオンリーの長期ホールドアマチュアとして両者の成績はこれ以上望むべくもない
Feb 26, 2017
コメント(0)
-
ハイイールド債のデフォルト率が上がっている
http://www.nomura-am.co.jp/market/weekly/weekly_high_yield.pdfハイイールド債のデフォルト率が上がっているのに、なんで利回りが低下してるのだろう、、、
Feb 25, 2017
コメント(0)
-
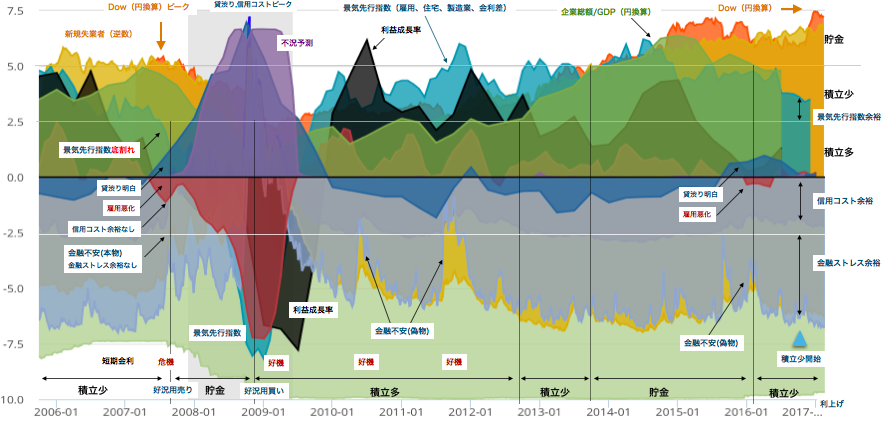
ということで、信用コストを加えたチャート完成
ということで、信用コストを加えたチャート完成信用コストはTED spreadとJunk債ー米国債のspreadのmixにした。TED spreadは低いので10倍にしておく金融ストレス指数はセントルイス連銀のを採用しているけど、これはカンサスシティー連銀と違いspread だけでなく、金利の絶対値を含んでいる欠点を補うため。じゃあなんでカンサスシティー連銀の金融ストレス指数をチャートに載せなかったかというとこっちは月1回なので、ちょっと判断が遅れるため、、、両方載せると、連銀チャートの最大に12要素までに引っかかるし、ほんとは逆イールドも表現したかったけど、これもあきらめたセントルイス連銀の金融ストレス指数を採用している真意は、コンドラチェフの大底が終わったと判断していることもある。これから30年続くインフレフェイズに入るなら、金利の絶対値を含んでいるセントルイス連銀の金融ストレス指数で考えるのが正しいということになる。なので、信用コストは保険の意味でうっすらと見えるようにした。
Feb 21, 2017
コメント(0)
-

ドル建てのダウは1月6日までがピークだったみたい
ドル建てのダウは1月6日までがピークだったみたいどこまでいくんですかねえ、、金融ストレスなし、新規失業者減少中
Feb 17, 2017
コメント(0)
-
輸入課徴金て
それにしても輸入課徴金てドル安ということなんだよなあニクソンの時も「課徴金」という名前に、庶民は喝采したけどな「超帝国主義国家アメリカの内幕」マイケル ハドソン当時、日本でのこの本の出版は米国政府によって妨害され、30年以上経てから出版された。10年くらい前に読んで面白かった。
Feb 5, 2017
コメント(0)
-
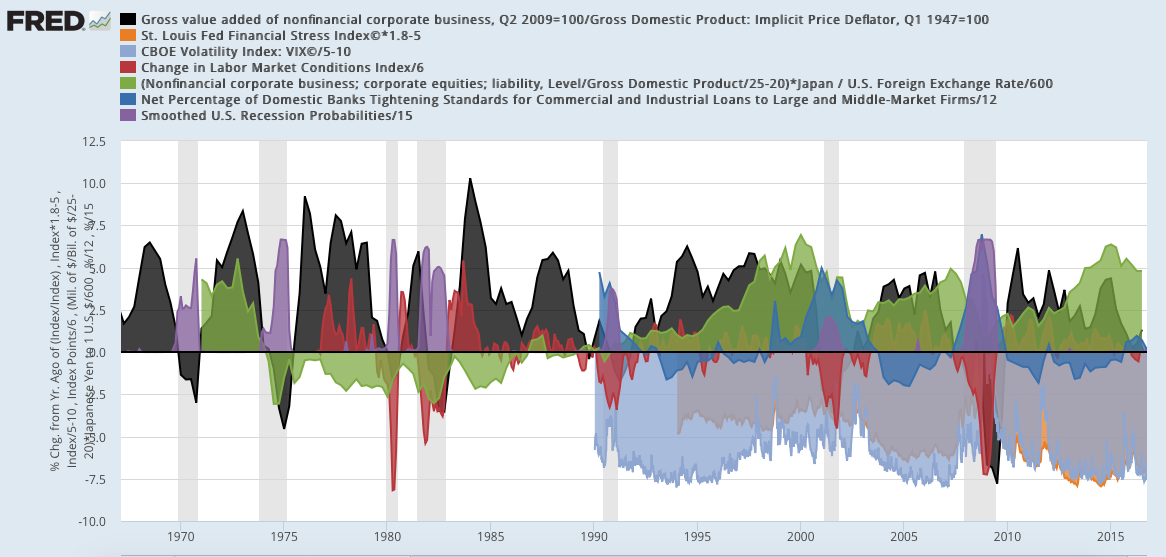
付加価値利益成長率と不況予測
付加価値利益成長率の対前年比(黒)と不況予測(紫)を見ておくと、長期的にも正確に不況が再現できている。もう少し短期でオレンジ部分を見ると、本当の金融不安と持ち直す偽の金融不安を区別できると思っています。
Feb 5, 2017
コメント(0)
-
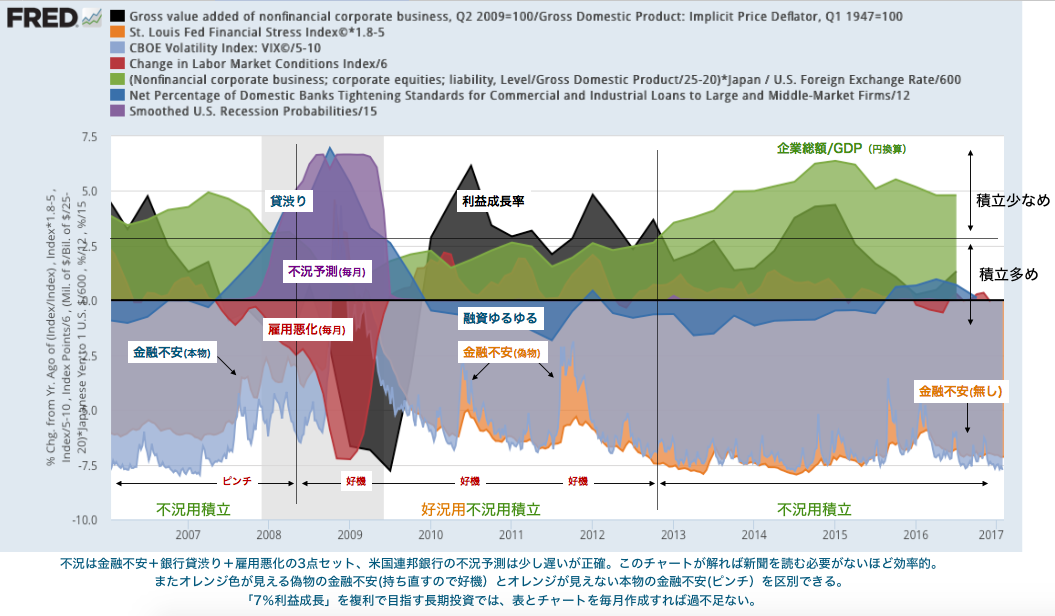
こんな感じで投資を考えてます。
こんな感じで投資を考えてます。毎年10月第3金曜日から11月第3金曜日までに購入する。短期投機はいざ知らず、長期投資では好況用を不況の時に仕入れる。食べ物ならPE<18,その他はPE<16くらい。長期投資とは連続増配企業への配当再投資による複利利益。「72の法則」の簡易複利計算でよい。(例)72÷7(利益成長率)=10 7%成長なら10年で利益が2倍になる。不況は金融不安+銀行貸渋り+雇用悪化の3点セット、米国連邦銀行の不況予測は少し遅いが正確。このチャートが解れば新聞を読む必要がないほど効率的。またオレンジ色が見える偽物の金融不安(持ち直すので好機)とオレンジが見えない本物の金融不安(ピンチ)を区別できる。 「7%利益成長」を複利で目指す長期投資では、表とチャートを毎月作成すれば過不足ない。
Feb 5, 2017
コメント(0)
全7件 (7件中 1-7件目)
1