



PR
カレンダー

老後資金や教育資金を
しっかり準備して・・
※おバカさんです。
自分の頭で考える生活設計。
発見したばかりの Q & A 記事を取り上げて、
コメントしています。
Q
お金の使い道でご意見を伺いたいです。
※お金の使い道・・ですか。
以下我が家の状況です。
家族構成:私(夫)33歳、妻32歳、子2歳、
もう1人子供が生まれる予定
〈年収〉 手取り520万
〈貯金〉 800万
〈借入〉 現在住宅ローン残高:2400万
変動金利:0.6%
※おバカさんです。
銀行に代わってリスクを取り続ける
おバカさんです。
変動金利で借金をしてはいけない。
〈保険や資産運用状況〉
①老後資金のため、企業型確定拠出年金に加入
※おバカさんです。
住宅ローン返済をしながら、
長期貯蓄でお金を塩漬けにしては
いけない。
②老後資金もしくは何かのために
貯蓄型ドル建終身保険に加入(払込済)
※とんでもない、おバカさんです。
次から次にリスクを背負い込む、
とんでもないおバカさん。
払い込んだお金で繰上返済した方が
はるかにお得でした。
③教育資金の準備として、
今年から積立NISAを私と妻合計年80万で加入
※おバカさんです。
すべてにおいて、すなおに業界の
思惑通りになってしまう、おバカさん。
その毎年の80万円で繰上返済した方が、
はるかにお得です。(当たり前)
住宅ローンの繰上返済に勝る
金融商品は存在しません。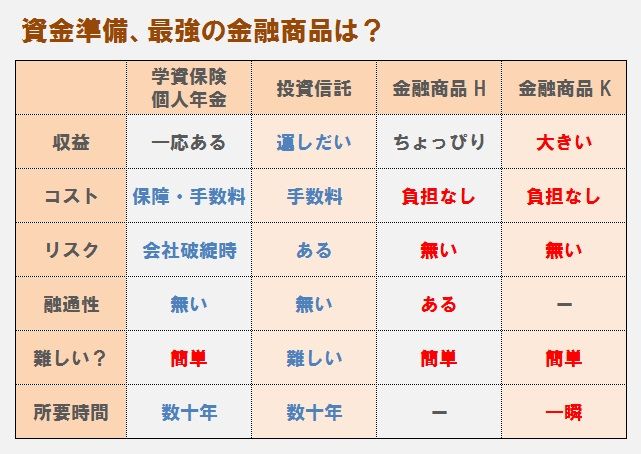
教育費の準備や、老後生活費の準備は、
「金融商品H」や「金融商品K」が良い。
銀行や保険屋さんは、決して奨めません。
彼らが儲かる金融商品ではないから。
ちなみに・・
「金融商品H」=「普通預金」
「金融商品K」=「繰上返済」 ・・です。
業界に流されることなく、生きていこう。
現在の収入で、今のところ生活には余裕がある状況です。
車も今年買ったばかりで、
何もなければ当分大きな出費はない予定です。
本題です。
5年後に住宅控除期間が切れます。
そのタイミングで繰り上げ返済すべきでしょうか。
※おバカさんです。
そのタイミングは遅すぎる。
(銀行にシミュレーションしてもらったら、
5年後に800万繰り上げ返済したら、
90万の利子がなくなるそうです。)
※銀行に言いなりになってはいけない。
ローン控除期間中に繰上返済した
方がお得なケースは普通にある。
銀行は利息収入を得たいから、
できるだけ繰上返済しないでほしい
と、思っている。(当たり前)
それとも資産運用するべきか
※おバカさんです。
ここまででも十分におバカですが、
さらに業界のカモになって、
おバカな人生の集大成を作る?
何か医療保険等に入っておくべきでしょうか。
※しょうこりもない・・おバカ。
みんな確実に損をするから、
(だから保険の仕組みが成り立つ)
医療保険に入ってはいけない。
資産運用や保険に加入するのであれば、
どういったものがオススメでしょうか?
※アホッ!! どうしようもないアホ。
こんな問いかけをすれば、
保険屋さん等が登場して、
おいしくいただかれてしまいます。
(当たり前)
今の自分なりの考えは、
5年後の住宅控除期間切れのタイミングで
※そこは、タイミングではない。
繰り上げ返済するために、
5年間で確実に増える保険に加入し、
少しでもお金を増やしておく。
※ ・・。 あきれて、言葉が出ない。
久しぶりの、典型的なバカさんです。
5年後にその保険を解約して、
繰り上げ返済をできるだけ多く行うのがいい
のかなぁって思っています。
※全編おバカさん、
褒めるところを探したけど、
全く見つからない・・おバカさんでした。
ご意見宜しくお願い致します。
※保険屋が登場してくるぞ・・。
A
住宅減税って、払った税金分が控除対象だから
年末調整してるなら、金額がわかるので
はやく、繰り上げすればそれだけらくになります
5年後より無理しない程度に、
繰り上げの方がいいかもしれません
※住宅ローン減税期間であっても、
積極的な繰上返済をした方が
お得なケースはある・・ものです。
使う予定があるものは、資産運用、投資は
やめましょう
※みんなが博打に参加すれば、
金融業界や保険業界が潤います。
1週間、2週間の短期定期などあります
A
よく考えて貯蓄をされていますね偉いですよ、
※この言い回し、いかにも業界人。
「偉いですよ」って、
相手は子供じゃないですよ。
まあ、いつも「おバカさん」を連発
している私が言うのも何ですが・・。
ただ、終身型医療保険は入っておいた方が良い
かと思います
※そんなバカな。
死ぬまでお金を払うのはやめよう。
何も無ければ掛け捨てですが、
リスクヘッジですので入るべきでしょう
※医療保険はリスクヘッジにならない。
逆に、確実に損をします。
10年更新型ではなく、今の若いうちに
終身型を掛けた方が良いと思います
※保険屋の営業トークです。
死ぬまでお金を払ってはいけない。
保険屋とは、早めに手を切ろう。
付き合えば付き合うほど、
自分のお金を減らしてしまう。
(だから保険屋が成り立っている)
ローン減税が無くなる時には
繰り上げ返済をした方が良いですね
※そこまで待つことはない。
早い時期から繰上返済したい。
今は金利が安いので、
5年で確実に増える保険は無いでしょう
※当たり前。
今入っている、イデコ、が減税にもなるので
ベストでしょう
※ぜんぜんベストではない。
業界の話を真に受けてはいけない。
資産運用はリスクのないものは無いので
お薦めでは有りません
※あらぁ・・ 勧めないの?
※積極的な繰上返済をしていいかどうか?
の判断をする場合は・・
・金利が高い
・返済期間が長い
・融資額が大きい
・・ほど、繰上返済を優先させた方がいい
という試算結果が得られました。
以下に貼り付けます。
具体的な条件下で試算してみたら、
どっちが得か?
・・の境い目が見えてきました。
返済期間35年、30年、25年、
金利1.3%、1.2%、1.1%、1.0%、
それぞれの場合の試算をしています。
お断わりしておきますが、
ここで言う金利は、変動金利は除きます。
そもそも、生活設計の観点から
変動金利ローンという選択はありえない。
銀行に代わってリスクを背負うおバカ行為。
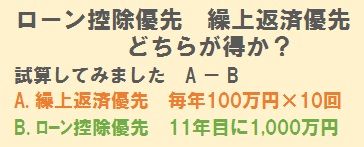
A:『繰上返済を優先した場合』
毎年100万円の繰上返済を10回
B:『ローン控除を優先』
控除期間は繰上返済せず、
11年目に1000万円を繰上返済
『 A - B 』の算数の結果を、
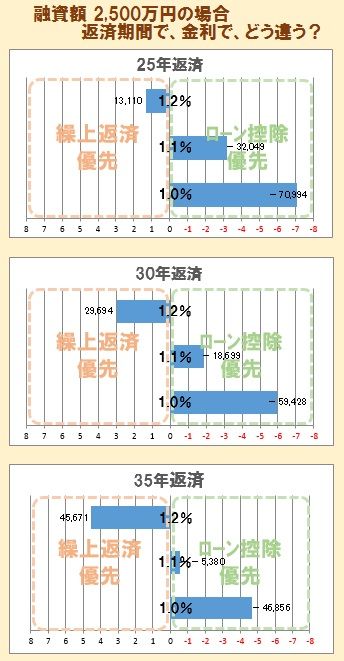
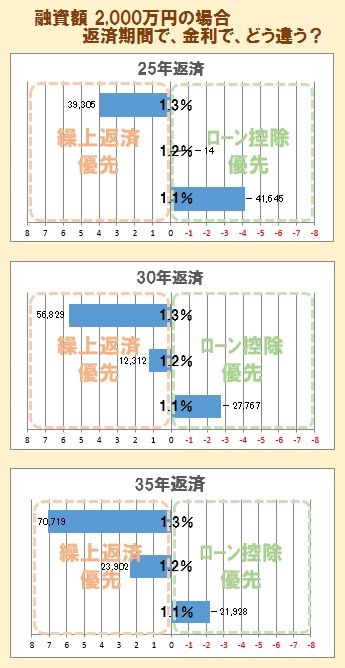
返済期間別、融資金利別にグラフ化しました。
融資額・返済期間・金利・・の、
それぞれで3通り、
計9通りの試算をしています。
試算結果が以下です。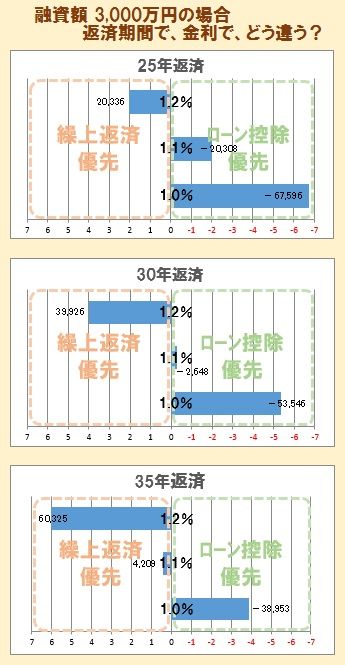
※金利に着目すると・・
金利1.1%が境い目のようです。
そこより高金利なら繰上返済優先、
同じく低金利ならローン控除優先、
がお得♪ということが分かります。
返済期間に着目すると・・
期間が短いほど、
ローン控除を優先した方がいい
ことが分かります。
※ ・・。
まあ、これでも境い目がどこか?
は、分かりますが・・
記事を書いている今、
気づきましたが、これはまずい。
金利設定の幅が上記2つとは
違っています。
改めて、1.0% 1.1% 1.2%の
試算をしてから再掲載します。
そうでないと、他の要因での傾向を
正確に捉えることができません。
金利の高低以外の、
融資額の大小での比較や
返済期間の長短での比較で、
具体的な傾向を示したいと思います。
上記グラフの計算根拠は以下です。
たとえば、
融資額3000万円・25年返済の場合で、
3種類の金利でどのような差が生じるか?
繰上返済とローン控除のどちらを優先したら
お得か?・・について、
以下のような計算をしています。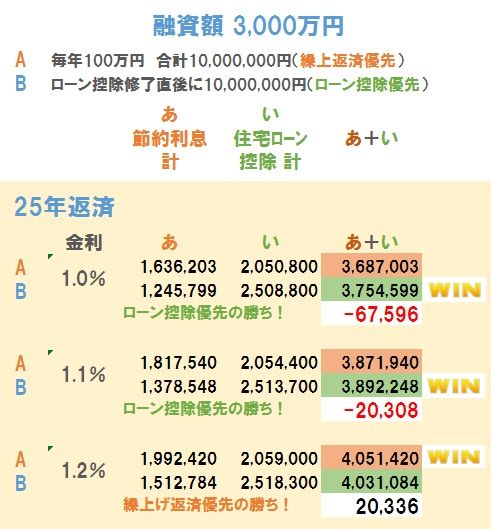
※融資額3000万円、25年返済の場合、
金利1.0%と1.1%の場合は
ローン控除を優先した方がお得♪
金利1.2%の場合は
繰上返済を優先した方がお得♪
・・ということが、分かります。
このように・・
融資額、返済期間、金利の3要素
それぞれ3種類・・計9つの場合で、
具体的に試算してみました。
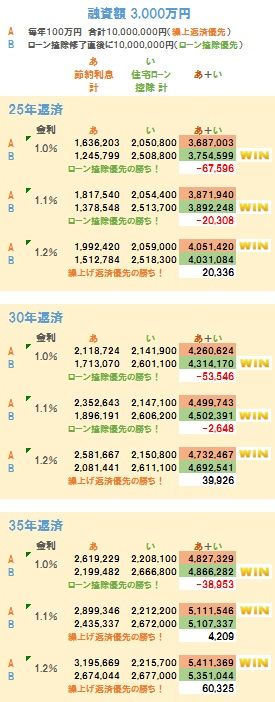
※融資額3000万円で固定。
金利と返済期間は3種類ずつ。
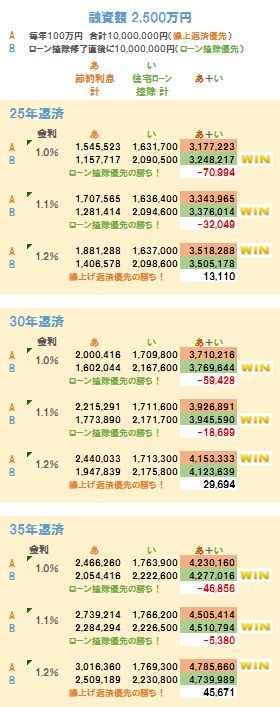
※融資額2500万円で固定。
金利と返済期間は3種類ずつ。
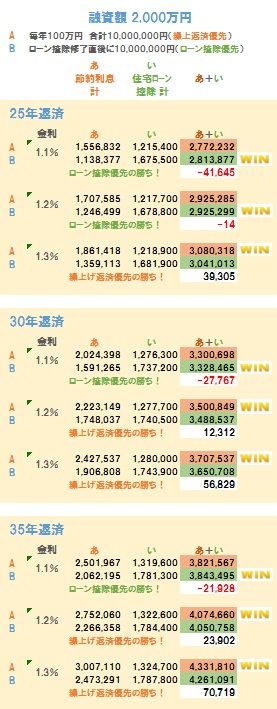
※融資額2000万円で固定。
金利と返済期間は3種類ずつ。
住宅ローンの繰上返済は、
ローン控除期間が終わってから
と、考える必要はないべ。
・・っと。
〇 商品販売をしない。
〇 しがらみを持たない。
誇りをもって、愚直に、
消費者側に立ち続けて18年目の
ファイナンシャル・プランナー事務所。
《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。
「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。
《 顧問会員希望? 》 「顧問会員って何?」で支援内容や
当事務所との関係を確認の上、右記へ
fpst@axel.ocn.ne.jp
メール顧問会員は、指定した月日のみに受付けます。

-
繰上返済より投資!これ常識! ですか? 2026/11/06
-
建売住宅購入 住宅ローン本審査待ちです 2026/10/30
-
団信は やはり手厚くつけておくべき? 2026/10/27


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
