2026
2025
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2006年09月の記事
全4件 (4件中 1-4件目)
1
-

第三十九回 ポートフォリオ運用の一般的な原則(1)-2
■「最適」という概念の使い道 この効用関数は、いわゆる「オプティマイザー」の目的関数の形をしている。オプティマイザーとは、最適化計算を行うプログラムの総称だが、株式ポートフォリオの運用の場合、具体的商品名としては、BARRA社の「BARRAモデル」や日立製作所の「Riskscope」など、ポートフォリオのリスクを計測できるソフトウェアに付随するプログラムで、インデックス・ファンドを作ったり(ごく簡単に出来る)、個々の銘柄に期待リターンを与えてリスクとリターンとを総合的に勘案してアクティブファンドを作ったりできるソフトウェアであり、プロのファンドマネジャーにとっては、必須と言えないまでも、有用なツールだ。特に、ある投資戦略の過去における効果を測定する際に、オプティマイザーを使って、過去の時点時点で最適なポートフォリオを作らせて、そのポートフォリオの振る舞いやパフォーマンスを見ることが一般的だ。 実務上、特に少額のポートフォリオを運用する個人投資家の場合、オプティマイザーを使うことは、たぶん必要ないが(リスク計測は出来る方がいいと思うが、今のところ、個人向けには、良いツールが提供されていない)、ポートフォリオ運用するにあたっては、一貫した基準のもとに考える事が重要だ。 ただし、オプティマイザーが便利な道具であるには違いはないが、そもそも前提としてのインプットの信頼性や、オプティマイザーの計算の信頼性まで含めて考えると、計算結果が必ずしもそのまま実用になるものではない。時に、プロの世界でも、自分という人間が条件を考えて入力したことも忘れて、オプティマイザーの計算結果を半ば「神格化」して、結果を人間の手で直してはいけないと考える「システム運用信者」がいるが、これはいささか滑稽だ。当たり前の話だが、曖昧なインプットを厳密に処理しても、曖昧なアウトプットしか得られない。要は、結果として出来上がるポートフォリオが、効用関数の観点から満足なものであるように努力することが肝心なのだ。 ところで、最適化の結果としてものごとを理解する思考・表現方法は、経済学の得意とする方法であると同時に、他人にものごとを伝えるコミュニケーションの形式として有力だ。特に後者の意味においてプロのファンドマネジャーは「最適」という概念を理解し、使いこなすべきだ。 例えば、年金を運用するファンドマネジャーが、顧客である年金基金に対して、自分が運用するポートフォリオの中の、ある銘柄の投資ウェイトを合理的に説明するためには(例えばトヨタ自動車を何%持っているか、理由と共に説明するには)リスクとリターンについて考えて、ポートフォリオ全体を最適化した結果として説明する以外に方法はない。 プロのファンドマネジャーの理解度とポートフォリオのコントロール能力をテストするには、具体的な銘柄のウェイトの決定理由を説明させれば、だいたいのレベルが分かる。 それぞれの変数の具体的な大きさや決め方は、後で説明するが、右辺の各項は本質的には予想値であり、最終的には、運用者の主観も交えて判断するべきものだ。リターンやリスクについて、判断抜きに客観的に正当化されるような「一般的かつ完全な決定方法」は存在しない。 もちろん、実際には全てを始めからファンドマネジャーが決めるわけではなく、例えばリスク拒否度やリスクの測り方は、通常は、原則として運用資金の委託者であるスポンサーが決める問題であり、現実的には、ファンドマネジャーはスポンサーがこうした問題について意思決定する際に、手伝いをする事になるだろう。 個人投資家は、たとえば、ポートフォリオの中で大きな塊になっている銘柄を部分的に売って、別の銘柄に入れ替えたときに、効用が改善するか否か、という形で、効用関数を捉えるといいだろう。或いは、年間の推定売買コストと株式ポートフォリオに対する期待リターンのバランスを考えてみる、というような反省材料にもなる。 ポートフォリオの銘柄数や、売買回転率、いわゆるリバランスの頻度と程度などを考える際には、背後に、この効用関数の考え方が出てくるので、一般的なフレームワークとして、頭に入れておいて欲しい。
2006年09月15日
-
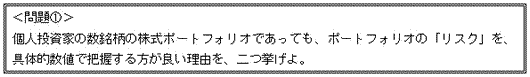
第三十九回 ポートフォリオ運用の一般的な原則(1)-1
個人投資家でも、機関投資家でも、通常は、単一の資産だけではなく、複数の資産に分散投資して資産を運用する。一般に、複数の資産に分散投資した状態全体を指して「ポートフォリオ」という言葉を使うが、ポートフォリオをどのように作り、且つ、動かしていくべきなのか、ということに関する、体系的で、且つ具体的な説明は少ない。 ポートフォリオというものがどういうもので、分散投資の原理やポートフォリオ理論とどんな関係があるかについては、ファイナンスの教科書で説明されていても、たとえば、何資産でポートフォリオを作るか、それぞれの資産の投資ウェイトはどうやって決めるか、買ったものをどのような時に売るか、といったことに対する説明を通常のテキストで見かけることは、まずない。 そこで、今回から、何回かに分けて、ポートフォリオ運用を行うための、一般的な原則について、なるべく体系的に説明する。 たとえば、株式ポートフォリオに適当な銘柄数のように、個人の小規模なポートフォリオと、機関投資家の大きなポートフォリオでは(両者の本質的なちがいは金額ばかりではないが)、答えがかなり異なるケースがある。しかし、この問題についても、両者にあって基本的な考え方は一緒だ。 以下、個人のケースと、機関投資家のケースの両方に目配りして、両者に通じる一般的な原則を述べるように努力する。個人投資家の読者にとって、機関投資家の運用で考慮しなければならない幾つかのポイントは、直接の関係がないと思われるかも知れないが、投資信託など、プロの運用を評価する際に役に立つ知識ともなるので、興味を持って、読んでいただきたい。 それぞれのトピックについて、冒頭に簡単な問題を出して、その後に説明の文章を続け、トピックの末尾に、冒頭の問題に対する解答例を添付する。 ポートフォリオの例としては、シリーズ全体を通じて、主として、株式のポートフォリオを例に説明するが、説明内容のほとんどは、アセット・アロケーション(資産配分)など、他の括りのポートフォリオについても共通にあてはまる。また、特に、ポートフォリオの単位で物事を考えることが出来る投資家を意識するので、投資家のことを「ファンドマネジャー」と称する(読者もファンドマネジャーである!)。 なお、実務家は自分の考えが不十分であることを棚に上げて、「理論は役に立たない」と短絡的に思い込みがちだし、研究者も現実の運用がどのように行われているのかを知らずに理論を語ることがある。しかし、これらは、共に、不適当だ。理屈で説明できないような運用行動は、少なくともプロの実務家の仕事にはなり得ないし、実務を説明できないファイナンス理論は、対象が現実のファイナンス(投資も含む金融全般)である以上、理論自体として不十分なのだ。 現実の運用をみると、残念ながら基本的な原則と合致しない、実務上の慣習に影響されていることがしばしばあり、これは、金額の大小を問わず、投資家にとっては得でない。 ■ポートフォリオの効用関数 ファンドマネジャーの狭義の仕事は、時々にあって、ポートフォリオの構成銘柄のウェイトを決定することだ。もちろん、この決定にあたってはリターンとリスクの両面を考慮する。これは、ファンドマネジャー個人の好みや運用スタイルの違いに関わらず共通だ。 さて、ファンドを作る上で考慮しなければならないファクターは複数あるが、基本となるファクターに関して、意思決定を行うための一般的な原則を考えておくと便利だ。 ファンドマネジャーの仕事は、利用可能な情報を用いて、次に示す関数(「効用関数」と称する事が一般的なので、以下「効用関数」)を最大化するようにポートフォリオの構成資産のウェイトを決定し、これを現実のポートフォリオに実現することだと定式化できる。 ファンドマネジャーは効用関数を最大化するように意思決定を行うが、ここで肝心なのは、これは「事前の情報」を用いて最善の意思決定をしようとしているだけであって、投資の結果そのものを問題にしていないことだ。ファンドマネジャーの仕事は「事前のベスト」(に対応するポートフォリオ)を、継続的に作ることだ。もちろん、「事後的な結果」が好ましいに越したことはないが、「事前」と「事後」の間には、不可避的に運が介在する(だから「運用」というのかも知れない?)。ファンドマネジャーにできることは、「事前のベスト」を作ることまでだと考えて、その点に集中することが重要だ。 ポートフォリオに関する意思決定は、株式のファンドに限らず、全て上記の効用関数の観点から整理することが出来る。資産の運用について考える際には、落書き用のメモのどこかに取りあえずこの式を書いてみる事をお勧めする。具体的な意志決定がこの関数のどの部分にどのように影響するかを考えると、作業の見通しが良くなるからだ。 先の効用関数は、投資に関する効用関数としては最もポピュラーで単純な形のものだ。効用関数は、個々の投資家によって異なって構わないものなので、必ずしも上記の形で表せるとは限らないが、実務的にはこのような形で考えておけば十分だろう。 上記の効用関数はポートフォリオに関する価値判断を全て期待リターンの単位に集約したものと考える事が出来るので、ポートフォリオの「修正期待リターン」だと考えると分かりやすい。ここでの最大の工夫は、リスクをリターンに換算し直している事だ。リスクの悪影響は、通常、分散値で測ったリスクで考える。上記のリスク拒否度はこれをリターンに換算する際の係数と解釈することが出来る。 リスク拒否度は、これに反比例する定数を用いて「リスク許容度」という形で扱われることもあり、例えば、先の式でλ=1/2aとして、この「a」をリスク許容度と称するような形もある。λとaは反比例する定数であり、効用関数としての扱いは同じだ。形として、こちらの方がより単純なので、「リスク拒否度」と表現することにする。なお、売買コストについても、これをどれだけの期間で償却すると考えるかという調整を行って、それぞれの項の単位を年率のリターンに揃える。たとえば、売買一往復のコストをポートフォリオ金額の1%とするとき、年間の売買回転率が200%なら、年間のリターンへのダメージは2%であり、効用関数上の売買コストは2%だ。<補足> この効用関数では、リスクのペナルティーを分散に比例する形で表現しる。いずれにせよ近似的なものだが、こうした形の妥当性について、直感的には、リターンが期待値の上下に対象に正規分布していると考え、且つ資産の限界効用が逓減する(たとえば、1億円が2億円になる1億円の効用の方が、100億円が101億円になる際の1億円の効用よりも大きい)と考えると、将来の富の値は期待値の上下半々にぶれるとしても、同じ幅なら下ブレの方が、効用に与える影響は大きいし、ブレ幅が大きくなるほど、その差は拡大する。従って、標準偏差で測ったリスクの拡大とともに、効用は標準偏差に比例する以上に減少するので、例えば二次関数で近似するのがいいと考えることができる(指数関数などでも記述できるが、二次関数の方が簡単であり、実務上も一般的だ)。 資産額に関する効用が本当にどの程度逓減するかという問題は難しい問題だが、より心理的な説明としては、プロスペクト理論に従うと、資産額の期待値を参照点と考えたときに、これを下回ることの不効用は、逆に同額上回った場合の効用よりもかなり大きいことが、富の限界効用が低減すると考えることの、サポート材料になる。
2006年09月15日
-
第三十八回 株式投資はギャンブルなのか?(2)
■長期投資と短期トレーディング さて、本題である株式投資に戻って、株式投資が「投資」だとすると、「投機」と比べた場合、共に結果が不確実でいわゆるリスクはあるけれども、投資の場合は、時間の経過と共にプラスの収益が期待できるという点に特徴があります。繰り返しになりますが、株式投資は、生産活動に資本を提供しており、その見返りが期待できるので、100投資したものが、1年後には、105とか、110とかになることが期待できる「プラスの期待収益率のあるギャンブル」なのです。 仮に「100投資して、1年後に110」と考えると、半年後には105、2年後には120などと期待値を考えることが出来ます。特に、長い期間投資する場合、たとえば2年後には、120ではなく、121といった具合に、複利運用の効果を期待することも出来ます。ちなみに、複利の効果は、単なる算術的な事実であって、それだから長期運用が「有利」なのだ、という根拠にはなりませんが、長期運用の結果、資産が「意外に大きくなる」ということは、覚えておく価値があります。 ここで、問題なのは、たとえば、「デイ・トレーディング」と呼ばれるような、短期の株式取引にも、「投機」と比較した場合の「投資」のメリットがあるのか、ということです。これは、原理を考えるとよくお分かり頂けると思いますが、「厳密にはあるはずだが、現実にはほとんどない」が正解です。 たとえば、トヨタ自動車がいかに高収益企業でも、利益を稼ぐための時間を与えてくれないと、株式の価値を増やすことは出来ません。「厳密に」というのは、たとえば同じ日の朝9時から午後3時の間にも、厳密には、利益を稼いでいるはずだが、という程度の意味であって、現実的には、限りになくゼロに近いと考えるべきでしょうし、さすがに近年の株式売買手数料が安いといっても、この時間内に反対売買するのでは、期待収益が売買コストに負ける公算が大きいでしょう。 つまり、短期の株式取引にあっては、「投資」の側面はごく小さく、本来は殆ど同じ投資価値でありながら、株価だけが変動して、Aさんが買ったのと同じ株を売ったBさんの、どちらかが儲かって、どちらかが損をする、というゼロサム・ゲームの色彩が強まります。つまり、短期トレードの損益の多くは、経済的な性質としては「投機」から発生しているということができます。 株式投資の基本は長期投資だ、というようなことがよく言われますが、このように考えると、大体の事情が飲み込めるのではないでしょうか。お金を与えて、時間を掛けることで、投資先企業に株式の価値を増やして貰うことを味方につける、ということが、長期投資の要諦です。 ただし、投資の理論の観点では、投資期間が長期になると、それと共に投資家が負担するリスクは大きくなるのであり、長期投資では、それに見合った収益が期待できるということに過ぎないのであって、長期投資の方が短期投資よりも『有利だ』ということは簡単には言えません。また、もちろん、一定の期間、自分のお金を自分で使えないのですから、そのことのコストも考えなければなりません。 株式を長期に保有することの明確なメリットは、実は、保有期間当たりの売買手数料を薄めることが出来るという、一時的なコストの希釈効果だけです。仮に、片道で、売買代金の0.5%の手数料コストが掛かるとすると、保有期間が1年間の場合、手数料による投資収益率のマイナス効果は1%ですが、保有期間を10年に延ばすと、年率では0.1%に縮めることが出来ます。 金融機関など、手数料を顧客から取る側の立場から提供される投資教育では、長期投資の真のメリットが実は一時的な手数料の希釈効果にあるのだとは、教えてくれないようですが、これは真実です。しかし、現実には、困ったことに、いわゆる投資教育では、この正しい効果の方ではなく、「長期投資でリスクが縮小する」という嘘の方が教えられることが多いようです。 ■「短期」であることのメリット また、長期投資のメリットとして、「経済や企業のことは、短期的にはブレがあって予測が難しいけれども、長期的な流れは確実に見ることが出来るから、長期の方が予測が当たる」と考える人が時々いるようなのですが、これも正しくありません。殆どの場合、より将来のことの方が、より不確実で、予測が難しくなります。 株式投資に最も深く関係するのは、企業収益の予想でしょうが、ある程度の具体性と確信を持って特定の企業の収益を、「予想」あるいは「予測」できるのは、せいぜい2年先くらいまでだと考えるべきです。3年以上先の収益は、「予測」というよりは、「想像」するものだという方が実感に近いでしょう。 それでは、長期の予想の方が当たりやすいように思えたり、投資信託などのファンドマネジャーが「中長期的な投資を行う」ことを強調したりするのは、どういった理由なのでしょうか。 たぶん、直接的な理由は、短期の予想の方が「外れ」が目立つからでしょう。 人間の脳は非常に柔軟に出来ているので(皮肉ではなく、真実です)、長期の予想の場合、時間の経過と共に過去の不都合な予想は印象が薄らいで来ますし、当たりの予想は、印象が強化されます。しかし、短期の場合には、なかなか、そうは行きません。 たとえば、これは私の経験でもありますが、ファンドマネジャーの仕事をしていると、日本の景気についても、「良くなる」と思うこともあれば、「悪くなる」と思うこともあり、短期間にもいろいろな印象を持ちますし、それらはしばしば入れ替わります。ところが、それから、しばらく時間が経過すると、景気は、実際に、どちらかの方向に変化している訳ですが、何故という理由も含めて、「(やっぱり)×××だから、○○○だろうと私が思っていた通りになった」という印象を、自分では持ちやすいものです。 また、これはファンドマネジャーの職業上の秘密に属するかも知れませんが、「長期投資なので(長い目で見てください)」という台詞は、予測が外れたり、結果が悪かったりした時に、第一に使うべき、この職業の「言い訳の定番」なのです。この台詞を、発言の意図に忠実な別の日本語に言い換えると、「(長期投資なの)だから、短期の結果で責めないで下さいよ」ということになります。プロは、将来の自分の言い訳を通りやすくするために、「投資は長期だ」ということを、あらかじめ強調しがちなのです。 ところで、損益の要因として「投機」が支配的である場合、時間の問題をどう考えたらいいのでしょうか。投機の利益は、他人と自分との間に見通しの違いがあって、自分の見通しの方が結果的に優れていた場合に発生するものだと考えられます。要は、単なる幸運を除くと、自分が、他人の多くが持っていない有効な情報を持っている場合に儲かるということですが、こうした情報は、他人に伝わって、彼らの行動に影響を与え、株価の動きに反映されるまでに時間が掛かります。また、株価は、通常、たった一つだけの情報で形成される訳ではありません。株価には、複数の要因が影響します。 たとえば、ある会社が非常に有望な新製品を近い将来発表するという情報は、プラスの追加的な収益をもたらしそうな好材料ですが、この情報が株式市場の他の参加者に知られる前に、株価にとってはネガティブな別の情報が発生することがあります(たとえば、別の製品での失敗とか、経営者の不祥事とか)。こうした場合、理想を言えば、自分が株式を買ってしまった後は、「買い」の根拠になった情報が、なるべく早く他の市場参加者に知れ渡って、余計な情報が邪魔をしないうちに、株価が上がり、自分が利益を確定できることが望ましいわけです。 つまり、しかるべき根拠のある場合に限りますが、「投機」は短期間に決着がつく方が良いのです。反対に、「投資」の有利性を実現するためには、時間が掛かります。そして、現実の株式投資には、投資の要素もあれば、投機の要素もあります。 自分がある株式を買う根拠が、他人が知らない有益な情報なり判断なりを自分が持っているという判断にあるとするなら、余計な情報が影響しない短期で決着を付けようと考えるべきでしょうし、投資先の企業の収益に期待して資本を提供しているという意味で投資しようとするなら、心の中で「長期投資、長期投資」と唱えるべきです。前者では、時間は敵ですが、後者では時間が強い味方です。 また、純粋に資金の効率を考えると、同じ儲けなら、短期で儲かる方がいいに決まっています。賭けようとするチャンスが、短期のものである、ということについて、罪悪感を感じる必要はありません。 簡単ではないかも知れませんが、自分が、やろうとしていることが、「投資」なのか「投機」なのか、意味的にはどういった比率で、どんな行動をしようとしているのかを、よく考えてみましょう。 なお、「投機」というと、悪いことのように思われるかも知れませんが、これは、「投資」のように時間を味方に付けることが出来ないというだけであって、自分の行為としても、社会的な行為としても、決して悪いことではありません。たとえば、投機を英語で言うと「スペキュレーション(speculation)」ですが、スペキュレイト(speculate)とい動詞は、「熟考して判断を下す(そして、賭ける)」といった、ある意味では、人間の精神の最も高級な活動を表す言葉です。また、「投機」を行う人がいることによって、株式市場には流動性がもたらされて、「投資」もより円滑に行うことが出来ます。また、為替市場や、商品先物市場のような、本質的には投機の市場でも、取引を通じて、リスクを移転できることは、最終的に経済の生産活動の役に立っています。よく、為替レートが大きく変動した場合に、財務大臣などが、非難のニュアンスを込めて「投機的な動きが見られる」とか「投機的な動きには、断固とした措置を取る(≒介入する)」といったコメントを吐くことが多いのですが、取引がルールに則っていてフェアである限り、「投機だから悪い」というようなことは、いささかも言えません。確かに、一般的な構造として「投機」は「投資」よりも不利ですが、その不利は、投機に参加している本人が負うのであって、他人が負うのではありません。「投機は悪い」というのは、一言で言うなら「余計なお世話」です。ついでに言えば、投機よりも面白いものが、世の中に、そうたくさんあるものではありません。つまらない批判は気にせずに、自分なりのペースで楽しむのが得策です。 もっとも、繰り返しになりますが、時間の経過と共に、運用資産額の期待値が成長する「投資」は、ゼロサム・ゲーム的な収益しか期待できない「投機」よりも有利なのです。そして、個人個人の意思決定としては、「有利だから株式に投資する」ということであり、それ以上でも以下でもあり得ません。 以上
2006年09月01日
-
第三十八回 株式投資はギャンブルなのか?(1)
■株式投資はギャンブルである! 株式投資は、世のため人のために行うものではなくて、自分のために行うものです。そして、株式投資は立派な「ギャンブル」です。株式投資をすると、儲けることも、損をすることもあり、この損得の幅は、たいていの場合、実感として、小さくありません。少なくとも、失敗すると、大損する可能性がある、という意味では、一種の「ギャンブル」に参加するのだ、というくらいに考えて、株式投資に取り組むことが望ましいと思います。 また、株式投資は、少なくとも、技量に差のある相手と行う勝負事(例えば、違法ですが、賭け麻雀など)よりも、先の結果が読めないギャンブルだ、ということも心に留めておきましょう。練習すると上達し、上達すると勝率が上がる、というような単純な世界ではありません。 有名なファンドマネジャーである、ウォーレン・バフェットやピーター・リンチのような人たちでも、運の良い素人の運用成績には全く敵わない。そんなことが起こるのが、株式投資の世界です。ゴルフのようなスポーツでは、たいていの場合、ベテランは初心者よりもスコアが良いわけですが、株式投資の場合、ベテランが初心者に能書きを垂れることが出来るところまでは同じでも、初心者の方が運用成績(運用業界では単に「パフォーマンス」ということが多いようです)が良いことがしばしばある特殊な世界です。 ■払い戻し率がプラスのギャンブル しかし、株式投資が、一般のギャンブルと異なるのは、一般のギャンブルが、平均的には胴元(「どうもと」。ギャンブルの主催者側のこと)の手数料分だけ損をするように出来ている一方、株式投資では、たとえば1年間株式を持っていると、平均的なケースの期待値では、たとえば100の投資額が105になったり110になったりするという点です。つまり、株式投資は、プラスの期待収益率を持ったギャンブルだと言えるのです。 たとえば、競馬を考えてみると、日本の中央競馬会の場合、ポピュラーな連勝式の馬券では控除率が25%なので、100買った馬券は、平均75が払戻金として返ってきます。競馬の場合は、賭け金の25%を主催者が取って、残りの75%を、馬券を買う客同士が取り合う形になっています。残り75%に関する限りは、ゼロサム・ゲーム(参加者の損得の合計がゼロになるゲーム)だといっていいでしょう。 ちなみに、連勝式ではなくて単勝式・複勝式の馬券は、控除率が20%なので、一見有利に見えますが、たとえば、厳密に計算した払戻金の額が10円未満の端数を持つ場合には、払戻金(勝ち馬投票券100円に対して表示される)は、端数を切り捨てて計算される決まりなので(例えば129円が120円になってしまう)、オッズ(払い戻し倍率)の低い馬券を買う場合には、単勝式・複勝式の方が不利になる場合があります。随分細かなことを気にするものだ、と思われるかも知れませんが、株式投資も含めて、この種の損得のあるゲームでは、僅かな払い戻し率の差が決定的に重要なので、細かな損得に対する感性は大切にして下さい。それだけで勝てるというものではありませんが、1%の差があれば差を感じるという人よりも、0.2%の差でも感じることが出来て、気になる!という人の方が、明らかに株式投資に向いています。 さて、株式投資の払い戻し率が平均的にプラスになるのは、株式投資が生産活動に対する資本の提供だからです。 たとえば、トヨタ自動車の株価が6000円で、予想される一株利益が400円だとしましょう。PER(株価収益率)は15倍です。個別には、成長率など勘案しなければならない要素がたくさんありますが、PERは、株式に投資する上では「低い方が良い」のが一応の原則です。現在の日本企業なら、15倍までなら「安い」、20倍を超えると「やや高い」、25倍を超えると「かなり高い」と思うくらいでいいでしょう。 さて、この状況は、今、6000円投資して、トヨタ自動車の株を持つと、物事が順調に行くと、1年後には、株主のために、トヨタ自動車が400円稼いでいてくれる、ということです。6000円に対する400円は、約6.67%(小数第3位四捨五入)ですから、仮にこれが全部株主に配当されて、また1年前と同じように株価が評価されているとすると、トヨタ自動車の株式に投じたお金を100とすると、1年後には106.67の価値が戻ってくる(配当にかかる税金などを別とすると)、ということです。 もちろん、一株利益の400円は予想に過ぎませんし、トヨタ自動車の将来の業績に対する評価その他が変化すれば、6000円という株価も変化するので、1年後に必ずこうなる、という訳ではありませんが、「平均的には」こんな感じが予想できます。 ここで、株式会社の利益は、大まかにいえば、みな株主のものですから、この400円のEPSは配当してもしなくても、株主のものです。なお、厳密には、株式の配当には、通常20%(現在、上場株式の配当には10%の軽減税率が適用されているが)の税金が掛かります。また、株式投資にシビアに取り組むためには、売買の手数料も考える必要があります。しかし、1年後には、100がたとえば約106になる・・・、といった、株式投資が平均的にプラスの収益を生む構造はお分かり頂けるのではないでしょうか。 ■投資と投機の経済的性質のちがい 「投資」と「投機」という言葉は、人によって、いろいろな意味で使われます。読者は、株式に対してはどちらをイメージされるでしょうか。 たとえば、「投機」という言葉は、投じるお金に対して狙う儲けの額が大きい場合、短期で反対売買をして儲けようとする場合、或いは価格の変動率が大きい対象にお金を投じる場合などに、幾らか非難のニュアンスを込めて、使われることが多いようです。 しかし、筆者の思うに、「投資」と「投機」という言葉は、それぞれの背後にある経済的な性質のちがいによって使い分けるのが便利ではないでしょうか。たとえば株式投資は、先のトヨタ自動車の株式に投資する場合のように、投資対象先企業の生産活動に参加する資本の一部を持つということですから、「順調であれば」、時間の経過と共に、投資先企業が稼いでくれた利益がリターンとして積み上がります。 通常、株式を新たに発行する場合を除くと、株式を買ったお金が直接投資先の会社に入る訳ではありませんが、株式市場で取引されている株式を買うことは、誰かが投資していた資本を肩代わりするということなので、自分がその株式を持っている間は、企業に、生産活動のための資本を提供していると考えて間違いありません。 同様に、債券や不動産などの対象にお金を投じることも、「投資」だと考えていいでしょう。債券の場合、普通の債券だと、クーポンの利率が決まっていて、満期に元本が償還されるといったキャッシュフローが決まっていますが、元本・利息とも変動が少ないだけで、まったく不払いの可能性が無いわけではありません。また、不動産の場合は、賃貸に回すなど、これを活用することによるプラスの収益が、やはり「順調であれば」期待できます。 しかし、競馬や競輪、競艇、オートレースのようなギャンブルでは、賭け金から主催者の取り分を除いたお金を、参加者どうしが取り合うゼロサム・ゲームになっていますし、同様の構造が、外国為替や、商品先物取引のような世界にも存在します。 ちなみに、外国為替については、為替レートのリスクが、リスクに見合ったプラスの追加的リターンの得られるものではないことが、為替取引の経験がないと、なかなか分かりにくいもののようです。しかし、外国為替市場では、誰かが百万ドル相当の米ドルを買って・日本円を売るということは、別の誰かが、同額の日本円を買って米ドルを売るということであり、これらの両者は、同じ大きさのリスクを持っていますが、お互いの損得の合計はゼロであり、つまり、ゼロサム・ゲームの構造になっています。投資の入門書の多くや、場合によっては、専門家による資金運用関係の諮問委員会のようなものの結論でも、「外貨建て資産は為替リスクがある分、期待リターンが高い」といったことを書いていますが、これらは間違いです。「為替リスクは、プラスの追加的なリターンで報われる『投資のリスク』ではない」と覚えておいて下さい。また、ついでに申し上げておくと、外貨預金は、為替の手数料が高いこともあり、個人の資産運用手段としては、かなり割りが悪いと思われるので、ハッキリ言って、避ける方が良いでしょう(詳しくは、本シリーズの第三十一回「誤解が多い、為替リスクと期待リターンの関係」2006年5月19日をご参照下さい)。
2006年09月01日
全4件 (4件中 1-4件目)
1