2026
2025
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2006年10月の記事
全4件 (4件中 1-4件目)
1
-
第四十一回 ポートフォリオ運用の一般的な原則(3)-2
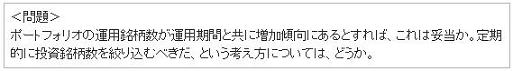
■銘柄数 次の問題を考えながら、以下の文章を読んでいただけると、問題点が分かりやすいだろう。 銘柄数については、多くの誤解と俗説がある。「銘柄数をどのように決めますか?」という質問で、ファンドマネジャーの運用理解をかなりの程度推しはかることができるくらいのものだ。一般原則と現実的な知恵については後回しにして、銘柄数に関する俗説の幾つかを取り上げてみよう。 第一の俗説は、「ファンドマネジャーが十分フォロー出来ないので、あまり多くの銘柄を持たない方が良い」というものだ。例えば30銘柄とか50銘柄とかいった具合に、ファンドマネジャーが自分に合う銘柄数を勝手に決めているケースが多い。そして、「なぜ30銘柄なのですか?」と質問しても要領を得た答えが返って来ずに、「フォローできない」という理由が述べられることが多い。 「フォロー」なるものが業績を指すつもりなのか、値動き等を指すつもりなのか、はっきりしないが、それが「十分」であるためには両方を指すにちがいない。だが、改めていうまでもなく、完璧なフォローは困難だ。少なくとも効果に於いて十分な銘柄のフォローをすることは極めて難しく、この場合の現実的な対応は、銘柄数の絞り込みではなくてむしろ分散投資であるべきだろう。「銘柄数を絞った運用」と言う言葉の響きは「無駄の排除」や「潔さ」(?)に通ずるところがあり、もっともらしく聞こえることがあるが、実際は、ファンドマネジャーの客観性の欠如や、幼稚な自己主張の結果であることが多い。 「銘柄数を増やすと(100銘柄くらいから言われることが多い)、ほとんどインデックス・ファンドと違わない」という俗説も根強い。こう言う人は、第一に、銘柄数が多くてもアクティブ・リスクが大きいファンドの運用方法が何通りもある事を知らないのだろうが、運用会社のトップや管理職(金融機関や証券会社などの親会社から転属してきた人材は、運用に詳しいわけではないことが多い)あるいは年金基金などのスポンサーがこうした俗説を信じているケースがままあり、結果としてファンドマネジャーに余計なリスクを強いる事がある。ポートフォリオ運用の大原則はあくまでも、意図しないリスク、余計なリスクを取らない事だ。たとえば、利益に対比した株価の割安、といった観点に着目して運用したい場合、時価総額の大小や業種の偏り、個別銘柄の出来不出来などに影響されないポートフォリオを作るためには、数百銘柄を要することがあるだろうし、この場合にも、TOPIXなどのベンチマークに対するアクティブ・リスクを大きく取ることは可能だ。 「効率的な運用を行うためには、時々保有銘柄の整理(絞り込み)を行う必要がある」というのも、運用会社の社内などで時々聞く話だが、俗説だ。ある運用会社では、こうした銘柄の整理を励行する標語として「筋肉質の運用」という標語があった。感じの出た表現ではあるが、これは感心しない。 例えば、ある投資銘柄がファンドマネジャーの望む通りに値上がりした、と考えると、この銘柄は、「割安な銘柄」→「普通の銘柄」→「割高な銘柄」という経路を辿ると考えられる。相対的な評価が劣化する過程で、先ず、当該投資銘柄のウェイトを下げる必要が生じるだろうが、いきなりゼロにする必要が生ずる訳ではない。例えば「普通の銘柄」となった状態では、アクティブ・リターンの稼得に貢献しなくとも、その銘柄はリスクの低減に役立つ可能性があり、また、現実には、銘柄の入れ替えには売買コストが掛かるので、別の銘柄と入れ替えるには、別の銘柄に売買コスト分以上の魅力(主に、期待リターン)があるのでなければならない。この辺りの事情は、銘柄の入れ替えその他の行動が、ポートフォリオの効用関数の三つの変数にどのような影響を与えているか、と考えると、良く分かる。 従って、運用期間の経過と共に、どちらかと言えば銘柄数が増える事が自然な変化だといえる。せっかく売買コストを掛けてファンドの中に入れた銘柄を、必要以上に入れ替える事は合理的ではないし、まして、銘柄数の削減自体を目的化することにも意味はない。(もちろん、顧客の要求やマーケティング上のイメージ作りといった、純粋に運用パフォーマンスのためではない理由が存在する可能性はあるが) 以上の三つの俗説の検討から、或いはファンドの効用関数から推測できる通り、一般論として、銘柄数は、特にその上限については、あらかじめ制限を設ける必要はないことが分かる。銘柄数は、静態的に考えただけでも、銘柄毎の期待リターン、リスク拒否度、ポートフォリオにおける各銘柄のリスク上の影響度合い、売買コストといった与件に従って、従属的に決まるものであり、動的にはこれらに情報や与件の変化が加わる。ファンドマネジャーに可能な「フォロー」という意味では、銘柄数が増えても十分なポートフォリオ全体の把握とコントロールが出来ることこそが重要である。 特に売買コストの掛かる現実の世界では、投資判断の材料となるデータの将来の変動についても、考慮する必要がある。この点も含めて、将来のデータの変動がポートフォリオに与える影響を低下させるためには、銘柄数を増やして変動の効果を分散させる事が現実的な対応策になる。従って、実践的な知恵としては、ある一時点のデータをもとに、例えばオプティマイザーが判断した銘柄数よりも、やや多めの銘柄数であっても構わないといえる。オプティマイザーを使う場合には、実際には個別銘柄の上限ウェイトを下げて、個別銘柄リスクの低減をはかる工夫が適当なこともある。分散投資は、予測の当たり外れに依存せずに、ファンドマネジャー自身の意図的な努力でポートフォリオを改善できる有効な手段である。 なお、機関投資家の運用で、銘柄数と売買コストのについて考えると、金額当たりの委託売買手数料は一単位の売買額が大きくなると小さくなるが、マーケット・インパクトに対する影響は逆であり、また、銘柄を分散しておいた方が将来のリバランス金額を節約できる可能性が大きくなる。銘柄数と売買コストの関係は単純には決まらない。 個人投資家の場合、少数の銘柄でも、リスクの絶対値を落とすことはできる。たとえば、東証一部上場の数銘柄で、TOPIXと同等程度のリスク(トータル・リスク)のポートフォリオを作ることは可能である。ただし、こうしたポートフォリオは、当然、個別の銘柄選択の当否の影響を強く受けるし、たとえば「割安」といった要素だけを強調したポートフォリオを作ることが難しい(業種の偏りなどの別のリスクが伴うことが多い)。 個人投資家の場合の現実的な知恵としては、追加投資する時に、保有している銘柄と同じ銘柄、同業種・同傾向の銘柄をなるべく避ける、といった要領で、やはり運用期間と共に(願わくは運用資産額の増価と共に)徐々に保有銘柄数を増やしてゆくことが望ましいだろう。
2006年10月20日
-
第四十一回 ポートフォリオ運用の一般的な原則(3)-1
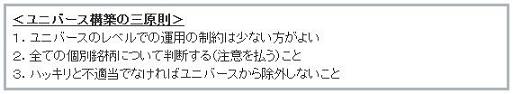
■ユニバース(組み入れ候補銘柄群)について 年金資産や投資信託などを運用する機関投資家の場合、ポートフォリオの組み入れ対象を、たとえば「東証一部上場銘柄」とか、その中から一定の条件に該当する倒産リスクの高い銘柄を除外する、といった具合に、あらかじめ制限する場合がある。このポートフォリオの組み入れ候補となる銘柄群のことを、運用業界ではしばしば「ユニバース」あるいは「銘柄ユニバース」と称する。この範囲の中で、リサーチを行い、良ければポートフォリオに組み入れる、という考え方だ。また、いわゆるクオンツ運用(数量分析的な運用)の場合、ユニバースはコンピューターへの入力条件の一つとなり、この中から自動的に銘柄が選ばれて、ウェイト付けされることが多い。この際に、最適なポートフォリオを計算するプログラムのことを「オプティマイザー」と称する。 年金運用コンサルタントなどが、運用会社の運用プロセスに関してヒアリングを行う場合、先ず、ユニバースをどのように決めて、ここからどのように投資銘柄を絞り込み、更にどのようにウェイト付けするのか、という手順で質問することが一般的だ。ユニバースをどのように決めているか、ということは、運用プロセスを理解する第一歩になる。個人投資家の場合は、自分の運用を他人に説明する義務があるわけではないので、「ユニバース」を意識しないことが多いかも知れないが、投資信託の選択などでプロの運用を評価する際には、ポイントの一つになる。 それでは、実際に運用を行う場合に、ユニバースをどのように決めたらよいか。原則として考えておくべきことは、次の三点にまとめることが出来る。 理屈の上では、ユニバースは大きいほどいい、といえる。仮に、割高な銘柄や、流動性の低い銘柄をポートフォリオに入れたくないとしても、それは、マイナスの期待リターンや、大きな取引コストがあるから、ポートフォリオから除外されるという形で処理されるべきであり、ユニバースから除外する必要はない。ポートフォリオの効用関数を考えると分かるが、たとえば、流動性が低くて「取引コストが大きい」と入力されるような銘柄であっても、たとえば株価が下がったなどの事情で、期待リターンが大きく高まれば、ごく少額ポートフォリオに組み入れることが合理的になる場合がある。また、リスクのコントロールを考えると、除外しようとする銘柄それ自体が魅力的だという訳ではなくとも、他の魅力的な銘柄と組み合わせたときに、リスクを上手く抑えることが出来て、総合的に、ポートフォリオ全体の期待リターンを上げ、リスクを下げる方向に作用することがある。 一方、現実問題としては、特にクオンツ運用のような場合に、データやプログラムなどの信頼性も考えると、どんな銘柄でも組み入れて良いという割り切りが危険ないし不都合なことがあり得るので、ポートフォリオに組み入れたくない種類の銘柄を、あらかじめユニバースから除外しておいて、最適化計算を行うという考え方はある。ただし、この場合にも、ユニバースを小さく制限する際には、チャンスの可能性を狭めていることを意識すべきだ。 なお、細かい話だが、オプティマイザーのプログラムによっては、数段階に分けて銘柄数を絞り組むような計算をするものがあり、こうした場合に、ユニバースの大きさと、最終的に目標とするポートフォリオの銘柄数があまりにかけ離れていると、計算結果が思わしくない場合がある。このような場合は、ユニバースの段階で、銘柄数を絞り込むことを考える方がいい場合がある。 もちろん、いかなる運用スタイルを取るとしても、現在ポートフォリオに含まれている銘柄と、組み入れ候補銘柄の双方に及ぶ全ての銘柄についてできる限りの注意を払うことはファンドマネジャーの義務だ。原則論としては、ユニバースを決める際には、個々の銘柄すべてについてファンドマネジャーが判断して、組み入れの適否を個別に判断すべきである。どのような銘柄が不適当であるかは、最終的には、主観的な判断が必要な問題だが、たとえば、現実的には、制度やファンドの運用制約上買えない銘柄を除外した上で、さらに個々にチェックを行うことになる。 ここで挙げた三原則の3番目は、案外守られていないことが多い。よくあるケースは、例えば「無配は除外」とか「増益銘柄」とか、或いはある種のスクリーニングによって割高銘柄を除外する、といった条件をユニバースに付けるケースだ。例えば「連続増益」の銘柄のみ、とか「PERが割安ものだけ」といった条件をユニバースに付けると、一見好ましいように見えても、リターンの追求とリスクのコントロールの双方で非常に大きな制約となることが多い。 一般に、株式のリターンは「予想されていなかった変化」に非常によく反応するのであり、例えば、赤字会社の業績が急速に好転するような場合には、赤字会社を除外したり、無配会社を除外したりしていると、大きなチャンスを逃すことになる。未熟な運用機関が性急に自己の運用の特色を打ち出そうとする場合に、ユニバース・レベルで特色を出そうとすることがあるが、ポートフォリオの自由度に制約を加えることは、運用というゲームを戦う上でかなりの不利になるのでよく考えるべきだ。 他方、独自にリサーチしていない銘柄はユニバースに加えない、とする考え方も見受けられる。これは、ある意味では筋は通っているが、分散投資の機会が制約されるなど、現実的にはゲームを戦う上で大きな制約となることが多い。リサーチしていない銘柄を組み入れることは無責任だ、との立論はあり得るが、しかし、「手が回らない」という運用する側の都合にファンドの方が合わせられているのだとすると、運用者側が怠慢だ、ともいえる。突き詰めて考えると、全てのチャンスをリサーチしていない運用者の側の分が悪そうではある。 また、例えば、TOPIXがスポンサーから与えられたベンチマークである場合には、TOPIXの性質を十分に知るためには、東証一部の全銘柄を調査の対象としておくべきだという議論もある。 現実的には、重点的な調査の対象にする「調査ユニバース」やオプティマイザーにインプットする「ユニバース・ファイル」は、個々のファンドの運用目標を踏まえながら、ファンドマネージャーが絶えずメンテナンスして「ウナギ屋のタレ」のように育てていくべきものだといえる。 最終的には、ユニバースについては、個々の銘柄を判断せよ、ということと、むやみに制限しない方が良い、ということが原則となる。
2006年10月20日
-
第四十回 ポートフォリオ運用の一般的な原則(2)-2
■運用計画とベンチマーク 運用商品などの運用計画を考える場合に、ベンチマークで表すことができない運用計画はどこかに無理がある、ということが言える。 例えば「年率X%のリターンを絶対に実現したい」といった資産運用に関する希望は、X%がリスクフリー・レートを下回っていない限り、そのままの形ではベンチマークにすることができない。これは、もともとの希望に無理があるからだ。 また、セールスマンの運用商品に対する理解をチェックする手続きとしても、「この運用商品の運用を具体的なベンチマークで表すとどうなりますか?」と訊いてみるといいだろう。「いつどのような場合に、何が何%である状態が、おおむね標準の状態である」ということが具体的に説明できないセールスマンは、その運用商品の内容を、本当には分かっていないといっていい。 ■ファンドマネジャーにとっての実質的なベンチマーク フォーマルな運用の考え方としては、スポンサー(資金の委託者)がベンチマークを決めた場合には、ファンドマネジャーはそのベンチマークを尊重してポートフォリオを構築する必要がある。 ただし、現実の運用者の「実質的なベンチマーク」が必ずしもスポンサーの決めたベンチマークであるとは限らない。例えば、スポンサーの関心やマーケティングを考えた場合、ファンドマネジャーにとって真に実質的な目標はライバル達のパフォーマンスの平均であるかも知れない。この場合、ビジネス上の実質的なベンチマークは、ライバルの平均と思われるポートフォリオということになる。 たとえば、日本株のアクティブ運用では、長らく、電気関連の業種をベンチマークよりもオーバーウェイトすることを好むファンドマネジャーが多かった。こうした場合、アクティブファンドのファンドマネジャーにとって、スポンサーが与えたベンチマークはTOPIXであっても、TOPIXよりも何%か電気セクターをオーバーウェイトしたポートフォリオが、実質的なベンチマークだったといえる。 ■パッシブ運用とベンチマークの最近の問題 運用者の「腕」に特段の価値を認めない場合、また、運用コストをセーブし、且つ運用内容が分かりやすい運用という意味で、ベンチマークをそのまま模したパッシブ運用は、機関投資家、個人投資家の別を問わず、有力な運用選択肢だった。 上の文を、「だった」と過去形で書いたのは、最近、無視できない問題が持ち上がっているからだ。 日本株のパッシブ運用の場合、採用されるベンチマークは、TOPIXないし日経平均が多いが、これらの指数(指数の背後には、銘柄&ウェイトで表現される具体的なポートフォリオがある)の採用銘柄ないしウェイトが変更される際に、その入れ替えが、証券会社の自己勘定取引を中心とする市場参加者に利用されて、これらの指数をベンチマークとするパッシブ運用のファンドと、指数そのものが、かなり大きな偏りをもって損をする現象が一般化してきた。 この種の損で、最大のものは、2000年4月に行われた日経平均の銘柄入れ替えによって生じた、市場全体の動きとは無関係の、日経平均の下ブレ(控えめにみて当時の2千数百円程度)と、日経平均連動ファンドや日経平均に関して買い持ち(ロング・ポジション)の先物・オプションの保持者達の資金の10数%に及ぶ損失だった。 たとえば、銘柄入れ替えの場合、指数から除外される銘柄と新規採用される銘柄は、指数計算上は入れ替え日の終値で入れ替わることになるが、これを完全に模倣しようとするパッシブ・ファンドは、終値での売り買いを、あらかじめ分かっている、市場関係者に周知の株数で発注することになる(「大引け成り行き」で)。この発注は、そもそも事前に内容(銘柄・売り買い・株数)が読めている注文であり、しかも、証券会社に執行を任せる形で事前に(たとえば当日の後場中に)行われやすい。証券会社が、この顧客の注文を利用して儲けることは比較的容易なのである。この儲けは、パッシブ・ファンドの損であり、同時に指数値の下ブレといった形で表れる。すなわち、パッシブ・ファンド(この場合は「インデックス・ファンド」でもある)は、銘柄入れ替え又はウェイト変更で仕組み上損をするようにできていると現在言わざるを得ない。 筆者は、数年前までは、銘柄入れ替えが利用されがちな日経平均に連動するタイプには反対だったが、TOPIXに連動するパッシブ・ファンド(たとえばTOPIX連動のETF)であれば、退屈ではあっても、手数料が安くて無難な運用商品だ、と他人に勧めていた。しかし、昨年秋から、TOPIXは、浮動株基準で頻繁にウェイトの見直しが行われる指数になった。そのために、TOPIXでも、同種の損が発生しやすくなっており、ETF(上場型投資信託)も含めて(注:ETFには、「配当取り」といわれる別の不都合もある)、現在、日本株のインデックス・ファンドへの投資は、お勧めしにくい状態にある。 ■カスタマイズド・ベンチマーク 前記のように、日本株式の運用におけるTOPIXのように、特定のベンチマークが広く普及し、特にこれをターゲットにしたパッシブ運用資金が増えると、ベンチマークの性質を市場参加者に利用されるという問題が生ずることが分かった。 また、運用資金の委託者(スポンサー)がファンドマネジャーに対して、たとえばTOPIXよりも、運用の内容を詳細に指定したい場合(PERなどが割安な銘柄に重点を置くとか、割高或いは何らかの基準で倒産リスクが高い銘柄を除外するとか)、その指定の意図を反映させた状態で基準となる「普通の運用」を具体的なポートフォリオで表して、これをベンチマークとして与えるような、運用委託の方法が考えられる。 一般に知られた出来合いのベンチマークではなく、スポンサーの運用に関する判断を反映したベンチマークを与えるのだ。この場合のベンチマークを「カスタマイズド・ベンチマーク」と称することが多いが、カスタマイズド・ベンチマークを適切に使うことによって、スポンサーは、ファンドマネジャーを細かくコントロールすることができ、自分の意図を反映させることができる。 カスタマイズド・ベンチマークの利用は、スポンサー側のより高度な運用管理のための有力な手段だといえるし、運用会社の社内での運用プロセス設計にも有効な手段である。 ただし、適切なカスタマイズド・ベンチマークを作成することのできるだけのスキルがあるスポンサーが、なぜ外部のファンドマネジャーに運用を委託しなければならないのか、といういささか皮肉な問題も存在する。
2006年10月06日
-
第四十回 ポートフォリオ運用の一般的な原則(2)-1
■ベンチマークの役割 前回、ポートフォリオ運用を具体的に考えるためのフレームワークとして「効用関数」を考えたが、このフレームワークを実際に使う際に、最も重要なのが、「リスクをどのように測るか」という点であり、これは「リスクを何に対して測るか」という問題だ。その、「何に」がベンチマークだ、ということになる。 気の早い人のために、あらかじめ補足しておくと、「私は、絶対リターンを求めて運用しているので、ベンチマークなど関係ない」と言う運用者も、より大きなリターンを求め、且つ、より小さなリスクを求めている限り、実は、「現金」あるいは「リスク・フリー資産のポートフォリオ」をベンチマークにして運用している、という具合に解釈できる。あらゆる運用についていえることだが、ベンチマークを定義できないとしたら、単にその人は、運用の内容を理解していないということに過ぎない。 先ず、典型的な機関投資家の運用を例に、ベンチマークがどのような役割を果たしているかを見てみよう。ベンチマークには、大きく分けて、三つの機能がある。 先ず、ベンチマークは、運用の計画段階では、例えば株式に対する資産配分(アセットアロケーション)の比率を考えるために、株式市場全体のリターンに関する性質をベンチマークのリターンに関する分析に集約させる「情報集約機能」を持っている。分散投資された国内株式のポートフォリオが、どのくらいの大きさのリスクを持っているか、とか、国内債券や、外国株式など、他の資産分類(「アセット・クラス」と呼ぶ)とどのようなリターン上の相関関係を持っているか、ということを、分析するためには、例えばTOPIX(東証株価指数)のようなベンチマークのリターンデータを使って分析する。 この場合に、実際に運用者が持つ株式ポートフォリオと分析対象になるベンチマークとが、内容的にあまりに異なっていると、分析として役に立たないことが分かるだろう。したがって、ベンチマークは、実際に行われる運用からあまりかけ離れたものであっては用をなさない。また、たとえば、年金基金と年金の運用を任されるファンドマネジャーの関係であれば、ベンチマークは、両者が株式ポートフォリオについて、だいたいこんな感じだと理解しコミュニケートする上での情報の仲介機能も持っている。 投資信託にしても、年金の運用にしても、運用の内容を具体的に説明するためには、ベンチマークが必要だし、また、運用としてあるべき内容がきちんと分かっていれば、これを適切に表すベンチマークを作ることができる。 次に、運用の実行段階では、ベンチマークは、これに対してリスクを測ることによって、ポートフォリオを制御する、「リスク測定の基準点」の機能を持っている。この機能のおかげで、運用計画が有効に現実の運用に反映するし、また運用評価の際に、運用者のスキルとそれ以外の要因を分離するためにも役立つ。もちろん、運用評価の際には、ベンチマークと比較することが「フェア」であるといえる。 ファンドマネジャーの立場では、ベンチマークのパフォーマンスを上回ることができると思える何らかの情報なり判断を持っていなければ、自分が運用するポートフォリオをベンチマークに近づけることになる。 現実の年金運用の世界でも、大きな機関投資家どうしのポートフォリオは、アクティブ運用であっても、お互いにベンチマークに近づいており、運用の委託者が何をベンチマークに指定するかは、現実の運用に大きな影響を与えている。例えば、日記平均がベンチマークであれば、ファンドマネジャーは、アドバンテストや京セラのような株価が高くて日経平均に対する影響力の大きな株式を持ちたいと思うだろうし、TOPIXがベンチマークであれば、トヨタ自動車や三菱東京UFJホールディングスのような時価総額の大きな銘柄を自分が運用するポートフォリオに持たないことには、かなりの勇気がいる。 そして、ベンチマークは、運用パフォーマンスを測る際に、現実に運用されているポートフォリオの比較相手になる、「パフォーマンス評価の基準」の機能を持つ。例えば、株式で運用すると決められたポートフォリオを評価する際に、同じパフォーマンスを達成したのなら、株価全体が下がった時のパフォーマンスの方を、株価全体が上昇した時よりも高く評価することが自然だが、この際の比較の相手を、事前に決めておく方が、運用者にとってフェアだし、その比較の相手の決定によって、運用の委託者は、ファンドマネジャーにどのように運用して欲しいか、意図を伝えることができる。 パフォーマンスをあるベンチマークに対して測る、ということは、ベンチマークを選択し、与えた側と、ベンチマークを与えられた側で、運用の意思決定のどの部分について責任を負うか、運用に対する責任の線引きを行うということでもある。 例えば、資産配分レベルの責任を負う人は、資産クラス別のベンチマークをあらかじめウェイト付けした基準となるポートフォリオの配分に対して勝ち負けの責任を負えばいいし、そのポートフォリオの中で、国内株式を運用する人は、ベンチマークとして指定された、たとえばTOPIXに対する勝ち負けに関して責任を負う。或いは、国内株式の運用を複数のファンドマネジャーによって行う場合には、大型株・小型株、あるいはバリュー運用・グロース運用でベンチマークを変えて、資金を分割して、運用する、といった形で、責任を分けて分担することが可能だ。 運用会社や年金基金のような大きな資金を複数の人間・チームで運用する組織の場合、ベンチマークの使い方は、運用プロセスの設計・管理の上で決定的に重要だ。■ベンチマークの三条件 ベンチマークは、具体的なポートフォリオとして定義することが必要だが、以下の三つの性質を備えていなければならない。三つの性質は、いずれも、ファンドマネジャーの立場で考えると分かりやすい。 まず、ベンチマークは、どんな銘柄がどんなウェイトで保有されたポートフォリオなのかということが明らかな「透明性」が必要だ。採用銘柄が正確に分からなかったり、銘柄のウェイト付けが分からなかったりするようなベンチマークでは、ファンドマネジャーがこれを運用の基準にすることができない。 次に、ベンチマークのリターンを実際にほぼ再現できる「再現性」、が必要だ。たとえば、毎日構成銘柄が変わるようなものがベンチマークになると、現実のポートフォリオがこれを正確に追いかけることは不可能だ。また、現実には投資できない銘柄が含まれる場合も不都合である。 更に、リスク測定の基準点となって運用に大きな影響を及ぼすわけなので、ベンチマークは、それ自体がポートフォリオとして望ましい物である必要があり、いわば「規範性」を備えている必要もある。 こうした観点から、現実に用いられているベンチマークについて評価した場合、完全に条件を満たすベンチマークはなかなか無い。 なお、投資理論を中途半端にかじった、と思われるケースでは、「ベンチマーク」=「市場ポートフォリオ」≒「TOPIX」(日本では)といった決め方が「理論的である」、と信ずる向きがあるようだが、これは二重の間違いを犯している。 理論としてのCAPM(資本資産価格モデル)の前提条件が現実に全くあてはまっていない以上、市場ポートフォリオが望ましいポートフォリオとしての基準になる訳ではないし、また、CAPM理論が要求する市場ポートフォリオは、投資可能な全てのリスク資産を時価総額ウェイトで保有するものなので、単に東証一部上場の株式だけをリスク資産として包含するTOPIXはこれに該当しない。
2006年10月06日
全4件 (4件中 1-4件目)
1