2026
2025
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2006年12月の記事
全3件 (3件中 1-3件目)
1
-

第四十五回 ポートフォリオ運用の一般的な原則(6)-2
■ポートフォリオのメンテナンス 次の問題を考えてみて欲しい。 正解は、本来、リターンに関する情報と売買コストが正しく評価されていれば、情報の変化を反映する頻度が高いほど多くの有効な情報を取り込むことができるはずなので、間隔が空いて且つ硬直的な「3ヶ月リバランス」という行動ルールは最適ではないはずだ、ということだ。 ポートフォリオのリバランスの間隔に関する基本的な原則は、期待リターン、推定リスク、売買コストのそれぞれについて正しい数値を得ることができれば、リバランスの間隔を詰めるほど、新しい情報がポートフォリオに取り入れられて、ポートフォリオは改善するということだ。過去のポートフォリオのバック・テストでも、リバランシングの間隔を詰めた方がよい結果が出る場合が多い。 もちろん、コスト倒れにならないように、売買コストは十分保守的に見積もる必要があるが、理屈の上では、新しい情報を反映させるためにも、ポートフォリオのリスクのバランスを修正するためにも、ポートフォリオは絶えずメンテナンスするべきだ、ということになる。 ただし、実際に、日々時々刻々売買を行うべきだということではない。現実には、何らかの情報を時々刻々得るものの、売買コストをかけてもペイすると判断できるほどの、期待リターンないしリスクの推定値の変化をもたらす情報はなかなかない、ということだろう。 なお、運用期間が短期間か長期間か、ということは、売買回転率には、あまり関係ない。運用期間が短期であっても、頻繁な売買が非合理的になりやすい事情は同じである。運用を年度単位といった、短期間で考える場合に、頻繁に売買することが必要であるかのように思う人が、時にはプロの中にもいるが、これは正しくない。リターンの改善が十分期待できないのに、売買を重ねても仕方がない。他方、長期運用であっても、リターン改善のチャンスがあれば、ポートフォリオを動かすことを躊躇する理由はない。 日々のポートフォリオのチェックに関しては、ファンドマネジャーにより、運用スタイルにより色々な方法があるだろうが、日次単位でのポートフォリオの時価総額の変化を、幾つかの指数や比較対照のためのポートフォリオと比較してみて、運用しているポートフォリオのパフォーマンスの動きが納得できるものであればよし、という程度のチェックは、プロとしては最低限必要だろう。また、個人投資家の場合も、ポートフォリオの時価の変動の程度を把握するためにも、同様のチェック(たとえばポートフォリオとベンチマークの日次のリターンを比較する)ことが望ましい。 目標とするベンチマークや代表的な指数の他にも、例えば、同じ銘柄でウェイトが異なる(等金額、時価総額等)ポートフォリオや、代表的なアクティブ戦略を具体化した架空ポートフォリオを用意しておいて、それぞれのポートフォリオの価値の変動を観察すると、ポートフォリオの変調を把握する上でも、市場の状況を把握する上でも手間がかからず便利なことがある。 個々の銘柄に関連するニュースの全てや、まして日中の値動きまでをフォローする事はプロにとっても、手間の点で現実的ではないし、「完全なフォロー」というものは、口では言えても現実にはまず不可能なので、通常は最初から予定外の変動の影響を受けにくいポートフォリオを設計して(典型的には分散投資を徹底して)、ポートフォリオ全体の状態を把握しコントロールする事に注意を向けるべきだ。 また、現実の仕事のスタイルとして、日々の値動きや市場の噂などをリアルタイムで追いかけると、注意の方向が市場の後追いになりやすいという問題と、自分で生産する情報上の付加価値が少なくなりがちになるという問題を抱えることになりやすい。自分の情報・判断と他の市場参加者の情報・判断の「ギャップ」がアクティブ・リターンの源泉なのだが、ともすれば自分独自の情報収集と判断を行うことがおろそかになりがちなので、注意が必要だ。
2006年12月15日
-
第四十五回 ポートフォリオ運用の一般的な原則(6)-1
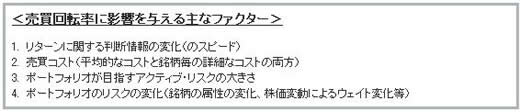
ポートフォリオ運用の原則シリーズも今回が最終回です。基本的には、プロのポートフォリオ運用を念頭に置いて書いてきたので、投資初心者の読者には分かりづらい部分もあったかと思いますが、株式市場は、プロもアマも買う株は同じものですし、同じものに投資すると、結果も同じ、という超平等な世界なので、プロと同様の基本を理解しておくことは無駄にならないと思います。また、同じ市場のライバルでもあるプロ投資家のものの考え方を知っておくことは、個人投資家にとっても、意味のあることでしょう。 シリーズ全体を通じて、疑問がある時に参照してみる、といった使い方をして頂けると幸いです。 最終回である今回は、ポートフォリオが持つ「リスクの内容」、ポートフォリオの「売買回転率」、そして、ポートフォリオのメンテナンスの方法についてご説明します。 ■リスクの内容 ファンドマネジャーが認識すべきリスクは、ベンチマークに対するアクティブ・リスクだが、これは、通常、リスク分析ツールでは「トラッキング・エラー」と称する数字として計測される。この数字が意図した範囲にコントロールされていることが重要だが、単にトラッキング・エラーの大きさだけでなく、そのトラッキング・エラーをもたらしているリスクの要因を認識する必要がある。いわば「リスクの質」が問題だ。 使用するリスク分析ツールによってリスクの分解の仕方が異なる場合があるが、例えば、同じ大きさのリスクでも、ベンチマークに対する感応度(β値)が1からずれることによって生じているリスク、投資対象企業の平均的な企業規模がベンチマークとずれることによって生じるリスク、銘柄の分散度合いによって生じているリスク、といった様々な要因によるリスクが考えられる。これらのリスクを適切に分析・集計することがリスク分析ツールの役割なので、ツールの精度も問題になるが、こうしたポートフォリオ分析ツールの使用を前提として、一般的な注意事項を二つ挙げておく。 先ず、ポートフォリオの運用方針とリスクの内容の整合性が重要だ。例えば、小型企業に重点を置いた成長株ファンドを運用するのであれば、組み入れ銘柄の企業規模が小型に偏ることによるリスクに対しては、他の一般的なファンドよりも許容的になる事ができるだろう。しかし、「割安」というファクターに重点を置いた、TOPIXがベンチマークのファンドのような場合、トラッキング・エラーで測られたリスクの大きさが許容範囲であっても、リスク要因分解上、小型株に偏ることが、アクティブ・リスク発生の主な原因になっている、というようなポートフォリオを持つことは不適当だろう。 ファンドマネジャーは、プロとして、絶えず「説明可能なリスク」を「意識して」取ることが必要だし、ポートフォリオ運用の一般的な原則として、理想的には、意図した内容のリスクだけを取る、という考え方が重要だ。 また機関投資家の運用を考えた場合は特に、個別銘柄の分散度合いの不足から発生するリスクについては注意を払うべきだ。通常の分析ツールでは「個別銘柄リスク」と分類される部分で、分析モデルで説明できないリスクに対応する。 たとえば、投資銘柄の分散が不足して、この部分の数値が大きくなっている場合、予想外の事情の変化や、リターンを変動させる要因の構造変化などがあった時に、銘柄の傾向性が思わぬ側面で揃いすぎている場合があって、そうした場合には、大きな意図せざるリスクを負ってしまう。また、現在利用可能な各種の分析ツールは、この部分の大きさを正確に予測するために各種の工夫を行っているが、残念ながら、十分に成功しているとは言いがたい。また、現実にそのまま当てはまらないとしても、いわゆるモダン・ポートフォリオ理論では、基本的に「分散によって低減できるリスクにリターンの報酬は無い」と考える。「個別銘柄リスク」の部分に関しては、リスク全体よりも幾分きつい別個のリスク拒否度を用意するくらいの気分でちょうどよいだろう。 特に「ボトム・アップ型」或いは「個別銘柄選択重視型」を自称するファンドマネージャーには、無用に銘柄を絞り込もうとする傾向が観察されることが多い。しかし、ポートフォリオ運用の理想は、相互の関連性の薄い有望銘柄を無数に集めて、リスクを下げられるだけ下げて、安定的にリターンを稼ぐことだ。 たとえば、同一業種で、似た銘柄がA、B、Cと三つあった場合に、よほどの自信を持って優劣がつけられるのでなければ、Aにも、Bにも、Cにも、少しずつ投資しておくのが正解だ。 ■売買回転率 ほとんど全てのポートフォリオで、運用期間の経過と共に何らかの調整が必要になる。また、特に年金資産の運用の世界を中心に、スポンサーがファンドマネジャーの売買回転率に対してチェックを行ったり、注文をつけたりする動きが見られる。現実の問題として、不必要な売買でパフォーマンスを損なっているファンドは少なくない。 また、売買自体が「不確実な判断のために確実なコストをかける」行為だ。加えて、ポートフォリオ構築の段階で、将来の売買回転率の程度については、必ず考慮を払う必要がある。 論理的には、売買回転率は独立して先決されるべきものではなく、投資機会に対する判断や、リスクに対する態度、そして売買にかかるコストから決定されるものだ。 例えば、ファンダメンタルな要因に基づく投資を考えるとしても、時期によって期待アクティブ・リターンの高い銘柄が多く存在する時期もあれば、そうでない時もあり、正しくは、時期によってアクティブ・リスクの大きさも含めて、ポートフォリオは変化すべきだろう。また、リスクに関しても、相対的な業績要因の変化が激しい時期とそうでない時期があるなど、状況は変化する。 したがって、特に、銘柄毎の売買コストを正しく推計できれば、売買額は柔軟に変化することが望ましい。ただし、現実的には、売買コストを与件として完全に予測することは難しい。やや保守的な方便として、売買回転率にある程度の上限を設ける事も一概に否定できない。また、スポンサーの要求や、所属する運用会社の方針で、ファンドの売買回転率に制限(普通は上限)を受けるケースもある。 なお、売買回転率を抑える条件を課す場合には、投資環境やポートフォリオの状態の変化を反映できるように、大きな売買コストを仮定する形で効用関数に反映させることが望ましい。つまり、売買回転に関する制約は、投資政策全体のコンテクストで考えた場合に、売買コストとして評価し、反映させることが妥当だ。実務的には、過去のデータを用いて運用戦略を調べるバック・テストなどで、何通りかの売買コストの水準を試してみて、その結果生ずる売買回転率と、個々の売買に対して設定する売買コストの関係を見て、適切な売買コストの入力値を検討することになるだろう。 ところで、ポートフォリオ運用の目的を表現した「効用関数」の中の売買コストは、年率リターンの単位で表現されていなければならない。従って、例えば、ポートフォリオの最適化計算の際の売買コストの入力値は、必ずしも現実の売り・買いの際にかかるコストとは必ずしも一致しない。事後的に生じたコストを考える場合には、ポートフォリオの年間回転率が100%となるならば、売買の際にかかったコストと、全体の年率リターンに与える影響とが一致するが、実際のリバランシングの意志決定の時点では、将来の環境の変化を完全に予想する事ができないので、意志決定の時点で一時点の売買コストを年率のリターンとしてどう換算するのか判断する必要がある。 なお、株式売買の手数料は、ネット証券の台頭もあって、劇的に下がったが、たとえば1000円の株価の銘柄を1万株売った時に、自分の売りが影響して、平均990円で約定するとすれば、ざっと1%のコスト(「マーケット・インパクト」と呼ばれる)が手数料以外にかかるという事であり、両者を合算した「売買コスト」を考えることが重要だ。 さて、次に、売買回転率の決定に影響する主なファクターを挙げてみよう。 これらのファクター以外にも、運用方針の変化、たとえばリスク拒否度の変化があれば、ポートフォリオの調節に影響する。 これらのファクターの中で、ファンドマネジャーが特に意識しなければならないものは、リターンに関する判断情報の変化だ。つまり、期待リターンを判断する上で基準とする情報の変化のスピードが、ポートフォリオの許容する回転率と整合的であるかどうか、という点の判断だ。この点に関しては、ファンドマネジャーは自分が投資の基準とする判断要素を明確に意識する必要がある。 たとえば、PERを主な判断要素とする場合、PERの絶対的・相対的な変化のスピードとポートフォリオで目指す回転率の整合性が取れていることが重要だ。また、PERのような比較的ゆっくり動くものではなく、例えば、短期的な株価の動きに依存するような投資戦略を採る場合には、ポートフォリオの回転率が大きく上がって、株価の動きが概ね想定通りでも、売買コストがかかりすぎて、トータルでは損をする、というようなことも起こるので、注意が必要だ。 一般に、取引コストの存在によって、ファンドは設定当初においてはその時点で理想的なポートフォリオでスタートする事ができるが、運用期間の経過とともにそれぞれの時点の理想状態からの乖離の拡大を余儀なくされることが多い。実際に、大きな売買コストを前提として、長期間にわたるバック・テストを行うと、当初の1、2年良好であったポートフォリオのパフォーマンスが、その後劣化する現象がしばしば見られる。この場合、1、2年が経過した時点の情報で新たに立ち上げ直す前提で同条件で作成したポートフォリオと比較すると、内容が大幅に異なる事が多い。 また、売買回転率の制約は、ポートフォリオが取るアクティブ・リスクの大きさを制約することがある。大きなアクティブ・リスクを取る場合には、例えば「割安」と判断した銘柄がさらに割安になるような不本意な場合を除くと、戦略を維持するための売買回転率が高くなる傾向がある。つまり、特に首尾良くアクティブ・リターンが実現した場合には、当該ポートフォリオの構成銘柄が必然的に相対的な割安度合いを失うケースが多く、ポートフォリオの調整が必要となる。 投資戦略が必要とする売買回転率の水準について検討するためには、実務的には、ある程度の期間について、当該戦略を売買コストの前提を変えながらバック・テストしてみる必要があり、個別の検討を要する。運用戦略ごとに必要な売買回転率と売買コストに関して、見当のつけ方を誤ると、長期的に、運用が行き詰まる原因になりかねない。
2006年12月15日
-
第四十四回 ポートフォリオ運用の一般的な原則(5)
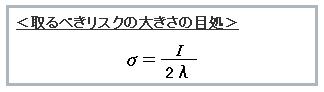
今回は、リスクとリターンのバランスについての、考え方と決め方について解説します。個々の知識は、機関投資家にとって必要な内容であり、特に、年金運用のようなビジネスでは必須の知識ですが(「知らなくてもいいのだ」と開き直るプロも現実にはいるでしょうが、感心しません)、考えるべきポイントは、個人投資家の運用でも同じです。 専門外の方には、いくらか取っつきにくく思えるかも知れませんが、「プロはどのようなことを考えているのか」ということを知るためにも、ご一読いただけると幸いです。 ■リスク拒否度の役割と具体的な数値 リターンとリスクとのバランスを決めるキー・ナンバーはリスク拒否度であり、これは、リターンで評価した「リスクの値段」に相当するものだ。しかし、リスク拒否度の値について意識しないファンドマネジャーが少なくないし、実際、筆者も過去にかなりの数のファンドマネジャーから、リスク拒否度はどう決めたらよいのか、という質問を受けて来た。しかし、厳しく言うなら、自分が運用しているファンドのリスク拒否度について説明できないファンドマネジャーは、「ただ、なんとなく」それらしいポートフォリオを作って運用しているにすぎないのであって、「プロ」と呼ぶには値しない。 原則として、リスク拒否度は、投資家が主観的に判断すべき値であり、こう決めなければならない、という一意的な方法があるものではない。 ただし、リスク拒否度によっては、おなじ状況判断に対して作るポートフォリオが全く変わる訳だから、運用ビジネスに即して考えるならば、リスク拒否度は、スポンサーがファンドマネジャーに対して指定すべき項目だと言えるだろう。ただし、実際には、ファンドマネジャーがスポンサーに対して、「このようなリスク拒否度でどうか」と提案して、了解を求めるような形になることが一般的だろう。しかし、何れが決めるにせよ、両者が、運用されるべきポートフォリオのリスク拒否度について了解し合う事が大切だ。 それでは、リスク拒否度について見当を付ける方法を考えてみよう。 リスク拒否度が全く分からない場合に、これを直接求めるには、例えば数多くの期待リターンとリスクの組み合わせについて、投資家がどれを選ぶか、優先順位を判断して、この結果から推定する方法が考えられる。 この方法は、煩雑でもあり、また投資家が必ずしも一貫した回答をするかどうか分からないという問題もあるが、例えば、個人投資家が個人の運用計画を立てる場合に、アドバイスを行うとすれば、こうした方法で、当該個人のリスク拒否度の見当を付けることが考えられる。 先の方法でも、同様だが、投資家が現実に選択したポートフォリオの期待リターンとリスクからリスク拒否度を逆算する方法がある。この場合、リスク拒否度は、選択されたポートフォリオの期待超過リターンを「2×分散で測ったリスク」で割って求めることができる※1。 例えば、株式と現金だけの資産配分を考えて、株式の期待超過リターン(リスク・フリーレートを上回る部分)が5%で、リスクを20%(年率・標準偏差)と考えたときに、株式と現金がそれぞれ50%のポートフォリオを最適と考える投資家のリスク拒否度は、超過リターンの2.5%をポートフォリオの分散である100%2の2倍で割って、0.0125と推定される。 アクティブ・リターンの場合も考え方は同様だ。企業年金の運用などでよく聞く運用目標である「4%程度のアクティブ・リスクを取って、2%のアクティブ・リターンを目指します」という運用目標は、アクティブ・リターンとアクティブ・リスクの比である「インフォメーション・レシオ」は0.5を意味するが、このケースが最適な選択になるリスク拒否度を上記の計算方式で求めると、0.0625という値になる。 一般的な資産配分に適用される数値よりもかなり保守的な(つまり、大きな)値になる。 資産配分の際に適用されるリスク拒否度と、「国内株式」といった個々の資産クラスのアクティブ・リスクに適用されるリスク拒否度は、後者が前者を大きく上回るケースが多い。一つの解釈としては、アクティブ・リスクに対しては特にリスクに対して厳しい評価がなされているとも考えられだろう。 しかし、別の解釈としては、インフォメーション・レシオで表されるようなアクティブ・リターンの獲得能力について、スポンサーがファンドマネジャーの言うことを額面通りには受け取らず、何らかの信頼度調整をしているのだと推測することもできる。つまり、本当に0.5のインフォメーション・レシオを持っているとは思っていずに、たとえば、「その10分の1くらいがせいぜいだ」と考えていて、4%のアクティブ・リスクを適当だと判断しているとすれば、こちらの方が、全体的には、辻褄が合う。 もちろん、運用者側もスポンサー側も、こうしたことに全く無理解で、「何となくこんな感じだろう」という仕事の進め方をしている可能性も、ないとは言えない。 なお、ボートフォリオの一部分に適用されるリスク拒否度は、その部分の投資は投資配分ウェイトや、他の部分のリスクとの相関関係の影響を受けるが、全体の整合性を考えると、ポートフォリオ全体に適用されるリスク拒否度よりも通常は小さいはずで(分散投資効果が働くので、部分のリスクは大きくても、全体に与える影響は緩和される)も少なくとも全体に対するリスク拒否度よりも大きくなることは無いはずだ。 何れにせよ、リスク拒否度、すなわちリスクに対する値段に関しては、スポンサーとファンドマネジャーとがコミュニケーションを図り、合意しておく事が重要だ。 スポンサーの立場から見ると、特に複数の資金運用の委託先がある場合に、各委託先のリスクに対する態度が統一されていなければならない。次項で述べるように、リスクの大きさは、獲得できると考える期待リターンと整合的でなければならない。現実には、運用機関側の「好み」なり「経営方針」なりが、アクティブ・リスクの大きさを決めているケースも少なくないようだが、これでは本末転倒だ。 他方、ファンドマネジャーの立場で考えると、特に運用機関同士やファンドマネジャー同士の競争を考慮した場合に、スポンサーが好ましいと思うリスク拒否度がファンドマネジャーにとっての実質的なリスクの値段と一致しないケースがあることが考えられる。 ファンドマネジャーは、放って置いてもスポンサーにとって望ましいリスク拒否度の下にポートフォリオをコントロールするとは限らない。スポンサーの立場では、十分なコミュニケーションと運用のモニタリング、場合によっては、両者の利害を一致させるようなインセンティブの仕組みを考えることが必要になることがある。もちろん、ファンドマネジャーはサービスを提供する立場なので、この点に無理解であっては職業失格だろう。 ※1 もともとの効用関数で、最善の“超過リターン/リスク(標準偏差で表した値)”を用いていると仮定して、超過リターンを標準偏差で表し(例えばリスクあたりの超過リターンの大きさを“I”で表し、超過リターンをI・σとして代入して、効用を最大化させるリスクを取ったと考えて、1階の条件から(効用関数をσで微分してゼロと置く)求める事ができます。■「取るべきリスク」の大きさ」 次に、ファンドの運用にあっては、どのくらいの大きさのリスクを取るべきかについて考えてみよう。例えば、アクティブ・ファンドの運用を任されたときに、どのくらいの大きさのアクティブ・リスクを取ったらいいのだろうか。 リスクを取ることを正当化するためには、リスクに見合った期待リターンが存在するという判断が必要だ。追加的なリターンの獲得が期待できると考えるのでなければ、追加的なリスクを取る理由はない。「リターンを稼ぐことができる程度」の判断が重要だ。 こうした判断を表す数字として代表的なものとしては、年率のアクティブ・リターンを年率の1標準偏差で表現したリスクで割った「インフォメーション・レシオ」(情報レシオ)という数値が代表的だ。例えば、先に挙げたように、4%のアクティブ・リスクを取って、2%のアクティブ・リターンを得た場合のインフォーメーション・レシオは0.5だ。 大体の目処を挙げると、現実のファンドの運用で、インフォメーション・レシオが0.5あればアクティブ・マネージャーとしてまずまず優秀であり、1.0となると極めて優秀なレベル、1.5となるとほとんど稀であり目標として掲げるのは非現実的な水準だというくらいに考えるといいだろうか。1年から数年程度の運用の平均値で、こうした数字を挙げることは、時にあることだが、もう少し長い期間の平均値で、こうした数字を達成することは、そう簡単ではない(もちろん、統計的には、有効なスキルが無くてもある程度の数の運用者がこうした数字を達成してしまうことは、十分あり得ることだが)。 なお、大まかには、投資家全体の平均は0と考えられるので、インフォメーション・レシオがプラスの投資家がいるということは、この投資家にアクティブ・リターンを、言わば供給している、インフォメーション・レシオがマイナスの投資家がいるということでもある(負けた投資家はおとなしくしているので目立たないだけだし、時には廃業もある)。 さて、アクティブ運用のスキルの程度(インフォーメーション・レシオ)とリスクに対して求めるリターンの程度(リスク拒否度)とが決まると、ポートフォリオが取るべきリスクの大きさと、期待されるアクティブ・リターンの水準を求めることができる。 インフォメーション・レシオの定義から、R=I・σを効用関数に代入し、最適なリスク水準を求めるための一階の条件(σで微分してゼロと置く)から整理すると、インフォメーション・レシオとリスク拒否度を所与として、ファンドが取るべきリスクの大きさは下記のように求められる。 典型的な数値例として、リスク拒否度λ=0.05、インフォメーション・レシオI=0.5といったケースを考えると、ファンドのアクティブ・リスク(σ)は5%と求められる。この場合、期待アクティブ・リターンは2.5%ということになる。 現実的には、例えば5%のアクティブ・リスクに対してインフォーメーション・レシオが0.5、すなわち2.5%のアクティブ・リターンが期待できるとしても、10%のアクティブ・リスクに対して5%のアクティブ・リターンが期待できるとは限らないといった問題があるが、上記の関係式はある程度の現実的な目処を考える際の参考になる。 ともかく、アクティブ・リスクの大きさは、原則として、ファンドマネジャーの趣味や個人的な投資哲学によってではなくて、スポンサーのリスクに対する態度とファンドマネジャーの能力に応じて決めるべきだ、という事が大原則だ。 リスクとリターンのあるべき関係を、運用に関わる当事者すべてが理解して、現実的な投資計画を立てる事が大切だ。
2006年12月01日
全3件 (3件中 1-3件目)
1