



2026
2025
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2006年01月の記事
全34件 (34件中 1-34件目)
1
-
第二十三回 景気回復と格差について
「景気が回復した」というマクロの数字や報道、政府・エコノミストなどの見解を目にすることが増えてきた一方で、「都市と地方では景気回復に差がある」、「『勝ち組』と『負け組』の差は一段と開いている」といった、経済「格差」の問題が指摘されることが多い。 たとえば、1月6日付けの日本経済新聞によると、直近の景気の谷とされる2002年11月と比較して、地域別の鉱工業生産指数の変化は、昨年11月時点で、東海地方はプラス30%なのに、北海道はマイナス2%であった、というような報道があった。この間の景気回復を外需が大きく引っ張っていたこともあって、トヨタ自動車をはじめとする輸出企業の多い東海地方が好調で、他方、公共事業費の圧縮の影響を受けた北海道は冴えなかった、というような背景であろう。 こうした、地域差の問題とも関連するが、資産・所得の階層別の景気回復にも差があるようだ。この現象は、消費の動向とも絡むので、景気全体の判断と共に、投資銘柄の選択などにも関係してくるので注目しておきたい。 ■百貨店vs.コンビニ これは、さる消費関連業種の社長さんと話していて気がついたことなのだが、どうやら主な顧客の「階層」によって消費回復には時間差があるようなのだ。 以下のような現象が象徴的だと思う。 昨年の12月の年末商戦で、一部の百貨店の売り上げが史上最高になるなど、景気の回復が消費にも及んで来たことをうかがわせるニュースがあった。忘年会で、東京の繁華街に出た時にも、久しぶりに帰りのタクシーが拾いにくかった。読者の中にも、同様の経験をされた方は多いのではないだろうか。往事をご存知の方は「ああ、バブルの頃のようだ」と思われただろうし、知らない方も、確かに景気は回復したという実感をお持ちになったのではないか。 しかし、昨年の第4四半期、コンビニの既存店売上高は、各社とも対前年比何パーセントか悪いのだという。コンビニでは、まだデフレは終わっていない、ということらしい。 確かに、消費者物価がやっとゼロよりプラス(ほぼゼロ)ということは、原油など国際商品市況の影響を受けてプラスになる商品があるのだから、一般消費財はまだデフレから抜け出していないのだろう。 コンビニの関係者に聞いたところ、弁当なども相対的に高額の商品は売れ行きが悪く、顧客の意識の上でも、同じ質の製品は、いずれ価格が下がると期待する向きが多いという。また、100円ショップのような業態の売り上げは健闘しており、顧客の購入単価はさらに下がりつつあるようだともいう。この話を聞く限り、コンビニの客層に関しては、景気回復の動きが見えていない。 しかし、マクロ的に考えると、企業の収益拡大が個人の所得・雇用環境を改善しているから、消費もプラスなのであり、エコノミストなどの「景気の下支えをすると期待される」という言葉につながっているのではないか。 ■稼ぎ方から見る三つの「階層」 上記の状況に関して、可能な解釈は、稼ぎ方で見た「階層」によって、個人単位の景気回復(≒所得拡大)には時間差があるのではないか、ということだ。 それぞれ主な所得の源泉から見て「給料階層」、「ボーナス階層」、「株式階層」の主に三階層が考えられる。 たとえば、主に年収数百万円のレンジで、正社員であるとしても、収入の大半を給料に依存するグループを「給料階層」、外資系証券のフロント業務の社員などが典型的だが、成果に応じたボーナスが主たる収入源となるグループを「ボーナス階層」と呼ぶことが出来るだろう。医者や弁護士のような、高所得の自営業も、変動するフローの稼ぎによって所得を得ているので、ボーナス階層だ。これらに対して、近年、存在感を増しているのが、主に創業者や創業時の社員だが、株式によって一気に大きな資産を獲得している「株式階層」だ。ボーナス階層の所得が主に数千万円なのに対して、こちらは、一年当たりに換算して億円の単位になることが珍しくない。これらに、あえて付け加えると、いわゆるニートの場合は、「お小遣い階層」とでも呼ぶべきだろうか。 さて、これらの「階層」の損得を時系列的に振り返ると、まず、「株式階層」は、昨年の年央の時点で、既に資産を何割も増やしていた公算が大きい。IPOを通じて、新規にこの階層に仲間入りした人もいただろう。また、彼らは、概して不動産取得に積極的なので、都心部の不動産価格の高騰の恩恵も受けている可能性が大きい。彼らの景気がいち早く回復していたことは疑うべくもない。 続いて、成果主義の下の「ボーナス階層」の場合、12月にボーナスを貰った人もいるだろうし、外資系企業のように(外資は1-2月が多い)、まだボーナスを貰っていなくても、一年の稼ぎが見えてくる昨年の暮れぐらいには、所得の拡大に自信を持っただろう。 これらに対して、数では圧倒的に多いはずの「給料階層」だが、正社員の雇用と固定給の引き上げには企業側が慎重になっていることもあり、日本の稼ぎ頭とも言うべきトヨタ自動車のような企業がやっと、この春から賃上げを認めようかといった情勢だ。サービス業や中小企業などでは、月例給が上がるのはもっと先のことになる企業が多数あるだろう。 日用品の消費のようなものは、生活給である月例給与が伸びないと、消費の増加にはつながりにくい。加えて、この階層は、所得税における控除の縮小や、年金保険料の値上げをはじめとする社会保障費のアップ、遅かれ早かれやってくる消費税率上昇、といったことを考えると、将来の生活に楽観できない。ムードだけの景気回復を信じて、大らかに消費など出来ないのだ。まして、「お小遣い階層」には、景気回復の恩恵が回ってくるのは、もっと人手不足になってバイト代が上がるようになってからだろう。これらの人々を主な顧客層とするコンビニエンスストアのような消費業種がまだ好況を感じることが出来ないのは無理もない。 このように、稼ぎ方の「階層」によって、景気回復に時間差があることは覚えておく価値があるだろう。今後にも通用する一般的なパターンになる可能性がある。■格差による時間差を投資ではどう考えるか 稼ぎ方の形態によって存在する格差によって、景気回復に「時間差」が生じることを、投資をする上ではどう考えるべきだろうか。 もちろん、こうした現象自体だけで、「景気は本格的に回復しない」とか、「景気はまだまだ回復するはずだ」と景気全体の先行きを判断することはできない。 景気全体について、筆者が重要だと思う材料をあえて挙げると、昨年9月に上場企業(3月期決算企業)の有利子負債残高が8半期ぶりに増えたこと(日本経済新聞、1月15日付け)や、これと裏腹だが、1998年来ずっと対前年比マイナスだった民間銀行の貸出残高が昨年の10月、11月とついに陽転したこと、つまり経済全体として、信用の拡大傾向に転じたことは、デフレ脱却に向けた動きとしても評価できる。 仮に、景気が回復軌道に乗っていると考えるなら、今後、「給料階層」を主な顧客とする商品や店舗などの売り上げが改善してくる可能性がある。もちろん、個々の銘柄の事情や株価によるのだが、現在、既に好調を謳歌している企業よりも、こうした銘柄の中から出遅れを探すという考え方は大いにあり得るだろう。かなり幅広い業種が対象となるはずだ。 以上
2006年01月20日
-
第二十二回 量的緩和解除をめぐる駆け引きと2006年の株式市場 (2)
2006年1月5日■量的緩和解除が株式市場に与える影響 量的緩和が解除されると何が起こるだろうか。ゼロ金利が継続する以上、たいした影響はないという意見もあるが、筆者は、債券市場と株式市場の波乱要因になる可能性があると考えている。 量的緩和政策の解除、即ち日銀によるブタ積みの縮小は、先の「時間軸効果」の逆転を通じて、長期金利に大きな影響を与えるのではないだろうか。大きなブタ積みが存在するということは、ゼロ金利解除までのプロセスが長いということで、ゼロ金利解除が遠いということだ。逆に、ブタ積みが縮小すると、遠からぬ将来にゼロ金利の解除があるという予想が生じる。長期金利には、将来の短期金利を先読みして形成される要素があるから、量的緩和解除が始まった時、或いは解除のプロセスの途中のある時点で、長期金利が跳ね上がる公算が大きい。 たとえば、現在1.5%前後の長期国債利回り(以下「長期金利」)が、2.5%レベルに急上昇する。少なくとも可能性として、そうした事態があり得ることを考えておく必要があるだろう。 そうした場合に、株価にはどんな影響が出るだろうか。 これは筆者の個人的な見解に過ぎないが、その場合、平均株価は15%から20%程度下落する公算が大きいと思う。 株式の適正レベルを考えるときに、筆者は、株式の期待リターン=長期金利+リスクプレミアム=益利回り+長期利益成長率、という関係に着目する。益利回りとはPERの逆数であり、PER20倍で5%、25倍なら4%だ。長期の利益成長率を何で観測するかは難しい問題だが、大まかには名目GDPの成長率で考えることにしている(注:経済成長には上場企業以外の企業の寄与があるので上場企業の長期利益成長率は名目GDP成長率を僅かに下回る公算が大きいと言われている)。 現状の23倍レベルのPER(今期予想ベース)は4%台半ばの益利回りであり、名目GDP成長率は期待も込めて2%という辺りだろう。長期金利をほぼ現在の1.5%と考えると、リスクプレミアムは5%を割っているものの、4%台半ば以上の水準を確保しており、「まあまあ」のレベルにある。 リスクプレミアムに関しては海外のファイナンス学界でも長期にわたる論争があるが、大きく要求する場合で6%くらい、小さい場合で2.5%くらいの数字が妥当ではないかと言われることが多い。現実には、投資家の心理により(注:従って、過去のリターンの履歴等に影響を受ける。この問題については別の機会に改めて取り上げたい)変動していると考えられるが、筆者は、「5%あればまずまずの水準」、「4%は低いが我慢できる」、「3%は低すぎる」というくらいに考えている。 たとえばPER25倍の時に量的緩和の解除が起こって長期金利が2.5%になった状態を考えると、リスクプレミアムをほぼ現在並の4.5%程度確保するためには、名目GDP成長率を2%として、5%の益利回りが必要であり、適正PERは20倍に下落する。株価では、2割の下落要因である。 量的緩和の解除が4月くらいに始まるのか、秋以降(総裁選後?)にずれ込むのか、或いは名目GDPないしインフレ目標で日銀が縛られて量的緩和の解除自体が難しくなるのか、判断の前提に景気や株価の問題も絡む複雑なパズルだが、量的緩和の解除時期を巡って、株価も大きな影響を受けることになるだろう。 今後しばらく、量的緩和解除を先のばしさせるような圧力を感じさせるニュースがあると株価が上昇し、日銀が量的緩和解除の姿勢を見せると株価が下落する、というような展開になる公算が大きい。昨年末の株価上昇には、「政治情勢から見て、日銀はそう簡単に量的緩和を解除できまい」と株式市場の参加者がたかをくくって買いに回った要素があったように思う。 もっとも、投資家は(プロも含めて)、こうした金融政策を巡る駆け引きを効果的に予測することはできないだろうから、予測に血道を上げるよりは、予測が難しいことを前提にしてどうすればいいかを考える必要がある。 具体的な方法として提案したいのは、一つには、長期金利の動きを見ることであり、もう一つには株価水準に関して具体的な判断基準を設けることだ。 前者に関しては、「長期金利が2%を超えたら投資の前提を改めて全面的に見直す」ということでどうか。毎日のニュースで気にかけるべきは、日経平均の上下よりも、長期金利の動きだと申し上げておく。 なお、日経平均は、主として、2000年4月の銘柄入れ替えによって前後の連続性が失われている(注:計算内容の51.4%が一気に入れ替わった。この前後に10%、価格で2千以上下ズレしたことと、新規採用のハイテク銘柄が冴えなかったことで、現在の日経平均は大きく出遅れている)。 ちなみに1989年末のTOPIXは2881.37であり、昨年末の1649.76は約57.25%(端数切り捨て)に相当するが、1989年末の日経平均38950円にこの比率をかけると22298円(端数切り捨て)となる。旧来の日経平均のレベル感でいうと、現在の株価水準は、1万6千円台というよりも「2万2千円台まで戻った」と考えるくらいでちょうど良いのだ。実際に、大規模入れ替え以前の旧銘柄で(上場廃止銘柄は除外して計算する)日経平均を計算すると、やはり2万2、3千円の水準になるようだ。■「バブル」を前提とした投資戦略 筆者は、先ほどの適正株価の算式から、PER25倍(益利回りは4%)を超える株価はバブル的だと判断している。ここで、「バブル的」というのは、長期的に維持できないという意味だ。 まず、日本政府がこれだけの財政赤字を抱えていて、長期金利のよりも名目GDP成長率の方が高い状態を長期間維持することは難しいだろう(注:ごく大雑把な理論では、長期金利はほぼ名目GDP成長率に収斂するとされる。財政状況が悪いのだから自然な状態では国債利回りはこれよりも高くて不思議はない)。そうすると、益利回りはリスクプレミアムを上回らねばならないから、益利回り4%、つまり株価はPER25倍で一杯一杯という見当になる。 ごく大雑把にいえば、長期金利≒名目GDP成長率、といった現在のような状況では、PER20倍以下なら積極的に買い、25倍から上は買わない、33.3倍以上はもう売ってしまう、というくらいの行動基準を持つといいのではないだろうか。個々の投資銘柄の水準でこのルールに例外が生じることはあるが、平均株価が下落する時は、割安な株は割安ななりに下落することが多いから、個々の投資銘柄を選ぶルール以外に、こうした基準を、少なくとも参考にすることは悪くないと思う。 年初でもあるので、個人的な相場観を言ってみると、現在の市場の雰囲気とPERで23倍からさらに上を伺う株価の動きは前述のように「バブル的」だと思っている。企業利益の拡大を確認しないままPERの拡大をこれ以上続けるようなプロセスには、結局無理があるように思う。しかし、バブルの形成初期には、資産価格の上昇自体が資産効果(株価や地価の上昇が消費の増加につながったり、金融機関のリスクテイク能力の改善を通じて信用拡大に回ったりする効果)を通じて、実物経済にポジティブな影響(同時にポジティブなサプライズでもある)をもたらす公算が大きく、量的緩和の解除からの長期金利上昇といったネガティブなショックを受けなければ、株価はさらに上昇し、実物経済も予想以上に好調だ、というようなおめでたい状態が起こる可能性が相当程度ある。 これは、資産価格の上昇に関して、いわゆるポジティブ・フィードバックが働く状態であり、ジョージ・ソロスが言う「再帰的プロセス」(あまりいい用語とは思わないが)が機能している状態だ。こうしたプロセスを通じて意外かつ維持不可能な資産価格が形成されることがあり、その運動(要はバブルが膨らむことだ)を見極めることと、その結果将来生じる資産価格と資産の本質的価値との乖離が維持不能になって資産価格が崩落するプロセス(バブル崩壊だ)を見極める上で、ソロスの概念的な枠組みは役に立つ。 量的緩和の解除が遅れるようなことになると、こうした典型的なバブルのコースに入る可能性があり、この場合、バブルがいつ弾けて大損するかは分からないが、投資家は株価の上昇と共に、大きなリスクを抱えることになる。もちろん、量的緩和の解除をはじめとしてネガティブなショックが生じる可能性が今後いつでもある。 結局、投資家にとっては、参照すべき何らかの判断基準を常に持って行動することが大切だということではなかろうか。 以上
2006年01月09日
-
第二十二回 量的緩和解除をめぐる駆け引きと2006年の株式市場 (1)
2006年1月5日 投資家のみなさま、あけましておめでとうございます。本年もよろしくお願いいたします。今回は、年初ということもあり、2006年の株式市場を考える上でポイントとなると思われる日銀の量的緩和政策の解除の問題を中心に、株式市場の大まかな展望、これらを前提としたときの投資戦略などについて検討してみようと思います。 ■量的緩和の意味 11月の消費者物価指数が対前年比で0.1%とはいえプラスに転じてきたことで、日銀の量的緩和政策の解除時期をめぐる話題がヒートアップしてきた。 はじめに、日銀の量的緩和政策について概要をまとめておく。量的緩和政策は、デフレ脱出のための政策として、短期金利の「ゼロ金利政策」に加えて導入されたもので、市中銀行の日銀当座預金残高を、短期金利が十分にゼロに張りつく5兆円程度のレベルを超えてさらに増やすように市中銀行に対して資金を供給する政策だ。日銀は、この政策を解除するにあたっては、(1)消費者物価の対前年比変化率がプラスになることと (2)これが継続的にプラスになり逆戻りしそうにない場合に、(3)さらに経済情勢を勘案して、これを解除する、と総裁談話で何度も確認し、いわば市場に対して約束している。消費者物価指数の対前年比がいよいよプラスに転じたことで、この条件が満たされそうだとして、量的緩和政策の解除に関心が高まってきた。 市中銀行の日銀当座預金残高は、現在、30兆円から35兆円くらいのレベルにあるが、これまで、日銀が市中銀行への資金供給を増やしてきたものの、市中銀行の貸し出しが伸びなかったために、広義のマネーサプライ(M2+CD)は低い伸びにとどまっていて、すでに短期金利がゼロまで低下していることも相俟って、量的緩和政策が、単独でデフレに抗しうるほどに有効な政策だったようには思えない。ここにきての、インフレ率の陽転は、内外の景気回復に後押しされたことと、原油をはじめとする一次産品価格が上昇したことが原因と思える。 量的緩和政策にあえて効果があったとすると、一つには(1)日銀当座預金に法定準備として必要な以上に資金が積み上がった状態(注:金融市場ではこれを「ブタ積み」と称する。日銀当座預金には金利が付かないので、通常は市中銀行にとって機会コストが掛かる状態なのだが、ゼロ金利状態では、ブタ積みは資金の安全な保管状態を意味する)が存在することが、ゼロ金利解除がまだまだ先であることを示唆するので、こうした予想形成によって長期金利が低く抑えられる効果(注:これを「時間軸効果」という)があり、もう一つは、(2)日銀が異例の政策を行っているという「アナウンスメント効果」だった。だが、何れにせよ、肝心のマネーサプライ(広義の)が思うように増えなかったのだから、日銀の量的緩和政策は、デフレ脱却に対して直接的な効果を持っていなかったと考えていいだろう。インフレ率は、日銀の力だけでコントロールできるものではないのだ。 なお、いわゆる「リフレ派」と呼ばれるような論者たちは、マネーサプライが伸びなかったのは、日銀が「インフレ期待」(国民がインフレを予想すること)を喚起しなかったからだと、「期待」への働きかけの不足を問題視するが、これは、そもそも日銀は少なくとも直接的にインフレ率をコントロールする力を持っていないのだから、守る手段のない約束をして、国民を騙してみよ、というのは、将来の日銀のコミットメントの価値を損ないかねない無理筋の議論である。 ■量的緩和解除を巡る駆け引き 日銀としては、ゼロ金利を脱して短期金融市場が正常に機能する状態を作りたいだろうし、80年代後半に金融引き締めが遅れて、バブルを加速してしまった苦い経験があるから、ブタ積みを早期に解消して金融政策が効く状態にしておきたいという意図を持っているだろう。最近の量的緩和解除に向けた地ならしとも思える福井総裁の一連の発言は、こうした意図に沿ったものだと考えられる。 日銀の意図を素直に汲むと、たとえばプラスのインフレ率がある程度継続しているはずの今年の4月頃には、ブタ積みの水準を下げる形で、量的緩和政策の解除が始まるといった展開が予想される。もちろん、この場合にも、ゼロ金利をしばらく継続することを約束しながら段階的に物事を進めることになりそうだ。 しかし、こうした流れに対して、量的緩和の解除に反対する意見が、政府や与党幹部の一部から出てきた。量的緩和解除に反対する意見を公式に発言しているのは、竹中総務大臣や中川自由民主党政調会長らだが、特に中川氏の発言は、日銀の政府からの独立性を定めた日銀法の改正にも言及するなど、かなり強硬であり、彼らが小泉首相と政治的に近いこともあって、波紋を投げかけている。 今のところ、彼らの戦略は、(1)まず名目成長率に関する目標(たとえば2%)を日銀に共有させて、(2)これとの関連で日銀にプラスのインフレ目標を実質的に持たせて、(3)これらへのコミットメントを通じて量的緩和政策を継続させようとするものに思える。名目成長率目標が体内にインフレ目標を抱え込んだいわばトロイの木馬であって、これで日銀の手足を縛って思い通りに征服しようというような作戦と見受けられる。筆者は、日銀の独立性を軽視するようにも見えるこうした考え方に賛成できないが、政治的な力関係の影響を受ける現実の金融政策がこうした勢力の影響を受ける可能性も否定できない。 彼らおよび彼らの背後にいるとみられる一部の官僚の意図するところは、推測の域を出ないが、財政・金融政策を一体的に運営したいという経済政策的な価値観の他に、今年9月の自由民主党総裁選、さらには2007年の参議院選挙まで好調な景気を維持して、「改革」を標榜した一連の経済政策を正当化して、政治的なポジションを強化したいということではないかと推測される。報道に基づく憶測の域を出ないが、政治的には、小泉首相の後継者として安部晋三官房長官を担ぐ形で影響力を持ちたいということだろう(これらの推測は、筆者の個人的な見解にすぎないことをお断りしておく)。 いずれにせよ、量的緩和の解除は、その時期が近づいているように見えるものの、時期も含めて不確定要素を増している。
2006年01月09日
-
第二十一回 適正株価の計算方法を考える-その1-
2005年12月16日■適正株価を考える二つの方針 株式投資にあって最もオーソドックスなアプローチは、適正な株価水準を推定して、これに対して割安な株価の株式に投資することだろう。しかし、適正な株価といっても考え方によって色々あり得るし、また自分が考えた適正株価を誰かが正しいと保証してくれるわけではない。 適正株価の考え方には、大きく分けて二つのアプローチがある。 一つは、現実の株価に関係なく絶対値として適当と思われる株価を直接計算する方法だ。これは、会社を一つのプロジェクトと見立てて、その投資採算を計算するというような感じのものになる。 もう一つは、現在、世の中で成立している株価の水準が全体としてはおおむね正しいものと見て、相対的な高安を比べるためのものだ。こちらは、たとえば複数の銘柄のPERを比べるようなやり方に近い。ただし、一時点の利益をもって計算したPERだけでは、成長性やリスク、あるいは企業の資産などが考慮されていないので物足りない。 今回試みる方法は、根本的には後者のアプローチに近いのだが、絶対値としての株価水準の考え方も意識して反映させるデータの項目を決める。 ■適正株価の構成要素 理論的な株価の考え方については、本連載の10回目「投資家の立場から見る株式価値の基礎」でご説明した。数式を掲げると仰々しくなるので、株価の理論式の意味を言葉で述べると以下の通りだ「株価は、一株当たりの株主資本に、将来の利益が株主資本が要求する利益を上回る額(専門的には「剰余利益」という)を投資家の要求利回りで割り引いた現在価値の合計を加えたものだ」。つまり、適正株価を計算するには、一株株主資本(BPS)、将来の予想利益、投資家の要求利回り(株式のリスクによって異なると考えられる)が必要ということになる。 ここで、理論が要求するように予想利益を将来の各時点について直接予想するデータはないから、当面手元にある予想利益と、将来利益の成長率を表す何らかの代理変数を使う、という方針を立てなければならない。 次に、銘柄毎の投資家の要求利回りが問題だ。これは、理論的には投資家がポートフォリオを構成した状態でポートフォリオにその銘柄が与えるリスクの影響から決まるので、単に銘柄毎のボラティリティーから求まるというものではない。CAPM(資本資産価格モデル)というウィリアム・シャープ(この割合簡単なアイデアでノーベル経済学賞を受賞した)が考案した考え方では銘柄毎のベータ値(β値)を使うことになっており、実際、かつてのビジネススクールなどではβ値を使って割引率を求めて企業価値を算定する方法が教えられていたようだが、CAPMは理論の前提条件が明らかに満たされておらず現実を説明する理論としては「間違い」としか言いようのないものだし、また実務的にも同一銘柄のβ値は、推計方法によってバラバラだし、推計に使うデータの時期によってもバラバラであり、とても使えるものではない。割引率の差については、いずれ、何らかの工夫をしてみたいが今回は、大まかにどの銘柄も一緒だと考えて銘柄毎の割引率の違いを無視することにする。 ■推計の方法 今回は、(1)一株株主資本(前期末)、(2)今期予想一株利益、(3)前期-今期(予想)の売上高伸び率、を使って、日経平均採用銘柄を対象に、適正株価を求めることにした。成長率の代理変数としては純利益の伸び率や、経常利益の伸び率を使う手もあるが、利益の数字は変化率が大きく、データのばらつきが大きいので今回は売り上げの伸び率を使った。 以下の式のNで最もデータに当てはまりのいいものを探した。株価=一株株主資本+Σ{今期予想利益×(1+売り上げ伸び率)N} 例えば、一株株主資本が500円で、今期予想利益が100円、売り上げ成長率が10%の銘柄があった場合に、500円+100+100×1.1+100×1.12+1003×1.14+・・・・と足し込んでいって、どこまで(つまり何年先の利益まで)足せばいいかを推計した。「N年先まで」のNを求めたのだ。 ■エクセル仕事 実際の推計は次のような感じで進めた。まず、マイクロソフト・エクセルのスプレッドシートに日経平均の225銘柄について、必要なデータを並べた。 次に、予想利益を売上高伸び率で成長させてN年まで合計した数字を作らなければならないが、これは初項が一株利益で(1+売り上げ成長率)が公比の等比級数だから、等比級数の和の公式を導いて(恥ずかしながら、この種の計算は久しぶりなので少々苦労した)計算した。次に、この将来利益部分の価値を一株株主資本に足し込んで「適正株価」を求め、これと実際の株価の差を取り、この差を株価で割って(つまり実際の株価から求めた「適正株価」がどれぐらい狂っているかを比で求め)、は差がマイナスの場合もあるので、この絶対値の平均を見ることにした。 ここで、サンプルとするデータの扱い方について申し上げておこう。まず、日経平均の採用銘柄をPBRの順に並べて、高い方と低い方から1割を除外した。たとえば30倍台のPBRの銘柄などが入っていると、他のデータに大きく影響を及ぼすから、こうした処置をとった。この操作で、PBRが極端な銘柄を除外すると共に、結果的に(1)債務超過(りそな銀行など)、(2)赤字(三洋電機など)の銘柄がサンプルから消えた。この種の銘柄は、株価の形成が通常の銘柄とは異なると思われるので、本来なら、個々にサンプルから除去する必要があると思う。さらに、合併などの関係で(3)データ上売上げ高伸び率が計算できない銘柄(セブン・アンド・アイなど)を除去して、180銘柄のデータを推計のサンプルに使った。5%がいいのか10%がいいのか、或いは2標準偏差の外といった除外の仕方がいいのかは、ケース・バイ・ケースで分析の目的とデータの分布から決めなければならないが、極端なデータを捨てる、というのはこの種の推計をする場合によくある方法だ。 なお、各銘柄のデータはQUICK・AMUSUSからとった(12月8日終値時点のデータ)が、利益予想などが空欄になっていて、これを埋めると計算に使えるものについては(数件)、「東洋経済会社四季報」を使ってデータを埋めた。結局、推計に使ったのは、181銘柄だ。 当てはまりのいいN(年)を求めるために、エクセルのソルバーという機能を使い、誤差の絶対値の平均を目的として、これを最小化するNを求めた。 求めた答えはN=5.52・・・、だった。一株株主資本(BPS)に売上高伸び率(前期~今期予想)で成長させた利益を約5年半分足したのが今回の考え方での「適正株価」ということになる。 今回の推計では、日経平均銘柄だけを対象にしたのでサンプルが小さかったこと、合併などで売り上げが膨らんだ銘柄の売上高成長率を十分修正できなかったこと(成長率が過大になる)などの問題があって、このN=5.52という数字を、是非読者に使ってみて欲しいと言うには無理があると感じている。たぶん適正なNはこの数字よりももう少し大きいというのが筆者の感じだ。今回は、株価の評価尺度の作り方の“感じ”を掴んで頂ければと思う。 以上
2006年01月09日
-
第二十回 経済見通しと相場見通し・運用戦略の関係
2005年12月2日■経済見通しからの予測は上手く行かない? 早いもので、年末が近づいてきた。この時期になると、各種のメディアで、来年の相場見通しや、これを踏まえた運用戦略の話題を目にすることが多いのではないだろうか。加えて、証券会社や金融機関が顧客に、或いは運用会社が顧客(年金基金など機関投資家顧客と個人顧客に大別される)に、来年の市場見通しと運用戦略をプレゼンテーションすることもある。 こうしたプレゼンテーションは、通常、内外の景気の見通し(通常はGDP成長率の見通しを中心に)から始まって、これに関連して金融・財政などの経済政策の見通し、そして金利・為替レートなどの見通しと共に株価の見通しへ(素人向けには日経平均ベース、プロ向けにはTOPIXベースが多い)、と話が進んでいくことが多い。筆者は、この種の話をする側と聞く側の両方をそれぞれ何度かやったことがあるのだが、確かに、このような順番で話すと(あるいは「話を聞くと」)、調子が良くて収まりがいいと感じる。 読者の多くも、この種の話を真面目に受け取ると、運用を考えるためには、マクロの経済見通しについて的確な見解を持つ必要があるのだろうと考えがちになるだろうが、果たしてそうなのだろうか。 早めに答えを言ってしまうと、相場見通しというものは、どのようにアプローチしてもほぼ同程度に当たったり外れたりするものであり、専門家の経済見通しをベースにして考えたからといって、予測の有効度が増すものではない。経済見通しから立論する運用戦略は「もっともらしく」聞こえることが多いのだが、過剰な期待は禁物だと申し上げておく。 これから風邪が流行る季節になるが、インフルエンザの予防接種と共に、「マクロ見通しの信じすぎに注意しましょう」という運用に効く予防注射を受けておいて欲しい。 ■経済予測による運用戦略が上手く行かない理由 経済見通しから作る運用戦略が上手く行きにくい理由をまとめると以下の通りだ。<経済予測による運用戦略が上手く行きにくい理由>(1)近いとはいえ未来の経済の状態を、相場予想に意味があるくらいのレベルで詳細に正しく予測することは極めて困難(2)仮に正しい予測が出来たとしても、その数値が(たとえばGDP成長率が)金利、株価、為替レートなどにどのくらい影響するのかを評価することが難しい(3)他人がどのような予想を持っていて、将来出てくる数字に対してどのように反応するかを評価することが困難(4)現在の株価や為替レート、金利などが将来の予測の何をどの程度織り込んだものなのかを判断することが難しい(5)加えて、マクロ経済以外にも市況に影響を与える要素が数多くある 上記の(2)、(3)、(4)には多少の内容的な重複があるが、(1)~(5)は、何れも当たり前と言えば当たり前のことだ。 たとえば、仮に来年の実質GDP(名目GDPでもいいが)の成長率が(結果的に)正しく予測できたとしても、これがあるべき株価にどのように影響するかを理解するためには、上場企業の利益成長率がどうなるかが分からなければ理論的な株価は求まりようがないし(2)、理論的な株価は、たとえば投資家の心理の変化によってリスク・プレミアム(株式のリスクに対して要求する追加的なリターンのこと)が変化すると、簡単に何割もちがってしまう(5)。 現在の株価が(為替レートや金利でも同じだが)必ずしも現在の経済状況を正しく反映しているとは限らないし、仮に現在の株価に誤りがあるとして、これが将来どの程度修正されるのか、或いは誤りが拡大するのかも分からない(4)。また、「誤り」の有無や大きさを知るためには、市場の参加者が現在及び将来の経済状況その他に関してどのような認識を持っているのかを知る必要があるが、これは極めて捉えがたい(3)。 「誤りが拡大する」などというケースまで考えることは、一種の論理的意地悪ではないかと思うかも知れないが、たとえば1988年の株価(日経平均は2万円台後半)は後から考えると、投資家の判断の大規模な誤りだと思えるが、1989年の年末には日経平均は3万9千円にあとわずかまで迫ったのだ。 こうした難しい要素が複数ある中で、経済見通しを正しく行うことが相場予想に対して持つ価値は限定的だし、経済予測を得た時点でこの予測の確度が分からなければならない。まして、これが有効であるためには、原理的に、他人よりも正しい予測を持つ必要があるが、これは言うまでもなく難しい(1)。 随分前から、この難しさをどう伝えるのがいいか考えているのだが、目下の表現としては「緩い関節が三つあるマジックハンドで鰻をつかまえるくらい難しい」と申し上げておこう。 ■運用会社の事情など それでも、運用会社にもエコノミストが居るし、経済見通しと運用戦略を一緒に論じる会議を定期的に開いている。これは、意味があるのだろうか。 詳しく調べたわけではないが、3年以上のキャリアを持つファンドマネジャーの、たぶん半分以上は「マクロ見通しには話半分程度の意味しかない」というくらいの醒めた見方を持っていると思う。運用会社は、一般の会社に較べて会議が非常に多い会社だが、「経済の素人どうしで、経済見通しを論じても時間の無駄なのに・・・」と思いながら、この種の会議を、退屈を噛み殺して我慢しているファンドマネジャーも多いはずだ。 思い切って運用会社の舞台裏を言ってしまうと、マクロの見通しから運用戦略を論じるのは、顧客向けに話をする際にそうした話が好都合だからである。運用計画を説明する上でも、或いは運用の失敗について言い訳する場合でも、マクロの見通しに関連づけて話すと、それらしく聞こえることが多いのだ。 加えて、日本の運用会社の場合、しばしば商品の販売会社である親会社(証券会社や銀行など)から来る経営者が、顧客と同レベルの理解と関心を持っていることが多く、社内コミュニケーションの上でも、マクロ経済の話は話題としてちょうど良い、ということもある。 たぶん、この種の風潮にうんざりしたのだろうと思うが、有名なファンドマネジャーであったフィデリティー社のピーター・リンチ氏も、ジョン・トレイン(運用関係の著作が多いライター)によるインタビューに「私がマクロの見通しについて考えるのは、一年に15分ほどである」と答えたことがある。言い換えると「マクロ経済のことなど考えても無駄だ」ということなのだが、これは、たぶん(1)マクロの見通しを一所懸命に考えて儲かるわけではないという彼の同僚観察による経験則と、(2)市場全体にではなく個々の企業が持つビジネスに投資するのだという彼の投資スタイルによるもので、彼の本音だろう(加えて、会議も嫌いだったかも知れない)。 ピーター・リンチの後に語るのは気が引けるのだが、筆者のファンドマネジャー時代に、筆者及び筆者の仲間が主に考えていたのは、もっぱら市場の参加者及びライバルである投資家の心理と懐具合であった。もちろん、自分自身もしばしば間違えるわけだが、人間が判断のミスをするパターンというのは案外安定しているので、これを利用しようと考えていた。 マクロの見通しを当てようとして、それだけに真剣になると、どうしても他人の考えの後追いになる公算が大きいように思う。企業に着目するにせよ、市場参加者の心理に注目するにせよ、他人が語る経済見通しよりも、自分で考えた投資のアイデアを重視する方が、良い結果が出る確率は高いと思う。以上
2006年01月09日
-
第十九回 PER・PBR・Qレシオ、株価の尺度はどれがいい?
2005年11月18日■Qレシオが復活するのか? 最近、ある投資顧問会社の社長さんから、「Qレシオが復活することはないだろうか?」と質問された。その読み筋は、ここのところ不動産価格の上昇が目立つし、村上ファンドのような投資家は企業の含み資産に注目して投資するだろうから、かつてのQレシオが復活してもおかしくないのではないか、ということらしい。 理由は順を追って説明するが、筆者の意見は「どちらかと言えばノー」だ。 「Qレシオ」をご存じない方も多いだろう。教科書に載るような正式な用語ではないから、知らなくても問題はないのだが、一言でいえば、資産を時価で評価して計算したPBR(株価純資産倍率)のことだ。PBRでは、まさに「(プライス・トゥー・)ブック・バリュー」というがごとく帳簿上の一株株主資本に対する株価の倍率を計算するが、この際に企業が保有する土地などの資産を時価で計算したものが「Qレシオ」だ。ただし、厳密に計算することは簡単ではない。たとえば、村上ファンドで有名になった阪神電鉄のPBRは3倍前後だが、この銘柄のQレシオを計算するためには、阪神電鉄が保有する土地や建物などの不動産、電車や線路をはじめとする各種の設備の時価の合計を知らねばならないが、これを知ることはいうまでもなく難しい。従って、「Qレシオで見るといくら(だから割安)」という話を聞いても、そのまま真に受けてはいけない。誰が計算した(たとえばレポートを各証券アナリストだろうが)数字なのか、計算根拠の確認が必要だ。 さて、Qレシオは、かつてのバブル真っ盛りの1988年に、証券経済研究所が発表した日本の株価水準に関するレポート(ある東大教授が座長の研究会のレポートだった)で登場したものだった。当時は、「日本の株価は高くないと東大教授がお墨付きを与えた」(当時、日経平均は2万8千円くらいだった)という声もあったし、一方で、「このレポートの論旨は正しくない」という批判も出て(実は、筆者の一般雑誌デビュー作の論文がまさにこの内容だった)、当時はそれなりに話題になった。 なお、経済学部の学生読者のために注釈しておくが、「Qレシオ」は経済学でいう「トービンのq」にちなんで命名されたものだが、後者は、企業価値(「時価総額」とは異なる)を企業設備の再取得価値(同等の効果のあるものを取得するコスト。資産の売却価格とは異なる)で割った比率であり、内容的には別物だ。 筆者が、Qレシオのはなばなしい復活はあるまいと思う理由は三つある。 まず、不動産をはじめとする企業の資産は換金が難しいことだ。資産の換金が簡単なら、Qレシオが1未満の銘柄をどんどん買って、企業を清算すると大儲けできるはずだが、現実には企業を清算するのは簡単ではないし、出来たとしてもコストが掛かる。また、資産価格の「時価」はあくまでも目処であり、実際に大口の売り物を出してみた場合にいくらで売れるのかはやってみなければ分からない。 ただ、この点については、たとえば企業の所有する不動産を証券化して一気に現金化できる(要するに流動性の乏しさという「ババ」を投資家に掴ませることなのだが)なら、少し様子が変わるかも知れない。一つ象徴的な実例が出ると、一時的に資産株ブームが起こる可能性はあるので、この点は少し気にかけておこう。 次に、いくらか相場的な判断に関わるのだが、不動産関連株は近年随分上昇したし、株価の全般的な上昇でPBRが大きく1倍を割る銘柄が減ってきており(めぼしいものはすでにかなり上昇した)、今後、株価に対する純資産の価値を囃す相場が大規模に展開することは難しいのではないかと思うからだ。株価が上昇したとはいえ、都市部を中心に不動産価格は好調だが、今後、家賃が株価並みのペースで上がるとは想像しにくい。近年、「収益還元法」の考え方が浸透してきたので、家賃上昇の伴わない不動産物件価格の上昇は継続しないと考えるべきだろう。■Qレシオ論のどこがおかしかったか? 三つ目に、上記とも関連するのだが、資産の価値は原理的にその資産を利用してどのような収益を挙げることができるのかで決まる。すなわち、資産の価値(特に時価)が上昇するような状況とは、企業にとっても利益が上がる状況でなければならない。それなら、収益の改善ないしその見通しは、まず株価に反映するのではないだろうか。これは同時に、まずはビジネスの利益をよく見ていけばいいということだから、Qレシオを見て株を買うという流れではない。 80年代のQレシオの理屈付けは、(1)(不動産価格から推測するとあるはずの)収益の飛躍的改善の可能性が→(2)不動産価格に反映しているが→(3)株価にいまだ反映していない→(4)したがって株価はまだ上昇する、といったロジックであった。 このロジックのどこが間違いであったかというと、収益の改善見通しがまず不動産価格に反映して、株価の反応が遅れることの不自然さにあった。常識的に考えても、株式の方が取引コストが安くて、流動性も高いし、参加者が多いマーケットだから、企業収益の飛躍的な改善が予想されるならこれはまず株価に反映すべきだった。この点は、直接の証明ではないが、バブルの崩壊が、株価にあっては90年の年初からで、不動産価格(全国レベルの)にあっては92年くらいからであったことを見ると、納得していただけると思う。 加えて、Qレシオについては、証券業界の意をうけた学者や実務界の研究者が、理論らしきものを振りかざして、バブルの後押しに努めた姿が印象深い。投資家は、学者の意見や理論の背景にも商売が隠れていることがある点を教訓とされたい。なお、筆者はこれまで、Qレシオを発表した学者や研究者を名指しで何度も批判してきたが、さすがに、彼らも今では反省しているだろうから、今回は名前を挙げない。■投資ファンドの銘柄選択基準 なお、包括的に調べたわけではないので、印象論にとどまるが、村上ファンドやスティール・パートナーズといった投資ファンドが主に買っていると報じられている銘柄は、必ずしもQレシオ的な銘柄ではないようだ。 PBRについても、市場平均よりも低い銘柄に投資しているようだが、極端に低いわけではなさそうだし(たぶん平均的には1倍をかなり上回るだろう)、目立った土地持ち企業というわけでもない。 彼らは、むしろ、自己資本比率の高さ、キャッシュないし有価証券など容易に換金できる資産の保有、安定した大株主で過半数を占めない株主構成、といった点に注目しているように思える。要は、大株主になって、財務リストラ(自社株買いなどで株主に価値を返して自己資本をスリムにする。理論的には株主にとって得になることが多い)を要求できそうな会社をターゲットにしているということだろう。 ただ、たとえば村上ファンドのようなファンドの投資銘柄を見ると、かつてよりも儲けるまでに想定されるストーリーが複雑になっている。つまり、投資としては難度が高くなっている印象であり、これは大きな資金が集まったことと、株価全般の上昇による投資チャンスの減少の、両方の要因によるものだろう。■PERとPBRを合わせて見る簡便法 ところで、最近の株価水準は、東証一部の平均で、PERで20倍強(日本の金利を考えるとそう高いとは言えないと思う)、PBRで2倍強というくらいの考えやすいレベルにある。 PERとPBRを合わせて判断するには、BPS(一株当たり純資産)にEPS(一株当たり純利益)の10倍を足したものを株価と比べると非常に分かりやすい。 たとえばBPSが500円で、EPSが50円の会社があったとすれば、500+50×10=1000なので1000円の株価なら「まあ普通だ」と考え、株価がこれよりも高ければ「高い」、安ければ「安い」と一応考えてみるといいだろう。この状態で、PERは20倍、PBRは2倍となる。 EPSを一桁ずらして(10倍して)BPSに足すだけだから暗算でも計算できる。そして、なぜ高いのか、安いのか、と考えてみるといいだろう。簡単な方法なので、「会社四季報」などを見るときに、試してみて欲しい。以上
2006年01月09日
-
第十八回 学生が作った株式ファンドの商品企画 (2)
2005年11月04日■リスクコントロールの一般論 特に運用資金が大きい場合には、プロのファンドマネジャーの、運用の勝負所の大半は「ウェイトの付け方」にあるといっていい。小型株に特化したファンドや、相当に特殊なアクティブ・ファンドでなければ、たとえばトヨタとかキャノンといった主な銘柄は殆どのファンドが持っている訳だが、問題はそれぞれの保有銘柄をどのような比率で持つか、ということになる。 数十・数百の銘柄を管理する場合には、先の日立Riskscopeのようなポートフォリオ管理のツールを使う場合が多いが、プロの運用では、保有銘柄のウェイト調整に大いに気を遣う(そうでないプロも居るが、基本的に二流以下だ)。 また、たとえば年金基金のような顧客に対して自分が運用するポートフォリオを説明するためには、厳密には、トヨタならトヨタの保有ウェイトがなぜ2%とか3%といった特定の数字なのか、計算根拠をしっかり説明できるようでないと、プロの仕事としては不十分だ。銘柄の保有ウェイトは、その銘柄がポートフォリオのリスクに対して与えている影響と、その銘柄の期待リターンとのバランスで決まるので、この計算が説明できなければならない。 もっとも、すべてのファンドマネジャーがそのように厳密に数字を計算してポートフォリオを作っているわけではないし、また、勘所を押さえておけば、厳密な計算でなくとも大勢に影響はないといった面はある。ポートフォリオの歪みも、結果論で見ると、プラスに働くこととマイナスに働くことがおおよそ半々なので、事後的な運用パフォーマンスで当初のポートフォリオの評価をすることは難しい。しかし、「事前のレベル」で合理的かつ効率的であることこそがファンドマネジャーにとっては重要なことなので、プロを目指す学生はしっかり勉強して欲しい。 なお、学生の提出した商品企画の中には、「学校にBARRAモデルがあるので」これを使ってリスク管理を行うとするものがあった。BARRAモデルは、日立Riskscopeと同様のマルチファクター・モデルと呼ばれるポートフォリオ分析のツールだが、大学の装備もかつてに比べて随分進んできたようだ。 ただし、その商品企画の説明には、重要な経済指標などの発表がある際には、BARRAモデルを使ってリスク管理をするというようなことが書いてあったが、BARRAモデルのようなマルチファクター・モデルのリスクは経済指標の発表(たとえば日米のGDP統計や米国失業率とか日銀短観)では殆ど影響を受けない。 また、こうした発表のイベントについては、その前に何をするのか、それが発表されてから何ができるのか、を考えると、案外何もやりようがないものだ(実際、発表前に、全体のリスクを少し落とすというくらいしか、アクションのとり方が無いケースが多い)。結局、もともとのポートフォリオのリスク状態を、「運用者が意図してとったリスク」による、少なくとも運用者にとって望ましいものにして置くことぐらいした運用者にできることはない(勿論どうして望ましいかは顧客に説明できなければならない)。 なお、基本的な点について一点補足しておくと、「長期の運用」と「短期の運用」では適切な戦略や持つべきポートフォリオが異なると考える向きが多いが、よく考えると、短期の運用(たとえば半年)でも、長期の運用(たとえば20年でも)で有望だと思えるような銘柄(実体価値よりも割安だと思う株価の銘柄)を買うよりないことが多いし、逆に、長期の運用資金であっても、相当の確度で短期間に儲かりそうなチャンスがあれば、これを見送ることは合理的ではない。厳密な意味で両者に違いがあるとすれば、売買コストの影響をポートフォリオにどう反映させるかという程度の問題だ。 多くの場合、「長期運用」は、ゆったりした気持ちで運用しようという心得の問題だったり、「長期運用なのだから(短期の不調は大目に見て欲しい)」というファンドマネジャーの言い訳であったりする。 もう一つ基本的なことを付け加えておこう。たとえば同じくらいのリターンが期待できると思う銘柄で、「10銘柄のポートフォリオ」と「100銘柄のポートフォリオ」があるとすれば(何れも銘柄のウェイトは等金額としよう)、原則として、100銘柄のポートフォリオの方が優れている。「結果的に」10銘柄のポートフォリオが勝つことはしばしばあるだろうが、ポートフォリオを組んだ時点では、100銘柄のポートフォリオの方が、リスクが小さくて期待リターンが同じなのだから、こちらが優れている。 投資銘柄を絞り込むことを売り物にする商品を時々見かけるが、あれは、もっと多くの良い銘柄を探さない運用者の怠慢といってよい。■学生のファンドのリスクコントロール 日立Riskscopeで評価した、学生達のポートフォリオの構築については、はじめに今年のプログラムを見たときに懸念したとおり、率直にいって、かなり不満足だった。 学生達のポートフォリオは、銘柄数が少ないもので10数銘柄、多いもので40~50銘柄くらいで、典型的には20数銘柄であった。これは、20銘柄あればリスクはそこそこに分散されるという教義の影響だろうか。 日立Riskscopeで見た、リスクの推計値を見ると、ベンチマークをTOPIXとした場合に、ベンチマークに対する相対的なリスク(運用業界では「推定トラッキング・エラー」と呼ぶ)は5~6%くらいの一般にもよくあるようなアクティブ・ファンドと、10%前後の非常に個性が強い「超アクティブ」と呼んでいいようなファンドとに二分されたが、どちらかといえば後者が多かった。 仮に超アクティブを標榜するようなファンドであっても、リスクの内容が、運用者及び商品コンセプトが意図したリスクに明らかに重点があればいいのだが、「業種配分の偏りに起因するリスク」か、企業規模や利益に対する株価の割安具合といった「一般的な属性の偏りに起因するリスク」か、「主に分散不足による個別銘柄のリスク」か、といった分解をしてみると、それぞれのリスクが同じくらいに大きいものが多く、これでは、運用商品として、商品コンセプトを的確に実現しているとは言い難いし、もちろん、運用状態としても好ましくない。また、運用内容を顧客に説明するような場合も上手くいきにくいだろう。 特にどのファンドも、分散投資の不足による個別銘柄のリスクが、小さい場合でも5%前後もあって、これでは一般顧客向けの運用商品としては苦しい。 もっとも、学生達が作ったポートフォリオの多くは、トータルの推定リスクでみると、現在12%くらいの水準であるTOPIXと大差のないものが多かった(10%~13%くらい)。これは、たとえば、個人が自分のために運用するポートフォリオであれば、TOPIXにこだわる必要がないことが多いので、十分満足できる程度のものだが、商品として顧客に売る場合は、顧客のアセットアロケーションの条件と整合的であることが望ましいし、顧客の側の「日本株はこんなリスクとリターンだろう」という期待からあまり大きく外れない方がいい(外れる場合にはリターンの獲得がかなり期待できなければならない)。 この辺りに関しては、学生達が、「個人で満足できるポートフォリオ」と「顧客用に品質管理されたポートフォリオ」の具体的な違いを理解してくれると嬉しいのだが、いきなりそこまでの理解を求めるのは厳しいかも知れない(運用会社の経営者が理解していないこともあるくらいなので)。 現実に、他人のお金を運用するファンド運用を担当することになれば、より重要なのは、リターン獲得のアイデアよりも、まずはリスクコントロールの技術だ。後者を先に身につけるとクビになるリスクは小さくなるが、後者を身につける前に前者に熱中して、独りよがりのポートフォリオを作ると職を失う可能性が大いにある。 来年以降のプログラムでアセット・マネジメントを再びとり上げるなら、ポートフォリオのリスクコントロールの技術について、もっと学べるプログラムを作るといいと思う。■顧客のニーズと運用の内容 数は多くなかったが、「子供の教育資金のための長期運用」とか「元本割れをなるべく回避する株式運用」といった、顧客のニーズをファンドの運用に直接反映させようと試みるファンド企画案があった。 この種の商品案に対しては、筆者は、些か厳しい評価を下したのだが、ぜひ考えてみて欲しい点がある。 先ず、顧客は通常単一の商品で資金を運用するのではなく、いくつかの運用対象を組合せて運用することが多く、また、顧客に対する運用アドバイスとしても、複数の商品を的確に組み合わせることを推奨すべきだという点を理解して欲しい。たとえば、顧客が、元本割れを強く嫌うなら、そもそも株式で運用すること自体が不自然だし、株式に投資するとしても、資産全体の中で株式運用の商品に投資するウェイトを下げるべきだ。運用商品は、その商品だけ単独で顧客のニーズを満たすのではなく、顧客の運用計画の中で採用される優秀な部品になることが望まれるのだ。 ただし、マーケティング上のコンセプトの当たり外れによって、「運用観点からは望ましくない商品」が売れることは時々ある。だからといって、最初から、運用の観点からの望ましさを捨てては欲しくないと筆者は思う。 また、将来の資金使途が教育資金だろうと遊興費だろうと、お金はお金で同じものだ。有り体にいって、顧客のニーズとは、「リスクに対して効率よく儲けること」に集約される。あとは、顧客が自分がとってもいいと思うリスクの内容と大きさを決めるだけのことだ。 家計の財務状態をしっかり把握していなければならないという観念から、資金の用途に合った運用商品を選ぶべきだという通念がしばしば形成されているようだが、これはファイナンシャル・プランニングの重要性と運用商品の選択の際に必要な考え方とを混同した誤解である。 マーケティングの観点も重要であるのだが、要は、誰でもお金を増やすために投資するのであり、お金が増えたら、ニーズの多くは満たされるのだ、というドライな割り切りを持って、運用そのものの技術向上に注力することが現実的な努力なのだ。もちろん、この努力とマーケティングの成功は両立する性質のものだ。■運用結果は予想できない 16本の商品案を分析するのは、なかなか骨の折れる作業だったが、久しぶりにファンドを作ることについて考えたので楽しかった。プロの商品としてこれらを評価すると、個々のポートフォリオについて良し悪しを評価することははっきりできる。ただし、そのことは、たとえば1年運用したとして、評価の高いポートフォリオの方がパフォーマンスが勝る可能性が高いといえるような単純なものではない。実際に学生が作った通りのポートフォリオを運用した場合に、どれが勝つのかは、予想する手段がないのが現実だ。これは、プロの商品を評価する場合でも同様で、パフォーマンスのいいアクティブ・ファンドを事前に選ぶことができるような気分は、顧客の側の錯覚だし、商品の売り手としてはそうした錯覚を上手く醸成して、商品の販売につなげたい、というのが運用ビジネスの現状である。以上
2006年01月08日
-
第十八回 学生が作った株式ファンドの商品企画 (1)
2005年11月04日■Share-Projectの試み 首都圏を中心に、金融ビジネスに興味のある大学生・大学院生が横断的に集まる大規模な勉強会に「Share-Project」(呼び名は「シェアー・プロジェクト」であって「洒落プロジェクト」ではない)という集まりがある( http://www.share-project.com/)。毎年100名を超える学生が集まって、プロの金融マンを講師に呼ぶなどして、熱心に勉強しており、「オープン・アカデミー」を標榜する学生団体として運営されている。 今年のテーマは「インベストメント・バンキング」と「アセット・マネジメント」であった。Share-Projectには10社強の主に金融関連の企業が協力しているが、当社も協力しているご縁で、筆者は、「アセット・マネジメント」コースの課題である、株式ファンドの商品企画案の講評をやらせて貰った。 学生にとって、このコースは極めて真面目で熱心な参加を要するもので、数回にわたるプロの金融マンの講義などを参考にしつつも、商品のコンセプト・運用哲学・運用プロセスを定めて、具体的なポートフォリオを作って提出することになっていた。運用会社でいえば、「商品企画部」といった部署が担当する仕事を一から十までやった感じだ。 最終的に、筆者の手元に提出された企画とポートフォリオは16個あった。 ■評価の観点と具体的方法 評価のポイントとして筆者が注目したのは、(1)アクティブ・リターンを獲得するアイデア、(2)ポートフォリオのリスクコントロール、(3)商品のコンセプトだ。ただし、(1)と(2)については、「思っていること」が実際のポートフォリオに表れていなければ意味がない。 そこで、すべての提出ポートフォリオを、日立製作所のRiskscopeというプロ用の株式ポートフォリオの分析ソフトを使って分析して、リスクの大きさ、リスクの種類別の内訳(業種によるリスクか、企業規模などの特性値によるリスクか、銘柄個別のリスクか、など)、リスクをもたらしている要因から見たファンドの性格などを、プロのポートフォリオと同じ観点で評価してみることにした。 たとえば、投資の教科書には、相関のない20個のリスク資産を等金額で組合せると個別銘柄のリスクがかなりの程度分散できるというようなことが書いてあるが、これを「20銘柄くらいの銘柄を持てばリスク分散は十分だ」といった形で中途半端に理解して応用すると、実際の株式ポートフォリオの場合、お互いに無相関の銘柄を見つけることは難しいので、現実のポートフォリオのリスクはこうした理解とかなり異なる結果になる。 ファンドの運用では、できるだけ「意図したリスク」のみをとることが原則だ。そのためには、業種の配分や企業の規模といった様々な要素に関してファンドの中でバランスをとる必要があり、この点にプロは腐心する。 そこで、一つ一つのファンドについて、分析のアウトプット帳票を眺めて、運用の考え方がポートフォリオに的確に反映しているかどうか、また余計なリスクをとっていないだろうかという点について、基本的に手加減無しに評価してみることにした。■リターン獲得のアイデア 先ず、ベンチマークよりも高いリターンを求めるに当たって、学生達がどのようなアイデアを考えたかの概略を筆者の頭に残った印象に従っていくつか列挙してみよう。 <学生が考えたリターン獲得のための投資アイデア> キャッシュフローの割引現在価値(DCF)分析を重視する割安株運用 商品価格の上昇傾向を捉えるための関連銘柄を商品指数を参考に組合せる 株価が下がっていてかつ値動きが乏しい不人気銘柄に投資する逆張り運用 「上方修正」と「注目度の低い銘柄」の共通集合を買う運用 M&Aの標的になりやすい会社という視点から評価した割安株運用 高ROEで自己資本比率の高い銘柄を重視する 国際競争力のある日本企業に投資する 女性向けの商品の充実・女性の登用など「女性」を重視した銘柄選択 GARP(成長と割安のバランスを評価する)を標榜するやや割安系の運用 過去3ヶ月の株価の下落率の大きな銘柄に着目する運用 業績が回復した企業の特性に似ている企業に投資する マネー誌をネガティブ・インディケーター的に読む銘柄評価 高齢化に対応した企業を買う CSRの観点も含めて優良成長企業を評価する なかなか面白いのではないだろうか。幾つかは、ブラッシュ・アップすれば、プロの運用にも応用が利く考え方だと思う。なお、一般の個人投資家や、最近出版される初心者向けの本などによくあるようなテクニカル分析に頼る投資アイデアは学生達の作ったファンド案の中には一つもなかった。 リターン獲得のアイデアに関して、一般的な補足を述べると、「良い会社」と「儲かる銘柄」の差をよく考えて欲しい。たとえば、現在ROEが高い会社があるとして、この企業の評価が株式市場の参加者に十分知られているとすれば、この銘柄を買っても、ベンチマーク以上に大きく儲かるのは、ROEがさらに高まるようなイベントが予想外に起きた時だろう。しかし、そうした確率はあまり高くないかも知れない。 またCSR(企業の社会的責任)が企業価値の評価に影響するとすれば、「現在CSRが良い状態の企業」と「現在CSRの状態が良くない企業」(これから良くなる可能性を孕む企業)とではどちらが良い投資対象かは難しい問題だ。「CSRがかなり悪い企業が、少しマシになる」というような状態がプラスのリターンを生むイベントであるかも知れない。 こうした事に気がついた学生のグループもいくつかあって、投資家の人気の逆張りを意図したファンド案(大雑把な運用で商品としてのレベルは高くないが筆者は一番好きだった)や、成長材料が投資家に評価されているかどうかをマネー誌の記事を見て判断するというような考え方を述べたファンド案もあった。 ロジカルに一番まとまっていると思ったのは、利益の上方修正と投資家の注目度が低いことを合わせて使おうとする運用で、これは、収益予想の上方修正が株価に反映するまでの時間的余裕がある銘柄(上方修正発表後に投資しても有効な可能性の高い銘柄)を割り出そうとするもので、理屈が通っている。収益予想の数字の変化と株価をよく見ることは株式投資の基本動作だからこの方面からアプローチすることは、経験の積み方としても好ましい。 ただし、上方修正も、しばらくぶりにいきなり発生したものか、何度か続けて上方修正されているものなのか、といった状況の差で、将来の株価への影響が異なることが多い。端的に言って、何度も続けて上方修正していると、投資家は注目するようになるし、上方修正するのが普通だろうと期待する傾向があり、上方修正が発表される時点では株価に織り込まれていることが多いし、将来下方修正したときの影響が大きいことがしばしばある。そうしたことも含めて、工夫と改善の余地は多々あるのだが、思考の方向性がよいのではないかと思った。
2006年01月08日
-

第十七回 配当に対する考え方について
2005年10月21日■増配は「株主重視」か? 「日本経済新聞」(2005年10月17日付朝刊)の第一面トップに、「上場企業 中間配当1兆7000億円」、「今期28%増 過去最高に」、「『株主重視』映す」という見出しが並んだ。業績の好調に加えて、企業側の株主の利益を重視する姿勢から、配当が増えたということを、この記事は語っている。記事本文には、「本決算を待たずに配当することで株主重視の姿勢を示し、敵対的な買収を防ぐ狙いもある」という文章もある。 本論とは直接関係ないが、この種の記事は、企業金融論的には必ずしも正確ではないが、理屈を説明したのか、(必ずしも理論的に正しくなくとも)取材した事実を伝えているのか、どちらともとれるように書かれている。つまり、記事の書き手は逃げ道をこしらえつつ安全に書いているのだが、たとえば学生や投資家などは、「これが正しい理論だ」と無条件に理解してしまいそうで、少々心配だ。 だが、現実に、企業の経営者が、配当を株主のためだと考えていることは、たぶん間違いない。多くの経営者は、できればキャッシュを企業の外に払いたくないと思っているにもかかわらず配当を行い、新聞の「株価を語る」的なインタビューには、経営計画のアピールと共に、「株主還元としては、今期から○円増の○○円を配当し、安定配当を行うことが重要だと考えている」といったコメントを行う。 一方、多少理屈に強い投資家なら、次のような疑問を抱かないだろうか。 配当を増やして貰っても、配当落ちの幅が大きくなるだけではないか? 配当分だけ配当落ちするなら、配当に課税される分だけ損ではないか? そもそも配当しなくても企業は株主のものではないのか? これらは、全てがそのまま正確に正しいわけではないが、概ね妥当な疑問である。すると、さらに次の疑問が湧いてくる。配当は株主の得にならないようにみえるのに、投資家が配当を喜ぶのはなぜか?■「企業価値」とは何か 企業買収が盛んに話題になる昨今、「企業価値」という言葉を聞くケースがしばしばあるが、この言葉は案外正確に理解されていない(たとえば、「株式時価総額」と「企業価値」の違いを説明できるだろうか?)。 正直に言うと筆者も、学生の頃、ミクロ経済学や金融論の授業で使われる「企業価値」という言葉の意味がすぐにはスッキリと理解できなかった。たぶん、「企業の持ち主は株主だ」という先入観が先にあるために、どうしても、負債に見合う部分の価値が「企業の」価値であるという部分に違和感を覚えたのだと思う。 企業金融を扱う理論で言う「企業価値」とは、企業が将来生み出すキャッシュフローを現在価値で評価した合計だ。理論的な世界では、ここから「負債価値」を差し引いた残りが、企業(株式会社の場合)の「株主価値」でありこれが「株式時価総額」と一致する。 たとえば、ある物販の仕組みがあって、毎年10億円のキャッシュフローを永続的に生むと期待(=予想)されているとしよう。これにリスクを勘案して投資家が現在価値に割り引く場合の利回りが年率5%だとすると、この企業の企業価値は200億円(10÷0.05=200)となる。 この会社の負債価値が100億円だとすると、株主価値は100億円となる。厳密には、理論上の負債価値は借入金の元本には一致しない(借り入れ条件が、金利とリスクを勘案した現在価値で評価される)はずだが、大まかには、企業価値から帳簿上の借金の価値を差し引いた残りが株主の保有する価値なのだ、と考えていいだろう。 大まかなイメージを図にしてみた。 この状態で、たとえば5億円配当すれば、株主は5億円を受け取って、残った株式の時価総額は95億円になるし、配当を10億円に増やすと、残る時価総額は90億円になる。配当によって、企業価値は変わらないし、株主の損得も変わらない、というのが、それぞれの価値が正しく評価されている場合の原則なのだ。 現実には、先ほどの疑問の(2)のように、配当を増やすと税金分損をすることがおおいに考えられるし、新たに借り入れを増やさなければならない場合、ローンに上乗せされたスプレッド(銀行の利潤)分余計にコストが掛かるなど、特に資金需要があって、利益の成長性に対して株主が納得している成長企業では、無配(マイクロソフトは近年まで長らく無配だった)であることが多い。 なお、自社株買いの経済効果は、企業と株主全体を見ると限りなく配当に近い(株主に現金を返す行為だ)。配当への課税を考えると、自社株買いの方が株主には望ましい面があり、今後、配当よりも自社株買いが主流になる可能性もある。 ちなみに、ビジネスが生み出す企業価値が正しく評価されているという前提の下では、株式を発行して負債を返済しても(たとえば負債50億と株主価値150億)、或いは負債を増やして株式価値の一部を株主に返しても(負債150億と株主価値50億)、企業価値は何も変わらないし、株主は損も得もしない、という理論がある。投資家の同じ投資金額に対して、前者では株式のリスクが下がるし、後者では株式のリスクは上昇するが、たとえば元の状態で債権:株式=1:1(債権は社債保有やローンなど、この会社の負債に対する債権側)を望む投資家は、負債0.5に対して株式1.5を持ったり、負債1.5に対して株式0.5を持ったりすれば、全く同様のリスクでこの企業を保有することができる。従って、企業価値に対する割引率も変わらないから、企業価値も不変だ。これを、投資家は、「自分の好みのカクテル」を作ることができると比喩的に表現することが多いのだが、「モディリアーニ・ミラーの定理」と呼ばれる経済学では有名な定理で登場した有名なアイデアだ。 資本構成を変えても企業価値は変わらないし、配当によって株主の損得はない、というモディリアーニ・ミラーの定理の原則は、配当や資本政策を考える場合の基本として、一応覚えておくといいだろう。(この辺りの議論をスッキリ書いた本はなかなかないが、小宮隆太郎・岩田規久男(著)「企業金融の理論」は日本人が書いた経済学の本には珍しいくらい明快に著者自身の言葉で書かれた本で、30年くらい前に書かれたものだが、名著だった) ■では、なぜ配当を? 上記のような理論を踏まえると、当然、なぜ配当を行うのか、という疑問が出てくる。だが、理論的な合理性の下でこれを説明するのはなかなか難しい問題で、「配当のパズル」という言葉もあるくらいだ。 一つには、資本構成によって、企業経営、さらに企業価値は同じなのだろうかという問題がある。たとえば、企業価値が負債の価値を下回ると、企業は倒産し、経営者はクビになると考えると、経営者は、なるべく株主価値としての現金ないしは換金できる資産を余裕として持っていたいと考えるだろう。これは経営規律の弛緩につながるから、株主の立場としては、経営者に余計なキャッシュを与えておきたくないということがいえる。こうした考えを前提とすると、配当を行うことで、経営者は、将来の業績に対して自信を持っているというメッセージを株主に送ることができると考えるシグナリングの理論による説明が一応は存在する。経営者は株主の利益を代表する「エージェント(代理人)」だが、依頼者(=プリンシパル)が必ずしもエージェントと利害が一致しないことと、エージェントとプリンシパルの間に情報の格差があることで、エージェントがプリンシパルにシグナルを送る相対的に的安価な手段が配当なのだ、というエージェンシー理論の説明が背後にある(理屈屋さんにとって、配当は、かくも面倒な説明を要する「パズル」なのだ)。 しかし、それならIR活動をもっと熱心に行うという選択もあるだろう。また、日本の企業の場合、持ち合い相手の株主に対して資産に対する利回りを確保するために配当を行ってきたという面が強い。エージェンシー理論だけではもう一つしっくりこない面もある。 また、理論上の投資家は、先の「カクテル」を自分で作るような超合理的な存在だが、実際には、株式の所有者と、社債の保有者(あるいはお金を貸している銀行)は別々の主体であることが多い。この場合に、株主資本をスリムにして借り入れの比率を上げると、倒産確率が高まるが、倒産した場合に、株式の保有者は有限責任なので、倒産リスクが高まることによる負担はもっぱら債権保有者(負債価値の保有者)に生じ、この部分のプラスが株式の所有者にもたらされるという少々ややこしい効果もある。これは、株式が有限責任であるというオプション的な性格を持っているために起こる現象だ。 以上の二点を考えると、たとえば、かつて東京スタイルに投資した村上ファンド(株式会社エム・エー・シー)が、東京スタイルの株式を保有したうえで、同社に対して多額の配当を求めた背景が分かるだろう。 しかし、倒産確率を織り込んで株価を評価しているというのは多くの企業に関して投資家の実感に合わないだろうし、余裕資産(保有現金など)を株主に返すと「資本の利用効率が上がる」という通俗的な説明は、先の「カクテル」を考えると意味をなさない。 すると、純粋な経済合理性の観点はともかくとして、現象として配当というもの自体を投資家が喜ぶのだ、という方向の説明もある。経済合理的ではないのに毎月分配型ファンドがなぜ買われるかという現象が説明される時に援用される「メンタルアカウンティング(心の会計)」が登場し、投資家は、頼りなく見える(?)株価の維持・上昇よりも、確実に手元に入ってくる配当が心理的に嬉しいのだ、といった説明が考えられる。あるいは、投資家は配当を金銭的な報酬と考える傾向があり、これが半年・一年といった比較的短い間隔で刺激としてあることが心地よいのだという説明もある。 また、別の心理現象による説明としては、「投資家が現金を使うためには株式を売らなければならないが、株式を売ると、将来売値以上に株価が上昇して後悔する可能性があるから、投資家は、株式を売ることよりも、配当で現金を得ることを好む」という「後悔回避効果」による説明もあり、これなどはかなりもっともらしい。あとは、人は自分が持っているものを他人に渡すことを惜しむのだ(持ち物に関しては、「売ってもいい」と思う値段は「買ってもいい」と思う値段の倍以上になるという実験がある)という「所有物効果」を株式にあてはめて配当の効用を説明することもできよう。 もちろん、こうした行動ファイナンス的な説明も市場を理解するうえでは重要なのだが、少なくとも「配当は株主にプラスだ」と常に考えられる訳ではないこと、企業の状況や投資家の心理の変化によって配当の意味が変わることなどを理解しておきたい。 以上
2006年01月08日
-
第十六回 株式投資の入門書を2冊推薦します (2)
2005年10月7日■推薦図書2 「なぜか日本人が知らなかった 新しい株の本」 山口揚平(著) ランダムハウス講談社 (2005年7月刊) こちらは、過去に会計系のコンサルティング会社に勤めて、現在M&Aコンサルティングの会社に勤める著者が、仕事で使う企業評価のノウハウを個人向けに簡単にして説明してくれた本で、確かに、今までにないタイプの「新しい」株式投資の本だ。 この本の中核をなす部分は、企業価値を評価して、これから負債を差し引いて、株主価値を求めて、これと株式時価総額を比べて(もちろん両方を一株当たりで評価してもいい)、割安なものを買おうという方法を明快に解説していることだ。 方法を概説すると、先ず、営業利益の数字に一定の倍率を掛けて「事業価値」を求める。「一定の倍率」に関しては、ざっくりと割り切ってあるが、数字の根拠が述べられているので、期待リターンが違うケースや、従ってリスクに対する評価によって事業価値の評価に差をつけたい場合などに、修正が効くようになっている点がいい。フローの利益をストックとして評価する際の考え方の基礎として、割引現在価値の考え方からきちんと説明されている点も評価できる。 次に、企業の財産価値を求めるのだが、これも「流動資産」と「流動負債」の数字を簡単に加工して流動部分の資産価値を求めて、これと固定資産の中の「投資その他の資産」の項目を足し合わせて、企業の「財産価値」を求める方法を示している。 さらに、「企業価値=事業価値+財産価値」として、両者を足し合わせて、「企業価値」を求め、ここから借金を引いて「株主価値」が求められる。用語を並べると面倒に感じるかも知れないが、具体的な作業は案外簡単だ。 経済学の企業金融の理論では、企業価値と株主価値を(当然だが)分けて論じるわけだが、たとえばライブドア問題の報道などを見ると、両者が混同して論じられていることが多くて、気持ちの悪い思いをしたものだが、本書のような基礎知識が共有されていると、このような混乱はなくなるのだろう。教育的にもよい本だ。 この本の「財産価値」と「事業価値」の分け方と合計の仕方についても、先の本に対するような細かな批判的疑問を提示することができるのだが、計算の仕組みを明快に書いているので、「剰余利益」だの「リスク・プレミアム」だのといった概念が気になるようになったら、自分で修正すればいい(先の本にも言えることだ)。本書のように、具体的な方法を包み隠さず、理由と共に書いている本は、読者が自分の成長に合わせて読み直すことができる。 こうして求めた、株主価値を発行株数で割った値(「真のBPS」と言える)と現実の株価の差が大きい(もちろん株価が低い方がいい!)銘柄を、「セーフティー・マージン」の大きい銘柄と考えて投資対象としてプラスに評価するのが本書の基本的な考え方だ。 この骨組みを頭に入れるだけでも十分役に立つのだが、この他に、ビジネスそのものを評価する観点が簡潔に「価値の『源泉』を見抜くには?」(第4章)という章の中で述べられていて、この部分のできのよさもなかなかだ。 また、著者は、たぶん投資というゲームをクールに捉えている合理的な人なのだろう。長期投資よりも短期に利益が実現する方がいいということを、多くの著者が陥りがちな「長期投資のドグマ」にハマらずに書いている(価値と価格の差が解消される期間は短い方がいいとはっきり書いている。ただ、「浪人生より現役生」というたとえは少しキツイかもしれない)。「増配」や「株主優待」は注目されるきっかけにはなり得るが、本来は株主のためになっていないという説明も的確だ。また「『後悔』と『プライド』が損を招く」などと、行動ファイナンスのスパイスも効いている。この本も1500円(税別)なのだが、これは、是非買って読むべき本だ。近刊という縛りを外して、全ての投資本の中でも良著として上位にランクされるだろう。 しかし、株式投資の参考書としては大きな欠点ではないが、この優れた著者にして、「リスクと期待利回り」の説明で、外貨預金の期待リターンを外国通貨建ての利率と勘違いして、ハイリスク・ハイリターンの関係の中に並べて解説している。運用とはなかなか難しいものだ。 ■二冊の共通点 最後に、二冊の共通点について触れておこう。それは、どちらの著者も、会計の知識を踏まえて株式投資について書いていることだ。会計的な見方ができるようになると、会社や株価を冷静に見られるようになるし、自分の投資に関しても見通しがよくなる。筆者は、大学時代に経済学部にいて、「会計」とか「統計」といった科目は、当時地味に感じられて、興味を覚えなかったのだが、社会に出てみると、これらの“実用科目”が実は本当に役に立つ知識なのだった、ということを知った(ちょっと後悔もした)。 学生の読者がいらっしゃったら、是非、会計はきちんと勉強しておくように、と申し上げておこう。 ところで、株式投資ということで考えると、両著作とも、ポートフォリオの作り方が出ていないのが少し物足りないところだし、読者が投資を実践する場合には、工夫のいるところだろう。適切にポートフォリオを作ることができれば、両著作のアイデアが効率よく生かされることになる。 また、二冊とも投資のスタイルとしては、バリュー投資系の本だが、2000年のネットバブル崩壊以来、バリュー投資が復活から優勢の流れが長く続いており、バリュー系の投資手法が「上手く行った」という類のデータは、少し割り引いて評価する必要があることも付記しておこう。もちろん、両著作の価値には関係ないが、その他の本で、「実際にこんなに儲かったのだからよい方法だ!」ということを根拠にしている本があれば、少々注意して評価する方がいい。 以上
2006年01月07日
-
第十六回 株式投資の入門書を2冊推薦します (1)
2005年10月7日■投資本の楽しみと評価の仕方 最近、ちょっとした事情があって、投資関連の本をたくさん読んでいる。相場環境がよいせいもあって、株式投資の本が多数出ているが、これは、何はともあれ喜ばしい。 投資本の読書には、楽しみが二つあると思っている。先ずは、その投資本の語る方法論の世界に感情移入して「これは儲かるにちがいない」、「これはよいことに気がついた」という気分とその延長線上にある一種の「全能感」を味わう段階だ。運用は簡単ではないけれども、この方法を知っていれば、かなり上手くやれそうだ、という軽い興奮を感じる本は面白い。 古典でいえば、ピーター・リンチの「株で勝つ」(三原淳雄/土屋安衛訳、ダイヤモンド社)のような本は、アマチュアでも身の回りにあるビジネス(たとえばファストフード屋)を評価していいと思えばその株を買うことで、プロのファンドマネジャーを十分に出し抜くことができるというような例がリアルに出てきて、希望が湧いてくる。もっとも、これを真に受けすぎて、近所の食べ物屋ばかり集めた、一見しただけで胸焼けのするようなポートフォリオを作ってしまう人もいるらしい。これではよい分散投資にならないから、興奮しすぎないことが大切だ。なお、ピーター・リンチのこの本は、実は、初版の原書が面白い。巻末に、彼が運用していたファンド(有名なフィデリティー・マゼラン・ファンド)の保有明細が載っていて、たとえば長期低落期のIBMの株式をたっぷり持っていたことなどが分かり、「ああ、ピーター・リンチも人の子であり、普通のファンドマネジャーなんだ」ということが分かる人には分かるようになっている。 投資本の読書の、第二の楽しみは、著者が述べる方法論の欠点を探すことだ。どんなによくできた投資戦略でも、それを実行すると考えたときの状態をリアルに思い浮かべることができると、何らかの欠点がある。実際にその戦略が有効であるという根拠が取るに足らないものであったり(著者が数年で資金を何倍かにしたという程度の話)、ポートフォリオの作り方が合理的でなかったり、といったすぐに分かる程度のものもあれば、これも古典的な名著バートン・マルキールの「ウォール街のランダムウォーカー」(井出正介訳、日本経済新聞社)のようになかなか隙が見つからない本もある。しかし、米国株式市場の歴史と投資理論(ちょっと古いけど)のエッセンスを巧みに説いた名著にも、著者の半ば同業者である運用業界に甘いという難点があって、なぜプロ仲間の評判のいいジョン・ネフのようなファンドマネジャーのファンドならよいのか、的確な根拠が説明できていない。 さて、投資本には二つの楽しみがある、ということを述べたが、肝心なことは、これら二つは、具体的な投資の方法がはっきりとイメージできるように書かれていないと全く楽しめないということだ。 「やさしい」とか「はじめての」と銘打った一見読みやすそうな本が具体的にどう銘柄を評価して、どんな状況でなら投資するのか、いくら読んでもイメージできないように書かれていることもある。また、「○年間で×億円・・・」のような極めてキャッチーで具体的な書名の本は数多いが、その過程が曖昧なものが殆どだし、ポートフォリオの作り方まで具体的に分かるように書いたものはめったにない。 さて、それでは、最近出た本の中から、まずまず楽しめて、投資の具体的な参考になるのではないかという本を二冊ご紹介してみたい。何れも、銘柄の評価方法が具体的に書かれているファンダメンタルズ投資系の本だ。 なお、筆者は、「テクニカル分析」や「株主優待」といった一部の(といってもかなり多数の)投資家には人気のあるテーマを全く評価しない(むしろ、好ましくないと思っている)ので、この種の内容にご興味のある方は、別の本を読んでいただきたい(たぶん初心者向けのマネー誌にブックガイドが載っているでしょう)。■推薦図書1 「現役大学教授がこっそり教える 株式投資『必勝ゼミ』」 榊原正幸(著) PHP出版社 (2005年4月刊) 正直に言って、本の外観はかなり胡散臭い。帯のコピーには「25歳でフェラーリを手に入れた8年間無敗の現役会計学教授が、『一生生活に困らない』資産を得る方法を教える」とある。素人が何年間無敗であるとか、年率何パーセントで運用した、というような話は、別段珍しくもないし、方法の裏付けになるものではないのだが、編集者側はこのようなうたい文句を入れたがるのは困ったものだ。仕事で読む必要がなければ、筆者は見過ごしていた本かも知れないのだが、読んでみると、なかなか具体的で読みでがあった。 読み出してみると、細かい点だが、「昨今流行の『デイトレ』には手を出すな」、「株式投資信託はオススメできない」などと筆者が大いに賛成する意見が述べられていて、これはよい本なのかも知れないと思った。また、“金持ち父さん”シリーズについて、「・・・、その肝心の『ファイナンシャル教育』の具体的な中身については、シリーズ全巻を通して、明確な示唆をしていません」とチクリと痛いところを突いているところなども、的確だ。 だが、もちろん、本書のよさは、投資する銘柄の条件が具体的に書いてあるところにある。基本的には「財務的に優良会社は潰れないので、株価が下がったときに買えば、ほぼ必ず儲けられる」という思想の投資手法が書かれているとお見受けした。 この種の本については、どの程度まで中身を書くとネタバラシになるのか加減が難しいが、(1)どのような銘柄を買うか、(2)いつ買うか、(3)買った銘柄をどんな基準で売るか、という手順に分けて、条件を箇条書きで明確に述べていて、それぞれの条件の採用理由が書かれている。 簡単にいうと、BPS(一株株主資本)が一定以上で自己資本比率が一定以上の東証一部上場株を財務超優良株としており(本にはBPS、自己資本比率共に基準となる数字が具体的に書いてある)、これらに該当する銘柄が、PBR0.5倍以下(この決め方と修正の方法も書いてある)で13週移動平均の変化がプラスになったら買おう、というのが基本的な投資戦略だ。さらに、買った後の処置としては、ナンピン買いの基準となるPBRが定められており、また利食いその他の売りの条件として、最低で25%利益を確保するとか、高値から何パーセント下げたら売るとか、最高何パーセント上昇したら売るとか、最長でどれくらい保有するか、というような条件が具体的に書かれている。 紹介文としては、数字を全て具体的には書けないのが辛いところだが、書籍の代金はたったの1500円(税別)だから(株式投資に使う金額から見ると小さい!)、興味を持たれた読者は、是非、本を買って読んで欲しい。 榊原氏が紹介した方法を批判的に読むとすると、(1)BPSの単純な大きさは「優良」の指標としてやや不正確ではないか、(2)13週移動平均を使う根拠は何か(たぶん投資期間を短くして効率を挙げたいのだろうが、これが有効だという根拠は何か)、(3)著者が定義した超優良会社のPBRで見た株価の相対的な(東証一部の平均に対する)過去の下限を買うべきPBRの根拠としているがデータは十分か、(4)今後は超優良でも倒産する会社だってあるのではないか、(5)自分の買値をベースとした売値の基準は工夫不足ではないか、(6)単独の銘柄に投資するようだが分散投資した方がいいのではないか、といった疑問点が少なくとも複数出てくる。しかし、このように具体的に疑問点を持つことができるように、明快に書かれているということ自体が貴重なのであって、疑問点の存在は決して投資本の価値を貶めるものではない(疑問や批判を持つ価値さえ無い本が多いのだから!)。 榊原氏は、本書の方法をバフェットの方法と比べて論じているが、十分なオリジナリティーがあるし、方法としてはバフェットに比肩しうると言っていいと筆者は思う。 なお、著者は会計学者なので、一点専門的なツッコミを入れておこう。「株価=BPS+ΣEPSの割引現在価値」と説明しており、これは初学者向けに概念を示すのに分かりやすいが、本来は「株価=BPS+Σ剰余利益の割引現在価値」(剰余利益とは株主資本に対する要求利益を上回る利益のこと)と説明する必要があると思う。そうしないと、たとえばずっと黒字なのに、PBR1倍割れの株価の企業などが説明できない。「株主資本に対する要求利益」という概念は、昨今の株式絡みの社会現象を理解する上でも非常に重要だ。
2006年01月07日
-

第十五回 なぜシンプルでコスト安な金融商品がいいか
2005年9月16日■金融商品の基礎 個人の資産運用について訊かれた場合、筆者は、「シンプルでコストの安い商品を選ぶべきだ」という原則に則ってお答えすることが殆どなのですが、今回は、この理由を説明しておきましょう。もちろん、この原則は論理的に考えられたものですから、機関投資家の運用にあっても基本は同じです。 まず、金融商品というもののイメージを考えてみましょう。金融商品は、基本的に、プロが参加する(プロだけとは限りませんが)マーケットから、株式なり、債券なり、外国為替なりといった「素材」を調達して、これを売り手がパッケージングして顧客に売るものです。 この際、物理の質量保存の法則と似ていますが、「素材」の提供するリターンを、「売り手」(運用会社、販売会社等を総称)と「顧客」が分け合う形になっています。つまり「素材のリターン」=「売り手の取り分」+「顧客が得るリターン」という関係が常に成立します。 ■フェアな市場とくらべる ここで、「マーケット」というもののイメージですが、たとえば株式市場というマーケットを考える時に、図1のようなイメージを頭に浮かべると便利です。 これは、縦軸に期待リターン、横軸にリスクを取った、証券アナリスト試験の「証券分析」によくあるような図ですが(ちなみに、筆者は証券アナリスト資格を持っていませんが)、この無リスク金利(リスクフリーレート)からTOPIXを表す点を結んで引いた斜めの直線は、市場参加者が市場で取引可能な期待リターンとリスクの組み合わせを表しています。株式のポートフォリオとして、TOPIXがリターン/リスクの効率がベストなのかという点に関しては、大いに疑問がありますが、この右方に点在する個別の株式よりは適切に分散投資されたポートフォリオの方が効率はいいでしょう。取りあえずTOPIXを最も効率の良い株式ポートフォリオの代わりだと思って眺めてください。(以下、理論的な話なので、しばらく、売買コストを無視し、借入金利と運用金利を同一と仮定して議論しています) 直線上の各点は、たとえば無リスク金利の点とTOPIXの間のちょうど中間の点は、資金をTOPIXと短期金融資産(有担保コールなど)に半々に分けると実現できますし、TOPIXよりも右側のグラフ上の点は、お金を借り入れてTOPIXに投資(信用取引も含む)するか、先物やオプションを使うと実現できます。 この直線上の点は、これに投資した瞬間は、反対売買してポジションをゼロにすることができます。つまり、この線上の点を売り買いすることは、その時点では損も得もないということです。 たとえば、ここで株式に投資する投資信託を考えると、分散投資されたポートフォリオですから、リスクはTOPIXの近辺ですが、コスト(信託報酬+年率換算した販売手数料)分だけ期待リターンが落ちた点を買っているということです。 ファンドの運用が上手く行った場合、「結果的に」、TOPIXの上の点を買っていたことになることはあるかも知れませんが、これは後から分かることであり、「その時点のマーケットの条件と比較した損得」とは区別して考えるべきでしょう。 たとえば、この図で、住宅ローンの返済のようなものを考えると、これは「リスクがゼロで、期待リターンが無リスク金利+銀行のスプレッド」の資産に投資するのと同じ効果ですから、これは「市場の条件」(=斜めの線上にある条件)よりも明らかに良い条件ということになります。 たとえば、今、5000万円持っているとして、信託報酬が1.5%の投資信託への投資と、無リスク金利よりも1.5%(=ローンのスプレッド)高い住宅ローンの返済の、二つの選択肢、及び「株式市場」があるとします。この場合、この5000万円でたとえば、「株式100%のリスクポジションが欲しい」と思った場合には、A「住宅ローンを返して、先物を5000万円分買い立てる」のとB「投信に5000万円投資する」のとでは、「マーケットの条件」を境に、Aが+年率1.5%、Bが-1.5%の意思決定の損得差が出来ます。 「返済に勝る運用無し」という金言(?)の、これが背景にある原理でもあります。 ■複数の資産の場合 株式以外にもリスク資産はあります。その他のリスク資産の「市場」を同様に描いてみたのが図2です。 株式、債券、不動産、その他、どの資産のリターン/リスク効率がいいかは、この図に描いた順番とは限りませんが、はっきりしていることは、これらを組み合わせたポートフォリオが単体のどの資産よりも良い効率を提供するということです。 複数のリスク資産に分散投資すると効率の良い運用が出来る、ということがこの図の教訓です。 なお、ついでに解説しておきますが、銀行間の外貨預金の期待リターンは、自国通貨建てで考えた場合、どの通貨が高くなるということはない、「事前には」イーブンの世界のはずです。しかし、外貨預金には為替リスクがあるので、外貨預金の市場は、リスクだけがあって、期待リターンは無リスク金利と同じ、というのが基本的な姿になります。この点に関しては、専門家も入門書ももちろん一般投資家も誤解が多いと感じるので、付け加えておきます。 ■意思決定時点の「損得」と結果の「運」を区別する もちろん、筆者がコスト高を嫌う投資信託だって事後的に運用結果のいいファンドがあるでしょう(同様に、ひどく悪い結果のファンドもあるはずですが)。 但し、こうした「結果の良し悪し」は、後になってみなければ分からないことです。もちろん、TOPIXそのものに投資しても結果の良し悪しはあるのですが、これはフェアな市場で取引したその結果によるもので、投資信託のように、フェアなマーケットからマイナスに離れた条件に事後的な運の良し悪しを加えたものとは性質が違います。 金融商品を検討する時は、先ず「フェアなマーケットから上下にどれだけ離れているか」を考えるべきであり、「商品選択の事後的な良し悪し」のリターンとこれを区別して、前者を優先して評価すべきだ、というのが筆者の基本的な考え方です。 たぶん、これが上手い個人投資家以前に「賢い金融消費者」になるための第一歩でもあります。商品を売る側は、それぞれの資産(たとえば株式)の相場観や、個々の商品の良し悪しの評価を、フェアなマーケットからの条件に混ぜて、商品を売って、自分の側は確実な利益(顧客のマイナスは売り手の利益)を得ようとするはずですが、ここで、顧客の側は、「自分の欲しいリスクを、最も低コストにマーケットから調達するにはどうすればいいか」と考えると、売り手側のペースにはまらずに済みます。 以上が、シンプルでローコストな商品をお勧めする背景です。ここのところ、ネット証券の手数料が一段と下がったので、「複数の銘柄を(ネット証券で!)買う」という選択肢が一層「フェアなマーケット」に近づくことになりました。うるさ型の書き手としても、喜ばしく思っています。 以上
2006年01月07日
-
第十四回 パッシブファンドの見えにくいコストについて (2)
2005年9月2日■理由2 「引値ギャランティー」的発注構造 ターゲットとする指数の内容変更で、パッシブファンドが損をしやすいもう一つの理由に、パッシブファンド自身の発注方法の問題があります。 たとえば、指数の内容が○月×日の終値を基準として入れ替わる場合には、指数に入ってくる銘柄をこの終値で買い、除外される銘柄があればやはりこれをこの終値で売り、または指数から除外される銘柄が無くても新しい銘柄が入る場合にこれを買うための購入資金を作るために残りの全銘柄を少しずつ売る必要がありますが、この売りの銘柄も、この○月×日の終値で売ることができると、理論上(もちろん現実にも)パッシブファンドのパフォーマンスは指数とピッタリに推移することになります。 そのために、パッシブファンドの運用者がどうするかというと、○月×日の大引けよりも前の時間に証券会社に対して、自分のファンドが必要とする売り買いを、「引値(の成り行き)で」注文することになり、注文を受けた証券会社にとっては、この売買注文は相当程度確実に収益を生む非常に収益性の高いものになります。 この点を理解するためには、俗に「引値ギャランティー(引値保証)」取引と言われる取引について知っておくと良いでしょう。これは、ある銘柄について当日の引け値で売り買いすることを証券会社が投資家(主に機関投資家)に対して保証するような形で、投資家が証券会社に注文を任せる取引です(取引の受け渡しは、市場外取引で行われることが多いようです)。 仮に、「Aという銘柄を引け値ギャランティーで20万株買いたい」という注文を昼過ぎに機関投資家が証券会社に出した場合、証券会社は後場の取引時間中にA銘柄をたとえば10万株自己勘定で買っておいて、大引けにかけて残りの10万株を買うと、A銘柄の引け値は高く付きやすく、そうなるとあらかじめ買っておいた10万株分が儲けになる(発注した機関投資家に対しては20万株を「引け値で」渡せばいいので)という形で、絶対ではありませんが、かなりの程度確実に儲けることができます。 この種の発注は、投資家にとっては損なのですが、指数のパフォーマンスを追えばいいだけのパッシブファンドの運用者にとっては大いに便利であり(かつ、リスクが無くて気楽でもあります)、また、証券会社は、あらかじめこの種の売買のニーズがあることを知っているので、系列の投信会社をはじめとして、パッシブ運用の運用機関に対して、入れ替え日の引け値ベースでの取引を持ちかけます。損をするのはパッシブファンドの投資家であって、証券会社もファンドマネジャーも困りません。 コバンザメ投資とこのような取引の複合的な効果で、これまでに、日経平均の銘柄入れ替えなどの際に、殆どの場合、パッシブファンドの投資家が、毎回数十ベイシス(1ベイシスは1%の100分の1)以上の損をすることが起こってきました。パッシブファンドにとっての、こうした損失は、売り買いの時点と株数が他の市場参加者にとって予測可能で丸見えだというパッシブファンドの構造的な弱点に起因するもので、この弱点はパッシブファンドの運用金額が大きくなるほど強く表れます。 ■TOPIXもあぶない これまで、TOPIXは銘柄入れ替えのインパクトが小さいこともあり、大きな影響を受けずにきましたが、この秋以降にTOPIXを計算する際の銘柄のウェイトをこれまでの時価総額ウェイトから浮動株ウェイト(大株主の保有株によるウェイトを除外して実際取引されている株数と推定される株数で計算したウェイトで計算し直す)に移行することが予定されており(詳しくは東京証券取引所のホームページをご覧下さい)、この移行の際にここで説明したような現象が起こってTOPIX連動のパッシブファンドの投資家が損をする可能性が大きいといえます。 また「浮動株ウェイト」に計算方法が変わると、株主構成の変化によって、指数の内容が毎年入れ替わる(証券会社やコバンザメ投資家にチャンスを与える)ことになるので、今後継続的にTOPIX連動ファンドの投資家が何らかのコスト(たとえば年間数十ベイシスから場合によっては1%を超える)を、指数自体が下押しする形で実質的に負担することになる可能性もあります(指数との比較だけを見ていると把握できませんが)。 これは、ETFも含めて、パッシブファンドのコスト上の有利性をすっかり吹き飛ばしかねない、パッシブファンドの投資家にとって、警戒すべき事態です。 なお、この現象はベンチマークとされることの多い指数自体のパフォーマンスを低下させます。そのため、アクティブファンドを評価する際の比較の対象が過小評価されて、アクティブファンドのパフォーマンスが過大評価されるかも知れないといった影響が生じることも考えられます。これも、ファンドマネジャーにとって好都合な要素ですから、投資家としては癪に障るところです。 ■当面パッシブファンドを避けるべき 結論としては、これまでにも、銘柄入れ替えの影響が大きいために、日経平均やMSCIなどの指数に対するパッシブファンドは投資家に勧めにくい面がありましたが、これからはTOPIX連動型のファンドについても警戒を要するということです。 これは、指数連動ファンドである以上、ETF(上場型投資信託)にもあてはまるので、信託報酬が低廉であることから、個人投資家の資産運用にとって有力な選択肢と言えたTOPIX連動型のETFについても、今後は、実質的なコストがアクティブファンドと較べてどちらが高いとも言いにくくなります。 個別株を自分でポートフォリオ運用する方法の優位性がますます高まってくるということですが、運用が面倒である投資家の場合や、少額の投資資金で広く分散投資を行いたい投資家の場合には、良い選択肢が無くて困った状況です。 低廉なコスト(特に信託報酬)で真面目な内容のアクティブファンドの登場に期待したいところです。以上
2006年01月06日
-
第十四回 パッシブファンドの見えにくいコストについて (1)
2005年9月2日■投資アドバイス、最近の変化 筆者は、昨年くらいまで、個人のマネー運用にあって、リスクをとってリターンを目指す際の「無難な選択肢」の第一番目として、「TOPIX連動型のETF(上場型投資信託)」の長期保有、という方法を挙げていました。 たとえば2001年10月に出版した「お金がふえるシンプルな考え方」(ダイヤモンド社)では、TOPIX連動型ETFを、"退屈だけれども、教科書的には勧められる"というような書き方で評価してきました。 日経平均連動型については、2000年4月の銘柄入れ替えで、連動ファンドの投資家は、状況証拠的にみて少なくとも一割以上を損した(そのかわり証券会社の自己売買部門は2000億円以上儲かったと言われています)ので、これを避けて、TOPIX連動型を勧めたわけです。 しかし、多くの読者もご存じの通り、TOPIXは今秋から「浮動株指数化」して三段階で内容の入れ替えが行われますし、また、浮動株指数化するということは、今後も指数の計算ウェイトが上場企業の株主構成の変化によって変わるということです。 最近、上記の書籍の改訂作業をしているのですが、改訂版では、TOPIX型も含めて、株価指数連動型のファンドへの投資は当面手控えた方がいいと内容を改めました。アクティブファンドは信託報酬が高すぎて(たとえば年率1.5%)投資しない方がいいというのが近年の筆者の持論なので、株式のリスクをとる場合には、自分で株式ポートフォリオを作るのがいい、という意見をより強く押し出すことになりました。何やら「ネット証券を使ってくれ!」と言っているようで、ちょっと気が引けるのですが、結論としては正しいと思っています(但し、適切に運用していただかなければ、投信を買うよりもヒドイことになりかねませんが)。 今回は、このパッシブファンドが払う「見えにくいコスト」について、やや詳しくご説明します。■理由1 コバンザメ投資 TOPIX(東証株価指数)や日経平均といったパッシブ運用の対象になる指数の内容変化に伴って、これらの指数を運用目標とするパッシブファンドが「ほぼ確実に損をする」現象には、大まかに二つの原因があります。一つめは、指数の内容変更に伴うパッシブファンドの売買が他の市場参加者に読まれることによって起こる「コバンザメ投資」などと呼ばれる投資行動によって起こる不利益です。 たとえば、TOPIX(東証株価指数)は、東証一部の全上場企業の株式を時価総額ウェイトで持つポートフォリオの価値額として計算されてきました。また、TOPIXに連動するパッシブ運用の資金は、日本全体で十数兆円あるとの試算があります。 ここで、新たに東証一部に指定替えになる銘柄があるとすると、この銘柄が東証一部の時価総額に占める割合から、この銘柄をパッシブファンドがどれくらいの株数および金額を買わなければならないかを推定することができます。そして、パッシブファンドがこの銘柄を組み入れるのは、この銘柄が東証一部に上場されてから(理想的には上場される時)なので、他の市場参加者は、この銘柄を先回りして買っておけば、東証一部に指定替えされた後にパッシブファンドの買いが入って、株価が上昇した時に売って利益を得ることが出来る公算が大きいと思われます。 このような投資行動を俗に「コバンザメ投資」(大きな鮫にくっついて餌を得るコバンザメからの連想)などと呼びますが、この種の投資は過去にそれなりの成果を上げてきました。 この種のコバンザメ投資によって東証一部に上場する予定の銘柄の株価は上昇しがちになり、それでもパッシブファンドはこの銘柄を買わなければならないので、当該銘柄の株価はさらに上昇する可能性があるのですが、こうした買いが一段落した後には、株価は元の水準に戻りやすく、この株価下落はもちろんTOPIXに反映するので、TOPIX連動ファンドの投資家は、運用上、東証一部に指定替えになる銘柄を投資家が普通に評価する投資価値よりも高く買う結果になりやすく、それだけ損をしやすくなります。 日経平均を目標とするパッシブファンドの場合でも、日経平均の銘柄入れ替えを予想して、除外される銘柄を先回りして売り、新たに組み入れられる銘柄を先回りして買う、といった現象が起こって、結果的にパッシブファンドが損をしやすい構造になっています。 たとえば、さる、8月25日に日経平均の構成銘柄に加わったファーストリテイリング(9983)の株価は、二週間前の8月11日(日経平均への採用発表前日)には6730円(終値)でしたが、採用発表を受けて上昇し(可能性としてそれ以外の要因もあり得ますが)、入れ替え株価である8月25日の終値には9000円をつけていました(この日の終値が極端な高値になっており、後述する第二の要因の影響も見て取れます)。ところが、入れ替えの翌日の8月26日の終値は反動安と思える8180円でした。 今後の推移を見る必要もありますが、日経平均それ自体は下方圧力を受け、日経平均連動ファンドの投資家はこの影響で損をした公算が大きいと思ます。 この種のコバンザメ投資を行う主体は、市場に近くて取引コストが小さい証券会社の自己勘定取引が中心ですが、近年は、ネット証券の普及で、個人投資家の委託売買手数料が下がったことで、個人投資家も相当数参加するようになっています。
2006年01月06日
-
第十三回 リターンリバーサルの思い出 (2)
2005年8月19日■長期のリターンリバーサル フォーミュラプランの話が思わず長くなったが、学術的な研究で有名なのは、3ヶ月や1ヶ月といった期間よりも、3年から5年といった長期のリターンリバーサルだ。 米国ではセイラーとデボンによる1987年に発表された「証券アナリストは過剰反応するか?」と題された論文が有名だ("Do Security Analysts Overreact?" Richard Thaler (1987) & Werner FM DeBondt)。これは、おおざっぱに言って「過去5年間にわたって相対的なパフォーマンスの非常に悪かった銘柄のパフォーマンスは、その後2、3年にわたって相対的に良い」とするリサーチであり、タイトルから想像できる通り、その原因を投資家と投資家に対して影響のある証券アナリストの、業績不調企業に対する過度の悲観に求めた。 筆者は、信託銀行(先の投資信託運用会社から二回転職した)の投資理論の調査部署(「投資研究部」という部署名だった)にいて、88年か89年にこの論文を読んだように記憶しているが、当時は、市場平均に勝つことができる運用戦略のもとになる株式市場の傾向性を「アノマリー」(異常・逸脱的な現象という意味)と呼んで、米国のファイナンス研究者達が注目していた。もちろん、アノマリー現象は、ベンチマークに勝つ運用を行う参考になる傾向性なので、実務界でも注目していた。リターンリバーサルは幾つかあるアノマリー現象の代表的なものの一つだ。「アノマリー」という名前が付いたのは、当時、「株式市場の情報処理は非常に効率的なのだ」という旧来の投資理論をスタンダードとして、その例外事象といったニュアンスでこうした現象が研究されていたからだ。 では、投資研究部員として、あるいはその次の配属場所であった年金運用部員として、長期のリターンリバーサルを筆者がどう評価したかというと、端的にいえば「大雑把すぎて、プロの運用には使えない」ということであった。過去のデータにあたると、長期のリターンリバーサルが「効いている」時期もあれば、これが数ヶ月から1、2年にわたって「効かない」時期もある。ムラが大きくて、少なくともこれ単独では実務に使えないと思った。なお、特定のアノマリーなり投資方法なりが有効な状態について「効いている」、上手く行かない状態について「効いていない」というのは、クオンツ(投資における数量分析マニアの俗称)がよく使う言い回しだ。 結局、年金運用部員であり日本株式ファンドマネジャーとしての筆者は、91年に、2、3ヶ月程度のリターンリバーサル効果と、割安株効果を組み合わせたシステム運用のファンドを設計して立ち上げた。 このファンドは、幸い筆者が担当している間順調であったし、その後も数年間パフォーマンスが良く、一時はこの信託銀行の年金運用における看板ファンド的な商品に成長して、多額の資金を集めた。ところが、好事魔多し、97年に始まった国際優良株相場からIT銘柄相場に至るいわゆるハイテク銘柄に対して逆張りをし続けた結果、最も多額の資金を集めた状態で大コケすることになった(良くあることだ)。もちろんこのファンドが成功している時も運用に改良は加えられていたはずだし、担当者がファンドの仕組みを使い続けているということ自体が担当者の判断の貢献と責任なので、このファンドの成功もその後の失敗も、筆者の手柄でも責任でもないと思っていたが、数年間のこのファンドの推移を見ながら複雑な気分であった。 ■リターンの種類 ところで、リターンリバーサルには、リターンを計算する期間が1ヶ月か3ヶ月か、あるいは3年、5年か、という「期間」の他に、どのようなリターンを対象に計算するかという「リターンの種類」のバリエーションがある。 たとえば、自動車業種のパフォーマンスが悪い時には、ほとんどの自動車銘柄が市場平均を下回ることになるが、これはたとえば円高など自動車メーカーにとって共通に影響する要因がネガティブに働いているためであって、必ずしも投資家の過剰反応とは言えない公算が大きい。その場合には、たとえば、自動車関連銘柄の中でも特に大きく下げた銘柄に対して逆張り的に投資することが有効かもしれない。 「複数の銘柄に共通に影響する要因」は、分析上、「ファクター」と呼ばれるが、これは市場全体の動きへの感応度(いわゆるベータ値)であったり、業種であったり、時価総額の大きさであったり、金利や為替レートに対する感応度であったりする。こうした複数のファクターの影響を除いた銘柄固有のリターンを、「スペシフィック・リターン」(銘柄個別のリターンという意味だ)と呼ぶが、このスペシフィック・リターンに対して、逆張り的な戦略を適用すると、単純なリターンリバーサル戦略よりも、リスクあたりの獲得リターンを大きくすることが出来る場合が多い。 ファクターを抽出し、スペシフィック・リターンを計算するためには、マルチファクター・モデルと呼ばれるツールが必要だが、プロのファンドマネジャーやトレーダーには十分普及しているので、現在プロがリターンリバーサル戦略を使う場合は、このスペシフィック・リターンのリターンリバーサルを使うことが多い。「スペシフィック・リターン・リバーサル」と呼ぶことが多いが、何やらプロレスの技の名前を連想させるような大げさなネーミングだ。 なお、このスペシフィック・リターン・リバーサルを説明した論文で代表的なものは1985年にバー・ローゼンバーグ博士その他によって書かれたものだが、この論文の実証研究方法は模範的であり、たぶん同種のもののベストだと思う(大学院の学生には読むように勧めている。"Persuasive Evidence of Market Inefficiency" Barr Rosenberg, Kenneth Reid, and Ronald Lanstein。 The Journal of Portfolio Management, 1985年・春号)。ほぼこの論文の通りに運用して成功したファンドもあるし、基本的に同様のテクニックが、証券会社の自己勘定トレーディングやヘッジファンドで使われている。 ■リターンリバーサルとトレーディング ところで、リターンリバーサルの「期間」は、1ヶ月が最短というわけではない。バックテストの結果を見ると、大まかに言えば、リターンリバーサルの有効性は、期間を短くすればするほど高まるが、期間を短くすると売買コストが高くなるので、上手く行かないというのが、機関投資家のファンドマネジャーの常識だった。 しかし、証券会社の自己勘定での取引なら売買コストが小さいし、近年は、委託注文の手数料も自由化されたから、たとえば「1日」の「スペシフィック・リターン」のリターンリバーサルというような戦略が、株式のトレーディングに使われるようになった。俗に「リスク・アービトラージ」とか「スタット・アーブ」(統計的な裁定取引の略語)と呼ばれている証券会社の株式トレーディングやヘッジファンドが使う戦略の中の有力なものの一つとして使われている。 筆者の知人でも、複数のトレーダーが、こうした戦略を使って、数年間にわたってトレーディングの世界で生き残って、悪くない(?)ボーナスを稼いでいるようだ。 この分野は、デイトレーダー的な取引を好むアマチュアの参考になるはずだが、今のところ、まだ素人のインフラでは、プロと同様の情報処理は難しいかもしれない。 但し、この種の超短期のリターンリバーサルを利用したトレーディング戦略は、最近、参加者が増えて、なかなか上手く行かなくなっているとも聞くし、未確認の情報だが、大手の外資のプレーヤーで、この種のスタット・アーブから撤退したところもあると聞く。 どんな戦略も常に有効であり続けることは難しいが、その判断の為には、市場に参加している投資家の行動をよく観察する必要がある。もちろん、一つの戦略を信じて墨守し続けることは危険だ。特に、理論家の場合は、バックテストの結果がいい期間が十分にあることを確認してから仮説を信用しがちだが、この場合、既にこの仮説の有効性が期限切れになりつつあるケースが多いので注意したい。むしろ、有効性が明らかでかつその期間が長い戦略は、多くの参加者に注目され、応用されるので、かえって不利に働くことが多い、という点を一般的な「理論」として理解しておくべきだろう(センスの良い投資家は、こんなに理屈っぽく言わなくてもご存じだろうが・・)。 短期から長期にいたるまで、リターンリバーサル戦略は、目下やや逆風の時期にあるようだが、環境が変わるとまた有効な戦略になる可能性を常に秘めていると思う。以上
2006年01月06日
-
第十三回 リターンリバーサルの思い出 (1)
2005年8月19日■リターンリバーサルとは 「リターンリバーサル」とは、先行する一定期間に相対的にリターンが悪かった銘柄に大きなウェイトを掛けて投資する投資戦略のことだ。いわゆる「逆張り」の投資戦略だが、市場全体あるいは個々の銘柄が大きく下げた時に株価の平均回帰に期待する「ミーンリバージョン」とは語感は似ているが別種の戦略だ。リターンリバーサルは銘柄相対間の逆張り戦略である。基本的に逆張りの戦略だが、全体の平均的な値上がりが大きい場合には、値上がりした銘柄を買い増すこともある。あくまでも相対的な差が問題なのだ。 どのくらい有効な戦略であるかは論者によって評価が違うだろうが、日本株のアクティブ運用戦略としては、有力(なこともある)ものの中の五指には入るだろう。 リターンリバーサルについては、学術的にも、実務的にも、またアメリカでも日本でも、かなりの研究の歴史がある。特に実務界では、日本での研究をバカにできない厚みがある。 リターンリバーサルの全貌を語るとかなり大がかりな話になってしまうので、今回は、筆者が運用に実務と研究の両面で関わってきた経緯を通じた思い出を書いてみたい。 ■投信のフォーミュラプラン リターンリバーサルを応用した投資戦略に最初に触れたのは、1985年に投資信託運用会社に入社(記念すべき一回目の転職である)した時だった。当時の日本の投資信託業界には「フォーミュラプラン」あるいは「システム運用」と呼ばれるような機械的な運用をする一群の商品があった。フォーミュラプラン自体は、例によってアメリカに先例があったのだが、当時は日本の方が盛んだったかもしれない。 代表的な戦略は「等金額リバランス」とか「変率リバランス」と呼ばれるようなものだった。等金額リバランスとは、例えば、100銘柄の等金額ポートフォリオ(1銘柄のウェイトは1%だ)を作り、この投資ウェイトをたとえば3ヶ月おきに等金額に修正するような運用方法だ。その3ヶ月間に相対的なパフォーマンスが良かった銘柄Aのウェイトは例えば1.2%になっていて、相対的に悪かった銘柄Bのウェイトは0.8%になっているかもしれないが、これを1%に戻す。即ち、値上がり率の高い銘柄を売り、値上がり率の低い銘柄を買うことになるから、等金額リバランスはリターンリバーサル戦略の一種なのだ。 当時、社内の会議で良く見せられた過去データは、日経平均の225銘柄を等金額リバランスで運用すると、通常の日経平均(こちらは等株ウェイトであり、値嵩株のウェイトが高いポートフォリオだ)の運用パフォーマンスをかなり上回るというバックテストの結果だった(当時はバックテストのことを「シミュレーション」と称していたが正確な言葉遣いではないと思う)。 この等金額リバランスが持っているリターンリバーサル効果をもっと極端な形で利用する戦略が「変率リバランス」であった。これは、たとえば100銘柄の中で、平均よりも値上がり率が2倍大きい銘柄のウェイトを半分にして、平均の半分の値上がり率の銘柄のウェイトを2倍にするといった戦略だった。 バックテストの結果は、変率リバランスの方が概して良かった。当時、こうしたシステム運用のリサーチをしていた人物が、「わが社はこのように、ベンチマークに必ず勝つ技術を持っているのだ」と言っていた声を、若手社員だった筆者は、何となく反感をもちながら聞いていたのを覚えている。一つには、投資理論の勉強を始めてみるとそう簡単にベンチマークに対して勝てる戦略があるとは思えず、バックテストの方法が杜撰に見えた。もう一つには、現実にその会社の運用する株式ポートフォリオの多くがベンチマークに及ばないパフォーマンスだったからだ。 等金額リバランスにしても、変率リバランスにしても、当時のリバランス間隔は、主に3ヶ月であった。80年代後半当時の売買手数料では、毎月リバランスを行うと手数料に負けてしまうから、といった理由だった。 等金額リバランスの場合は3ヶ月毎にきれいなポートフォリオになるが、変率リバランスの場合は、リバランスをするたびに、値下がり率の大きな銘柄のウェイトが増えて、いわばポートフォリオの人相が歪んでゆく。「システム運用なので、自分の相場観を交えずに運用します」と言って運用を始めても、3回続けてシステム通りにリバランスできる度胸を持ったファンドマネジャーはあまり居なかったと記憶している。 だが、過去のデータにあたってみると、リバランス2回目の後くらいが一番良いパフォーマンスとなっていることが多く、「それなら、架空の等金額ポートフォリオを半年前にスタートしたとして、2回リバランスしたところからスタートしてはどうか」というような細かな工夫が生まれたりもした。 また、リバランスの方法で、変率リバランスと同じくらいの効果があるとして、「コントラ方式」と社内で名付けられた方法も開発された。これは、たとえば100銘柄の3ヶ月間の相対パフォーマンスの順位が上位20%にあるものの比率を「1」に、下位20%にあるものの比率を「5」にして、1,2,3,4,5の比率でウェイトを付けるものだ。簡単に計算できるし、変率リバランスのように、長期にわたってパフォーマンスの悪い銘柄のウェイトがドンドン増えてゆく怖さがない点はやりやすい。なお、ネーミングの「コントラ」とは逆張り投資家のことを指す英語「コントラリアン」にちなんで名付けられたものだった。 さて、どのようなリバランス方法を採るとしても、先ずは銘柄を決めなければならない。銘柄の選び方は、1.代表的な銘柄で、2.アナリストが選んだ財務内容と業績がいい銘柄を、3.業種のバランスを考えて選ぶ、という方法が一般的だった。 ただ、こうした方法は、これはそもそも「最近調子の悪い銘柄が意外に頑張るのだ」というリターンリバーサルの基本思想に反しているので、「逆張り」センスの発達した方は違和感を覚えると思う。 ところで、どの「システム運用」を選択するにせよ、投資銘柄は原則として固定されている訳で、もっぱら投資ウェイトばかりに注目する点にも意外感を持たれる方がいらっしゃるかもしれない。 もちろん、銘柄選択は、プロの投資にあっても高いパフォーマンスを目指す(裏目に出ることが半分くらいあるが)有力な方法なのだが、ベンチマークやライバル・ファンドのパフォーマンスと勝負するプロのファンドマネジャーの場合、特に、金額の大きなポートフォリオを運用すると、「どの銘柄を買うか」ではなくて、「当たり前の銘柄をどのようなウェイトで持つか」が勝負所になることが多い。たとえば、今であれば「トヨタ自動車」や「キヤノン」は殆どのファンドマネジャーがポートフォリオの中に持っているだろうが、彼らにとっての問題は、トヨタやキヤノンを持つか持たないかではなくて、どのようなウェイトで持つかなのだ。この辺りは、アマチュアの運用と、関心の置き所が少し違うかもしれない。 また、運用の理屈上は、銘柄選択とウェイトと両方をコントロールしても良いわけだが、現実の勝負を考える場合には、自分が勝とうとする勝負所を絞り込んだ方が戦略を考えやすいし、実行しやすい、といった要素もある。 銘柄選択が「逆張り的」でないことが多いことや、相当の期間について固定されること、はこの種のフォーミュラプランを評価する際に、先ず誰でも思いつく難点だろう。これらの他にも、リバランスの間隔は3ヶ月が本当に良いのか、そもそもリバランスの間隔を固定する必要があるのか、銘柄間の相対パフォーマンスが大きく開く時とさほど大きく開かない時に同じようにリバランスして良いのか、といった問題点、あるいは、少なくとも検討のポイントはファンドマネジャーなら直ちに頭に浮かぶようでなければならない。 今では、これらの問題点の殆どが、銘柄評価の方法を数値化して、売買コストも数値化したうえで、ポートフォリオのリスクとリターンの組み合わせを最適化させるプログラムを使って解決できる。 従って、年金運用など運用方法の説明を要する場合には、プロとしては、こうしたテクニックを使わなければならないが、では、そうやって作ったポートフォリオと割合に簡単なフォーミュラプランのどちらがいいかといえば、結果は勝ったり負けたりで、そう大差はない(もちろんプロにとっては厳密なコントロールが重要なのだが)。 この辺の曖昧さが、運用の面白いところであり、同時に、難しいところでもある。
2006年01月06日
-

第十二回 アクティブ運用スタイルの選択 (2)
2005年8月5日■「情報」のどの時点で関わるか アクティブ運用の株式投資の考え方は、つまるところ他の市場参加者に対して、「どこで差を付けるか」の問題だ。 「情報」の発生と流通、さらには解釈といった流れに注目すると、アクティブ運用でやろうとすることは、1.企業などの情報の発生を捉える→ 2.情報の伝達で先回りする→3.情報のより正確な解釈を行う→4.情報をより適切にポートフォリオに反映する、の4点に(もっと細かくも分解できるが)分けて考えることが出来る。 個々の企業の情報収集に関して他の市場参加者に先んじようとすると、個々の企業の一次情報(伝達された情報ではない情報)の発生場所に先んじて出かけることが重要だ。 いわゆる会社訪問を重視するような運用スタイルは、これに相当する。 ある企業の製品や顧客に関する変化、ビジネスのやり方の変化など、投資情報が発生する現場で情報を捕まえることが目的となる。 次の、情報の流れのどれだけ上流に立つことが出来るかというアプローチにも同様のことがいえるが、重要な情報を捕まえた場合、これをもとに実際の投資を行うまで(ポジションを作るまで)は、この情報が広く知られていないことが望ましいが、ポジションを作ってしまうと今度は一転して、情報が早く広まって、株価に影響してくれる方が有り難いという変化が訪れる。 実は、個々にキャッチしたたとえば新製品の開発の情報以外にもその会社の株価に影響を与える要素は多々あり、これは時間の経過と共に増えてゆく。 自分がつかんだ「情報」が有効に作用する前に、他のイベントや情報が生じて、むしろ逆の結果(株価の下落など)に至るリスクは相当にあるのだ。 そういう意味では、一次情報に近い情報を集めるアプローチ(1.のアプローチ)はポジションを作るまでの「時間差」を有効に確保することが出来やすいが(もちろん、他の投資家が先回りしているケースがしばしばあるが)、このアプローチはキャッチした情報が株価に反映するまでの間のノイズの発生に対して弱点がある。 逆に、大方の投資家にとって有効な「情報」であるらしいことが確認できているニュースを先に捉えるアプローチ(2.のアプローチ)は、これが有効に機能すると、一次情報を目指すアプローチよりも確実に利益を手にすることができる。もちろん、このアプローチでは、コンスタントに他人に先んじて有効な情報を手に入れることが難しい。 グロース型と言われるような運用のアクティブ・リターンの獲得原理は、1.と2.に近いところにある。ファンドマネジャーは、企業の長期的な成長性に賭けてポジションを作った積もりではあっても、たとえば収益予想の上方修正のような形で「情報」として市場に流通してアクティブ・リターンが生まれることが多い。成功した長期投資の成長株投資は、長期で保有している間に、このプロセスが何度も起こった結果論的な成功であることが多い。成長株投資で成功したあるファンドマネジャーから、「実は、企業の収益予想で着目しているのは平均1年先くらいの数字で、1年半以上先の数字は不確かな要素が大きすぎて、ポジションを取るには心配だ」と聞いたことがあるが、確度を上げようとするとその通りなのだ。 これに対して、バリュー型のアクティブ運用は、3.のポイントで主に勝負することになる。この場合は、自分の株価評価が正しいものでなければならないが、それが正しいか正しくないかの大きな部分は、実は、市場の参加者の動向をどう読むかにかかっている。 つまり、バリュー運用の場合、もちろん企業の価値に影響するファクターを取り逃がさないように収集して分析するわけだが、それ以上に、たとえば市場の参加者が低PERの銘柄を近い将来評価するかとか、なぜ低PERに放置しているか、という理由とその変化に関する分析が重要だ。これは、人の心が分析対象になるので、「利益の大きな上方修正を他人よりも先に知った」というような確実にアドバンテージのある情報ほど成果が確実ではないが、ファンドマネジャーはこの的中率の悪さを分散投資でカバーするといったゲームプランを持って運用に臨むことになる。 4.の「情報の反映」というのは、獲得した情報をいかにポートフォリオに反映させるかというポートフォリオ構築の効率性で差を付けようとするプロ向けの勝負の仕方だ。 特に大きなポートフォリオになると、主な銘柄にはだいたい投資することになるのであって、銘柄選択というよりは銘柄毎の投資ウェイトのコントロールこそが重要な要素になる。これが上手いファンドマネジャーと下手なファンドマネジャーという区別は確かにあり、この点でのスキルの差は、これだけでアクティブ運用で勝てるというような決定打にはなりにくいし、アマチュアに対しては説明して分かって貰うのが大変なポイントだが、プロにとっては大切な要素だ。 ■企業を分析するか投資家を分析するか このように考えると、アクティブ・ファンドマネジャーの分析の対象として、「企業」そのものに力点のあるタイプと、「投資家」の行動に力点のあるタイプがあることが分かる。 もちろん、両方を分析の対象としてもいいわけだが、ファンドマネジャー毎に得手不得手があるし、それぞれの情報へのアクセスの良し悪しといった与件の問題もある。 また、付け加えるとすれば、たとえば、本音では投資家の分析に力点があっても、マーケティング上の「有り難み」という観点で、企業の分析に力点があるように振る舞うこともある。 見かけと実体を使い分けることは卑怯と思われるかも知れないが、ビジネスとして資産運用を考えると、深く考えるほどに、そのポイントは運用スキルではなくてマーケティング力だということが分かる(この点は、また別の機会に詳しく論じたい)。 ■それぞれのアプローチは実は排他的ではない グロース運用とバリュー運用というと、運用の内容が異ならなければならないと思われるかも知れないが、アクティブ・リターンの獲得原理を考えると、情報の流れの1・2と3の両方で勝負をしてもいいはずだし、企業の分析と投資家の分析を両方行ってもいいはずだ。 従って、年金運用の世界などで、運用コンサルタントがファンドマネジャーに対して、運用スタイルの明確化を迫ることがしばしばあるのだが、運用そのものに忠実に考えると、ファンドマネジャーが運用コンサルタントのレベルまで降りて自らの運用を分かりやすくパターン分類しなければならないいわれはない。しかし、現実には、「私は小型株中心のグロースマネージャーです」といった分かりやすいレッテル貼りを行うことがビジネス上重要な場合が多い。 アクティブ運用については、まだまだ言い足りないことがたくさんある。たとえば、運用スタイルの適切性は固定的なものではなく、時間と共に変化する。これをどう理解し、判断するかというテーマなども興味深いと思う。また、別の機会に、このホームページに書いてみたい。 以上
2006年01月05日
-
第十二回 アクティブ運用スタイルの選択 (1)
2005年8月5日■ファンドマネジャーにとってのアクティブ運用 TOPIX(東証株価指数)のような運用パフォーマンスの評価基準になるベンチマークを積極的に上回ろうとする運用戦略を「アクティブ運用」と呼び、ベンチマークと同じパフォーマンスを目指す運用を「パッシブ運用」と称する。 ベンチマークはTOPIXやS&P500などの株価指数であることが多いので、後者の大半は、要は「インデックス・ファンド」ということになる。 ファンドマネジャーにとっては、もちろんパッシブ運用よりもアクティブ運用の方が魅力的な仕事だ。アクティブ運用が上手く行ってベンチマークやライバルの・ファンドに対して勝つことができると、自分の貢献が実感できるし、同時に自分が優秀なのではないかという気分に浸ることもできる。 アクティブ運用の方が通常は運用報酬率が高いという事情も重要だ。パッシブ運用は、基本的に薄利多売のビジネスモデルなのだが、銘柄数が多いので資金に変動があった場合などは大いに「手間」が掛かり、実は、こちらの方がコスト安だとも言い切れない面がある。アクティブ運用は調査にコストが掛かるという建前だが、ファンドマネジャーの本音としては自社のアナリストの情報を殆ど必要としていないケースも多い。それでも、アクティブ運用の場合は、プラスのアクティブ・リターン(ベンチマークを上回るリターン)を期待しているのだから、運用報酬が高くて当然だという雰囲気がある。 そういえば、かつて筆者の知り合いで、さる投資顧問会社で大きな公的スポンサー向け(言うまでもなくその運用会社にとって最重要顧客だ)のパッシブ運用を担当していた人物が、ある上場銘柄が倒産したときに、顧客から「倒産の可能性のある銘柄を投資対象から外す考えはないのか?」とミーティングで訊かれて、「パッシブ運用のフィーしか貰っていないので、その判断はサービスに含まれていません。そういうご希望があるなら、契約の内容を再検討してください」と言い放って、後で上司に叱られたというエピソードを思い出した。彼の言い分は、100%正論であり、彼はパッシブ運用担当者の仕事にうんざりしていた。その後、転職した筈だが、今どうしているのだろうか。 余談はさておき、ともかく、ほとんど全てのファンドマネジャーにとって、アクティブ運用の方が魅力的な仕事なのだ。■スタイル選択は人生の一大事 ファンドマネジャーになって、アクティブ運用の仕事に就けたとしても、次に、どのような運用スタイルを選ぶかという問題がある。 ただし、正確にいうと、運用スタイルは運用会社を選んだ時点で決まっていることも多いし、或いは会社に複数の運用スタイルがあっても、サラリーマン・ファンドマネジャーの場合、配属時点で担当する運用のスタイルを決められていることも多いだろう。 大組織のファンドマネジャーの場合、自分で後から運用スタイルを決められるというのは、かなり「ゆるい会社」に勤めている場合だけかも知れない。 しかし何れにせよ、ファンドマネジャーにとって、自分のアクティブ運用のスタイルを決定することは人生の重大決定と言っていいくらい大切な問題だ。 個人投資家の場合は、バリュー投資(割安株投資)、グロース投資(成長株投資)、など各種の運用スタイルを自由に「つまみ食い」することができるから、自分の運用スタイルの選択ということにはさほど悩まないかも知れないが、筆者の個人的な意見としては、個人投資家も自分の得意な投資のパターンを持つ方がいいと思う。視点をたくさん持つのは悪いことではないのだが、株式投資のように不確実な対象を相手にする場合には、ある程度判断の原理を絞り込まないと、考えがまとまりにくいし、下手をするとポートフォリオのコントロールが効かなくなってしまう。勝負事では、自分のスタイルというかフォームを持つことが現実的に重要なことが多い。 ファンドマネジャーが運用スタイルを選択する場合に、選択の分岐点として、1.バリュー型かグロース型か、2.東証一部の時価総額の大きな株が中心か小型株が中心か(投資対象企業の「サイズ」)、3.人間が判断する運用(ジャッジメンタル運用)かコンピュータープログラムで判断する運用(「クオンツ運用」あるいは「システム運用」)か、といった分岐点がある。 個人投資家の場合は、上記に加えて、分先手法がファンダメンタル分析には、(企業の業績や財務状態を分析して投資する)かテクニカル分析(チャート分析に基づいて投資する)かという選択肢があるかも知れない。しかし、プロの世界では、大っぴらに「私はテクニカル分析で投資しています」と言っても相手にされない。 ファンドマネジャーは、顧客や同業者に対して、たとえば、「小型株を中心にしたグロース運用で実地調査を重視するジャッジメンタル運用」とか「バリュー型のクオンツ運用で、投資対象は大型株が中心」といった具合に自らのスタイルをやや細かく説明するのが一般的だ。
2006年01月05日
-
第十一回 新種のファンド商品のチェックポイント
2005年7月15日■「仕掛け」としてのアイドル・ファンド ここのところ、幾らか理屈っぽい原稿が続いたので、たまには少し軽い話題を取り上げてみようと思います。 近年、新型の「ファンド」と称する運用商品がいくつか現れて、話題になっています。映画やゲームソフトなどの制作費に投資して後の収入から 分配金を受け取るもの、ラーメン店に出資するもの、さらにはアイドルのキャンペーン費(たぶん)を負担して、写真集やDVDが売れた場合に分配金を 受け取る通称「アイドル・ファンド」と呼ばれるようなものも登場して話題を集めました。 アイドル・ファンドについては、今までに二回募集がありましたが、投資対象となったアイドル数人の中からプラスの投資収益を生んだアイドルは 残念ながらまだ出ていないようです。しかし、アイデアの面白さが受けたものか、大いに話題となり、マスコミへの露出を宣伝費に換算すると、ファンドで 集めた金額の何十倍にもなったのではないかとも思えました。宣伝のための「仕掛け」としては、アイドル・ファンドは大成功だったと思います。 筆者は、雑誌の連載コラムでアイドル・ファンドについて取り上げたことがあったせいか、アイドル・ファンドについて何度かメディアの取材を 受けました。取材にお見えになった媒体はTVもあれば新聞・雑誌もありましたし、「これから期待される種類の金融商品だ」と決めてかかった期待満々の 方もあれば、「こんなもので本当に儲かるのか」と懐疑的な方もいましたが、何れも、この商品を、投資信託とほぼ同等の商品のように考えているのでは ないかという印象を受けました。しかし、本当にそう考えていいのでしょうか? ■先ず「保管」、次に「お金の流れ」をチェック さて、たとえば、「アイドルの写真集とDVD売上の一定割合を収益金として分配する」といった金融商品に投資する場合には、 何をチェックするといいのでしょうか。アイドルに限らず、この種の新型のファンドもののチェックポイントを考えてみました。 まずチェックすべきは、払い込まれたお金の「保管場所」と、資金の使途をはじめとする「お金の流れ」だろうと思います。 いわゆる投信、正式には証券投資信託の場合は、信託銀行に資産が保管されて、運用会社の運用指図に従って主に有価証券に投資されます。 たとえば運用会社が倒産しても、運用資産は保全されていますし、これを詐取するようなことは簡単ではありません。 これに対して、新型ファンドがしばしば使う、たとえば匿名組合といった形式では、資産の保全に関して投資信託ほど万全とは思えません。 また、投資信託では原則として毎日資産の時価を基準価額として計算し、提供しますが、そういった情報提供もありません。この種のものが投資信託と 似ているからといって、これを投資信託と同一視してはいけないと思うのですが、投信に詳しいと目される専門家で、アイドル・ファンドを 「いわば投資信託だ」と評した方がいて、これには驚いたものです。 それでは、たとえば匿名組合契約はどのくらい安全なのかということが問題になります。詳しくは法律の問題になりますが、投資としてまじめに 考えるなら、正しいアドバイスは、少々意地悪ですが「匿名組合を理解していない人は匿名組合に出資してはいけない」ということになります。 知らないものに大切なお金を投資するのは感心しませんし、他人に聞いたことを鵜呑みにして投資するのもいいことではありません。 さて、「保管」が一応大丈夫なら、次のポイントは資金の使途から収益分配に至るお金の流れです。お金がどこの何に支出されて、その次には、 何に対して、どのような形で収益が分配されるのかという流れを具体的且つ正確に理解しましょう。 アイドルの写真集を製作するというのであれば、ファンドの資金のどのくらいの割合が、写真集の何に、そして誰に支出されるのか、 というイメージを持つことが重要です。たとえば、カメラマンといってもピンからキリまででしょうし、ファンドの主宰者と写真集の制作を請け負う 会社の関係なども重要でしょう。また、写真集の売上をどのように把握して、そこから何パーセント、どのように分配金が支払われるのかといった 収益分配のお金の流れも大事です。■その次に「収益見通し」 ファンドが儲かりそうかどうか、このアイドル候補は売れるだろうか、といったことを考えるのは前記のようなことを考えた後です。 アイドルの写真集が何冊売れると幾らの収益になるのか、それは現実的にありそうな数字なのか、二冊目、三冊目の写真集はどんな条件の下で 発刊されるのか(されないのか)といったことを考えてみましょう。勿論、選んだアイドルが売れなかった場合にはどうなるのか、といった 「失敗した場合」についても具体的な想像を巡らせておくことが肝心です。 アイドルの写真集やDVDの収益予想は簡単ではなさそうです。しかも、写真集もDVDも、制作費や宣伝費に幾らかけるかによって売上は 大きく違いそうです。この辺がきちんと定められているかどうかも重要な問題です。 映画や過去に売れたゲームソフトの続編のような対象は、流通経路とお金のフローが幾らか分かりやすいとはいえます。ただ、映画の制作現場の 予算管理がどの程度厳格なものなのかは、大いに疑問のあるところでしょうし、ソフトの「制作費」といっても実態はプログラマーや各種クリエイターに 支払われる人件費ですから、支出の有効性を疑い出すときりがありません。 筆者は、既存商品でアイドル・ファンドに一番近いのは、競走馬の一口馬主(これは本当に似ている!)だと思いましたが、こちらの方が競争馬の 扱い方や収入(レースの賞金の一定割合なので単純です)が透明な分投資しやすいと思いました。 実際、アイドル・ファンドはまだ売れていないタレントの、高額な会費のファンクラブというのが実態に近いと筆者は思いました。 投資商品として、まじめに検討対象になるようなものだとの印象は持ちませんでした。■新種の商品でも売り手の儲けは重要 「保管とお金の流れ」・「収益」・「(収益の)リスク」と見た後は、「コスト」、即ち売り手の取り分(つまり、 投資としては有効に使われない金額)が重要です。 払込金額の中から本当に投資に使われる金額は幾らで、仲介者や主宰者が取る手数料(当然ある)が幾らなのかが重要です。 少なくとも投資として考える場合は、「重要事項説明書」や匿名組合の契約書などをよく見て考えることにしましょう。手数料に対する感覚は 人それぞれでしょうが、この種のものは投資として考えるとあまりにも大きいことが多いので要注意です。 また、「実質的な」手数料コストは、書類に記載されたものばかりとは限りません。一般論として心配すると、投資対象への支出に見えても、 これが主宰者に環流する可能性があります。たとえば、アイドルなら、主宰者の関連会社である広告代理店にキャンペーンのための費用を払い込み、 そこで代理店手数料が発生するような事があり得るかも知れません。アイドル売り出しのような複雑なビジネスで、素人がこれをチェックするのは 不可能に近いでしょう。 ■経済常識を働かせる 最後に、こうした証券化商品を仕掛ける側の「立場と意図」が大事です。仕掛け人の側も、自分のお金を(本当に)出資してリスクを 取るのかどうかも重要ですし、また、自分もリスクを取るとか出資するとかいいながら、実質的にそうではない可能性もあるので注意しましょう。 また、そもそも、経済常識としては、なぜ銀行借り入れでなく出資を募るのかについて推測する必要があります。普通に考えると、 有望なプロジェクトへの支出で、出資者が相応のリスクを負うなら銀行がお金を貸すでしょうし、また将来の収入が高い確度で見込めるなら、 主宰者は自己資金で投資して収益を独り占めしたいと思うはずです。なぜ、そうならなかったのか、と考えることも重要です。 「これは、投資として有望ですか?」などという子供のような質問(メディアなど、お仕事の人は仕方がありませんが)をする前にこの程度のことは 考えてみるべきです。 もちろん、仕組みとコストを十分知った上で、楽しみとしてお金を出す、という大人の遊びに対しては野暮なことを言うつもりはありません。 また、絶対に儲からないと決めつけることもできません。お好きな方はご自由に!
2006年01月05日
-

第十回 投資家の立場から見る株式価値の基礎
2005年7月1日■株価の理論式 最初に数式を一本ご紹介します。株式の価値を表す一般的な式です。 一見、複雑そうに感じるかも知れませんが、内容は簡単です。読み方をご説明しましょう。 左辺のPtはt時点での株価を意味します。右辺の第一項Bpstは同じくt時点の一株当たりの株主資本(一株純資産)で、シグマが付いた第二項は「将来の一株利益(Eps)が前期のBpsに対する要求利益率(リスクフリーレートrfとリスクプレミアムrpの合計)を上回った部分の、要求利益率による割引現在価値の総合計」だということです。 意味を簡単に言い換えると、株価は「一株当たり株主資本」と、「投資家の要求利益を上回る将来利益の現在価値の合計だ」ということになります。 利益が"余る"という感覚がピンとこないので、少々違和感の残る語感ですが、後者の利益(右辺第二項の分子部分)のことを「剰余利益」(英語ではResidual Earnings)と呼びます。 右辺の第二項は、将来の各期ごとに、EpsをBpsとROE(株主資本利益率)の掛け算として表すと、ROEが投資家の要求利益率であると同時にこの株式への期待リターンでもある(rf+rp)を上回る場合に株価に対してプラスに効いてきますが、ROEが投資家の要求利回りを下回る場合にはマイナスに効きます。 従って、たとえば投資家の要求リターンが6%の会社があって、仮にこの会社のROEが長期的に4%であると投資家に評価された場合、この会社の株価はBpsを下回って、株価はPBR1倍を割れることになります。 補足すると、まず、この式の導出の際には、「一期先のBps」=「現在のBps」+「今期のEps」-「今期の配当」というクリーン・サープラスの仮定と言われる仮定が置かれています。 また、この式では、将来の利益は個別に予想できることになっているので、よくある利益成長率一定の仮定は緩和されて一般的なものになっていますが、将来の余剰利益を割り引く割引率は近い将来も遠い将来も一定の率という簡単化が導入されています。 何れも、仮定としてはそう大きな問題になるものではないでしょう。 なお、式の中のrpは銘柄によって異なります。通常は、何らかの意味でのリスクに対して投資家が要求するリターンという解釈になります。いわゆるポートフォリオ理論は、このrpを説明することによって、資産価格(たとえば株価)を説明する理論という意味で、「何々価格理論(又はモデル)」と呼ばれます。たとえば、CAPM(Capital Asset Pricing Model)では、ベータ(β)値に比例してこのrpが決まると説明されます。 余談ですが、CAPMはファイナンスの理論(つまり現実の資本市場を説明する理論)としては、全く機能していないといっていいと思います。株式価値を計算する際に、まだベータ値を使って割引率を求める実務家がいるようですが、こうした手続きは信用しない方がいいでしょう。 ■経営者の採点 先の式の最も直接的な応用は、これを株式市場による経営者の採点として用いるものです。端的に言って、PBRが1倍を割れている株価は、投資家が、この企業の経営によって得られる将来の利益は、株主資本から見て、投資リスクを補うに十分なものではないと評価しているということです (だから株価がBps以下に下がり、そのことによって現在の株価に対しては要求リターンが満たされるだろうという評価がされている、という解釈です)。 PBRが1倍を割れている上場企業はまだ多数ありますが、こうした会社の経営者は、株主から十分に評価されていないといっていいでしょう。端的にいって、経営者の落第点です。 こうした会社でも(ある意味ではこうした会社だからこそでしょうが)、買収防衛策を導入する向きがありますが、こうした会社に必要なのは、買収防衛策ではなくて、経営者に対する買収される可能性(もちろんその際多くの場合、経営者はクビになるでしょう)も含めた経営者へのプレッシャーではないでしょうか。 こうした会社では、仮に、将来の余剰利益が十分プラスで見込めるということなら、経営者の先ずなすべきことは、IR活動などを通じて、投資家に対して適切に情報を提供することでしょう。もっとも、実質が伴わなくても、IRを上手くやれば(広い意味で成長イメージを演出できれば)株価は上昇するということも、先の式から分かります。 投資家が正しい情報と解釈に基づいて株価を評価していると考える限り(かつ会計情報が価値を正しく反映していると考える限り)、株主から見て、PBR1倍割れの経営落第企業は「買収防衛策を導入する意味がない」し(1倍を割れていなくても株主が不満を持ったり、もっと効率的に経営できると考える買収者がいたりする可能性はあります)、逆に、PBRが1倍よりも十分に高く効率的に経営されている企業は、買収者が経営してもこれ以上に儲けることが難しいという意味で「買収防衛策を導入する必要がない」でしょう。 それでも、株主資本を有効に使ってくれるだろうと株主に信用されない場合には、配当や自社株買いで、株主資本の相当部分を株主に返して、株主資本当たりの利益率を高める方策が考えられます。この場合、株主資本を相当額株主に返した後で、時価総額がそれと同じだけ小さくならずに、株主がトータルでは儲かる可能性がありますが、これはいわゆる企業買収ファンドの投資の上での狙い目の一つです。 ■投資する立場で考えること 先のような一般的なフレームワークは、投資を考える上でどのように役に立つでしょうか。 直接的な応用としては、株価を評価する際に、これと同様の考え方を使うことでしょう。但し、この場合、将来の利益を理論上は無限に先まで予想することが必要になるので、何らかの簡単化が必要です。 一つのアプローチは、アナリストなどの利益予想がある期についてはこれを使い、それ以降は一定成長率とする方法、あるいは、予想がある期から将来の一定成長率になる時点まで段階的に成長率が変化すると仮定する方法などが考えられます。 簡単な分析法としては、利益成長率に売り上げ高の予想成長率を用い(利益そのものの成長率よりも安定している。但し、合併などによる売り上げ予想の水膨れに要注意)、一株純資産に将来何年分の利益を足したら、現在の株価になるかを見る方法があります。割引率の要素がすっかり抜けていること等、理論的には乱暴な方法ですが、PBRとPERに成長率をほどほどに混ぜた株価評価になることがよくあります。 目処として、現状の株価では、割安な銘柄の場合で5~6年、普通で8年くらい、割高な銘柄では10年くらい先までの利益を足し込むと現在の株価が説明できることが多いようです。「会社四季報」や「日経会社情報」あるいは会社自身の予想などを使って簡単に計算できるので、試してみてください。 また、先ほど、特にPBRで見た株価が投資家から見た経営者への採点と解釈できると申し上げましたが、これは、この観点で経営が優れている企業が「投資対象として」適当であることを意味しないのが面白いところです。投資して儲かるか否かは、投資対象企業に対するイメージ(ここでいう「採点」を含む)の変化がプラスであるか否かなので、経営優等生企業が将来にわたって同一の評価であるよりも、経営劣等生企業が少しマシに変化するところを捉えた方が株式投資としては儲かるといえます。 「株式投資は美人投票だ」とはよく言われることですが、そういう意味では、もう改善の余地が小さいピークの美人に投票するよりも、改善の可能性を多く残した不美人に投票する方が儲かる可能性が大きいのではないかとも思われ、事実、内外で報告されている、低PBR銘柄のリターンの優越性は「株式投資は不美人投票である」(=不美人的銘柄に投票する方が儲かる)ということをよく示していると思います。 以上
2006年01月05日
-
第九回 「行動ファイナンス」と毎月分配型ファンド (2)
2005年6月17日■毎月分配型ファンドの行動ファイナンス的解釈 「ほとんどいかなる想定下にあっても、毎月分配型のファンドを買うことは合理的ではない」と申し上げましたが、実は、ある外資系の投信会社の社長さんが、筆者のこうした意見を雑誌で読んで、「ヤマザキは間違っている。現に我々のファンドを含めて、毎月分配型のファンドはよく売れているのだから、これは、投資家のニーズに応えた良い商品なのだ。顧客こそが正しい」というようなことを言ったと知人から伝え聞いたことがあります。 この社長さんが納得してくれるかどうかは分かりませんが「毎月分配型の外債ファンドは、ダメな商品ではあるが、よく売れることは不思議ではない」という理由について、以下に説明してみたいと思います。 毎月分配型ファンドが売れているという現実を説明する、行動ファイナンス上の理由は筆者が思いつく限りで四つもあります。それぞれ専門用語を並べると(数式は無いのでご安心下さい!)以下のようになります。(1)メンタルアカウンティング(心の会計)、(2)代表性のヒューリスティックス(及び認知的不協和)、(3)プロスペクト理論、(4)時間選好率の歪み、です。 (1) メンタルアカウンティング(心の会計) 「メンタルアカウンティング」とは、「心の会計」などと訳されますが、お金が入ってくる形(名目)や出て行く形によって、同じ金額の損得でも異なった価値であるかのように感じる心理的な判断の歪みのことです。 たとえば、月々の給料を使って一人5万円の寿司を食べに行くのは高いと思って行かずにいても、宝くじや競馬の馬券が当たったというような収入であれば、この寿司屋に行って食べてもいいと思う、というような心理はメンタルアカウンティングの一例です。同じ寿司に対して5万円ですから、収入形態の如何によって判断が変わるのは、経済合理的にはおかしいということになりますが、この気持ちは筆者も良く分かります(ここのところ大当たりが無いのですが・・・)。 毎月分配型のファンドにあっては、基準価額の増価ではなく「分配金」であることによって、(1)運用で稼いだお金のようなイメージがあり、(2)運用で増えたものだから使ってもいいと思いやすい、つまり(3)分配金での収入は気持ちよく使える有り難いお金だ、というイメージになっているのではないでしょうか。 (2) 代表性のヒューリスティックス(及び認知的不協和) 次の心理はなかなか微妙ですが、安定的に分配金が入る運用は安定的な(低リスクの)運用だという、一種のステレオタイプなパターン認識があるのではないでしょうか。 安定的に分配している投信、安定的に配当している会社、といったものが相対的に安定的だというのは代表的なサンプル(たとえば株式一般に対する電力株)から類推できることですが、毎月分配型ファンドの顧客は、毎月の分配金が安定していることで、運用も安定的なのだと錯覚しやすいということがあるでしょう。 しかし、現実には、基準価額は(ほぼ必然的に下げ基調ですが、これに加えて)為替リスクを取っていることもあって、相当程度変動しており、決して安定した運用とは申せません。しかし、ここでは、いったん安定的だというイメージを持ったものに対して、それが不安定であるという事実を無視するような心理が働いているように思えます。相矛盾するように見える二つの事象に対して人間の認識が混乱することを「認知的不協和」と総称しますが、判断が歪んだり、非合理的な行動を取ったりすることがしばしばあるとされています。毎月分配型ファンドの場合は、その顧客が、「毎月安定に分配できる安定的な運用」という当初のイメージに相反する「基準価額の変動が示唆する運用リスク」という認知対象に対して、認知的不協和を起こした際に人間が取る典型的な反応である「無視」あるいは「軽視」をもって対処しているといえるのではないでしょうか。 (3) プロスペクト理論 行動ファイナンスの代表的な理論的成果の一つであるプロスペクト理論によると、参照点(たとえば株式投資の場合は自分の買値が、参照点=こだわりのある価格、になることが多い)の近くでこれを下回った領域にあっては、人間がリスクを好むような判断を下す傾向があるとされています。 たとえば、1000円で買った株が980円に値下がりした場合、980円近辺でじっとしているよりも、日々上下に20円、30円といった動きがある方が(買値を回復する可能性が大きくて)いい、と思うような感覚に共感される投資家はいらっしゃるのではないでしょうか。しかし、これは原則的に価格に関係なくリスクを嫌わなければならないとする伝統的なファイナンス理論の前提とは相容れない感覚です。 毎月分配型のファンドは、殆どが運用で期待できる自然な利回り以上の分配を行うために基準価額が元本割れしやすいわけですが(殆どのファンドでそうなっています)、この場合に、外債ファンドの場合主に為替リスクですが、リスクがあって基準価額が上下しているということが、むしろ顧客にとって気休めを提供している面があると思います。 意図的にこのような商品設計をしたのではないと推測しますが、筆者は、この点に気づいた時、毎月分配型ファンドは実に投資家心理のツボを心得た商品だと感心した覚えがあります。 (4) 時間選好率の歪み 時間選好率とはある時点と別の時点の経済価値を較べる際の価値判断を表す数字で、通常利回りの形で表現されます(同金額なら近い将来のお金の方が遠い将来のお金よりも価値が高い)。伝統的な経済理論では、これがほぼ一定で安定していると考えられることが多く、実際に、数日間のお金の前借りのために、2、3ヶ月分の金利を払う(数日の時間選好率が長期の時間選好率の何倍にもなる)というような取引を繰り返すと、あっという間に貧しくなってしまいます。しかも、通常は、市場での金利形成を表すイールドカーブは長期の利回りの方が高く、短期の方が低くなっているのです。 しかし、最近の研究では、普通の人間は、短期の金銭的リターンと長期の金銭的なリターンについて、時間選好率に極端な開きがあり、端的に言って、目先のお金を得ることに対して非常に大きな価値を認める(対価を払う)一方で、将来の時点の差による金銭価値についてはイールドカーブ並みの冷静な判断をすることが指摘されています。ちなみに、この現象に関しては、人間の脳の働きによるものではないかという研究が最近発表されています(たとえば「サイエンス」の2004年10月15日号に“Separate neural systems value immediate and delayed monetary rewards”という論文が載っています)。 毎月分配型のファンドは言うまでもなく、目先の金銭的報酬を提供する仕組みです。■行動ファイナンスの体系的悪用? 以上に見るように、毎月分配型の外債ファンドは、ファイナンスに関する人間の非合理的行動の原因を探る行動ファイナンスの研究成果を踏まえて見てみると、「売れても不思議のない商品だ」と考えられます。 しかし、このファンドは、マーケティング上、人間の錯覚を複合的に、何ともあざとく利用しています。 この種のファンドを売っている運用会社や金融機関は自分達が儲かるという意味において経済合理的ですが、これを買う人(あるいは消極的ではあっても勧める人)は、経済合理性の観点では相当に「恥ずかしい」と言っていいと思います。 筆者の推測するに、毎月分配型ファンドを初期に作った人たちは、このような行動ファイナンスの知識を持って、これを利用したのではないと思うのですが、毎月分配型ファンドに限らず、最近の金融商品の開発とマーケティング活動は、行動ファイナンスをかなりの程度意識的に活用しているのではないかと思える節があります(たとえば、元本確保型やリスク限定型と称する投資信託はプロスペクト理論を利用し、成功報酬型のヘッジファンドはフレーミング効果を利用しているように思えます)。 行動ファイナンスの(敢えて言えば)悪用は、マーケティングをする側から見ると人間心理の研究を利用した賢い行動ですが、金融商品の場合は、インプットがお金で、アウトプットもお金なので、誰がどれだけ儲けたか・損をしたかが、通常の商品よりも露骨に分かりますし(従って、後から気がつくと悔しい!)、何といっても金額的な影響が大きい傾向があります。 マーケティングをする側の狙いと手口を知って、損な投資をしないように心掛けたいものです。個々の顧客や顧客に対するアドバイザーが賢くなることによって、毎月分配型ファンドのような下らない商品(取扱い者には不本意でしょうが、その説明は本稿で十分だと考えます)が減って、もっと投資家にとって良い商品で競争が行われるようになって欲しいものだと思います。 以上
2006年01月04日
-
第九回 「行動ファイナンス」と毎月分配型ファンド (1)
2005年6月17日 前回、「行動ファイナンス」の理論に関する基礎について些か長々とご説明しました。文中にも幾つか例を挙げておいたのですが、行動ファイナンスは、どうやら投資にというよりは、金融商品のマーケティングに広範囲に応用されつつあるように思います。この点は、金融商品及び金融業・証券業の本質を理解する上で重要だと思っています。今回は、近年のヒット商品である毎月分配型の投資信託を例にこの点についてご説明したいと思います。 ■毎月分配型ファンドの伝統ファイナンス的解釈 近年の投資信託業界の大ヒット商品である毎月分配型の外債ファンドは、最初から意図して作ったものであるかどうかは分かりませんが、行動ファイナンス的には実に良くできた商品です。行動ファイナンス的に良くできている、ということは、伝統ファイナンス的には非合理的であるということなのですが、先ず、その点について説明しておきましょう。 毎月分配型ファンドの典型的な商品は、たとえば一口1万円の元本に対して、毎月40円といった分配金を支払います。毎月で40円ということは、単純計算すると、12ヶ月で4.8%になりますし、この種のファンドはたいてい元本割れしていますから、たとえば基準価額が8000円の時に投資すると、年率で6%ということになります。たとえば、単純計算で年率6%になる時に1000万円投資したとすると、毎月、5万円、税引き後には4万円の分配金があります。これだけを考えると、何となく結構な話です。 しかし、(1)プラスのリターンが期待できる運用なのだとすれば、毎月毎月分配金を支払って、早い時点で課税されるよりも、1年間複利運用して後から分配金を払う方が(同じプラス利回りの運用なら)明らかに得になります。毎月使うお金に事欠くというような方は投信の投資家には稀でしょうし、仮にそういう人がいたとしても外債ファンドのリスクを取ることは不適当でしょう。 また、(2)この種のファンドは債券ファンドであるにも拘わらず、手数料が高いことも問題です。購入時の手数料も無視できませんが、継続的にかかる信託報酬だけでも大問題です。たとえば年率1.25%という商品があります(これより高いものもあります)。これは、1000万円の元本に対して年間で12万5千円の手数料ということですから、月割りすると1万416円です。つまり、毎月分配型のファンドを買っている人は、一月当たり4万円の小遣いを自分で自分に払うために、一回1万円以上のATM手数料を払うようなことをしていると言っていいと思います。 加えて、これは商品そのものよりも顧客の理解やセールスのあり方の問題ですが、(3)顧客の間で、為替リスクについて十分理解されていなかったり、金利と債券価格について正しく理解されていなかったり、ということが相当程度あるようです。 運用の中身は、外国の債券ですが、グローバルな為替・金利市場ではどのような通貨での運用が有利であるということは一概にはいえず、基本的には、円で運用しても、ドルなりユーロなりの外貨で運用しても、どの通貨での運用が勝るともいえない、つまり、円での債券運用と期待リターンはそう変わらないはずだ、というのが常識的な考え方です(もちろん結果は勝ったり負けたりしますが、期待値ベースでは、このように考えるべきです)。つまり、低金利の現状では、期待リターンは大半が信託報酬で喰われてしまうし、そうであるにも関わらず小さくない為替リスクを負担する、という割の悪い運用が毎月分配型外債ファンドの実体です。 それでも、「円高にならなければ儲かるのではないか」と考えた場合には、毎月分配型を買うことが出来るでしょうか。もちろん、買うのは勝手ですが、この場合、想定通りの為替の動きになるのだとすれば、たとえば外貨建てのMMFのような別の商品の方が、遙かに手数料が安いので手もとに残る儲けが多くなります。 つまり、商品を正しく理解し経済合理的に判断する限り、ほとんどいかなる想定の下にあっても、毎月分配型のファンドを買うことは合理的ではない、ということなのです。 ところで、ファイナンシャル・プランナーをはじめとするマネー運用関係の専門家は、全て同じようにではないとしても、上記の点の幾つかについては気づいているようで、個人的な話のベースでは、私がお会いしたこの種の方々の大半が、毎月分配型の外債ファンドを良い商品だとは思っていないようなのです。しかし、この種のファンドを売る金融機関や投信会社が、セミナーや投資家向けの勉強会、それに各種媒体への広告など、彼らの活動のスポンサーになっていることもあり、彼らが、雑誌やTVなどで、毎月分配型ファンドについて正確な本音を話すかどうかといえば、これはまちまちなのが現状です。ある意味では、彼らの、職業に対する姿勢が分かるテーマでもあります。 また、ファンドを販売している証券マンや銀行員その他も、毎月分配型ファンドのこのような性質を相当程度分かっているはずですが、商品性質と損得を正しく理解しない高齢者などに対して、「年金の足りない部分を補うのに良い」とか、「不動産投資のように面倒な手間が掛からない」とか、都合のいい点を強調して商品を売っているのが、残念ながら金融商品販売の現実なのです。
2006年01月04日
-
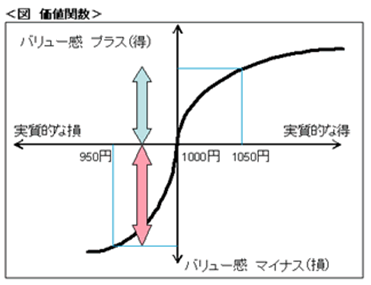
第八回 投資家のための「行動ファイナンス」の基礎理論 (2)
2005年6月3日■プロスペクト理論 プロスペクト理論はノーベル経済学賞を取ったダニエル・カーネマンと共同研究者だったエイモス・トヴァスキー(残念ながら故人です)によって体系化された理論で、不確実な将来の意思決定に於いて、人間が必ずしも合理的に行動しないこと、特に参照点といわれる自分が意識している点(たとえば株式の取得価格がしばしばこれになります)の上下で行動が変わることなどを説明する、行動ファイナンスの代表的な研究成果です。 プロスペクト理論のエッセンスを簡単にまとめると次の通りです。 (1) 結果に対する価値評価は参照点よりも得した状態でプラス、損した状態でマイナスに評価されるが、一単位の損得の増加に対する評価の絶対値は、損得の絶対値が大きくなるほど逓減する。 (ex.)ある人にとってある株の買値である1000円が「参照点」だとします。1000円で買った株が1010円になることの10円分の喜びの増加は、1100円が1110円になる時の10円分の喜びの増加よりも大きく、これはさらに1200円が1210円になる時の10円分の喜びよりも大きい・・・といった傾向があるということです。 (2) 参照点付近の価値評価の変化は、参照点よりもプラスの領域の1単位の得よりも、参照点よりもマイナスの領域の1単位の損の方がかなり大きい。 (ex.)1000円の株が1050円になる50円分の喜びよりも、950円になる悔しさの方がずっと大きい、といったことです。元本が参照点の場合、参照点よりもマイナスの領域では、元本の回復を強く願うということです。 (1)と(2)をまとめると、次の図のような価値関数(Value Function)と呼ばれるグラフが描かれます。この歪んだS字のようなグラフは大変に有名です。 (3) 将来の確率について、比較的小さな確率(たとえば0.1とか0.2)を過大評価し、大きな確率(たとえば0.7とか0.8)を過小評価する傾向があり、また、0と1の近辺で価値評価が急激に大きく変化する(「絶対」への過大なこだわりといえます)。 (ex1.)たとえば忘年会の抽選会のような場で、10人に1人しか賞品が当たらない高額景品のクジに確率以上の期待を掛ける一方、10人中9人は当たる低額商品のクジには外れの確率が気になって必要以上の不安を抱く傾向がある。 (ex2.)現実には銀行破綻の確率が小さくても、預金保険の上限額を超えた預金について元利が保証されないことに対する補償を破綻確率に見合う以上に大きく求めたい気分になる。つまり、絶対安全の「絶対」に強くこだわる傾向がある。 プロスペクト理論で説明されるのは、たとえば投資家の投資元本へのこだわりです。 たとえば、一般的な投資家は、1000円で買った株が950円に値下がりしたような状態では、客観的にその状態でその株式がそれほど有望と思えなくても、元本を回復する可能性に対する価値評価が高いため、「何とか1000円を回復して欲しい。そうしたら売りたい」といった気持ちになって売却が遅れがちです。いわゆる「損切り」が遅れがちな理由はこの理論で説明できます。 また、参照点のプラス側とマイナス側でリスクに対する反応が異なることも重要です。たとえば自分の買値よりも持ち株の株価が値上がりしている場合には株価の変動リスクを嫌う傾向(これはノーマルなリスク回避です)がありますが、買値を割っている場合には「損を取り戻せる可能性があるとして」値動きの乏しい状態よりも、大きな値動きのある状態を投資家が好む傾向があります。これは、伝統的なファイナンス理論からすると、正しくないとされる心理です(少なくとも儲かっているときのリスク回避と一貫していません)。 損をしているときと、儲かっているときで、投資態度を変えずに、その時々に合理的に行動するべきだ、というのが投資家の本来あるべき姿で、伝統理論は基本的に投資家がそのようなものであることを前提としてきました。 ここで、行動ファイナンスは投資家の「反省」に役立ち、伝統的な理論の投資家行動がその修正の参考になる、ということがいえそうです。■後悔回避、オーバーコンフィデンス、メンタルアカウンティング 行動ファイナンスには、認知心理学の知見を使った投資家行動の研究が豊富にあります。いろいろな言葉があり、それらの中には意味が重複するものもあったりして、体系的にご紹介するのは大変なので、特に投資家の参考になると思われる概念を幾つかご紹介します。 まず「後悔回避」といわれる現象があります。これは、人間が後悔することを非常に嫌い、将来後悔する可能性を小さくしようとすることに対して必要以上に(客観的な確率から考えられる必要以上に、という意味です)コストを掛ける現象です。後悔回避で説明される現象は数多くあります。 たとえば「ドルコスト平均法」はこれで別段リスク・リターンが改善されるわけではなくとも、「最高値で買ったという後悔を将来しないで済む」あるいは「自分はルールに基づいて買ったので、将来損をしても、自分の判断を後悔するのではなく、このルールが悪かったということにできる」といった理由でしばしば採用され、同一商品を買い続けることのリスク集中効果が過小評価されることがあります。 また、投資信託などのファンドマネジャーが必ずしも稼いでくれるという実績がないのに、ファンドマネジャーにお金を預けるのは、「じぶんがやっても同じくらい儲からないなら、他人を責めることが出来る方が気楽だ」という心理が働いているからだろう、などという研究もあります。 「オーバーコンフィデンス(自信過剰)」も興味深い現象です。投資家についていうと、投資家は、自分の気持ちや判断と将来の株価などの動きを、実際にある以上の因果関係で結びつけがちだという現象です。これは投資家の過剰な売買(自分の売買で損益が改善する可能性を過大評価する)などを説明するのに使われています。 また、オーバーコンフィデンスは、女性よりも男性、素人よりもその分野のプロの方が強いと言われています。たとえば、為替レートの予測は素人もプロも同じくらい当たりませんが、将来の予想をレンジ(範囲)で問うと、プロの方が素人よりも狭いレンジで答えがちです。しかし、レンジの中心の当たり具合を評価するとプロと素人で統計上有意な差がないことが多いといった現象がこの「オーバーコンフィデンス」で説明されます。投資信託などを選ぶ際に、平均よりも良いアクティブ・ファンドを「事前に」選ぶことが出来ると漠然と考え勝ちなのもオーバーコンフィデンスの好例です。 「メンタルアカウンティング(心の会計)」という現象も有名です。これは、本来価値に差がないはずのお金の有難味が、収入の名目や使途などで別々に評価されがちな現象です。たとえば月給で高額なフランス料理を食べるのは贅沢だと判断しても、競馬で当てた払戻金で食べるのは「まあいいや」と思ってしまうような現象がこれに当たります。経済合理的には、稼いだ手段に関わりなく同額のお金の価値は同じの筈ですが、収入の名目などによって「心の中の会計科目」がちがうかのごとくに処理されることが頻繁にあります。 投資の世界では、インカム・ゲインとキャピタル・ゲインに対してしばしば評価の差があることはメンタルアカウンティングの例でしょう。配当に対して(たとえば増配に対して)、時に過大とも思える評価があることや(メンタルアカウンティング以外の理由もありますが)、毎月分配型の投資信託に対して経済合理的に考えると異様なニーズがあることなどは、メンタルアカウンティングである程度説明できる現象でしょう。■「行動ファイナンス」以後の研究方向 筆者は、学界の動向を十分にフォローできているわけではありませんが、行動ファイナンス研究には今後三つくらいの発展の方向性がありそうに思えます。 一つは、「理論モデル」としての数学的精緻化です。これはアメリカでのファイナンス論文の書かれ方を考えると自然に起こりそうな現象ですし、理論の前提条件や論理的構造が明確になるというプラスがあります。もっとも、数学的な精緻化は表現方法の改善であって、それ自体が事実の発見や説明そのものを前進させるもののようには思えません。 もう一つは、認知心理学のさらに基礎となっている脳の研究との関わりです。たとえば人間の時間選好率(現在の価値と将来の価値を比較する際の利率のようなもの)に関する判断に一貫性がないことに関して、近い将来と、遠い将来について判断する脳の部位が違うらしいことや、意思決定には理性的な計算よりは感情が大きく関わることなどについて、あるいはギャンブルに嵌るメカニズムなどについて、ファイナンスを含む社会科学の脳の研究による基礎付けが海外ではもの凄い勢いで進んでいるようです。行動ファイナンスの基礎理論の相当部分が、今後、脳の研究によって裏付けられるようになりそうです。 最後の一つは、経済の倫理的研究との関わりです。行動ファイナンスは、人間が、伝統ファイナンスのような意味で合理的に行動できないことを研究対象としていますが、こうした人間像が深く研究されるようになると、たとえば、これまで概ね合理的な投資家を前提としてきた、証券市場に関する規制の考え方なども書きかえられる可能性があります。政策提言に活かされる可能性があることもあって、人間にとって何がフェアかといった経済倫理の研究がホットなテーマになってきているように思えます。 以上
2006年01月03日
-
第八回 投資家のための「行動ファイナンス」の基礎理論(1)
2005年6月3日 投資にご関心のある方の多くが、「行動ファイナンス」という言葉をお聞きになったことがあると思います。2002年には、行動ファイナンスの代表的な研究者であるダニエル・カーネマンがノーベル経済学賞を受賞したこともあり、日本でも、ここ数年幅広く紹介されている研究分野です。「行動ファイナンス」という言葉そのものはお聞きになったことがなくても、「相場には人間の心理の研究が重要だ」ということは多くの投資家が感じておられるのではないでしょうか。行動ファイナンスは、簡単にいえば、認知心理学の研究成果をファイナンスの研究に応用したものです。 投資やファイナンスに関係した理論としては、数年前に「金融工学」と呼ばれるような分野(代表的な業績としてはオプション価格を計算するブラック・ショールズ式など)が小ブームを形成したことがありましたが、「行動ファイナンス」は、時間的にはこれに続くより新しい理論といえます。「理論は新しければいい」というものではありませんが、「金融工学」の枕詞に、「最新の」という言葉がふさわしくなくなっていることは、知っておいていいと思われます。どの理論がどう修正されるのかについては、まだハッキリした答えが出ていませんが、「金融工学」という言葉に象徴されるような伝統的なファイナンス研究の相当部分が、行動ファイナンスによって根本的に批判されているように思えます。 ファイナンス分野への認知心理学の応用は、「アノマリー現象」(これも株式投資家にはおなじみの言葉ですね)と呼ばれるような、「儲けるために役立つ」現象の解明から進んできた経緯がありますし、個人投資家レベルの行動の多くが研究対象になっていることもあって、個人投資家が知っておくと役に立つ種類の知識であり、それ自体が面白い内容を持っていると思われます。 しかし、十数年前から今日までの「金融工学」がそうであったように(詐欺スレスレといっていい各種の仕組み債やEB(他社株転換権付き債券)など不適切な金融商品がデリバティブの応用と称して横行しました)、ファイナンスの新研究は、素人が行動のレベルを上げるためというよりは、プロが素人から儲けるための手段として広く応用されているような面もあります。個人投資家のみならず、広く生活者は、行動ファイナンスに関連する落とし穴についてポイントを知っておくことがいいでしょう。 前置きが長くなりましたが、今回は、行動ファイナンスの理論的位置づけと、理論的に主な内容をご紹介することにしましょう。 ■伝統的なファイナンスへの批判 行動ファイナンスは過去25年くらいの間に急速に発達した研究分野ですが、特に、ここ10年くらいの期間にあっては伝統的なファイナンス分野をしのぐ勢いを見せています。 行動ファイナンスは理論としては、(1)裁定(アービトラージ)の限界に関する理論と、(2)人間の非合理性に関する認知心理学的研究の応用の二つの柱を持っています(以下、主にアンドレイ・シュレイファーの『金融バブルの経済学』兼広崇明訳、東洋経済新報社、の説明を参考にしました)。 「裁定」とはリスクなしに儲ける機会を利用し尽くすように取引を行う行為を指します。これが完全に行われることは、伝統的なファイナンス理論の構成にあっては、非常に重要な前提でした。たとえば、資本資産市場モデル(CAPM)や裁定価格モデル(APT)のようなポートフォリオを前提としたリスク資産に関する価格付けの理論や、オプション価格の理論なども、何れも「裁定」ないし、これよりもさらに厳しい条件である「市場の均衡」が前提条件でした。 しかし、現実には、市場参加者の持っている情報や判断力・計算力などの不完全性、さらには心理的なバイアス(バイアスとは「偏り」の事ですが、意思決定に於ける偏りを指します。行動ファイナンスの頻出単語です)の影響で、現実の資本市場における裁定は不完全であることを行動ファイナンスの研究が明らかにしました。 これは、伝統的なファイナンス研究の理論構成に対してはかなり決定的な痛手ですが、現実には、伝統的なファイナンスほどに明快な理論で代わりになるものが十分に登場していないことや、大学の先生(米国のMBA講座の教師なども含みます)の交代がそう急には進まないことなどもあり、伝統的なファイナンス研究の結果をそのまま信じて実務にも使う専門家がまだ少なくありません。たとえば、M&Aなどの際にベータ値に基づく企業価値の計算を行うケースがまだあるようですが(CAPMの応用といえます)、はっきりいって、これは単なる誤りです。 裁定が個別のケースで完全に働かなくとも、(1)人間の誤りがランダムだったら市場全体は正しいのではないかとか、(2)誤った情報に基づいて行動する市場参加者は市場で淘汰されるのではないか、だから市場全体としては、伝統理論の前提は大まかに満たされているのではないか、といった伝統理論側からの希望的救済案がありましたが、(1)については、人間の情報処理が完全でないことと共に情報処理にはかなり明確な傾向を持ったバイアスがあることが明らかになりましたし、(2)についても間違った情報を持った参加者が必ずしも淘汰されないばかりか、かえって富を拡大させる場合もあること(「ノイズ・トレーダー」に関する理論)などが分かり、「裁定」を救済したいという伝統理論側の試みは今のところ成功していないようです。 金融市場での「裁定」が十分に働かないとした場合に、現実の投資家の行動や金融市場の振る舞いを説明するために、主に人間の判断の傾向性を研究した認知心理学の成果をファイナンス研究に応用することが進められており、幾つかの理論、あるいは基礎概念といえるような成果を生み出しつつありこれが行動ファイナンスの前向きな貢献といえます。■運用そのものに応用するのは大変 最近多数登場している行動ファイナンスの一般向けの入門書の中には、行動ファイナンスを知ると、株式投資などで儲けることができるといったニュアンスで、あたかも行動ファイナンスの研究を投資必勝法の原理のように扱うケースがあります。 しかし、行動ファイナンスの理論も通常の投資理論と同じで、誰でも知りうるし、応用しうる知識なので、これを知っただけで特定の人が(たとえば読者が)簡単に儲けることが出来るような種類の知識ではありません。この点は、過剰な期待を持たないように注意が必要です。 行動ファイナンスは、市場の効率性の反証事例、たとえば低PER効果や低PBR効果など、いわゆる「アノマリー現象」と言われるものに関する説明に心理学を援用するような形で研究されることが多かったので、「儲けるための理論」と言える面も若干はありますが、この理論を応用して、投資そのもののパフォーマンスで稼ぐのはなかなか大変です(たとえば、低PER効果はこれが「効いている」期間が長くても、裏目に出る期間もあり、将来の有効性が保証されるものではありません)。 詳しくは、別の機会に述べたいと思いますが、金融業界は、行動ファイナンスを金融ビジネスに応用するある程度体系的なノウハウを身につけたように見えます。そして、こちらの方は、ある種の確実性を持っているようなのです(顧客にとって好ましいことではありません)。
2006年01月03日
-

第七回 投資家のための家計分析の簡便法
2005年5月20日(1)キャッシュフロー表方式の欠点 マネー運用の本を読むと、人生計画を考えることと資産運用が密接に関係するとしばしば強調されますが、では具体的にどうすればいいかをスッキリと書いたものがなかなか見あたりません。 よくあるのは、将来のお金の出入りの数字を費目毎に埋めてゆく「キャッシュフロー表」と呼ばれるようなものですが、 数字をたくさん入れる必要があって相当に煩雑です。将来の収入は不確かですし、支出もその時々の事情で変化しますから、 正確に書けるものではありません。また、それぞれのキャッシュフローの不確実性がバラバラなので、これを幾ら眺めていても、 「現在幾らの運用リスクを取ることが出来るか」という肝心のポイントが分かりません。 悪くすると、運用資金を支出の目的別に区切ってしまい、それぞれに運用商品をあてはめるような、非効率的な運用計画にはまってしまいます。 将来のお金のやりくりをイメージするには有益であっても、この種の表をお金の運用計画のベースにするのは不十分です。(2)個人版のB/S、P/L そこで、簡単な家計の自己点検プロセスを提案してみたいと思います。 まず、ご自分の家計に関する数字を6つほど集めて下さい。数字はそれほど厳密でなくても結構です。 状況を大まかに掴むことができれば十分です。 用意する数字は、(A)金融資産 (B)実物資産 (C)短期負債 (D)長期負債、それに(X)年間収入 (Y)年間支出 のたった6つで結構です。現状について正直に、メモ用紙にでも書いてみて下さい。 「金融資産」は、現金・預金・株式・投資信託など簡単に(数日で)換金できるものの合計額です。 「実物資産」は、主に不動産、高い車をお持ちの場合は自動車が含まれるでしょうが、取得価格ではなくて、 現状で売れる価格を正直に書いて下さい。企業も個人も意思決定のための現状把握は「時価評価」が大原則です。 「短期負債」はカードローンなどの残高で、はっきり言ってこれはゼロが望ましい。 「長期負債」は住宅ローンあるいは自動車ローンなどでしょう。まずは名目のローン残高で結構ですが、厳密には、 これも時価評価しなければならないので、多くの場合、名目上の残高よりも大きなものになることを覚えておいて下さい (借金とは何とも損なものなのです)。「収入」、「支出」は税引き後の現実に近い数字をこれも正直に書いて下さい。 これらの数字を、図1のような形に書いてみて下さい。ついでに、(A+B)から(C+D)を引いて(E)自己資本 を計算し、XからYを差し引いて(Z)年間余裕額を求めて下さい。 これで家計版の簡易バランスシートと損益計算書が出来ました。 「自己資本」は企業なら株主資本、つまりストックのレベルの余裕でありプラス額、 「年間余裕額」は企業なら利益、つまりフローのレベルの余裕額を表します。 企業でも遠い将来の収入・支出が不確実なのは家計と同じですが、バランスシートや損益計算書を見て、 どの程度の運用リスクに耐えうるかを考えながら資金運用を行います。家計の場合も、基本は一緒です。 (3)投資に向かない家計のパターン この程度の簡単な分析でも、家計について、いろいろな問題点を見つけることが出来ます。 まず短期負債が金融資産を上回る(C>A)家計は、何れも対策を要します。 カードローンなどの借金の利率は、株式など通常の運用の期待収益率を上回るので、早急に借金を返すことが重要であり、 売却できる実物資産(B)があれば売却を検討してもいいでしょう。 これにさらに住宅ローンが加わって、且つ住宅が値下がりしているケースは、自己資本(E)がマイナス(債務超過)に なっており、家計の「再建計画」の策定と実行が必要です。ともかくローンを減らすことを最優先に考えなければなりませんが、 共稼ぎにして年間収入(X)を増やすとか、生活を切りつめて年間支出(Y)を抑えるといったことも考えなければならないでしょう。 「将来稼げるから、大丈夫だろう」という甘い考えは禁物です。 短期負債が存在しなくても、住宅ローンが大きくて差し引きの自己資本(E)がマイナスになる家計や、 自己資本がぎりぎりプラスでも、住宅ローンが残っているような家計は、ハッキリ言って、リスクを取った運用には向きません。 住宅ローンのある家計は投資(たとえば株式投資)に向かない、と言い切ってしまうと、 日本では投資できる家計が大幅に減ってしまいそうですが、まとまったお金があれば、投資するよりもローンを返済する方が、 有利であり同時に健全です。たとえば、住宅ローンを借りている銀行が、ボーナス時などに投資信託や投資型年金保険の ようなものを勧めることがあるとすれば、その銀行員は顧客にとって悪魔かそうでなければ貧乏神のような存在です。 現実に住宅ローンを抱えている人が多く、また住宅ローンをはじめとする個人向けのローンが金融機関の大きな収益源に なっていることもあってか、「住宅ローンは別に考えて、お金の運用は運用として考えましょう」といった手合いのアドバイスも あるようですが、そのような運用をするとリスクが過大になりがちですし、 資産・負債両サイドで金融機関にコストを払うことになるので、非常に割の悪い状態に陥ります。 但し、勤務先の企業が確定拠出年金を導入しているような場合には、確定拠出年金の資金は借金返済に回せないので、 ある程度のリスク資産運用を考えてもいいケースはあるでしょう。あとは損失額が完全に娯楽費と割り切れる範囲の場合、 割り切って株式などに投資する人を止めようとは思いませんが、「借金をして競馬をやっているのと同じだ」という程度の 自己認識は必要です。 (4)リスク資産に投資できる家計のパターン ローンのない家計は、リスク資産での運用を検討してもいいでしょう。 しかし、年間支出額(Y)に対して自己資本(E)の蓄えが乏しい場合は、あまり大きなリスクを取ることができません。 自己資本の蓄えがどの程度あればいいのかということについては、一律に機械的に決めることはできませんが、 自己資本が年間支出額の二倍から三倍あって、かつこれが金融資産でカバーされていれば、 ある程度安心な家計と見ていいでしょう。但し、年間余裕額は安定的にプラスであることが必要でしょう。 支出が収入を上回って、年間余裕額がマイナスの場合には、相当に大きな余裕がないと安心とはいえません。 一方、大きな支出の予定のない高齢者の家計のような場合には、自己資本の大きさが十分にあれば、 年間余裕額がマイナスであっても大丈夫でしょう。 家計を安全にする自己資本を早急に蓄えることは非常に効果的です。 日本の多くの家計で家に次ぐ大きな支出項目は生命保険だとのことですが(どちらも買い手側にとって大きな率で損な商品です)、 ある程度の備えを持てば、生命保険にお金をかけずに済みます。生命保険とは、一言で言えば「損な賭け」です。 貯金も頼れる身内もない若年夫婦に子供が出来たような、仕方がない場合を除いて、 なるべく入らずに済ませるのが賢いと思います。 何れにしても、(E)自己資本 (Z)年間余裕額 (Y)年間支出、それに個々の家計の事情を考えて、 「金融資産運用で1年間に損しても問題のない上限額」を考えることが重要です。 若いサラリーマンの家計はローンもないかわりに、大きな資産もない、という家計が多いでしょう。 こうした家計はどう考えるべきでしょうか。厳しいアドバイスが書いてある本では、年収ないし支出の2年分の蓄えがなければ、 リスクを取った運用はダメと書いてあることがありますが、筆者はそこまでストイックに考えなくてもいいと思っています。 若いサラリーマンの場合、本人の「人的資本」(将来の稼ぎの割引現在価値と考えてください)が 豊かで健康も安定していることが多いので、たとえば1年間の損失上限を年間余裕額(Z)よりも十分小さく抑えておけば、 株式などで運用しても構わないと思います。将来、もう少しお金を持ったときのために、 運用に慣れておくことはいいことではないでしょうか。 もちろん、図3の最初に掲げたような、無借金で資産が豊富、且つ支出を大幅に上回る支出があるというような 活力のある家計が理想的です。こうした家計なら、相当のリスクを取ることが出来ますが、年間余裕額(企業では利益に相当)や バランスシートを考えながらリスクの大きさを決めなければならないのは、企業の経営と一緒です。
2006年01月03日
-

第六回 最初の3銘柄をどのように買うか
2005年5月6日 前回、投資信託の信託報酬が高すぎる(購入時の手数料も高いが)問題を取り上げ、「現在の投資信託はお勧めできない」と申し上げました。 それでは、株式は自分で運用しようということになりますが、この場合に投資信託との比較で気になるのは、個人で分散投資を行って、十分にリスクを低下させて運用が出来るのかということです。今回は、個人投資家の少額の運用額で分散投資をスタートする方法について考えてみます。 (1)最初は業種の異なる3銘柄から 資産形成のための比較的ゆったりした株式投資についてアドバイスする場合、筆者は、「できれば最初から、異なる業種の3銘柄をまとめて買って下さい」と言うことにしています。個人投資家用の入門書(「お金がふえるシンプルな考え方」ダイヤモンド社)にもそのように書きました。 「最初は3銘柄」というアドバイスには3つの意図があります。 まず、3銘柄であっても、分散投資されていれば、運用額の振れ幅で見たリスクは目に見えて低下します。 この効果を活用しないのは、もったいない。 次に、3銘柄持っていると、1銘柄の調子が悪いときでも、別の銘柄がまあまあである、というようなことがよく起こるので、気が紛れて精神衛生にいいということです。1銘柄だけに集中投資していると、株価の上げ下げにかなり気を取られることになり、特に「あの値段で売っておけば良かった・・・」といった種類の後悔を抱えつつ、しばしば株価を見る、というようなストレスの多い状態に陥りがちです。もちろん、3銘柄でも一喜一憂はあるのですが、「これは下がってしまったけど、こっちが上がっているから、まあいいか」といった気分で余裕を持って運用できる可能性が拡大します。このちがいには、精神衛生だけでなく、余計な売買を抑制することによる、現実的なプラス面もあります。 「じっと持って運用する」ことが、1銘柄にだけ投資する場合よりも、ぐっと容易です。 そして、最初から3銘柄の合計金額に注目すると、ポートフォリオで分散投資した状態を管理すればいいのだという感覚が早く養成されるからです。銘柄数がもっと増えて分散投資が拡大すると、運用パフォーマンスにとって重要なのは、個々の銘柄選択よりも、むしろポートフォリオ全体のバランス(具体的には銘柄の保有ウェイトです)をコントロールすることなのです。個人投資家の運用にあっても、銘柄選択よりももっと、投資ウェイトのバランスに注意を払うべきだと思います。 なお、まとまった金額で株式などを買う場合に、資金を分割して買うタイミングを分散する方がいい、というようなアドバイスをする人がいますが、これには気休め以外の意味はありませんし、平均的にはチャンスを逃すはずですから、合理的に割り切って、一気に買ってしまって構いません。 (2) 3銘柄ポートフォリオの例 では、どのように銘柄を組み合わせるのか、そうするとどんな感じの運用になるのか、ということについて、具体例を検討してみましょう。 一例として、「日立製作所(6501)を2000株、味の素(2802)を1000株、中部電力(9502)を500株」という3銘柄ポートフォリオを作ってみました。 何れもここしばらくの値動きの印象が地味な銘柄を選びましたが、ハイテク(古くさい言葉ですが)・輸出関連で円安がプラスになる日立と、円高がメリットになる中部電力、そして、消費一般にリンクしていて業績が割合安定している食品業種から味の素、という選択です。3銘柄が大まかに等ウェイトになるように株数を決めましたが、4月22日の終値で計算すると、約372万円で投資できます。ネット証券なら手数料は数千円です。 なお、念のため申し上げておきますが、日立、味の素、中部電力の何れについても、「現在、魅力的だから投資をお勧めします」という意味合いで挙げたものではなくて、筆者が無難な銘柄という印象(具体的な分析によるものではなく)を持っているというだけで選んだものです。 さて、このような組み合わせで持つと、どれくらいのリスクになるのでしょうか。株式ポートフォリオのリスクを推定するソフトウェアで、日立製作所が作ったリスクスコープ(Riskscope)というツールを使って推定してみた要約が図1の結果です。この結果には、筆者自身が幾らか驚いているのですが、この3銘柄ポートフォリオの「トータルリスク」つまり、ポートフォリオ全体の金額の変動で見たリスクの推定値は、TOPIXが10.78%(単位は年率・標準偏差です)に対して10.58%と、こちらの方が小さいという結果になっています(注:あくまでもソフトウェアの推定値であって、現実に値下がりが必ずTOPIXよりも小さいといったことが保証できるわけではありません)。 それぞれが地味な銘柄を選んだから、ということもあるのですが、多数の銘柄に分散投資しなくとも、投信並みにリスクを低下させた運用が十分に可能だということです。「投資信託なんていらない!」という気持ちをますます強化する数値です。 但し、それでは、プロのファンドマネージャーがこのポートフォリオを持てるかというと、答えは「NO」でしょう。もちろん、1銘柄で30%以上という投資比率は投資制限に引っ掛かるでしょうが、それ以外にも、ベンチマークに対する相対的なリスクが8.76%もあるからです。つまり、ベンチマーク、或いはライバル・ファンドのパフォーマンスに対して勝ち負けが大き過ぎて身が持たない(?)でしょう。 では、個人投資家の場合はどうかというと、欲しいのはリスクの低下であり、ライバルとの勝ち負けは意識する必要はないので、この種のポートフォリオを持つことに、大きな不具合はありません。ただ、ベンチマークが数パーセント上昇したのに、自分の運用金額はサッパリ増えないといったこと(ほぼ同等の確率でその逆もあり得ます)がある、という点について納得できていればいいだけです。 もちろん、全体の値動きが地味だとはいっても、たった3銘柄のポートフォリオだと、選んだ銘柄が全て不調ということもあるでしょうから、資金を追加するときには、何れの銘柄とも異なる業種の銘柄を追加していって、徐々に銘柄数を増やすことをお勧めします。 また、少数銘柄のポートフォリオの場合、たとえばライブドア(4753)のような値動きの激しい銘柄を加えると、それだけで大幅に推定リスク値が上がることに注意して下さい。ゲームとしてトレーディングを楽しむためには、値動きの激しい銘柄が面白いのですが、資産形成のための長期運用には適しません。 ともかく、少数の銘柄でも、上手に組み合わせると、リスクは大幅に減らせるということを覚えておいて下さい。 以上
2006年01月02日
-
第五回 投信の信託報酬の過去と現在を考える
2005年4月13日 (1)崩れている「一物一価」 表は、投資信託と投資顧問を併営しているある大手資産運用会社の年金運用を対象とした投資顧問料率の数字です。 社団法人日本証券投資顧問業協会のホームページには、「投資顧問会社要覧」という投資顧問会社の会員各社の会社紹介が掲載された書籍があり、PDFファイルで閲覧できるようになっています。表の数字は、同書に掲載されている他の大手投資顧問会社も使っているごくありふれたものです。 さて、表によると、この会社に日本株式の運用を頼むと、100億円を超える金額に関しては年率0.16%未満の料率で運用して貰えるということです。 ところで、この運用会社は投資信託も運用しているのですが、投資信託の信託報酬率は、日本株式を運用するファンドの場合、年率1.5%程度のものが多く、高いものでは1.9%というものもあります。そして、これらの投資信託の運用資産は、100億円はもちろん、1000億円を超えるものが複数あるのです。 投資信託で投資家の資産から差し引く信託報酬の内訳には、運用会社自身が取る運用報酬の他に、販売会社に支払われる「代行手数料」と称する手数料があり、さらに資産を保管する信託銀行に払う保管手数料があります。保管手数料は多くの場合0.08%くらいで、高くても0.1%といった程度の水準です。残りをほぼ半々くらいのイメージで運用会社と販売会社が分けるので、信託報酬は全て運用会社のものになるわけではありません。それでも、たとえばこの会社の、信託報酬を1.9%取るファンド(資産は数千億円)でいえば、約0.9%が運用会社の取り分になっています。 同じ資産額の運用を、投資顧問として引き受ける場合の0.16%に満たない料率と比べると、投信の料率は、顧客の側から見た1.9%を見ても、この会社にとっての0.9%を見ても、投資顧問とは、かけ離れて高いことが分かります。どちらも同じ日本株の運用なのですが、「一物一価の法則」が全く成立していません。 (2)投信運用と年金運用の現実 それでは、投資信託の運用の方が高級なのか、投資信託の方が運用に手間とコストが掛かるのか、というとそんなことはないように思えます。 たとえば、アナリストの調査は、筆者の知る限り投信・投資顧問の両部門で共通に利用する会社が殆どです。加えて、彼らの名誉のためにも申し上げますと、ファンドマネージャーは運用料率が安いからといって運用の手を抜くということはまずありません(現実問題として付け加えるなら、手を抜いたからといってパフォーマンスが悪くなるわけでもありませんが)。 また、少なくとも数年前までは、公平に見て投資顧問部門に、より優秀なスタッフを配していた会社が多かったように思います。投信の場合は運用者が顧客と直接接することは少ないのですが、投資顧問の場合は顧客と直接接して、運用の計画・結果双方について説明しなければならないので、どちらかといえば、後者にエース級の人材を配する傾向があったように思います。 運用会社で、投信の方が大変な点はといえば、資金の変動に対する対応と毎日の基準価額計算くらいのものです。前者は、実際に運用してみると、そう大した問題ではありませんし、後者はシステムで何とかなる問題であって、大手の運用会社の場合、一本当たりのファンドに掛けているコストは、ファンドの運用資産額に対して微々たるものです。 つまり、少なくとも、投信に劣るわけではない投資顧問の運用サービスが、投信の数分の一の価格で提供されているのです。もちろん、これは逆から見ると、投信の顧客は投資顧問の顧客の数倍の運用手数料を払っているということを意味します。(3)信託報酬高騰の不思議 ところで、投信の信託報酬ですが、90年代初頭と比べると、実は、二倍近くになっています。日本株で運用する普通のファンドの信託報酬は90年代の初頭は0.8%程度だったのですが、これが徐々に上昇して、94年くらいから1%を超えて、98年くらいから1.5%前後の水準になってほぼ現在に至っています。 考えてみると、この間、世間一般は不景気でしたし、日本株式の運用パフォーマンスが冴えない時期だったので、投信の顧客の満足度が高かったはずがないのですが、「投信運用」というサービスの価格は約二倍になったのですから、これは驚くべき事でしょう。 それでは、なぜこのような事が起こったのかというと、実に不思議に聞こえるかも知れませんが、直接的な理由は、投信運用会社の過当競争です。しかし、経済常識的には、競争が激しい場合は、価格が下がって当然と思えるのですが、これがそうならなかったことが日本の投信マーケットの歪みを象徴しています。 経緯のあらましはこういうことでした。90年代に外資系をはじめとして投信運用会社が多数新規参入したときに、ファンドを売らないとビジネスが立ち行かないわけですから、証券会社の販売窓口を争いました。この際に、証券会社は、まずは販売手数料(平均2%程度から3%程度に上昇しました)、次に信託報酬の中から払われる代行手数料が大きなファンドを好んで売りました。実際、筆者がある証券会社に在職していた時の経験でいえば、手数料のちがう同種類のファンドが同時期にスタートすると、手数料の高いファンドの方が何倍も売れるという現象を目にしました。 これは、セールス部隊が手数料の高いファンドを好むからでしたが、同時に、投信のお客様の多くが、手数料をあまり気にしなかった結果でした。これは、より厳しい言い方をすると、手数料の多寡に対して鈍感なレベルの顧客ばかりを相手に投信を売っていたということです。 このような状況でしたから、投信運用会社は、最終顧客よりも、販売証券会社に向けて商品を開発したのは当然です。当時、日本の証券会社の投信販売事情を知り尽くした外資系の投信会社が手数料引き上げのプライス・リーダーになったのだと記憶しています。 こうした投資家にとって不幸な状況は、投信の銀行窓口での販売が始まってからも改善していないようです。むしろ、投信に不慣れな顧客が、投信の商品性を理解するまでに時間が掛かっていることから、手数料の高いファンドのマーケティングが一時的に更に楽になっているような印象さえあります。たとえば、毎月分配型の外債ファンドは、債券ファンドであるにもかかわらず1.25%といった「暴利」(筆者は暴利だと思っています)をむさぼりつつ販売額を伸ばす状況になっています。(4)投信マーケティングの袋小路 筆者は、たとえば日本株の普通のファンドで、信託報酬だけで年率1.5%(現在、長期金利にほぼ匹敵します!)といった手数料を取るのであれば、こうしたファンドの中には、自分が買いたいファンドはもちろん、他人に勧めたいファンドなど一本もないと断言したいと思います。個人金融資産が1400兆円もあるといわれている日本で、本来ならば100兆、200兆の残高があっておかしくない日本の投資信託が未だに50兆円台の残高にとどまっているという惨状は、多くの常識ある投資家にとって、投信が魅力的な商品ではないからだと思います。 それでは、手数料を下げた投信を売り出せばいいのではないかという考えが当然浮かびますが(筆者は、個人的にはチャンスがあれば是非やってみたいと思っています)、現在、なぜそうした戦略を採る大手投信会社がないのでしょうか。 たとえば、冒頭に紹介した大手資産運用会社の場合、投資顧問の運用料率を見ると、年間0.5%くらいの信託報酬のファンドを出すことは難しくないように思えます。しかし、仮にこの会社がそうした良心的なファンドを出すと、多分、最初に予想される現象は、この会社の既存の高手数料ファンドが解約されて、良心的ファンドに資産が移ることでしょう。こうした心配があるために、既存の少なくとも大手投信会社は、低価格戦略を採ることが出来なくなっているのだと思われます。 これは、投信業界として見ると、手数料に鈍感な投資家に対して商品を最適化しすぎたために、より広いマーケットに対して商品が合わなくなっており、しかし、広いマーケット向けの商品を出すと、当面は自分の収入源と競合してしまうという、いわば「投信マーケティングの袋小路」のような状況に陥ったということでしょう。 (5)投資家はどうすればいいか 「投信マーケティングの袋小路」は、運用会社にとっての問題ですが、投資対象として検討に値する良心的なファンドがないという現状で、投資家はどうするべきでしょうか。 かつてであれば、ETF(上場型投資信託)のようなインデックス投信は安い手数料で分散投資が出来る有力な投資対象でした。詳しくはまたご説明する機会があろうかと思いますが、TOPIX連動型も日経平均連動型も、銘柄(及びウェイトの)変更の度にファンドが損をする状態がパターン化しつつあって、現在はお勧めできません。 現時点では、日本株の運用については、自分で数銘柄に分散投資すると、上手に銘柄を組み合わせるとインデックスとほぼ変わらないくらいのリスクに抑えたポートフォリオを作ることが出来るので、これがベストではないかというのが筆者の見解です。 数銘柄から十数銘柄の分散投資では、インデックスとの勝ち負けには結構なばらつきが生じるので、プロのファンドマネージャーには不都合ですが、全体のリスクの大きさがインデックスと変わらないなら、個人にとっては不都合がないように思えます。 結局、自分の資産は自分で運用するのがベストであり、インターネットの発達と委託売買手数料の低下が、これを可能にする環境を提供しているように思います。 少々手間を掛けて、多少の勝ち負けのリスクを引き受ける覚悟があれば、「投信なんかいらない!」と言い切っても構わないと筆者は思っています。
2006年01月02日
-
第四回 運用の基本に関する雑感 (2)
2005年4月1日■損切りに関する正しい理解 ある株式を買い、買値よりも株価が2割下がったとします。損切りしたくなる局面ですが、それは正しいでしょうか? もともと「この株価なら投資する価値がある」と考えて投資したので、特段の理由がないのに株価が下がったのだとすれば、買値より2割下がった株価は、投資したときよりもさらに高いリターンを望める株価になったはずです。ここで保有株を売るのは合理的でないという判断が、一つの判断としてあり得ます。 事実、株式投資で、このような状況で売った株の株価がほどなく戻って悔しい思いをすることは少なくありません。 もちろん、株価の下落に見合う以上の悪材料があれば、買値よりも2割下の株価で保有株を売るべきでしょうが、自分の買値とは関係なしに、2割下がった株価をあらためて評価してみることが必要です。 機械的な損切ルールは、投資の合理性の立場から考えると、正しくありません。 マネー誌などに「○割下がったら売ると決めておこう」とか「塩漬けはだめ」といったアドバイスが(偉そうに・・・)載っていることがありますが、無条件にそう書くライターは信用できないといっていいでしょう。 ところが「場合によっては」、株価の値下がりを理由にある程度機械的に損切りすることが正しいと考えられる場合もあるのが、ややこしいところです。 損切りが有力になる場合は二つあります。 一つは、もともと自分が取ったリスクが長く持つには大きすぎる場合です。こうした場合、損切りによるリスク縮小はいいことになります。このような場合には、本当は利食いであってもリスクを縮小することがいいことかも知れません。また、そうだというなら「直ぐに損切りしなければならない大きさのリスクを持っていたこと自体が誤りだった」ともいえますが、リスクが大きすぎると気づいた場合には損切りは正しい行動です。 もう一つ、損切りを正当化する状況は、自分がリスクを取った判断根拠に自信がない場合です。この場合も本来リスクを取ったことが余計ですが、たとえば株価の下落は、自分が気づいていなかった悪材料が重要である可能性を示唆するので、損切りに合理性があると考えることが出来ます。 加えて、株式への投資といったリスクの取り方であれば、前述のように、生産活動に資本を提供しているので、自分の判断に自信がなくとも資金を投じておいてプラスになる可能性が大きいとも考えられますが(「市場をあてにする」考え方です)、外国為替のようなゼロサム・ゲーム的なリスク、「投機のリスク」の世界ではそうはいかないという状況のちがいもあります。 おそらくは、この点の違いが、手数料の大きさの違いとも相俟って、為替ディーラーには損切りが重要で、株式のファンドマネジャーは頻繁な損切りよりも長期投資が大事だという違いをもたらしているといえるでしょう。■相場は美人投票か 経済学者ケインズの美人投票のたとえが相場の世界では有名です。株式投資では、自分が美人だと思う銘柄に投資するのではなく、他の市場参加者が美人だと思う銘柄に投資しなければならないという有名なたとえ話です。相場が、心理的なゲームであることと、独りよがりではいけないことをよく表しているといえるでしょう。 しかし、よく考えるとこれだけでは不足があるのではないでしょうか。順を追って考えてみましょう。 たとえば、自分がいいと思った銘柄Aではなくて、他人がいいと思うにちがいないと判断した銘柄Bに投資したとしましょう。 ここで、自分の読みが当たっていたとすると、どうなるでしょうか。 他人が美人だと認める銘柄Bは既にそれなりの株価で取引されているはずですから、ただ他人が美人だと評価するということを当てただけでは、この銘柄の株価はそれなりのままのはずであり、結局、これで儲かることになりません。 儲かるためには、銘柄B自体がもっと魅力的になるか、他人がこれまでよりも一層この銘柄を美人だと思うようになるか、という「変化」が発生しなければなりません。 前者では業績予想の予想外のプラス変化、後者では市場の人気のさらに一層の集中が具体的なケースとして考えられます。 株式投資は(他の相場も一緒ですが)投資対象の人気の「変化」に賭けるゲームなのであり、美人投票ではあっても「美人度合いの変化」を当てるゲームなのです。そう考えると、現在が美人であるか不美人であるかということではなくて、これがどちらに変化するかが問題なのだと分かります。 もう一歩先を考えてみましょう。現在、人気絶頂の美人のような銘柄を買って、はたして儲かるものでしょうか。現在予想されているよりも、さらに素晴らしい業績のプラス変化、といった情報が将来飛び込んで来ることがあるかもしれませんが、既に大いに注目されている美人なのですから、将来のプラスの変化さえも織り込まれている可能性がかなりあります。加えて、美人は飽きられるものですから、人の気分で人気が変化するとすればマイナス方向の可能性が大きいといえます。「美人に手を出すと火傷をする」というといい過ぎでしょうか。 一方、現在、不美人と見られている銘柄は、実体が少しでも改善すればプラスに評価されるでしょうし、人気はこれ以上落ちにくい。確率を考えると不美人銘柄にこそチャンスが豊富だといえます。 しかし、不美人銘柄に投資するときには、他人はきっと賛成してくれないでしょう。やっぱり、投資は、自分で考えなくてはいけないもののようです。 以上
2006年01月02日
-
第四回 運用の基本に関する雑感 (1)
2005年4月1日 今回は、運用に関する基本的な考え方について、四点ほど取り上げてみたいと思います。四回目にして基本とは、構成が一貫しませんが、順番にこだわらずにいろいろ書いてみようと思っているので、こうなりました。ご容赦下さい。何れも、当たり前といえば当たり前の事柄なのですが、人によってしばしば持つイメージがちがっているテーマを取り上げました。 「投資と投機」、「ハイリスク・ハイリターン」、「損切り」、そして「美人投票」です。■ 「投資」と「投機」の違い 世間では「投資」は望ましく、「投機」は望ましくないものとされているようです。株価や為替レートが思わしくない方向に動いた時には、財務大臣などが「投機的な動きが見られる」などと言って、しばしば投機を悪者にします。しかし、市場を開いていて取引がフェアに行われている以上、特定の参加者にだけ「投機」のレッテルを貼って非難するのは市場の監督者として浅はかというべきではないでしょうか。少なくとも筆者は、投資も投機も社会的に必要かつ立派な活動だと思います。それに、どちらも頭を使わずには出来ない行為なので、参加者としては、幾らか誇るべき行為だというような気分も、正直にいうと持っています。 しかし、世間では、投資と投機の区別に必ずしも定説が無いようです。リスクが大きい場合を「投機」と呼んだり、或いはリスクを取る期間が長い場合を「投資」と短い場合を「投機」と呼んだり、といった具合に、話者の主観によってその時々に言葉が使われていて、スッキリとした定義がされていないように思えます。 言葉は人の使い方によって意味が決まるものなので、自分勝手に定義を決めても意味がないのですが、筆者は、投資と投機について「経済的な背景の違い」によって分けることを提案したいと思っています。 「投資」は、株式投資や不動産投資はそうなのですが、何らかの「資本」を提供して、資本の生産果実を受け取ろうとする行為だといっていいでしょう。トヨタの株式への投資であれば、トヨタの生産設備その他に間接的に出資して、トヨタの利益の配分をうけようとしていることになります。 ここで、投資の世界では、利益に対する正しい見通しを市場の参加者が共通に持っていたとしても、リスクに見合ったリターンが得られるように株価(その他の資産価格)が形成されることが可能であり、理論的にはそう期待されています。これは、運用を考える上で、実は、大きなポイントだと思います。 些か先走った話になりますが、こうした投資のリターンを軽視して、ロング・ショート運用などで「絶対リターン」の獲得を目指す、という目論見は、目指すところは勇ましい(その分自分勝手ですが)ものの、率が悪いと思います。 これに対して「投機」は、大まかには為替レートや商品先物取引がそうですが、市場全体がゼロサム・ゲームの構造になっていて、売り方・買い方が共に同じ大きさのリスクを持っていて、両者の損益の合計はゼロだという世界です。 ここでは、基本的に他人の見通しと自分の見通しの違いに対してリスクを負って収益を稼ごうとしています。しかし、投機の世界では、理論的にはリスクを負ったからといって、それに見合うリターンが得られるとは限りません。この点では、投機の方が儲けにくい、一段と厳しい世界だといえます。 しかし、リスクを取ることが出来るからこそ、別のリスクをヘッジをすることも出来るのであり(商品先物の本来の機能を想起してください)、チャンスに賭けることも出来るのですから、投機を排除することはやはり正しいことではないと思います。 ■ハイリスク・ハイリターンの意味 唐突ですが、宝くじは「ハイリスク・ハイリターン」といえるでしょうか。めったに当たりませんが、一等が当たれば最近では億の単位の当選金です。一方、外れると投資額はゼロになります。確かに宝くじはハイリスクではあります。それでは、宝くじへの投資(?)の期待リターンは幾らでしょうか。宝くじの当選金は売上の46.3%と決められていますから、「平均的には」50%以上のマイナスということになります。夢を買うのか、地方自治体を支援すると考える(売上の39.9%は自治体の取り分です)のかはともかくとして、宝くじはハイリスク・ハイリターンな投資ではありません。敢えていえば、「ハイリスク・マイナスリターン」の投資です。 ハイリスク・ハイリターンという時の「リターン」は、投資の用語で言う「期待リターン」を指すのでなければなりません。この言葉がまた紛らわしいのですが、「期待リターン」とは投資家が欲しいと期待(=希望)するリターンではなくて、予想される将来のリターンの実現確率を加味した「期待値」としてのリターンでなければなりません。確率論の用語でいうところの「期待値」です。 つまり、ハイリスク・ハイリターンとは「リスクが大きい(将来の結果のバラツキが大きい)けれども、平均的に見るとリターンが高いから、まあいいか」と思えるような状態を指すのです。うまく行った場合だけを考えて「ハイリターンだ!」と飛びついてはいけないのであって、平均的なリターンが高くないのだとすると、リスクの負担がのしかかるのに、割が悪いといえます。 商品先物のパンフレットや解説書に、よく、「商品先物は、ハイリスク・ハイリターンの世界だ」と書いてありますが、商品先物の場合、確かにリスクはありますが、売り方と買い方の損益合計はゼロなので、期待値はハイリターンになっていません。 株式投資はハイリスク・ハイリターンだと言われることが多いのですが、これは本当でしょうか。 利益が株主のものだとしても、将来の利益には当然リスクがあります。従って、このリスクに見合うようなリターンが得られるように株価が形成されなければ(株価が下がると将来の期待リターンが上がるという関係になる)、資本を提供してくれる人はいなくなります。従って、株価が正しく形成されていれば、株式はハイリターンだろう――。理屈の上ではそういうことになります。 ただし、この場合、将来の利益に関する予想が投資家に正しく理解されていることが必要です。この前提がくるった場合には、株価がハイリスク・ハイリターンを満たさないように形成されることがあり、振り返ると、バブルの頃の株価はそういうことだったということでしょう。
2006年01月02日
-
第三回 マネー運用と結びついた経済パニック論への注意 (2)
2005年3月18日■金投資・外貨預金・プライベートバンクなどの問題点 生活も海外に移すことを想定するなら話は多少変わりますが、日本国内で日本の法律に従って生活する場合、運用上有利かどうかは別として、元本と利息の安全性に関しては、国債ないし国が保証する債務に勝るものはありません。 たとえば国際的に活動する超優良企業の社債であっても、国内の居住者が保有して、将来これを換金して使うことを考えると、その時点での通貨としての円や円預金などの信頼性に依存するので、国債よりも安全ということは考えられません。また、海外の資産を将来日本国内で使おうとすると、やはり日本の法律の支配下に入るので、たとえば日本国内で資産を引き出した時に課税の対象になる可能性があります。 日本の財政赤字は大きいし、政府も頼りなく見えるし、という点はもっともなのですが、法律も言語もよく分からない外国のプライベートバンクなどを紹介者経由の情報だけでどうして信用できるのかは不思議です。外国(人)に対する劣等感の表れのような感じがして些か情けなく思います。 さて、経済危機の不安に対する対策を謳った商品には多くのバリエーションがありますが、主なものの難点を指摘します。 (1)金投資: ・保有していても、これは資本の提供ではないから金利も配当もないので、長期運用には不向きです。 ・大きな価格リスクがあり、売り買いの際に手数料や売買値差がコストとして掛かります。 ・しかも、盗難のリスクがあり、保管のコストが掛かります。 (2)外貨預金: ・為替リスクが大きな問題です。 ・為替の手数料もあれば、預金金利は市中金利よりもかなり低いといった実質手数料の大きさも問題です。 ・国内にある銀行(外銀を含む)の外貨預金は日本の法律に従うので、資産課税の対象になり得ますし、しかも預金保険の対象にはなりません。 ・外国の銀行口座にある預金は国内での大口引き出しが困難です。 ・名目上の金利が高いからといって期待リターンが高いとは限りません。 (3)プライベートバンク(国内・海外とも): ・何といっても手数料が高い(表面の手数料の他に、紹介する投資商品のマージンがおしなべて大きいと思います)。 ・顧客の側でもあれやこれやと手間が掛かります(信用させるテクニックの一つのようですが)。 ・外国語かつ海外の法律に基づく契約書について自信を持って判断することが難しい(紹介業者任せでは心配になりませんか?) ・プライベートバンクの信用度をどのように確かめればいいのかが難しいことも問題です(自信を持てる根拠はありますか?)。 ・紹介する商品(たとえば海外籍ファンド)は多くが、複雑な仕組みで(実質的な手数料を隠すために)、高手数料です。 (4)海外籍のファンド(ヘッジファンドなど): ・ファンドの手数料が高く且つ多くの場合不透明です(特に「成功報酬」と「ファンド・オブ・ファンズ」に注意してください)。 ・ファンドの仕組みが複雑です。 ・ファンド資産の保管に関する複雑さも問題(配当が入金しない場合などに、自分で解決できますか?)。 ・運用者の信用度の確認が難しい。 ・解約換金の手続きが時に難しい。 ・営業担当者の信頼度確認の難しさもあります(担当者が居なくなってもファンド資産は守られて、自由に換金できるでしょうか)。 (5)内外の不動産投資: ・不動産自体に大きなリスクがあります。 ・業者の大きな手数料があり、これは大きなマイナスリターンです(マンション投資の場合、一般的な物件で仕入れ価格に対して3割程度の粗利が乗っていると言われています)。 ・将来の管理の難しさ。 ・将来の建物の老朽化と修繕のコスト。 ・将来の家賃収入が確実にあるかどうかも問題です。 ・換金の際に流動性が乏しい点も欠点です。 どの商品も、一般的な運用として手数料等を評価するとかなり不利であり、これを資産防衛に対するコストと考えても、経済危機の確率を考えると割に合いません。■対策の王道は個人向け国債&株式投資 もちろん、日本(政府)が破綻しそうだとか、ハイパーインフレになりそうだ、とかいった事態には、金融的選択の損得が大きく変わるでしょうが、これらは、今のところ起こる確率が小さいし、起こるとしてもいきなり起こるわけではありません。 巨額の個人資産(たとえば100億円以上)をお持ちの方が、損を承知でより強度の安全(将来、日本が無くなっても悠々暮らせるくらいのレベルの安全)を求めるようなケース以外の、普通の個人の、ペイオフ完全解禁後の資産運用の指針について、「無難な方法」を説明しておきましょう。 普通の家計の場合、当面必要なお金はたぶん預金保険でカバーされる1000万円以内で済むケースが多いと思います。それ以外のお金については、現時点では、リスクを取らない部分は個人向け国債、リスクを取る部分は分散投資された日本株、という考えでいいと思います。これ以外の、投資信託、変額保険など、売り手の手数料が大きな商品を買うのは無駄ですし、外貨預金や債券、ましてデリバティブ商品などで、「うまい話」はありません。要は、業者が勧める商品は気にしなくていいということです。 将来も日本で生活する限り、預金保険の対象となる金額は預貯金でいいでしょうし、これを超える金額は、有利不利に関する判断が時々で多少変わるとしても、資産保全の観点では個人向け国債よりも安全且つ有利な資産は現在見あたりません。 個人向け国債が有利な点は以下の通りです。まず、実質的に半年の金利リスクで将来の金利上昇にも強く、金利が長期国債利回りを基準に有利に決まっています(半年定期預金の金利よりも遙かに高い)。しかも、信用リスクは国債並みで、加えて、直近二回分の利払いを放棄すれば元本満額で換金できるなど、いざという時の流動性にも問題がありません。現在、一口1万円で売られていますが、もしも機関投資家が買えるなら、一口が1万100円でも買うのではないでしょうか。他の金融商品との比較でももちろん、プロが参加するマーケットの条件と比べても異様に有利です。 リスク資産部分の運用に、現在日本株がいいのではないかと考える理由は、別の機会にでも詳しく説明したいと思いますが、簡単にいうと、株価水準が「まあまあ適当」であると思われること、 将来の支出が円なら円建ての資産はリスクが小さいこと、売買手数料が下がり、また投資単位も引き下げられたことで、個人の資産でも有効に分散投資できるようになったこと、が理由です。さらに、上場商品で手数料が明快なので、金融業者の中抜きを心配する必要がない透明性に、株式投資自体が楽しいということも付け加えておきましょう。 なお、これも別の機会に説明したいと思いますが、かつて私は、日本株のリスクを取る無難な手段として、TOPIX型のETFをお勧めしていましたが、これからは「浮動株指数化」を控えており、これに伴ってインデックス運用の投資家が損をする可能性が大きく、お勧めできません。数銘柄に分散投資できるなら(上手にやればという条件付きですが)、個別株投資で十分です。■セールスに引っ掛かる側の心理を知ろう 「預金封鎖」といった危機話には独特の刺激とリアリティーがあり、ある種のエンタテイメントとして楽しめる要素もありますが、これを売り手側利益の大きな金融商品のセールスに使おうとするのはいささかたちが悪いと言っていいでしょう。 しかし、まず不安を喚起しておいて、それから商品やサービスを売り込むというのは、セールス勧誘の常套手段なので、セールスする側の文脈(危機が来ないと、「絶対に」言えますか、等)ではなく、自分の側の客観的な損得のフレームワークに移し直して物事を判断することが重要です。いったん不安が喚起されると、何かを買うと気休めになる心理が働き、「何か」をしたくなりますが、ここでプライベートバンクのようなビジネスにハマるようなのでくれぐれもご注意ください。 以上
2006年01月01日
-
第三回 マネー運用と結びついた経済パニック論への注意(1)
2005年3月18日■ ペイオフ完全解禁で浮き足立つな ニュースのネタがなければ、今頃は「ペイオフ完全解禁」がそこそこの話題になっていたかも知れないのですが、何やらライブドアのニッポン放送株買い集めから発生した一連の問題の陰に隠れてしまった印象です。 しかし、書店に行くと、「日本経済破綻」、「預金封鎖」、「資産防衛」といった、資産家の恐怖を煽るようなタイトルあるいはキャッチフレーズを散りばめた書籍が多数あって、相変わらず人気を博しているようです。この種の書籍が書店の書棚を賑わすようになってから、かれこれ十年以上が経過しており、その間に、「危機」として訴えられる内容は、不良債権問題から銀行の破綻、国債のデフォルト、公的年金財政の破綻などと変遷し、近年、景気が回復してくるとハイパー・インフレーションの可能性などが取り上げられています。 何れも、(1)預金封鎖&資産課税で預金や現金あるいは国債などの資産の相当部分が国家に没収される、(2)ハイパー・インフレーション又は金融システムの崩壊で国内にある預金や現金が殆ど無価値になる、といった「恐れ」を強調します。 こうした書籍には著者又は関係者の主宰する財産運用アドバイスを行う団体やセミナーなどが紹介されることが多く、書籍と関係のない同様のセミナーなども数多く行われているようです。こうした書籍やセミナーでは、これらの「危機」や「破綻」への対策として、金投資や海外のプライベートバンクを使った資産の国外逃避、外貨預金、 ヘッジファンドなど海外のファンドへの投資、内外の不動産投資などが推奨されるようです。 この種の商売をする人々にとっては、ペイオフ完全解禁はまたとない商機でしょうから、きっかけがあれば、またパニック論を盛り上げようとするにちがいありません。 こうした「危機」に関する話は、それが起こる可能性を「絶対に否定できるか?」と考えると完全な否定が難しいことが多く、そうこうするうちに本当に心配になり、特に資産家(それも高齢者)は、経済破綻の可能性とこれに備えた対策についてアドバイスを求めたい気持ちになるようです。また、中にはアドバイスを求める以前に、自分で決心して、たとえば資産保全のために金貨を買い込むといった行動に走る方も現れます。ちなみに、この種の問題については、例えば日頃は切れ者で知られる弁護士のような人物でも、経済的には明らかに得でない金貨の現物投資で気休めしたりすることがあるようです(筆者の知人にも例があります・笑)。 しかし、個々の対策については、後に触れますが、この種の危機については、「未来永劫それが起こらないと言えるか?」というような「絶対の問題」ではなくて、たとえば向こう5年、10年の間にそれが起こる確率はどれくらいか、という「程度の問題」として考える方がいいのではないでしょうか。 たとえば、よく言われる「預金封鎖から資産課税」ですが、預金の一部をカットして、100兆円、200兆円といった単位のお金を国民から徴収することには国民からの大きな抵抗があるでしょうし、銀行システムを止めてこのようなことを行うと、国内海外を問わず、日本の政府および金融機関の信用が決定的に失われますが、それだけの政治的・経済的なコストを払っても、700兆円を超える公的債務のごく一部(しかも、国の財政赤字のほんの数年分)にしかなりません。 政治家や官僚にとって「預金封鎖から資産課税」は全く割のいい話ではありません。 とはいえ、そうしたことが将来とも「絶対に無いか?」といわれると、「絶対とは言えませんが」という留保条件を付けざるを得ないところが、不安を煽る側の狙い所です。 ここで、「預金封鎖と資産課税のセットが行われる可能性はどれくらいか、確率を考えよう」と観点を変えると、この確率が大きなものにはならないことが納得できると思いますし、「対策」として見合うコストの問題を考えるきっかけになります。 仮に「預金封鎖から資産課税」が10年後にはじめて起こる確率が10分の1で預金のカット率が3割なら、この問題の現時点での期待リターンへの影響は10年後にマイナス3%、つまり年率リターンではマイナス0.3%にすぎません。これに対して、たとえば年間の手数料が合計で2%も3%も掛かるような金融商品やプライベートバンクなどのサービスを利用することがいかに非合理的であるかは、冷静に計算すると明らかでしょう。 各種の経済パニック論について、個々の破綻シナリオを「確率」という観点で冷静に考えると、少なくともある程度の見通しが可能な将来について「起こる確率が低い」ということは納得できるのではないでしょうか。そして、次には、このパニックの可能性はリターンに換算するとどれだけの価値があるのか、と考えてみるべきです。■パニックのサインはないのだろうか? とはいえ、名目GDPがざっと500兆円である時に、政府の債務が地方債務の政府保証分も合わせると700兆円を超えるという日本の国家財政は、それ自体として大きな問題であることは確かです。 ただし、この財政赤字が主に国債の発行によって賄われている状況を考えると、国債や国の債務に関して、債務不履行(デフォルト)を起こすと、資金調達に多大な影響が及びますし、経済が大混乱に陥るので、政府はそうしたことを極力避けようとするはずです。こうした努力を行ってもなおかつ、国債がデフォルトに陥ったりするような状態になるには、いくつかの条件があります。 まず、日本の国債は現在、殆どが国内の投資家によって消化されていますが、いわゆる経済危機に陥ったり、国債がデフォルトを起こしたりしたような国は、何れも、国債の消化の相当部分を非居住者(外国人)に頼っており、外資の流入によって資金繰りが支えられていました。外国人の場合には、外国の情勢に対する判断が極端に傾きやすいことに加えて、複数の投資家が同方向に同時に動きやすい傾向があり、また特に新規の投資に対しては政府の力が及ばないので、外国からの資金流入に頼った経済運営の場合、これが途絶えると経済が困難に陥ることがあります。 こうした状況に備えるには、国債の消化に於ける外国人の割合を見ておくことと共に、日本の経常収支を見ておくことが役に立ちます。 マクロ経済的には、経常収支は日本居住者の「貯蓄マイナス投資」なので、大まかにいって、経常収支が黒字の間は、フローのベースで貯蓄超過であり、外国人の対内投資よりも日本人の対外投資の方が多いので、日本国内のマネーフローに余裕があります。また、ストックのベースでは、日本の対外純資産が円換算で170兆円以上あり、これは財政赤字の5年分程度に相当します。 したがって、日本国内の資金繰りが危機に陥るまでには、経常収支が趨勢的に赤字の時期が続くはずであり、経常収支が黒字の間は比較的心配ないといえます。 また、国内の投資家が海外に投資することによって、政府の財政赤字のファイナンスが難しくなる可能性も理屈上多少はあり得ますが、こうした場合、日本の長短金利が上昇するはずですし、為替レートは円安に大きく動くはずです。 たとえば、日本の金利が海外の主要国よりも高くなり、円安を止めるための介入が行われるような事態になった場合には、円建て資産の安全性を心配すべきかも知れませんが、それ以前の段階で、いわゆる「危機」に備えて、年間にたとえば1%以上のコストを払うような「対策」を行うことは「割に合わない」といえるでしょう。
2006年01月01日
-

第二回 報告、私の株式投資 (2)
(2)バリュー株(割安株)投資 例)帝国繊維(3302) もともと、のんびり分散投資して「気がついたら儲かっていた」という状態を目指していたわけでした。先の、ツムラは情報の解釈と投資が上手く噛み合った例でしたが、投資する時点ではツムラに全額を投資してもいいというほどの自信があったわけではありませんし、ツムラと同程度に有望だと思えるような銘柄を他に何個も同時に見つけていたわけではありません(言い訳すると、仕事もちょっと忙しくなっていました)。分散投資した状態を作るためには、どうしても「そこそこに、いい」という程度の銘柄も探さなければなりません。 例に挙げる帝国繊維は、主に麻の繊維で消防用のホースなどを作っている、敢えて言えば防災関連にウェイトのある会社ですが、率直に言って、私はどんな会社なのか今でも詳しくは知りません。 この会社の株を買ったのは、2003年の夏だったと思いますが、当時の株価350円前後に対して予想一株利益が40円台前半で(1)PERが8倍程度と割安、(2)一応来期は増益見通し、(3)有利子負債が総資産の十数パーセントと財務的にも安定している、出来高が乏しく(4)少なくとも当時市場では注目されていない、といった望ましい属性を備えていました。地味で割安で時価総額の小さな株といった条件で、インフォシークで検索して出てきた何十銘柄かを、会社四季報のCD-ROMとインターネットの情報を見ながら選んでいたら、何となく引っ掛かってきて、素晴らしいとも思えないのだけれども、そこがまた好もしい、といった理由で我がポートフォリオに入れることになりました。 結局、つい先日、全銘柄を現金化するまでポートフォリオの中に放って置いたのですが、図6を見るとお分かり頂けるように、最高値では売れませんでしたが、495円で売ることができました。達成感はあまりありませんが、投資としては成功でした。 これらの条件の中で、割安株投資を行う上で私が重視しているのは、主に(1)と(4)です。 活発に取引されていて、多数のアナリストがフォローしているような銘柄にあっては、情報に対する注目度が高く、情報と株価の関係の解釈で他の投資家に対する優位を作るのは骨が折れるように思います。マーケットの注目やトレンドの「逆に張る」というのはかなりのガッツがいりますが、少なくとも「スポットライトを避ける」という感覚、いわば「裏に張る」という感覚が有効なことが多いと思います。 割安株投資は、比較的ゆったりと投資できるので、資産形成のために株式投資を行いたいアマチュア投資家に向いています。株価の評価の仕方や、銘柄の見つけ方については、いろいろな方法があるので、何れ、このホームページででもご紹介しましょう。(3) イベント投資 例)三菱商事(8058) 最後にご紹介するのは、割合最近の事例です。 名実共に「火の車」というべき三菱自動車の事件はとんでもない話で、三菱商事OBでもある私としては、 三菱グループは、このような会社をなぜ支援するつもりなのかと、大いに腹を立てていました。 しかし、グループの結束が堅い(ネガティブな堅さだと思いますが)と見えて、三菱自動車への三菱グループ御三家(三菱重工、三菱東京FG、三菱商事)を巻き込んだ支援策が決まりました。 すると案の定、この支援策は、これらの会社の業績の足を引っ張るだろうとして、株価は大幅に下落しました。 当時、私個人としては、予想どおりという気分に近かったのですが、商品相場が高かったこともあって商社株が気になっており、かつて勤めていた三菱商事の株価を見るうちに、もしかするとこの株価は下げすぎではないか、ということに気が付きました。 1200円を越えて堅調(「堅調」。漢字で書くともっともらしいのですが、怪しいものをもっともらしく表現する危険な単語です)に推移していた三菱商事の株価は、200円以上下落して、最悪時には1000円を割り込む局面もありました。 この間にも、三菱自動車は、新たに虚偽の事実を糊塗していることが判明したり、車が火を噴いたというニュースが流れたり、散々な状況であったことはまだ記憶に新しいところでしょう。 ところが、当時の会社四季報を見ると、三菱商事は三菱自動車の約5.1%の株主であり、一連の三菱自動車の株価が大幅に下落する前の時価総額約6000億円に対して評価しても300億円に過ぎません。 たとえば、これがゼロになって、支援した100億円が更にゼロになっても、1000円台前半の三菱商事の時価総額1兆6000億円に対しては、2.5%程度の損害でしかありません。 もちろん、本当に三菱自動車が倒産するようなことになれば、取引に伴う損失や、それまでに更に支援が行われる可能性などもあるのですが、その時点ではそこまで将来を織り込むのはさすがに早過ぎると思いました。 「時価総額の2.5%程度」ということは、当時の1000円台前半の株価に対しては27円くらい、その他の要因を厚めに見積もっても30円くらいのインパクトしかないわけで、200円以上の下げは下げ過ぎです。 しかも、その間、三菱商事の業績に影響しそうなファクターでネガティブなものは無かったので、「これはチャンスかも知れない」と思って、1029円で1000株買ってみることにしました。 その後の株価の推移は図8の通りで、結局、12月に入ってから1300円と少々で売却したわけですが、上手く行きました。 この例は、イベント投資としてはやや例外的かも知れませんが、合併、分割、大損、大儲け、その他「それ以外のファクターが概ね不変な時に、短期的に変化したイベントの効果を評価する」ことによって、市場のミスプライスを見つけることができることがあります。 企業関連のニュースは「まず時価総額、次に株価に換算して評価するとどうなるか?」という視点で見ると投資のヒントになることがあります。 ■ おわりに後半は、少し具体的な話をしましたが、いかがだったでしょうか。ここで、念のために一言注意を申し上げておきます。まず、ここに取り上げた事例は「過去に良いと思って投資したら、結果的にも良かった」という話を、投資の方法を説明するために紹介したものであって、ツムラ、帝国繊維、三菱商事(もちろん三菱自動車も)などの名前を挙げた個別銘柄について「これからでも買うといいよ」という推奨をしているわけではありません。 この点はくれぐれも誤解の無いようによろしくお願い致します。 それでは、「今なら何を買えばいいのか?」という話については、私はお答えする積もりはありません。一つには、そこまで教えるに足る報酬を頂いていないということもありますが、もう一つは、現在の日本の株式投資に関する社会的文脈は、まだ個別銘柄の良し悪しを単なる意見として面白くやり取りするところまで成熟していないと思うからです。将来方針を変える事があるかも知れませんが、当面は、我慢して下さい。 今回ご紹介したテクニックは、何れも基本的なものですが、応用が利く方法なので、是非ご参考にしてみて下さい。
2006年01月01日
-

第二回 報告、私の株式投資(1)
2005年2月21日 今回は、私が個人投資家として実際に行った株式投資について書いてみましょう。 私は、長いこと仕事でファンドマネジャーや証券会社の社員など、「他人のお金を扱う仕事」、端的にいって個人の資産を株式で運用することがまずい仕事をしてきました。しかし、近年、直接他人のお金を扱う仕事から離れると共に、個人の資産運用に関する研究や執筆などの機会が増えてきました。そこで、2年半ほど前に(正確には、2002年5月です。ちなみに運用開始当時のTOPIXは1124でした)、個人の投資環境を知ることを主目的に、損をしても諦めがつくくらいの金額で、かつ、それによって自分の意見が左右されない程度の金額ということで、正直に言うと500万円ほどの金額で、株式投資をしてみることにしました。 雑誌の原稿を書いたりテレビに出たりすることもあり、厳密に言うと、仕事との関係が完全に無いわけではなかったのでしょうが、自分の株式投資があるがゆえに意見を変えたというようなことはなかったと自分では思っています。 投資銘柄数は6銘柄から10銘柄くらい、売買回転率は正確には計算していませんが、たぶん年間1回転をかなり下回る、のんびりしたポートフォリオ投資でした。 楽天証券に入社が決まったので、昨年の12月27日に持ち株を全部売ったのですが、この時点での運用残高は718万円と少々になっていました。 比率で計算するほどのこともありませんが、43%強の増加です。 ちなみに、この日のTOPIXの終値は1140でした。 これは、運用開始時点から見るとたったの+1.4%です。 昨今、運用額が短期間に1億円になるかのような本が流行っていることを考えると、これで満足してはいけないのかも知れませんが、ベンチマークには勝っているので、元ファンドマネジャーとしてはまあまあ満足です。■株式投資の三つの基本技 もちろん、中には損で終わった銘柄もあるのですが、全体が増えたということは、幾つかは儲けた銘柄があるということです。 分散投資を意識して何となく買った銘柄がたまたま儲かったというケースもあるのですが、意図的に儲けを狙ってうまく行った銘柄への投資を分類すると三つのパターンがありました。 テクニックに名前をつけるとすれば、 (1)アーニング・サプライズ投資、 (2)バリュー株投資(割安株投資)、 (3)イベント投資、といった感じになります。何れも、株式投資のテクニックとしては基本的なものなので、具体的にご紹介してみましょう。 (1)アーニング・サプライズ投資: 例)ツムラ(4540)株式投資の基本動作は何と言っても、利益予想の変化と株価の動きを比較しながら見続けることです。 株価はあくまでも予想に対して形成されるものですし、通常の場合、株主にとってもっとも重要なのは利益ですから、株式投資というゲームは、利益予想の変化に伴ってどこかにチャンスが生じないかという投資家同士の駆け引きだといえるでしょう。 この利益予想で最も質の良いデータは、多くの場合、アナリストの予測ではなくて、会社の発表です。また、同時に会社発表のデータは、多くの投資家が共通に見るデータでもあるので、株価に対する影響という意味でも見逃せません。 さて、久しぶりに株式投資をしようと思っていた2002年の5月でしたが、私は5月22日の日経新聞の企業決算面を見ていて、以下の図2のような数字を発見しました。 「ツムラの2003年3月の数字が良さそうだな」と思ったのです。 「良さそう」が本当に「良い」のかどうかは、これまでの予想と較べても良いのかどうかで判断しなければなりません。 そこで「会社四季報」を見てみたのですが、その時点の最新号(春号)の数字は以下の通りでした。 その時の「当期」である2003年3月期の経常利益予想は旧予想の77億円から88億円に上昇していました。これは一応「ポジティブな・インパクト」と捉えるに足る数字だと思いました。尚、細かい話は省略しますが、利益予想の変化を評価する時には、経常利益で見るのがいいことが多いように思います。 ツムラの株価の動きは、大まかには図4の通りですが、もっと細かく見ると図5の表のような感じでした。 5月22日の時点までに株価はいくぶん上昇傾向でしたが、この日を含んで3日間くらいの間であれば、600円以下の株価で買うことが十分可能な状況でした。 次に、ツムラの上方修正に対する投資家の反応が遅れるもっともらしい理由があるかどうかが問題になるのですが、 当時、ツムラは大赤字からの経営再建中で、機関投資家はやや手を出しにくい銘柄になっていました。 「反応が遅れている」つまり、「株価があとから上昇する」可能性が十分にある、とその時に私は判断しました。 この辺の判断の仕方には多少のコツがありますが、出来高もそんなに増えていなかったし、総合的に見て、まだ情報が100%織り込まれていない「可能性が大きい」と思いました。 ちなみに、あくまでも「傾向として」ということではありますが、はじめて大幅な上方修正があった銘柄は、そこそこ以上の確率で、引き続きその後も上方修正される傾向があります。 (「利益予想改訂のトレンド効果」と呼ばれる現象です) 図5に会社四季報ベースでのツムラの利益予想の変化をまとめてみましたが、最終的には経常利益は決算発表前までには101億円にまで上方修正されています。 (実績値は109億円になりました) また、投資家は、トレンドからの乖離(最初の大きな上方修正)を軽視する一方、三回、四回と同じ変化が続くと、これを実際の確率的信頼性以上に「トレンドだ」と過大評価する傾向があります。 そういう意味では、利益予想の修正は、単独で評価するのではなくて、過去からの流れを踏まえて評価するべきだといえます。 以上のようなことを考えて、確か、新聞を見た翌日に平均595円位で2000株買って、7月の末ごろに910円位で売ることが出来ました。 売る時には、相当に出来高も膨らみ、大手証券が買い推奨のレポートを出すようなこともあったので、「情報はだいたい株価に織り込まれたのではないか」と判断して売ることにしました。 何となく、みみっちい自慢話をしているようで気が引けるのですが、株式投資の基本動作の説明を含んでいるので、敢えて少々詳しく解説してみた次第です。
2006年01月01日
-
第一回私の「楽天主義」宣言
2005年1月26日■「楽天的」であることについて みなさんのことを「楽天家」とお呼びしてみたいと思います。もちろん楽天証券のお客様だからという意味もありますが、投資をするにあたっては心の奥底で楽天的であることが不可欠だからです。 技術として投資について語る時には、自分が取ることのできるリスクを最大限の損失額と共に把握しておかなければならないとか、分散投資でリスクを抑えることが大事だとか、リスクの質的な内容について知るべきだとか、リスク、リスク、リスク!と言うわけなのですが、それでも投資を行う、資本に対して資金を投ずる、という行為を行っていくには、「投資しているといいことがあるかも知れない」という楽天的な感覚が心の奥底には必要です。「いいことがある」と思ってこそ、投資について工夫する気が湧いてくるし、様々な不確実性を前にして可能性を求めて頑張る、ということが可能になります。そんなわけで、「楽天的」であることは投資家にとって不可欠な強みなのです。 楽天証券と共に「楽天主義」で行きましょう! ■私は、楽天証券で何をしたいか 私、山崎元(やまざきはじめ)は、2005年1月、つまりこの新年から楽天証券にお世話になることになりました。肩書きは「楽天証券経済研究所客員研究員」です。マーケットについても、或いは楽天証券そのもののサービスや取扱商品についても、自由に私個人の意見を言う、という意味で楽天証券から少々距離を置いた所属部署名、及び肩書きとしました。今後、主に楽天証券のホームページやセミナーなどの場を通じてメッセージを発していくことになると思いますが、どうぞよろしくお願い致します。さて、今回の転職(何と12回目ですが)を決意するにあたっては、楽天証券の今回のポジションが自由度が高くて私が働きたいと思うスタイルに合致しているということの他に、ネット証券である楽天証券に対して個人的に期待するものがありました。 ご存知のように、ネット証券の登場と相互の競争によって日本の株式の委託売買手数料は、世界一ではないか、というところまで安くなり、しかも株式の取引もかつてと較べて遙かに便利になりました。大袈裟に言えば、社会的インフラの一つとしてネット証券の存在は重要なものになりました。褒めすぎかも知れませんが、これは偉大な進歩です。 しかし、個人の資産運用という観点で日本の現在の環境全体を見渡すと、大いに不満とすべき点が二つあります。一つは正確な知識が行き渡っていないということであり、もう一つは資産運用に関するサービスの価格が高過ぎるということです。 マネー運用に関しては、いわゆる専門家が書いた解説や、中には投資教育と称するものの内容にも、専門的に見て明らかな間違いが多数ありますし、そもそも、内容と書き方が真に投資家の立場に立ったものというよりは、金融商品やサービスの売り手側にとって好都合に情報を提供したものが多くあります。これらは、雑誌の原稿などを書く時にはネタになるので有り難い面もあるのですが、誰にとっても大切なお金の問題であるだけに、是非正さねばならないし、正しい知識を伝えたい!という欲求が抑えがたく湧いてきます。 また、投資信託の信託報酬率が、このデフレと冴えない投資環境にもかかわらず、過去十数年の間に著しく上がってきたことに典型的に表れているように、個人が資産運用に関わるサービスを利用しようとした場合のコストが非常に高いことも問題です。保険は投信以上に論外のものが殆どですし、プライベートバンキングといったサービスに属するものでも見えにくい所で大きな手数料を抜き取る仕掛けが張り巡らされています。また、多くの金融機関が標榜する「ワンストップ・ショッピング」なるキーワードの陰には、顧客を囲い込んで他のチャネルの情報に目隠しをした上でガッチリ稼いでやろうという下心が見え透いています。 かつて、固定且つ高額であった株式の委託売買手数料をネット証券が安くしたように、これらの資産運用サービスの価格は画期的に安くすることが可能なのではないだろうか、と私は考えています。 ファイナンシャル・プランニング、プライベートバンキング、投資教育といったサービスに属するものと、投資信託のような金融商品そのものの両方について、まずは(1)正しい知識と情報を伝えることと、次に(2)実際に安価で便利なサービスを提供することの二つが、ネットの力と楽天グループの経営資源を使うと実現可能なのではないか、というのが今回何とかして実現したいと思っている私の希望です。投資に関する正しい、そして真に実用的な知識の提供、相談サービス、投資家が自分で投資を改善できるような仕組みの提供、そしてゆくゆくは良質で安価な運用サービスそのものを提供してみたいと思っています。 ちなみに運用関連のビジネスの過去を振り返ると、商品やサービスを安価で効率的にする流れと、複雑にあるいは目先を変えて利益率を上げる流れと、二つの流れがあることが分かります。たとえば、インデックス・ファンドのような商品は前者の流れから出てきたものですし、成功報酬のついたヘッジファンドのようなものは、見えにくい形で売り手の利益率を上げており、後者の流れであるといえるでしょう。ビジネスという意味では、どちらも有力な方法で、どちらがいいと言えるものではありませんが、私の思うに、人により会社のあり方によって、好き嫌い或いは得手不得手があるように思います。 私の場合、好み、そして同時に得意は、明らかに前者だと思いますし、楽天証券も含めてネット産業である楽天グループの方向性も前者でしょう。ちなみに、私の個人的なビジネス上の信条は「正しく、安く、親切に!」です。これがビジネスマンとして成功するベストの考え方かというと、疑問の余地なしとせずですが、私は、これが一番楽しくて気分が良いので、可能な限りこれで行きたいと思っています。 以上
2006年01月01日
全34件 (34件中 1-34件目)
1


-
-
- 本日の楽天ブログラッキーくじ
- 9月の目標
- (2026-09-01 16:46:04)
-
-
-

- 避難所
- 【防災用品】‐「家具転倒防止」‐「防…
- (2026-06-06 03:46:40)
-
-
-

- お買い物マラソンでほしい!買った!…
- いよいよ明日からお買い物マラソン!…
- (2026-10-13 21:30:03)
-


