2026
2025
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2009年02月の記事
全2件 (2件中 1-2件目)
1
-
第九十六回 アセットアロケーションを計算する(上)
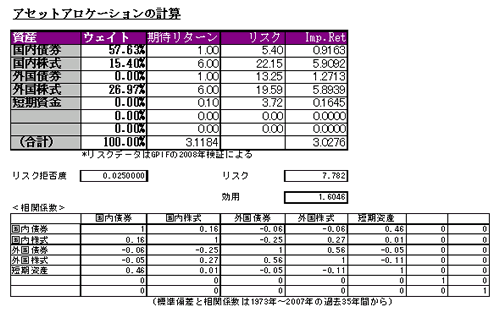
金融市場は昨年に引き続き荒れた状態にある。長期的なリスクとリターンを考えて、アセットアロケーション(資産配分)を計算してみようという気にはならないかも知れないが、今回は、敢えて、年金基金の運用計画を考える場合のような、教科書的なアセットアロケーションを検討してみたい。 ■大まかなフレームワーク アセットアロケーションを検討するフレームワークとして最もポピュラーなのは、平均分散アプローチだ。 マルコビッツが開発した、リターンの期待値(平均値)に注目し、リターンの分散(標準偏差の二乗)をリスクとして扱う枠組みである。 リスクの定義の仕方には複数のやり方があるし、静的な最適化だけではなく、動的な(異時点にわたる)最適化を考えるなど、方法はいろいろあるのだが、(1)平均分散アプローチは直観的に分かりやすく(その他のアプローチと較べるとはるかに分かりやすい)、(2)したがって運用計画に関してコミュニケーションを図るのに適しており、(3)具体的な数値計算が簡単であり、(4)現実に実務の世界で広く用いられている。また、もう一点、(5)これ以上複雑な枠組みの場合、前提となるインプット(数値)が正確でなければ意味がないが、現実には必要なインプットを正確な数値で得ることがほとんどの場合難しいので、複雑なフレームワークが意味をなさないことが多い、ということも付け加えておこう。 アセットアロケーションを求める手順を大まかに述べよう。まず、それぞれの資産クラスの期待リターンとウェイトからポートフォリオ全体の期待リターン(r)を計算し、リターンの標準偏差及びアセットクラス間のリターンの相関関係に資産クラスのウェイトを使ってポートフォリオのリスク(σ2)を求め、さらに、ポートフォリオの効用(U)をリスクに対する拒否度(λ:正の定数)を使って表して、効用関数U=r-λ・σ2を最大化するようなウェイトの組み合わせを求める、というのが手順のあらましだ。 ツールとしては、マイクロソフト・エクセルがあれば簡単に計算できる(「ソルバー」の機能を使って最適化計算を行うと簡単だ)。 なお、アセットアロケーションの詳しい分析方法・計算方法については、拙著「年金運用の実際知識」(東洋経済新報社)の第5章を参照されたい。 ■リスクと期待リターンの数値の決め方 リスクと期待リターンの数値は、あくまでも、「将来のリスク」、「将来の期待リターン」でなければならない。とはいっても、リスクも期待リターンも将来の正しい値を得る確立された簡単な方法があるわけではない。 リスクについては、過去のリターンの実績から計算した値(標準偏差や分散及び相関係数)を将来のリスクに代用することが多い。とはいっても、過去のどの期間のリターンを使うかについて、また、そのデータに何らかの修正を加えるかどうかについては、分析者の主観によって決めるしかない。過去のある期間から推定されたデータを使うということは、その期間のリターンのデータと将来生じるリターンのデータが、少なくともよく似ていると分析者が判断したということであり、それ以上でも、以下でもない。 たとえばリスクの推定に非常に長期のデータを使うと、統計的なサンプルは増えるのだが、現在と経済環境や資本市場の様子が異なる時期のデータも多量に含むことになるので、用いるデータの期間が長ければ長いほどいい、というような単純なものではない。 今回は、日本の公的年金の運用機関である年金積立金管理運用独立行政法人(GPIF)が2008年度のポートフォリオの検証で用いた、過去35年間のデータから推計したリスクデータを使ってみることにする。「長ければ長いほどいい、というような単純なものではない」と言っておいてこれを使うのも気が引けるが、誰でも利用しやすいポピュラーなデータなので、これを利用する。 期待リターンの求め方は、年金基金によっても異なるし、運用会社によっても差がある。「ビルディング・ブロック方式」といってリスクの大きなものは期待リターンが大きいだろうと仮定(期待?)しつつ、鉛筆を舐めて決める方法、機関投資の運用計画をサンプリングして市場の平均的期待リターンを逆算し、これを修正しながら使う方法(前掲拙著の方法)、何らかのリターン推定モデルでアセットクラスのリターンを直接予測しようとする方法など、様々だ。 一点だけ注意しておくと、どんな期待リターンを主観的に予測しても、それは分析者の自由だが、現実的に使える値を得るためには、「自分の予測の信頼度(及び疑わしさ)を数値に反映させる方法」を考えておく必要があるということだ。今回は、単純にビルディング・ブロック方式的なリターンの仮置きで計算してみた。 具体的には、まず、日本株と外国株のそれぞれ債券利回りに対するリスクプレミアムを5%で同じとした。リスクプレミアムは5%~6%の数字が仮定されることが多いので、やや堅めだが無難な数値だと思う。外国株の期待リターンは、為替ヘッジなし・円ベースの期待リターンだ。現実の個人投資家の投資手段を考えると、ETFなどローコストなものを選んでも手数料分をリターンのマイナス要因として見込まなければならないので、「債券プラス5%」は、まずまず現実的な数値だろう。 円ベースで考えたときに、日本株と外国株のどちらの期待リターンが高いかは、何ともいえない。日本経済の潜在成長率は外国(他の先進諸国)よりもさらに低く見積もられることが多いので、日本株の期待リターンが小さいのではないかとお考えの向きもあるだろうが、潜在成長率が低いことが投資家の予想に十分に織り込まれていれば、必ずしも期待リターンは低くならなくてもいい。 なお、為替リスクがあるのに、外国株(ベンチマークはMSCI KOKUSAI)の方がリスクが小さくなるのは、MSCI KOKUSAIが22カ国に分散投資されたポートフォリオだからだ。 外国債券と国内債券は共に1%とした。外国債券を円ベースで見たときに、国内債券とどちらのリターンが高いかについても、どちらとも言い難い。為替のフォワード市場が将来の為替レートの最適な推定値になっている(つまり為替市場が効率的)だと考えた場合とも一致するし、そうでないと考えるとしても、外債あるいは円債の一方の期待リターンが他方と比較して高いと考えられる、安定した、納得的な根拠があるわけではない。 現実に、個人が投資する金融商品について考えると、外貨建債券に分散投資できる手数料が安価な金融商品はほとんどないので、国内債券並みの「1%」という数値は、かなり高めだと理解して置いていいだろう。 ■リスク拒否度 期待リターンとリスクについて前提条件が決まると、残る前提条件で重要なものはリスク拒否度だ。基本的に、投資家のリスクに対する態度は、リスク拒否度に表れる。 個人の条件は千差万別だが、今回は、「企業年金のポートフォリオとしてはやや保守的」なというくらいの、「0.025」という数値を使ってみた。 0.025の意味だが、たとえば期待リターンが5%、標準偏差で表したリスクが10%、という組み合わせが最適解になり得るくらいのリスクに対する拒否度合いということだ。たとえば同じリスク当たりのリターンを仮定して、「4%と8%」、あるいは「6%と12%」という組み合わせよりも「5%と10%」を選択する、というようなリスクとリターンに対する価値判断を持つ人のリスク拒否度だ。 これと異なるリスク拒否度のケースについては、次回以降に計算例をお見せしようと思っている。 個人の資産配分を理論に沿って行おうとすると、たとえば、期待リターンとリスクの組み合わせを複数見せて、組み合わせに優劣を付けてもらい、そこからリスク拒否度を推定することが、一応はできる。 ■大雑把な結論 最適化計算の結果は、下の表をご参照いただきたい。最適化計算の際には、全てのアセットクラスについて下限を0%、上限を100%とする制限を付けている。また、年金基金でしばしば用いられる「ホーム・バイアスの条件」(国内株>外国株,国内債券>外国債券、といった国内資産の組み入れを大きくするという条件)は、そもそもリスク、期待リターン、効用関数を定義した趣旨から考えて必要ないので、付加していない。 結果を見ると、保守的なリスク拒否度を用いたので、国内債券が57%強と大きな割合を占めている。また、為替リスクは外国株に割り当てられていて、外国債券は組入れゼロとなっている(上限・下限の条件に制約された結果)。前述のように、現実の個人の場合、アセットクラスとしての「外国債券」はこの計算よりも、もっと条件が悪い。 個人の資産運用の入門的解説書に、外国債券が相当の大きさで(20%以上の場合もある)その本の著者が推奨するアセットアロケーションに組み込まれている場合があるが、ああいうアロケーションは一体、どんな前提条件から計算するのか、筆者は、常々不思議に思っている(たぶん、リスクを具体的に定義することの意味が分かっていないのだろう)。<表> リスク拒否度λ=0.025のケース
2009年02月20日
-
第九十五回 ポートフォリオとしての日経平均
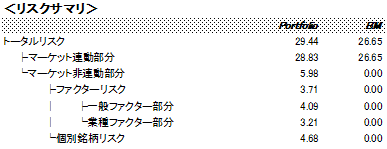
株式投資は、自分の投資を「ポートフォリオ」全体として把握できるようになると、楽しみが拡がるように思う(筆者が思うだけかも知れないが)。もちろん、プロのファンドマネジャーの場合は、そのような把握ができなければ職業人失格だ。 ポートフォリオ把握の一つのサンプルとして、日経平均を取り上げる。日経平均は日本経済新聞社が選んだ225銘柄を基本的には50円額面換算で1単位ずつ保有するポートフォリオだ。日本経済新聞社独特の「みなし額面」(詳しくは日本経済新聞社の説明を参照されたい。)が使われているので、銘柄によっては、1000株ではなく、2000株や3000株といった単位で保有していると見なされるケースが出てきたが、大まかな性格は、TOPIXのような時価総額ウェイトではなく、株価ウェイトのポートフォリオだ。従って、株価の高い銘柄が占める割合が高い。 また、日経平均には、インデックス・ファンドや株価指数先物やオプションなど、「ポートフォリオとしての日経平均」を実質的に売り買いすることができる対象が存在する。 日経平均のポートフォリオとしての特性を知っておくことは、この種の対象の売り買いにも有用だ。 なお、ポートフォリオの分析ツールとしては、株式のマルチファクター・モデルである日立製作所の「Riskscope」を用いる(取り扱いは、株式会社インタートレード、03-3537-7450。データは2009年1月30日基準の週次ベースの分析を行ったものだ)。 ■リスクの要約 ポートフォリオとしての日経平均について把握するためには、まずリスクの定量的な全体像を知らなければならない。以下、特に、TOPIXとの差に注目して、日経平均の特性を紹介する。 1月30日現在のRiskscopeのトータル・リスク(ポートフォリオ全体のリスク)の推定値は日経平均が 29.44%(年率%、標準偏差。以下、リスク値については断りのない限り、同様)、TOPIXが26.65%だ。日経平均の方が動きが軽いイメージがあるが、数字もそれを裏付ける。 日経平均のTOPIXに対するβ値(ベータ値;TOPIXの変動率に対する変動倍率)は1.08である。 日経平均がTOPIXに対して持つ相対的なリスクの中で、β値が1.0と異なることに伴うリスク以外のリスクは、 5.98%だ。このうち、日経平均の業種ウェイトがTOPIXと異なることから発生している相対リスクが4.09%、日経平均の一般的特性(たとえば「企業規模」など)に起因するものが3.21%、業種や一般的な特性では説明しきれない、銘柄固有の変動に起因する相対リスクが4.68%だ。<表1>リスクの要約(日立製作所Riskscopeによる。分析基準日は2009年1月30日) 以上のリスク特性から計算される日経平均のTOPIXに対する「推定トラッキングエラー」は6.36%だ。 これをアクティブ・ファンドのリスク度合いとして見ると、日経平均は「かなりアクティブなリスクを取ったファンドだ」と言えるくらいのリスクの大きさになっている。 率直に言って、日経平均と同じポートフォリオを持っているとすると、ファンドマネジャーとしては、かなり居心地が悪いだろうと思える。 ■ポートフォリオの一般的な特性 表2で日経平均のポートフォリオとしての一般的特性を見ると(注;表の数字は東証一部の銘柄の中で基準化された標準偏差単位の平均からのズレを表す)、まず目につくのは、「市場連動性」の大きさだ(+0.55)。日経平均は、毎日の市場変動に対する短期的な変動が大きな銘柄のウェイトが高いということを意味する。銘柄の売買回転率の高さを表す「流動性」も+0.137とプラス側に寄っている。日経平均の株価指数先物・オプションが存在することに伴い、市場全般の変化に敏感に反応しやすくなっているし、裁定取引に伴って日経平均の構成銘柄が頻繁に取引されることの影響もあるだろう。 米国株の変化に対する連動性もかなり高い(+0.483)。先物があって、米国の株価変動の影響を受けやすいことと、業種として電気のウェイトが高いこと(表3参照)が反映しているものと思われる。 利益や資産に対する株価の割安性は「利益割安性」「資産割安性」共に小幅ながらマイナスであり、割安だとはいえない(各々、-0.048、-0.086)。 TOPIXとの比較で業種を見ると、「電気」と「小売り」のウェイトの高さ(+7.13%、+4.84%)、「銀行」及び「電気・ガス」のウェイトの低さ(-8.46%、-6.46%)が目立つ。<表2>TOPIXと比較した日経平均の一般的特性(日立製作所Riskscopeによる。分析基準日は2009年1月30日)<表3>組み入れ業種の特徴(日立製作所Riskscopeによる。分析基準日は2009年1月30日) ■組み入れ上位銘柄と総評 日経平均をポートフォリオとして見た場合、全体の印象としては、かなり癖のあるポーフォリオだという事が分かる。 上位の投資銘柄とそのウェイトを見ると(表4参照)、当然ながら値嵩株のウェイトが高い。上位銘柄には、ファンドマネジャーが好みそうな銘柄が多いが、ウェイトの大きさは、いささか大きすぎる(ファンドの性格によって評価が多少変わるが)印象を持つ。 日経平均は、日本経済新聞社が運用する「かなり大胆なアクティブ・ファンド」だ、ということが言えそうだ。<表4>組み入れ上位10銘柄(日立製作所Riskscopeによる。分析基準日は2009年1月30日)
2009年02月06日
全2件 (2件中 1-2件目)
1