



2026
2025
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2009年08月の記事
全3件 (3件中 1-3件目)
1
-
第108回 投資信託の入門(下)2
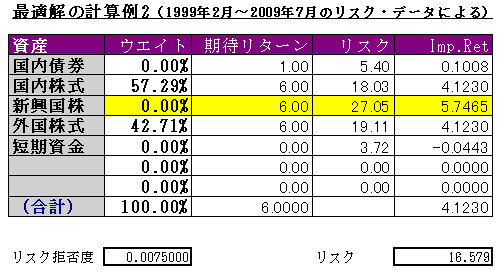
(パターン2)国内株+外国株+新興国株国内株式、外国株式に続く3本目のファンドとして外国債券のファンドは残念ながらあまりいい結果が想定できなかった。では、新興国のファンドはどうだろうか。新興国株式のベンチマークとしては、MSCI-EMを使った。このインデックスにもETFで簡単に投資することができる。データの採取期間は 1999年2月から2009年7月とした。この月次データ(月末)の原数値(ドル建て)に為替レートを掛けて円建てのリターンを計算した。国内株式、外国株式もデータを揃える必要があるのでTOPIX、MSCI-KOKUSAIの二つの指数についても同期間のデータを採った。リスクを計算すると、国内株式(TOPIX)のリスクが18.03%、外国株式(MSCI-KOKUSAI)は19.11%、新興国株式(MSCI-EM)が27.05%であった。過去約10年を見ると、TOPIXは昨年来の変動は大きいが、ごく小さなボラティリティーの時期を含んでおり、また日本のバブル崩壊直後(90年代初頭)のデータが外れるので、GPIFベースのデータよりもリスクが小さく出ている。また、新興国のリスクを見ると27.05%という値はやはり大きいなあと思わざるを得ない。長期的には低下が期待できるが、当面のリスクはかなり大きいと認識せざるを得ない。三指数の相関係数は、日本株・外国株で0.6023、日本株・新興国株で0.6782、外国株・新興国株で0.8769と何れもかなり強いプラスの相関係数が出ている。日本株・外国株の相関係数はGPIFのデータでは0.27だったので、近年両指数の相関が強まっている事が分かる。「世界の株式市場が連動していて、分散投資効果が低下している」とよく言われるが、これを裏付けた形だ。とはいえ、分散効果が「低下している」ことは「なくなっている」ことと同義ではない。(表3)別データによる国内株と外国株の組み合わせ新しいリスクのデータで、株式3指数の期待リターンをすべて6%と置いて、さらに債券を持たなくなるくらいリスク資産投資に積極的なリスク拒否度設定にして最適ポートフォリオを計算してみた。すると、今度は、国内株式57%と外国株式43%と、GPIFベースで計算した配分の逆の配分ができ上がった。この場合のリスクは16.58%と計算され、国内株式、あるいは外国株式単独に投資するよりもリスクが小さくなっている。リスク分散効果はある、ということだ。どちらがいいと決める方法があるわけではないので、読者は迷われるかも知れないが、大雑把には、国内株式と外国株式を概ね半々くらいで投資しておけばいいということだ。このリスクのデータで5:5のポートフォリオのリスクを計算すると16.63%と大きな差はない。新興国はリスクが大きいので、期待リターンが同じという設定ではまだ入ってこない。それでは、新興国の期待リターンを8%に上げてみよう。(表4)新興国の期待リターンを先進国+2%にしてみたすると、新興国の株式が13.51%入ってきた。新興国に対してはもっと高い期待値を持っている人がいるかも知れないので、もう一つ、同じリスク拒否度の設定で新興国株の期待リターンを10%にしてみたのが次の結果だ。(表5)新興国株の期待リターンを10%に!さすがに期待リターン10%の威力は大きく、新興国が66%も入ってくる。リスクの値も大きくなって22.4%だ。一方、相関が高くて期待リターンは低い先進外国株(MSCI-KOKUSAI)は入って来なくなってしまう。新興国の経済成長を評価しないわけではないが、リスクの大きさ(要は新興国株式の不安定さ)から言って、一般的にはお勧めしにくい。どのくらいが中庸でほどほどなのか、ということを一概には決められないが、最後に国内株式50%、外国(先進国)株式35%、新興国株式15%という組み合わせのリスク値を計算しておこう。(表6)国内株50%+外国(先進国)株35%+新興国株15%リスク値は17.62%と計算された。新興国株式を15%ほど含むわけだが、全体のリスクは日本株単独に投資するよりも小さくなっていることに注目して欲しい。全体を振り返ると、日本株と外国株半々という大雑把なポートフォリオの安定性が意外にいい。運用は案外単純でいいということか。しかし、複数の資産に分散することは是非考えてみたい。新興国に魅力を感じる人は、15%程度なら新興国株式を入れてみても、ポートフォリオ全体の安定性は大きくは損なわれないので、表6のような組み合わせを試してみる手があるのではないだろうか。以上、あれこれと計算してみたが、ご参考になれば幸いだ。
2009年08月21日
-
第108回 投資信託の入門(下)1
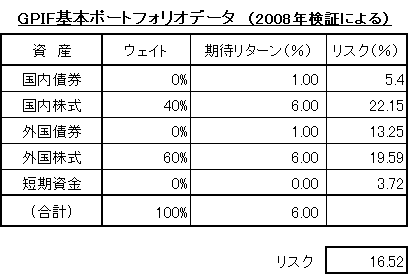
前回は、投資信託への投資の入門編として投資信託の意義とファンドの選び方について説明した。今回は、複数の投資信託を組み合わせることを中心に、アセット・アロケーション(資産配分)の観点から、もう一歩進んだ投資信託の使い方をご説明しよう。前回が「入門編」なら、今回は「脱入門編」というくらいの位置づけだが、投資として実際に行うことは特段難しいわけではないので、安心して読んで、考えてみて欲しい。複数の投信を組み合わせる意味前回の最後に、国内株式と外国株式をたとえば「4:6」で組み合わせることを考えてみて欲しいと書いた。それでは、このような組み合わせで投資すると、どのようなメリットがあるのかを具体的にご説明しよう。(表1)国内株式40%と外国株式60%表1は、国内株式40%と外国株式60%の組み合わせについてリスクを試算してみたものだ。リスク計算のもとになっているのはGPIF(年金積立金管理運用独立行政法人)の2008年検証のデータで、1973年から2007年までの35年分のリターンデータがもとになっている。ベンチマークは国内株式がTOPIX(東証株価指数)で外国株式がMSCI-KOKUSAI(注:日本を除く先進22カ国の株式で構成される株価指数。日本の年金運用の代表的ベンチマーク)なので、同様のポートフォリオは、インデックス・ファンドかETFを使って簡単に持つことができる。GPIFのデータによると、国内株式のリスクは22.15%(1標準偏差、年率%)で、外国株式は19.59%だ。二つのベンチマークのリターンの相関係数はプラスの0.27だ。国内株式と外国株式を4:6で組み合わせると、そのポートフォリオのリスクの値は16.52%と計算された。国内株式、外国株式いずれかを単独で持つよりも、かなりリスクが低下していることが分かる。リスクの低下といっても有難味を感じないかも知れないが、仮に期待リターンを6%と考えた場合、国内株式に投資していてマイナス2標準偏差のイベントが起こった場合のリターンは6%-(2×22.15%)=-38.3%ということになる。この場合、最大損失額を100万円にとどめようとすると、投資額は約261万円が上限になる。これが、4:6の組み合わせポートフォリオだと、6%-(2×16.52%)=-27.04%なので、最大損失額100万円に対する投資金額は約370万円の投資が可能になる。両社の差は、109万円あるから、年間の期待リターンの差は6万円以上あることになる。損する話を考えたかと思うと、一転して捕らぬタヌキの皮算用的な期待リターンの計算が続いてめまぐるしいかも知れないが、要は、資産の組み合わせでリスクを押さえられるということは、それだけ大きなリターンを狙う投資ができるということなのだ。国内株式単独、あるいは外国株式だけに投資をするよりも、組み合わせで投資することを検討して欲しいと強く思うのは、効率の違いがあることに加えて、狙えるリターン自体が大きくなるからだ。なお、日本株式と外国株式を5:5で組み合わせると、リスクは16.65%と計算された。4:6とそれほど大きくちがわない。国内・海外が3:7ならどうかというと16.78%であり、これも「大差ない」といって差し支えない変化だろう。資産運用について能書きを語る身からすると「リバランスが大切です」「こまめにメンテナンスしましょう」と言いたいところだが、ホンネを言うと、放っておいてもそう大きな影響はない。ここで、中級以上の方向けの注釈を一言。国際分散投資に詳しい方の中で、「どうして日本株が40%もあるのか」と思われる方がいらっしゃるかも知れない。これは、ライアビリティ(負債)を円で考えて、ヘッジなしとしたことの影響だ(GPIFも基本的に同様に考えている)。通貨のポジションを自由に取る前提であればたぶん日本株への比率はもっと小さくなるはずだが、カレンシー・オーバーレイ的な運用を個人が行うことは現実的ではないので、ヘッジなしの前提で考えた。将来使うお金が円建てなら、おおむねこうしたポートフォリオで問題ない。機関投資家も含めて投資家が母国の株式を多めに持つ傾向のことを「ホーム・バイアス」と呼ぶが、これを反映したものではない。通常の投資家の場合、何らかの通貨に偏った(多くは単一の通貨建ての)ライアビリティーを持つので、たとえば、世界の株式の時価総額比に合わせたポートフォリオをヘッジなしで持つ状態が「理論的に標準」である訳ではない。(パターン1)国内株+外国株+外債弊社のお客様のデータによると、投信を3本以上お持ちの方で一番多い組み合わせは、国内株式+外国株式+外国債券の組み合わせだという。外国債券を組み合わせるとどうなるのだろうか。国内株と外国株の場合は、どちらの期待リターンが大きいか判然としないので、リスクを小さくする計算だけをすれば良かったが、債券が入ると、期待リターンは同じという訳に行かなくなるし、リスクと期待リターンに対してどういったバランスで価値判断を行うかを、たとえば「リスク拒否度」といった数値を設定して計算に反映させる必要がある。まず、株式の期待リターンを6%、債券の期待リターンを1%とする。株式のリスク・プレミアム(無リスク資産に対する超過リターン)がどれくらいの大きさかについては諸説あるが、5%から6%位の数字を挙げる学者・実務家が多い。個人の場合、金融商品の手数料もあるので控え目に5%を取ることにした。外債の期待リターンに関しては、もっと高いのではないかと思われる向きもあるだろうが、金利と為替レートは市場で同時に取引されており、どの国の通貨で運用するのが高リターンだということが言える訳ではない。名目上高金利の通貨の預金や債券は期待リターンが高いのだと考えることは誤りだ。基本的には、どの通貨(と金利)で運用しても同じはずだというのが出発点だ。(表2)リスク拒否度0.015のケース上記の前提条件で、リスクとリターンのバランスを表すリスク拒否度の数値を何通りか変えて計算してみた。表2の計算例は、標準的な企業年金よりも積極的な設定値で計算してみたものだが、国内債券はポートフォリオの中に入ってくるが、外国債券はなかなか入ってこない。これは、リスク拒否度の設定を大きく変化させてもこのままであり、13.25%というGPIFベースのリスクの推定値に対して、1%の期待リターンでは、外債に魅力がないということだ。現実に外債ファンドをお持ちの方もいらっしゃるので少々言いにくいのだが、外債ファンドの期待リターン1%という数字は、実は、これでも過大評価の可能性がある。外債と国内債の円ベースでの期待リターンが等しいとすると、手数料差し引き前の外債の期待リターンはせいぜい1.5%くらいだろう。ところが、これに対して、外債ファンドは信託報酬率が1%を超えるものが多く、計算上1%の期待リターンが残るとは考えにくい。もちろん、分配金の利回りだけで期待リターンを考えるのは正しくない。数字を想定して計算する限り、外債ファンドを組み合わせの中に加えることの積極的なメリットは見いだしがたい。外債ファンドに投資しようかと思われた方は、外債ファンドを買うと負担することになる為替リスクを外国株式ファンドに割り当てることを考えてはどうだろうか。
2009年08月21日
-
第107回 投資信託の入門(上)
初心者は特別ではないが本稿では、投資信託を全く買ったことがない人、あるいは投資信託を買ったことはあるが、これでいいのかどうもしっくり来ないという人のために、投資信託の初心者向けのアドバイスをまとめてみたい。実は、筆者は、資産運用には「初心者向け」の特別なやり方があるわけではない、という持論を持っている。これは、初心者であってもベテランであっても同じ運用をすれば同じリスクとリターンとコストを負担することになるので、初心者も無駄なコストを払うなど、非合理的な運用をしない方がいいという意味だ。また、「初心者だから」という甘えを自分に許して、他人に(特に金融機関に)アドバイスを求めると、検討が甘くなったり、騙されたりしやすくなるから、という意味もある。しかし、投信の見方・扱い方が分からないという人のために、一通りのガイダンスを与えることには意味があるだろうと思う。投資信託のメリット投資信託という金融商品の最大のメリットは「小口の資金でも、分散投資されたポートフォリオに投資できる」ということであり、基本的にはこれだけだ。付随的に、信託勘定で分別管理されているので販売窓口金融機関が倒産しても運用資産が保護されていることや(これは銀行預金と比較した場合大きなメリットだ)、毎日基準価額が計算・発表される透明性のようなメリットもあるが、個人の資産運用を考えるときのメリットはほぼここに尽きるといっていいだろう。この他のメリットとして、「専門家が運用してくれること」を挙げる向きもあるが、資産配分(たとえば株式の組み入れ率を上げ下げする)の意思決定や、アクティブ運用(市場平均を上回る運用)にあって、専門家がプラスの成果を上げてくれることを期待していいのか否かをリアルに考えると、どちらも「難しい」と言わざるを得ない。「専門家が上手く稼いでくれるかも知れない」、「いい運用のファンドを選ぶことができるかも知れない」という期待は一切抱かない方がいい、と申し上げておく。この点を曖昧にして、運用者が資産配分を調整するバランス・ファンドを勧めたり、アクティブ運用のファンドを勧めたりする自称専門家は信用しない方がいい。最初の一本の選び方筆者としては、本当のところを言うと、初心者にも最初から2本以上のファンドを持って欲しいのだが、まず、1本何かを買ってみるというのが現実的なところかも知れない。MRF(マネー・リザーブ・ファンド)も投資信託の一種であり、銀行破綻のリスクを考えると安全資産の置き場所として有力な選択肢なのだが、これは現金に準ずるものの保管場所として除外して考えると、1本目の投資信託として有力なのは、国内株か外国株に投資するファンドだろう。内外の株式・債券など複数の資産クラスに投資する「バランス・ファンド」という選択肢もあるが、筆者は初心者にはお勧めしない。(1)バランス・ファンドに投資すると中身を意識しなくなってしまうことが多い、(2)運用側で資産配分を変える場合には特に中身が把握しにくい(その上、前述のように資産配分による利回り上のメリットは期待できない)、(3)個別にファンドを組み合わせる方が手数料は割安になることが多い、というのが理由だ。最初の1本としていいのは、国内株式か外国株式に原則として100%近く投資する商品だろう。あえてどちらと言われたら、国内株は個別株への投資が容易でもあるので、筆者は「外国株に幅広く投資できるファンド」がいいと思うが、馴染みやすいことでもあり、国内株式に投資するファンドでもいいだろう。カテゴリーが決まったら、投資する商品を決めなければならないが、この際に留意すべきは、(1)手数料、(2)利便性、(3)ファンドの安定性・流動性、だ。手数料については、購入時の手数料と信託報酬主なものだ。購入時の手数料に関しては0%から3%程度まで様々だが、ノーロード(0%)で買えるファンドと販売窓口の組み合わせが増えているので、できるだけそうしたものの中から選びたい。全く同じ商品でも、購入窓口によって手数料が異なる場合があるから注意したい。初心者は信託報酬をあまり気にしないかも知れないが、ファンドの保有期間中ずっと継続的にかかるので影響が大きく、最大とも言っていいファンド選択要因だ。「同じカテゴリーなら、信託報酬率が低い方がいい」というのがファンド選択の大原則なので、必ずチェックして、できれば複数の選択肢を比較しよう。利便性というのは、たとえば、ETF(上場型投資信託)を買うのと、通常の投資信託を買うのとでは、投資金額の最小単位が異なる場合があり、積立投資をしたいとか、細かな単位で解約してお金を引き出したいといった場合には、信託報酬は多少高くても、通常の投資信託を選択した方が合理的な場合があるので、この点の考慮だ。少なくとも、ファンドを買う前に、解約するときの条件やコストについてよく確認しておこう。また、ファンドの運用金額が小さい場合や、売買の少ないETFなどは、ファンドが償還されてしまうことがあるので、運用資産の規模とその推移、 ETFの場合は市場での売買の状態について検討しておこう。ファンドが償還される場合でも、財産はきちんと返還されるので、あまり神経質になる必要はないが、将来も継続するものであるかどうかについては一応検討しておく方がいい。インデックス・ファンドかアクティブ・ファンドか先の投資信託に関する判断の原則を正直に当てはめると、選択肢はインデックス・ファンド以外にない。現状では、インデックス・ファンドの方が、大幅に信託報酬が安い。また、アクティブ・ファンドの平均的な成績はインデックス・ファンドを下回ることが多いし、「いいアクティブ・ファンド」を事前に見つける方法がないのだから仕方がない。厳密に損得を考えると、こう考えるしかない。投資すべきインデックスは、日本株の場合TOPIX(東証株価指数)の方が第一の選択肢で、外国株の場合はMSCI-KOKUSAIが同様にいいと思う。別のインデックスであってもいいし、リスクは投資金額で調整できるのだから、新興国の株価に連動する投信を買うのも悪くはないが、無難なのはこれらの二つだ。もっとも、アクティブ・ファンドの手数料について、投資する本人が納得していて、それに見合う楽しみがあるのなら、アクティブ・ファンドに投資する選択肢もある。たとえば、競馬の世界には一頭のサラブレッドを複数(多いときは数百人)で所有して応援する「一口馬主」のような仕組みがあり、愛好者がいる(筆者も好きだ)。同様の感覚で、運用会社や運用者を応援することに納得できるコストを掛けるのは、一つの楽しみ方として存在してもいいだろう。しかし、あくまでも「楽しみ」であり、そのための「コスト」だということを強調しておく。組み合わせて2、3本持とう1本目のファンドを買うところまで進んだら、是非、そこで停滞せずに、2本目のファンドを一緒に持つことを検討して欲しい。一番簡単な組み合わせは、日本株と外国株を「4:6」ないしは半々だが、二つ以上の資産を組み合わせることで、投資金額当たりのリスクを低下させることができるので、ぜひ検討してみて欲しい。次回は、「投資信託の入門(下)」として、複数のファンドを組み合わせることの効果について分かりやすく説明してみたいと思う。
2009年08月07日
全3件 (3件中 1-3件目)
1


-
-
- 【楽天ブログ公式】お買い物マラソン…
- サーティワンの『ミスティック チョ…
- (2026-10-15 23:56:12)
-
-
-

- ビジネス・起業に関すること。
- 貧乏は恥ではない!
- (2026-10-15 07:22:47)
-
-
-
- 株式投資日記
- 《最簡潔》【日経平均3,300円超安の…
- (2026-10-15 19:30:03)
-


