2012年11月の記事
全6件 (6件中 1-6件目)
1
-

有給取得で億ション見学2連発
今日は有給休暇を取得して、物件見学に行きました。いつもは買うかどうかを考える為に見に行くのですが、今回は違います。見に行く物件は、先日聞きに行ったセミナーで講師をされていた方の所有物件。その方はサラリーマンでありながら、2~3億円のマンションを、しかも都内の一等地の物件をバシバシと購入。大半が新築だったりと、とにかくダイナミック。何でそんなやり方が出来るのかを知りたくて、また、どんな人なのかとの強い興味に駆られて、個人的に連絡を取ったのがキッカケでした。ダイナミックな人は心も広い。メールのやり取りもそこそこに個人的に会って話をする機会を頂いたのが先日。また、今回はその流れで、所有物件の空室を見せてもらいつつ、建設中の物件も見せてもらえるとか、、、。しかもしかも、見せてもらえる最初の物件はメゾネット。以前にプランニングしていた「土地から仕込むプチマンション」でも、狭小地で横に延ばせないのを逆手に取るために同じくメゾネットを計画していたので、興味深々。物件最寄の駅前で待ち合わせ。同じく物件を見に行く女性2名と同道。後々知ったのですが、お二人ともに海外不動産のプロモーションで来日されていた方々。一緒にランチ食べるときに、さくっと数千万円の物件の契約が前向きに進んでました。(笑)さて物件。まさに理想としていた物件が形になっているイメージでした。幹線道路沿いに建つ、5階建ての打ちっ放しRC。人通りもあるので、1Fは店舗。この店舗がまた、、、オシャレなお店で物件のイメージをグっと引き立ててます。見せて頂いた部屋は最上階。内部も、壁面と天井はコンクリ打ちっぱなし。床はほぼアイボリー調のナチュラル。最大の特徴は天井。部屋の半分が吹き抜けになってるので天井が高い。開放感がすごい。階段は鉄骨製で、蹴上げ部分がスケルトンになったもの。間口は決して広くないのですが、視線的にも、空間的にも邪魔にならないように出来てる。オーナーとしては、建設業者のコンクリ打ちっぱなしのクオリティが気に入らなかったとのこと。確かにこだわって見れば補修後やムラが目立ちますが、まぁ借りる人はあんまり気にしないんじゃないでしょうか? 一番良いな、と感じたのは、随所に見える細かなコダワリ。デッドスペースを収納として活用出来るようにしたり、壁面にネジ穴を用意して棚を付けられるようにしていたり。他にも他にも、入居者が自分らしく住むために使える工夫があちこちに。収益物件なので、オーナーの目線から見ればコストの制約からできることは限られてきます。ただ、一定のコストの範囲でも住人の目線に立って気を使えるかどうかだけで、随分と賃貸物件としての魅力、使い勝手も変わって来るものなんだと実感をしました。食事は前述の数千万円の商談を交えつつ、午後には同じく都内一等地で建設中の物件を見学。作ってる途中の中身を、デザイナーさんの説明付きで見ることが出来て大変有意義でした。週の中日の水曜日に有給休暇を貰って、午前午後と、どちらも数億円規模の物件を見て、なんだか夢見心地な平日を過ごした今日一日でしたが、、、明日は元気に出社します。(笑)セコイアの木の下で 伊藤 潤ファイナンシャルアカデミー不動産投資の学校・体験学習会[東京セコイアキャッシュフローゲーム会]http://sequoia.seesaa.net/不動産投資の健美家
2012.11.21
コメント(3)
-

新しくなった生命保険料控除
自分は保険ビンボーでした。(笑)結婚したての頃、「将来に何かあった時、残された大切な家族のために」と言うことで生命保険と入院保険を自分と相方それぞれでガッツリと入りました。結局、ありがたいことに「万が一」は起こらず8年が過ぎました。今となっては「万が一」が起きても必要としている金額は減ってますし、自分の生命保険に関しては不動産ローンに付いてる団体信用生命保険が発動すれば相方には無借金の不動産が残ります。時として身の危険を感じることもあるくらいに手厚い(笑)とも言えるので、生命保険の見直しも実施しました。それでもまだ、年間で結構な金額をかけています。掛けてる保険が生命保険、入院保険共に生命保険控除対象ですが、去年までは5万円の控除枠しか使えなかった。今年に入って、生命保険料控除の仕組みが若干変わりました。従来の生命保険と個人年金、それぞれで5万円の合計10万円だった控除枠が、3種類の合計12万円に拡大されました。http://www.nta.go.jp/taxanswer/shotoku/1140.htm 旧契約: 生命保険料控除 5万円/3.5万円 個人年金保険料控除 5万円/3.5万円新契約: 生命保険料控除 4万円/2.8万円 介護医療保険控除 4万円/2.8万円 個人年金保険料控除 4万円/2.8万円※数字は所得税/住民税色々と調べた結果、新設された介護医療保険の枠を使うことが出来る可能性があると知り合いからアドバイスを頂きました。元々入っていた入院保険に特約を付加することで、介護医療保険控除の対象とすることが出来るとのこと。特約は月額で100円ほど。元々生命保険と一緒の枠になってしまっていて使えなかった分が、これで別枠として活きて来ます。ちなみに相方名義の保険も生計が同じであれば使えるので、合わせて申請すると4万円の上限に対して3万円強が所得控除として新たに申請出来ました。まぁ、払った保険料が戻ってくるわけではないのですが、知ってるかどうかだけで是金の支払金額が変わるのであれば、ある程度は理解して節税しておきたいですよね。 セコイアの木の下で 伊藤 潤ファイナンシャルアカデミー不動産投資の学校・体験学習会[東京セコイアキャッシュフローゲーム会]http://sequoia.seesaa.net/不動産投資の健美家
2012.11.17
コメント(0)
-
青色専従者給与とサラリーマンの年末調整 (3)
前回の続きです。 さて、サラリーマンの不動産所得特有の課題。会社で実施する年末調整上の届出において、不動産投資で収入が上がっている旨は、会社にあんまり知られたくない。。。自分の場合はアウトソーシング先の勤怠システムを使っている関係で、オンラインで年末調整に必要な情報をインプットします。扶養者に関する情報もここで記入。配偶者の収入を99.6万円と申請すると、控除後の所得がゼロ円になり、自分の年末調整上は「配偶者控除対象」とされてしまいます。ただ配偶者控除は「専従者給与の支払を受けていないこと」と言うのが条件になっているので、これは除外しないといけないのですが、、、申請システムでは自動計算されていて調整が出来ない。。。今回、社内の人事担当部門には「妻の収入が上がったので税制上の扶養対象外になった」と届出を出して、同時に金額の関係で社会保険上の扶養対象ではある旨を確認。このご時勢、奥さんにパートなどで収入があるのは一般的な話なので問題ないはず。平行して、システム上でアウトソースしてる先には「青色申告者の専従者給与の支払を実施しているため、配偶者控除・配偶者特別控除は対象外」の旨をコメント欄に記入して、配偶者控除を対象外としてマニュアル処理してもらうようにしました。アウトソース先に申請した情報も人事部までは行ってますが、あまり細かいところまではチェックしていないと期待。(笑)まぁ、万が一「個人事業をやってるだろう」と気付かれたとしても、親のアパートの名義変更をした、などで説明が付けられると思ってます。さて、次回は同じく年末調整で実施した、保険料控除について。セコイアの木の下で 伊藤 潤ファイナンシャルアカデミー不動産投資の学校・体験学習会[東京セコイアキャッシュフローゲーム会]http://sequoia.seesaa.net/不動産投資の健美家
2012.11.17
コメント(0)
-
青色専従者給与とサラリーマンの年末調整 (2)
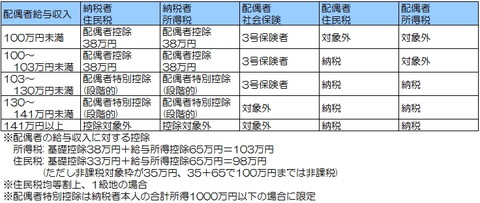
前回の続き!不動産投資による収入を、青色申告の専従者給与支払により節税します。具体的な専従者給与の金額は、月額83,000円で、年間996,000円。この金額も色々と調べながら考えました。考えなければいけないのが3つ。[配偶者の所得に関するポイント]1) 自分の所得税・住民税 配偶者控除の金額が38万円なので、これ以上の所得控除額が得られれば税金上はオトク。2) 相方の所得税・住民税 所得税: 103万円まで非課税 基礎控除38万円+給与所得控除65万円 住民税: 100万円まで非課税 非課税限度額35万円+給与所得控除65万円 ※住民税の基礎控除枠は33万円なのですが、35万円までは非課税。3) 相方の社会保険 社会保険上、給与所得者の配偶者、国民年金の第3号保険者の適用から外れるかどうか。 健保について調べたところ、相方の所得が130万円を超える場合には外れてしまいます。配偶者の給与収入について、段階をまとめた表がこちら。一番気をつけなければいけないのが社会保険対象外になる130万円ですね。今回の自分の場合は専従者給与として約99万円を、不動産所得に対する経費として計上します。仮に所得税と住民税合わせて税率が30%とすれば30万円弱の節税効果。配偶者控除を使って38万円の場合には12万円弱ですから、差し引き28万円ほど税金がお得になります。さて次回は、今回の申告での会社への言い訳について!(笑)セコイアの木の下で 伊藤 潤ファイナンシャルアカデミー不動産投資の学校・体験学習会[東京セコイアキャッシュフローゲーム会]http://sequoia.seesaa.net/不動産投資の健美家
2012.11.17
コメント(0)
-
青色専従者給与とサラリーマンの年末調整 (1)
不動産投資を始めて3年も経過してくると、税金の知識の重要性が身に沁みて感じられるようになります。賃貸収入が軌道に載った時点で、毎年払う税額がガンと増えるのもありますが、確定申告などを自分で計算してみたりで、今までサラリーマンとしてどれだけ多くの金額を払っていたのか、についても改めて気付かされます。サラリーマンの給与のみの場合、社会保険料含めて源泉徴収された後の手取り金額の増減だけが気になってました。「また給料が減って、、、何でもっと稼げないの?!」 ←酷い、、、「何だとっ!専業主婦の分際で!」 ←これも酷い、、、・・・みたいに、時として夫婦喧嘩の元になったりして。(笑)現在自分が勤める会社は勤怠管理をアウトソースしてます。毎日の出勤や退出もネットでインプット。合わせて、給与の支払通知や各種の届出もネット経由。11月になると、年末調整イベントが始まりました。源泉徴収した内容と、実際の差異を調整するわけですが、通常は保険料控除の金額をインプットするくらいで済む簡単なイベント。これが今回ちょっと大変だった。なぜかと言うと、今年から妻に青色申告の専従者給与支払を始めたからです。今までは妻は税制上も社会保険上も自分の扶養家族でした。今回は、アパートの賃貸管理と言う自分の個人事業に対する専従者として、給与の支払を始めてます。いきなり始められるのではなくて、「いくら払うか」の金額を含めて事前の届出が必要。[青色申告者の専従者給与、支払の条件] (タックスアンサーより)(1) 青色事業専従者に支払われた給与であること。(2) 「青色事業専従者給与に関する届出書」を納税地の所轄税務署長に提出していること。(3) 届出書に記載されている方法により支払われ、しかもその記載されている金額の範囲内で支払われたものであること。(4) 青色事業専従者給与の額は、労務の対価として相当であると認められる金額であること。http://www.nta.go.jp/taxanswer/shotoku/2075.htmもっと詳しく言うと、不動産を購入したときに(2)「青色専業先住者給与に関する届出書」は出してました。実際の支払金額は半年に一度、1~6月分を7月に、7~12月分を翌1月に提出していますが、昨年までは給与支払をゼロ円で申告してました。今年は物件購入がなく、経費の金額が少なくなりそうな見込みでしたので給与支払を実施するように7月に届出を実施。さて、支給額やその後の会社への届出などについて、、、次回に続く!セコイアの木の下で 伊藤 潤ファイナンシャルアカデミー不動産投資の学校・体験学習会[東京セコイアキャッシュフローゲーム会]http://sequoia.seesaa.net/不動産投資の健美家
2012.11.17
コメント(0)
-
賃貸併用住宅入門編セミナーやります
久々に日記を書きます。しばらく本業が多忙で、、、と言い訳は辞めておきます。(笑)不動産の活動は引き続き活発に動いている一方で、久々にセミナー講師を担当します。いつもお馴染みのファイナンシャルアカデミーで、テーマは「賃貸併用住宅」の入門編です。http://www.f-academy.jp/link/1481/seminar/5815.html昨日付けで日経ビジネスオンラインにこんな記事が載ってました。「日本病に罹った」とついに認めた韓国http://business.nikkeibp.co.jp/article/report/20121114/239408/?P=1書き出しで書かれる「日本病」の症状は、、、「不動産価格の下落に続き、株安、成長率の急減、企業のリストラなど、20年前の日本を思わす深刻な症状~」記事ではその主となる原因が少子高齢化にあり、労働人口がピークアウトする韓国では今後、長い構造的な不況に入る可能性があると書いています。その通りになるかどうかは別として、実際に今私達が日本で直面しているのは、まさに少子高齢化であり、株安、リストラ、、、特に自分の本業である電機業界は名だたる会社が相次いで工場閉鎖や大規模なリストラを発表していて、病気と言うよりも危篤状態にあるのではないかと思ってしまうような状況です。そんな世の中で働き盛りの30代を生きる自分として、今を幸せに過ごすこと共に、20年後、30年後、40年後と、不透明な将来に備えることも真剣に考えて行動をして行きたいと思ってます。今回セミナーで取り上げる「賃貸併用住宅」は、自宅の一部を賃貸に出して、住宅費の節約を試みる方法。一般的に生活コストの中で住居費は最も大きな比重を占めます。賃貸で考えた場合、月額10万円の家賃を10年間支払い続ければ1200万円という大きなお金が、ただ日々を暮らす為に出て行きます。住宅ローンを組んで購入すれば土地・建物は最終的に自分のものになります。ローンを30年で組んで10年間支払い続けると、今の金利であれば支払った金額の7割程度が元本返済に当たって、借金が減ります。10万円のローンの支払いで考えれば10年間で1200万円の支払(金利1.2%時)に対して、880万円が借金が減った分にあたります。賃貸との比較では、この元本相当分が自分の資産になる点が大きなメリットだと思います。ただ、このご時勢で自分の給与を当てにして大きな借金を背負うのはリスク。「明日から来なくていいよ」と言われた後、10万円の支払を毎月継続できるか? 今回ご紹介する「賃貸併用住宅」「収益マイホーム」であれば、住宅ローンを組んでも、その支払いの一部(もしくは全部)を、自分の給与以外の収入に頼ることが可能となります。では、どうやってやるか。自分が住む住宅の一部を他の人に貸せるように、玄関・バス・トイレ・キッチンなどを別に作ります。自宅の一部がアパートになってる感じですね。そうすることで入居者がいて賃料が発生している間は、その収入を住宅ローンの返済の足しにすることが出来ます。今回の「賃貸併用住宅」入門講座では、自分の給与に頼らない住宅ローン返済を可能にする「賃貸併用住宅」の基本的な考え方や、メリット、デメリットについてご紹介をしつつ、実現をするためにはどのようなことを考えて、知っておくべきか、について、入門編との位置づけでご紹介します。「マイホームが買いたいんだけれど今後を考えると返済が不安」「どうしても住みたいところがあるけれど、マイホームはとても買えない」「不動産投資に興味はあるけれど、何か難しそう」こんな方々に聞きに来て頂きたいなと思って原稿を書いてます。当初準備した日程は早速残り3名になっているようです。急遽、追加の講演日程をご用意頂きましたので、良かったらこの機会にセミナーを聞きに来て頂けると嬉しいです。 日時: 2012年12月16日(日) 13:00~15:00 (まもなく満席) 16:00~18:00 (追加日程) 会場: ファイナンシャルアカデミー東京・飯田橋A1教室 受講料:7,800円 早期割引: 4,800円 (12/10申し込みまで) URL: http://www.f-academy.jp/link/1481/seminar/5815.htmlぜひ、セミナー会場でお会いしましょう!セコイアの木の下で 伊藤 潤ファイナンシャルアカデミー不動産投資の学校・体験学習会[東京セコイアキャッシュフローゲーム会]http://sequoia.seesaa.net/不動産投資の健美家
2012.11.17
コメント(0)
全6件 (6件中 1-6件目)
1