


PR
白のたぬきち
ブログ『52歳サラリーマン、老後の資産を作るまで』では、私、白のたぬきちこと、52歳のサラリーマンが老後の資産を形成するまでの道のりを綴るブログです。 主に扱う内容は、新NISA・iDeCoの制度や、投資信託・ETF・債券・為替・副業についてネタを共有する場としたいです。 投資に興味があるけどよく分かんない人が投資を始める一助になったら嬉しいです。 2026年で3年目を迎えることができました。
Calendar
Category
カテゴリ未分類
(1)【Step1】家計を把握する
(15)【Step2】支出を減らす
(8)【Step3】月々の支出から、将来必要な資産(金額)を計算する。
(5)【Step4】自分自身の生活防衛資金額を考える。
(5)【Step5】毎月の投資金額を考える。
(4)【Step6】ネット証券会社を選んで証券口座を開設する。
(6)【Step7】投信信託の積み立て設定する。
(6)【その他】
(73)【番外編】
(58)Comments
Keyword Search

またまたiDeCoについて、です。
巷では拠出限度額引き上げや5年ルールが10年に延長されるなどネタは尽きないiDeCoです。
それについては後半で書くとして、前半は2024年の運用実績の報告です。
■2024年の運用実績
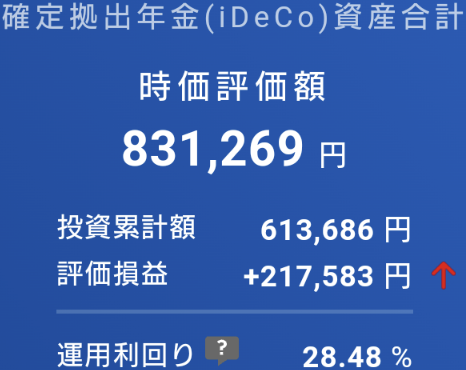 (楽天証券より)
全体としては +217,583円(+28.48%)
2年と少しの運用期間で28.48%の運用利回りは、単純に半分にしても 1年あたり14.24%の利回り
になります。
アメリカ経済の底堅さなのか、円安の影響か、いずれにしても2024年は調子良いですね。
その内訳を見ると
 (楽天証券より)
楽天全米、楽天全世界、楽天オールカントリーの全てがプラスの成績でした。一方、2024年9月のブログ記事「 【その他】iDeCoの現状公開 ~スイッチングする・しない?~
」の運用実績では以下の通りでした。
 (楽天証券より)
楽天全米、楽天全世界が3カ月で20%超の回復
ってすごいですね。楽天全米、楽天全世界は積み立てをストップしてほったらかしにしているので、株価の上昇がもろに影響したんだと思います。
一方、 楽天オールカントリーの14%回復
は少ないように見えますが、毎月23,000円積み立てしているので、平均取得単価が上がるのでこんなもんでしょう。
60歳まで引き落とせない、手数料がかかる(高い)、選べる優良な金融商品が少ない、拠出金の変更手続きが面倒ですぐできない、年末調整が必要、出口戦略が複雑、などのデメリットはありますが、
積み立て期の節税効果や、仮に自己破産しても拠出分は差し押さえ対象外となるメリットもあるので、若いうちから余裕資金で始める分には良いと思います。
■iDeCo改悪?
拠出限度額引き上げ
のニュースの後で国民をぬか喜びさせた後、5年ルールを10年ルールに延長する施策、まるで飴と鞭、どれだけ増税すれば気が済むのか。
政府の方針は国民を〇さず生かさずなんだろうなぁ。
iDeCoの5年ルールとは、iDeCoの一時金受給年齢と、退職金の受け取り年齢との期間が5年を超過した場合は退職金控除がiDeCoと退職金の両方でフルに有効に使えるルールです。
例えば 60歳でiDeCoを解約
し全額一時金として受け取った後、 65歳で定年退職を迎えて退職金を受け取った
場合に、iDeCoは運用年数分の控除が、退職金は勤続年数分の退職金控除が受けられます。その分だけ支払う税金を安く出来ます。
この5年ルールが10年に延長されるってことですね。つまり上の例を当てはめると
60歳でiDeCoを解約し
全額一時金として受け取った後、 70歳で退職金を受け取った
場合に、iDeCoは運用年数分の控除が、退職金は勤続年数分の退職金控除が受けられます。
10年ルールが適用可能な条件とは以下の通りだと思います。
・50歳以前にiDeCoを開始している。
・70歳が定年の会社に勤めている。
・70歳より前に退職するが、退職金の支払いを70歳まで延期できる会社に勤めている。
・定年が無い会社で70歳に退職する。
実現できそうです?
70歳が定年の会社や定年が無い会社ってどれくらいあるんですかね。
でも5年だろうが10年だろうが、白たぬには全く関係ありません。
だって 白たぬの会社は60歳が定年
ですから。
ちなみに定年退職後の再雇用制度はあるけれど、退職金の支払いの延期制度はありませんでした。なので上記条件のすべてに当てはまりません。
過去のブログ記事「 【その他】退職金とiDeCoの受け取りと税金について
」で白たぬは60歳に退職金を受け取り、62歳でiDeCoを一括受取する予定で試算した結果、税金は1円も支払わなくても良いと分かっているのでどうでもいいです。
最後に夢のあるネタで終わります。
このまま毎月23,000円を8年間積み立てて、年利14%で運用した場合はこの通り。
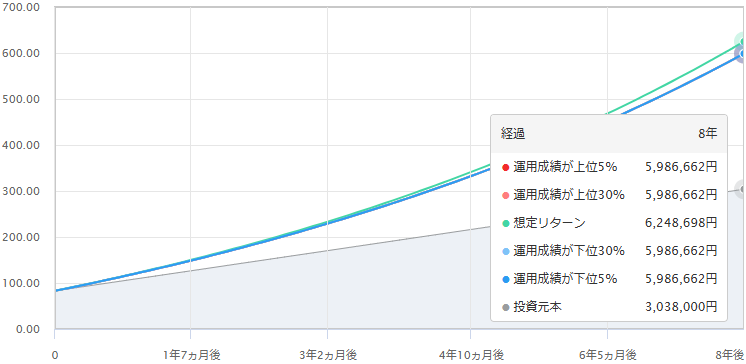 (三菱UFJアセットマネジメントーつみたて投資シミュレーションより)
初期資金: 830,000円
投資元本:3,038,000円
予想資産:6,248,698円
以前のブログ記事では年利4%で運用した場合、予想資産は337万円、支払う税金は0円でした。
624万円まで損益がプラスになるなら、2~3万円程度の税金を支払っても良いです。
課税対象の退職金が194万円以下の場合、所得税率は5%
復興特別所得税は一律2.1%
住民税は一律10%
1.所得税 :520,000円 × 5% - 控除額0円 = 26,000円
実際に支払う税金を計算したら約8万円の税金が引かれるんですね...まぁ、その時に考えよう。
皆さんの投資の第一歩の助力となりましたら、嬉しいです。

-
【その他】年金の損益分岐点は本当に82歳… 2026.10.13
-
【その他】こちら新NISA3年生 ~2026年9… 2026.10.12
-
【その他】こちら新NISA3年生 ~2026年8… 2026.09.05


