2026
2025
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2007年11月の記事
全2件 (2件中 1-2件目)
1
-
第六十七回 バブルを成長させる三条件
目下話題のサブプライム問題も考えてみるとバブルの一種だ。多数のサブプライム・ローンを証券化して組み込んだ商品(CDOやABCP)を、安定した高いリターンがあると見なして本来の価値以上の価格が形成されていたからだ。そして、一般に、バブルが育つためには、三つの条件が必要だと筆者は考えている。■条件の1.金融の緩和 一つ目は「金融の緩和」だ。あるいは「信用の容易な拡大」ということでもいい。80年代後半の日本の株価・地価バブルの場合、87年のブラックマンデー以降の日銀の低金利政策が重要な役割を果たしたことがよく指摘される。確かに、低金利でお金を借りやすい状態は多くの人々が株式や不動産などの購入に向かいやすい前提条件の一つだ。また、もう少し細かく見ると、たとえば不動産を担保にした借金でまた不動産を買うといったことがどの程度可能か、先物・オプション・信用取引・各種の店頭デリバティブのようなレバレッジを高める手段がどの程度利用しやすいかが重要だ。 レバレッジが働いた投資ポジションができている状態は、投資主体がリスク・テイクの上で無理をしていることが多い。レバレッジが拡大する過程では、例えば株価は堅調に上昇しているように見えることが多いが、その間、市場には、「我慢の利かないポジション」が積み上がっているということだ。■条件の2.リスクの誤認 二つ目の条件は「リスクの誤認」だ。あえて順番をつけると、これが一番重要だと思う。本当はあるはずのリスクが、見えなくなったり、過小評価されやすくなったりする仕掛けが、本格的なバブルが発生するためにはぜひとも必要だ。 80年代後半の日本の地価バブルは世界のバブルの歴史の中でも大規模な第一級のバブルだったと思われるが、ここでは「土地神話」と呼ばれた、土地の値段は絶対に下がらないという人々の希望的信念が重要な役割を果たした。 80年代の末期には、たとえば、ファンドマネジャーを仕事にしているような人を相手にする場合でも、不動産から得られる収益(家賃収入など)から計算される不動産価値と、不動産価格があまりに離れた状況では、不動産価格が維持できないということを説明するのに骨が折れた。今で言う「収益還元法」を、理屈は分かるとしても、土地に適用することを納得してくれなかったのだ。「日本では土地は特別な存在であり、値下がりしないのだ」とか「土地はファイナンスの土台になっているから、地価が下がると日本は大変なことになるので、そんな事は起こらない」などと反論されたことを覚えている。後の推移を見ると、日本は確かに「大変なこと」になったが、大変だからといってそれが避けられたわけではない。推論に願望が混じるのは、バブルにはまる投資家に共通する特徴でもある。 株式の場合はどうだったか。ここでは、当時市場で主要な地位を占めていた機関投資家の間で「握り」によるリスク誤認が起こっていた。「握り」とは、利回り保証(当時の法律でも違法なのだが)を意味する業界用語だ。証券会社の場合は、後に特定顧客への損失補填が問題になった「営業特金」と呼ばれる、特定金銭信託を使った株式運用で、「握り」があった。信託銀行は通称「ファントラ」と呼ばれた、ファンドトラストという仕組みを使った運用受託が盛んだった。例えば、信託銀行Aが法人顧客Xに対して、長期プライムレートプラス0.1%といった利回りを握って(=保証して)ファンドトラストの運用を持ちかける。この場合、その運用資金は長期プライムレートでA行がX社に融資してくれるという「バックファイナンス付きファントラ」と呼ばれるようなパッケージもあった。顧客Xは、損をしないと信託銀行が保証してくれるのだから、完全にではないまでも相当に安心して、こうした運用を積み上げた。1988年に、こうした運用に積極的だったある大手商社の資本市場部を訪ねた際に、筆者が、信託銀行の利回り保証が完全に履行できるかどうかリスクを考えるべきだと述べたところ、運用担当者に「基本的に我々はファントラはリスク・フリーだと思っている。我々は、信託銀行にとって重要顧客だから、信託銀行が我々との約束を履行しないことは考えられない」と一蹴された。もちろん、その後のバブル崩壊で、信託銀行も「無い袖は振れない」状態になって、この商社も大損をした。 また、「特金」(特定金銭信託)に関しては、ブラックマンデーの後に保有株の評価に関する低価法を停止して、値下がりした保有株式を原価で評価して損失を先送りできるようにしたことが、特金の運用リスクを小さなものと誤認させることに加担して、結果としてバブルの規模を大きくすることにつながった。宮澤喜一大蔵大臣の決定だったが、その場しのぎの愚策だった。 今回のサブプライム関連商品の場合はどうなのか。この場合、証券化商品の複雑さと、商売が欲しい格付け会社がこれを甘く格付けしたことが、投資家のリスク誤認を用意した。元になっているサブプライム・ローン自体が、3~4年目に返済額が急増して、その時に住宅価格が上昇して借り換えができなければ大変だ、というリスク先送り型の契約だ。ローンの借り手も負担を甘く見がちなのに加えて、当初はデフォルトが起こりにくいからサブプライム証券化商品自体でも問題が表面化せずに、利回りが欲しいヘッジファンドをはじめとする投資家が積極的に購入した。債券投資の一般的感覚からして、たとえばAAAの格付けがついた債券について安全性を疑うことはほとんどないのだが、サブプライム関連の商品にあってはAAAでも後から大幅に格下げされるケースが出るなど、格付けを簡単に信用してはいけない事が分かる事例になった。 仮にサブプライム問題を「事件」と考えて、誰か一人を逮捕していいとしたら、筆者なら、格付け会社の社長を逮捕したい。■条件の3.儲ける小悪党の存在 バブルが成長するための三番目の条件は、「リスク誤認を利用して儲ける小悪党の存在」だ。将来はまずいかもしれないと理性で思いながらも、自分にとっては当面の儲けが重要だとして半ば確信犯的に儲けに走る小悪党がいることで、バブルの成長が加速される。ここで「小悪党」という表現にしたのは、多くの場合違法ではない範囲の活動だが、厳しく考えると倫理的には拙いこと儲けのために行うからだ。 たとえば80年代の日本株のバブルも、自分が所属する銀行や証券会社がリスクを取るのだからこれを利用して実績を挙げようと考えた法人営業マン達の存在がなければ、「握り」付きの特定金銭信託やファンドトラストは、あれほど急速かつ大規模に拡がらなかっただろう。もっとも、当時の日本の企業では、こうした小悪党達は社内出世の順番を稼いだだけで、後のバブル崩壊で会社が傾く時に痛い目に遭っている。 しかし、今回のサブプライム商品の場合は逃げ切った小悪党が多数いることと、彼らが得た収入が「小悪党」と呼ぶには少々大きすぎることに特徴がある。「さすが、アメリカ」と言うべきか。たとえば成功報酬でボーナスを貰うヘッジファンドのファンドマネジャーは当初の好成績に対して高額のボーナスを貰ってしまえばそれを返還することはない。またサブプライムの証券化商品を組成した証券会社の担当者や、サブプライム・ローンで儲けた金融機関の担当者あるいはこれで業績を嵩上げした時期にボーナス(ストックオプションや退職金の形で貰うことが多い)を確定した金融機関の経営者なども、サブプライム・ビジネスを積極的に推進することで、個人的利益を確保した人達だ。■バブルを避けるためには バブル成長のための三要素は、たとえば数年に一度起こるIPOバブルのような、小振りなバブルについて判断する上でも有用な視点になる。ライブドアショック以前の新興市場にはバブル的な様相があったが、この時、ゼロ金利政策で金融は緩和状態にあったし、IPO時に公募価格割れは起こらないという「IPOのミニ神話」があったし、企業をどんどん公開して手数料を稼ごうという証券会社の行動が過熱していた。その後の低迷が厳しいのも当然だった。 バブルにはまらないためには、厳密には「妥当な価格」を徹底的に意識するしかない。株式でも、不動産でも、収益還元法的な考え方で説明できないレベルの高価格は結局のところ高い。とはいえ、こうした考え方を採るにしても、たとえば想定する成長率で適正価格は大幅に異なり、判断に自信を持つことができない場合がある。そうした場合には、どこかに大きなレバレッジがないか、リスクの誤認がないか、妙に儲けている小悪党がいないか、といったことを補助的に考えてみることが役に立つことが多い。
2007年11月16日
-
第六十六回 個人投資家ポートフォリオのリスク内訳の例
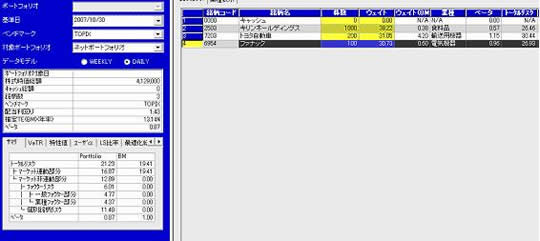
「資産形成のために数銘柄の株式を保有している」という想定の個人のポートフォリオのリスクは、2007年秋現在、どのような状況になっているのだろうか。今回は架空だが具体例を挙げてポートフォリオのリスクについて説明してみたい。■市場リスクの拡大 筆者は「まず、業種のちがう3銘柄に分散投資することから始めてみて下さい」と初心者向けの株式投資について説明することが多い。そこで、適当に3銘柄選んでみた。キリン1000株、トヨタ200株、ファナック100株の組み合わせでポートフォリオを作ってみたが、下の(図1)は、これを日立製作所のRiskscopeというマルチ・ファクターモデル(数十のファクターで株式ポートフォリオのリスクを分析するソフトウェア)で分析してみた画面の一部だ。 なお、これらの3銘柄を選んだことについては特段の理由はない。敢えていえば、喉が渇いていてビールが飲みたかったのでキリンを思いつき、トヨタは時価総額が大きいし、トヨタは最終財なので設備投資関連の銘柄を入れようかとファナックを選んだ。決してこれらの3銘柄を買うといい、という意図で選んだものではないので、ご注意されたい。個人的な感想を率直に言うと、これでベンチマークに勝てそうなイメージは湧かないのだが、他方で、「負ける(だろう)」と言える根拠も挙げられない。 この分析結果を見て何といっても重要なのは、ベンチマークとしたTOPIXの推定リスクが19.41%(1標準偏差、年率)となっていることだ。TOPIXのリスクは、今年の年初には10%前後まで低下していたが、サブプライム問題以降特に変動が大きくなった最近の株価の動きが分析ソフトに反映されてきたものだ。 数年前から、筆者は、「日本株ポートフォリオのリスクは大雑把に20%」というくらいの想定で書いたり、話したりすることが多かったが、近年、リスク値が大きく低下して、ともすれば、もう少し小さなリスクを前提にしてもいいのではないかと、思っていた。しかし、経済的な条件の変化で、この程度の変動があることは当然なのだろうから、計算がしやすいことでもあり、やはり「大雑把に20%」というくらいの数値を想定しておくことが良さそうに思う。 ちなみに、これらの3銘柄は、大まかに単独では26%(キリン)、30%(トヨタ)、27%(ファナック)といった推定リスクを持っているが、これらを組み合わせることで、ポートフォリオとしてのリスク推定値は、21.23%まで低下している。■3銘柄ポートフォリオのリスクの内訳 この3銘柄ポートフォリオのリスクの内訳はどうなっているだろうか。 まず、全体のリスクは、上記の通り約21.23%だ。 市場ポートフォリオの推定リスクが約19.41%ということは、TOPIX連動のファンドに投資したときのリスクがこれくらいということなので、3銘柄ポートフォリオでも、動きの安定した銘柄を組み合わせると、日本株の投資信託とそれほど変わらないリスクの大きさのポートフォリオが出来る。 TOPIXに対する相対的なリスクである「推定トラッキング・エラー」(いわゆる「アクティブ・リスク」で、ファンドマネジャーが一番気にする数値だ)は13.14%となかなか大きい。ベンチマークに対しては大勝ち・大負けがあり得るということで、「商品」にはとてもならない。しかし、勝ち負けは半々なのだと思うと、個人投資家として問題なのはポートフォリオ・トータルのリスクだろうから、これはこれで大きな問題はなかろう。 21.23%と出たポートフォリオ全体リスクの内訳を分解すると、マーケットに連動するリスクが16.87%、業種や時価総額や各種の割安度合いなど銘柄の一般的属性(いわゆるファクター)で説明できるリスクが6.01%、ファクターで説明できない銘柄固有のリスクが11.40%だ。やはり、銘柄数が少ないので、個別固有のリスクが十分に分散されていないことが分かる。■10銘柄だとどうなるか もう少し銘柄を増やしたケースも見てみよう。先ほどの3銘柄ポートフォリオに、思いつくままに代表的な銘柄を大雑把な株数で付け加えて10銘柄のポートフォリオを作ってみた。銘柄選択や株数の決定には、何ら特別な計算はしていない。業種を変えながら、思いつくままに7銘柄付け加えたものを先ほどと同様に分析した画面が(図2)だ。今回も、銘柄選択には、何の思い入れもない。 ポートフォリオのリスクの内訳はどうなったか。 ポートフォリオ全体のリスクは23.26%と先ほどよりも拡大した。相対的に値動きの大きな銘柄を組み入れたことが、銘柄を増やしたリスク分散効果を上回った。 この内訳は、市場連動リスク21.69%、業種や一般的な銘柄属性によるファクター・リスクが4.21%、個別銘柄リスクが7.24%である。先ほどの3銘柄ポートフォリオと較べると、市場連動リスクが高まっている一方で、ファクターのリスクや個別銘柄リスクは分散投資の拡大によって低減されていることが分かる。TOPIXに対する推定トラッキング・エラーは8.68%となった。投資信託でいうと「かなりアクティブなファンド」というくらいの水準だ。銘柄のリスクが大きすぎるし、通常、投資信託では1銘柄の投資上限を10%程度に設定しているものが多いし、やはり「商品」とするには分散投資不足だが、上昇相場ではややベンチマークに勝ちやすい(β値が1.12と1より大きいから)、ベンチマークにまずまず連動するポートフォリオとなった。■おわりに 少数銘柄で運用する個人投資家としては、現状で、(1)市場平均のリスクが20%近くまで上がってきたこと、(2)値動きのおとなしい銘柄を対象に複数業種に分散すると市場平均程度のリスクのポートフォリオを作ることが十分可能であること、(3)銘柄の投資ウェイトを決める際になるべく「大きな塊」になるような少数銘柄への集中投資をさけるべきこと、などを抑えておきたい。
2007年11月02日
全2件 (2件中 1-2件目)
1


-
-
- 株主優待コレクション
- IDOM(いどむ):政治家の息子は:未…
- (2026-10-15 18:02:05)
-
-
-

- お買い物マラソンでほしい!買った!…
- 15日21時 込599円ミニ炊飯器 MAXZEN …
- (2026-10-15 20:40:04)
-