2026年08月の記事
全13件 (13件中 1-13件目)
1
-
生活道路での制限速度、変わると?
2026年9月1日から生活道路の制限速度が変わる事ご存知でしょうか?今回は、この道路交通法施行令について簡単にお話したいと思います。 警察庁は、2026年9月1日から、中央線などのない生活道路について、自動車の法定速度を60km/hから30km/hに引き下げると案内しています。これは法律そのものではなく、道路交通法に基づく施行令の改正で定められる仕組みです。対象は、主に地域住民の日常生活に使われる中央線等のない道路です。逆に、中央線や車両通行帯がある一般道路、中央分離帯で往復が分けられた道路、自動車専用道路などは、引き続き60km/hです。標識で40km/hなどが指定されている道路は、その指定速度が優先されます。 さて今回は、道路交通法施行令についてお話しました。法的根拠は道路交通法に基づく道路交通法施行令の改正であり、生活道路の範囲と法定速度30km/hへの変更は、その施行令によって実施されるんですね~。まぁ今まで中央線のない狭い道路の制限速度が60km/hだった事がおかしかったんですけどね。ちなみに、区域で速度を抑えるゾーン30プラスも進められています。これは、最高速度30km/hの区域規制標識が設置されている区域で、速度規制に加えてハンプなどを組み合わせ、速度が出せない様にしているエリアの事です。
2026.08.30
コメント(0)
-
住宅ローンの繰上げ方法、どんなんあると?
前回、住宅ローンの繰り上げ返済について記事を書きました。今回は、FPとして住宅ローンの繰り上げ返済の種類について簡単にお話したいと思います。 住宅ローンの繰上げ返済には、「期間短縮型」と「返済額軽減型」があります。期間短縮型は、毎月の返済額をほぼ変えずに返済期間を短くする方法で、利息の削減効果が大きいのが特徴です。たとえば、残り20年のローンで100万円を繰上げ返済すると、完済時期が早まり、総返済額も大きく減りやすくなります。一方、返済額軽減型は、返済期間はそのままで毎月の返済額を下げる方法です。たとえば同じく100万円を繰上げ返済すると、完済時期は変わりませんが、毎月の負担が軽くなり家計に余裕を持たせやすくなります。早く完済したいなら期間短縮型、毎月の生活費を安定させたいなら返済額軽減型が向いているって訳です。 さて今回は、繰り上げ返済方法についてお話しました。繰上げ返済する際に、現状の返済額で厳しくなければ「期間短縮型」を、現状の返済額が厳しいって場合は「返済額軽減型」と選択するって手が一般的です。ちなみに、「返済額軽減型」より「期間短縮型」の方が利息軽減効果は大きいです。なので、月々の返済額を絶対減らしたいって場合以外では、「期間短縮型」で繰り上げ返済する事をお勧めします。
2026.08.29
コメント(0)
-
住宅ローンの繰上げ返済、した方が良い?
金利が上がってきてる今、住宅ローンの支払い心配ですよね。今回は、FPとして住宅ローンの繰上げ返済について簡単にお話したいと思います。 繰上げ返済は毎月返済とは別に元金を前倒しで返すことで、利息の総額を減らし完済時期を早められるのが最大のメリットです。例えば金利1%・残高3,000万円・残り30年のローンを、5年後に100万円期間短縮型で繰上げすると、総返済額が十数万円単位で軽くなり、完済も数年早まります。特に返済初期ほど利息部分が多いため、早い時期の繰上げは効果が大きくなります。一方で、手元資金が減ることが最大のデメリットです。教育費や老後資金、病気・失業への備えが不足すると、いざというときに生活が苦しくなります。また住宅ローン控除を受けている期間は、早く残高を減らしすぎると控除額が小さくなり、税負担が増える場合もあります。金利が1%未満で、運用利回りや節税メリットの方が大きいケースでは、無理な繰上げよりも貯蓄や投資を優先した方がトータルで有利になることもあります。 さて今回は、住宅ローンの繰上げ返済についてお話しました。金利が上がってきていると言っても、住宅ローンはそもそもの金利が他のローンより低く設定されています。ご自身の金利と残高、税控除など総合的に判断する事になります。ちなみに、インデックスファンドで投資した場合、少なく見積もって想定利回り年率5%だとすると、返済するより、投資に回した方がお得って話になります。ただ、借金が少なくなるっていう心理的負担は軽減されますね~。
2026.08.23
コメント(0)
-
住宅購入、自己資金どれくらいにする?
恐らく人生で最も高い買い物であるマイホーム。購入では、自己資金の考え方を最初に押さえておくと安心ですよね。今回はFPとして住宅ローンの自己資金について簡単にお話したいと思います。 自己資金は頭金に加えて、仲介手数料や登記費用、引っ越し・家具代などの諸費用にも充てるお金をまとめたものです。一般には物件価格の2割程度を頭金とし、諸費用を含めて合計で2~3割程度を自己資金として用意するケースが多いです。例えば4,000万円の住宅なら、自己資金800万~1,200万円が一つの目安になります。一方で、頭金ゼロでのフルローンも可能ですが、借入額と毎月返済額が増えて金利負担も重くなり、返済比率が高いと家計の余裕がなくなります。でもでも、自己資金を貯めるために時間をかけ過ぎると、家賃の負担や住宅価格の上昇でトータルコストが増えることもあります。理想は、教育費や老後資金の準備も考えながら、無理のない返済額になる水準まで自己資金を増やしつつ、ライフプラン全体とのバランスをとることです。 さて今回は、住宅購入の自己資金についてお話しました。人生最大の買い物、計画的に準備したいですね。ちなみに無理なく返せる毎月返済額から逆算して借入可能額を把握し、自己資金と合わせて購入可能な価格帯を決めると、安全性が高まります。例えば手取り月収30万円前後なら、住宅ローン返済は6〜7万円程度に抑え、その範囲で成り立つ自己資金と物件価格のバランスを検討するといいですね。
2026.08.22
コメント(0)
-
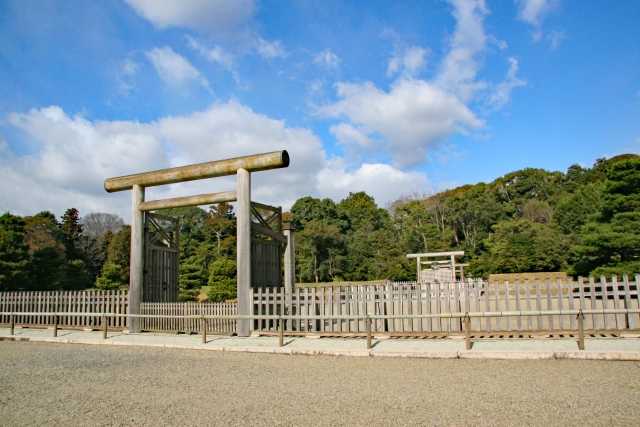
神武天皇祭?祝日やったと?
神武天皇祭ってご存知でしょうか?初代天皇の神武天皇、なぜか学校で教わる事がないですよね?今回は、神武天皇祭について簡単にお話したいと思います。 神武天皇祭は、初代天皇とされる神武天皇をまつる皇室祭祀の一つで、近代日本では紀元節(神武天皇即位の2月11日、現在の「建国記念の日」)と並び、天皇制国家の歴史観を象徴する行事として位置づけられました。神武天皇祭とは、神武天皇の崩御相当日とされており、4月3日です。神武天皇を日本建国の始まりとみなす考えと結びつき、国民統合や国家神道の枠組みの中で重視された面があります。戦後は、GHQの占領政策のもとで国家神道の解体が進められ、神武天皇祭は1947年に、紀元節は1948年に廃止されました。 さて今回は、神武天皇祭についてお話しました。紀元節とならび、神武天皇につながる祝日をGHQが消したのは、その思想により日本国民が団結するのを恐れたからなんですね~。ちなみに、皇室内部の祭祀そのものが完全に消えたわけではなく、神武天皇祭そのものは4月3日の宮中祭祀として現在も続いています。神話とともに日本の歴史を学校で教えて欲しいですね。
2026.08.16
コメント(0)
-
無条件降伏と講和?法的違いは?
前回、日本軍の無条件降伏について記事を書きました。今回は、無条件降伏と講和の法的違いについて簡単にお話したいと思います。 戦争をどう終わらせるかという点で、無条件降伏と講和は法的な性格が大きく異なります。無条件降伏は、基本的に敗戦国が軍事的・政治的抵抗をやめ、勝者の指示に従うことを約束する一方的な降伏であり、内容は「降伏文書」やそれに基づく占領政策として具体化されます。ここでは対等な条約交渉は想定されず、勝者側が定めた条件の受諾が前提となります。これに対して講和は、戦争状態を法的に終結させ、領土、賠償、国際的地位などを当事国間の合意により包括的に整理する条約です。講和条約は国際法上の正式な条約であり、形式上は対等な主権国家同士の合意です。日本の場合、1945年の降伏文書は日本軍の無条件降伏と占領管理を定めたものであり、1951年のサンフランシスコ平和条約が、主権回復を含む本来の講和に当たります。 さて今回は、無条件降伏と講和の違いについてお話しました。日本の終戦の場合、軍が無条件降伏し、後に講和条約により国として主権を回復したんですね。ちなみに、講和条約とは、戦争状態を正式に終了させる平和条約であり、領土・賠償・条約の復活など戦後処理を包括的に定める国際条約です。一般的にこの発効をもって初めて戦争は法的に終結します。
2026.08.15
コメント(0)
-
日本の終戦、無条件降伏?
明日は終戦の日ですね。小中学校で歴史を勉強すると「日本は無条件降伏した」と理解される人が多いと思います。今回は、国際法上どうなのかについて簡単にお話したいと思います。 第二次世界大戦の終結をめぐっては、「日本が無条件降伏した」と一般に言われますが、国際法的な文言に着目すると、無条件降伏の対象はあくまで「日本国軍隊」であったと解釈できる点が重要です。ポツダム宣言第十三項は「全日本国軍隊の無条件降伏」を要求し、日本政府はこれを受諾しました。ここでいう無条件降伏とは、軍事組織が武装と行動の自由を全面的に相手の管理下に委ねることを意味し、国家主権そのものの消滅までは直ちに含まないとされます。実際、日本は軍隊を解体されつつも天皇制の存続や将来の講和条約による主権回復の道が残され、連合国との間でサンフランシスコ平和条約を結ぶことで独立を回復しました。この経緯から、日本軍は無条件降伏したが、日本国は占領と講和を通じて条件付きで戦後秩序に再編入されたと整理されることが多いのです。 さて今回は、国際法上の日本の終戦についてお話しました。無条件降伏したのは、日本国軍隊であり、日本国自体ではないんですね~。ちなみに、こういった歴史教育は、GHQの占領政策とそれを前提とした戦後日本政府と文部行政によるものと理解できます。教科書を鵜呑みせず、事実を調べる事が肝要ですね。
2026.08.14
コメント(0)
-
罹災証明書、発行にかかる日数は?
災害時に家がどの程度壊れたか「被害の程度」を証明する罹災証明書。給付金や融資、税などの軽減措置の際に必要となる為、発行までどれくらいの日数かかるか、気になりますよね?今回は、罹災証明書の発行までの期間について簡単にお話したいと思います。 罹災証明書の発行にかかる日数は、災害規模と自治体の体制で大きく変わりますが、通常の小規模な被災であれば、申請から概ね数日から一、二週間程度で交付されることが多いです。熊本市では、罹災証明書の申請を受け付けたあと、現地調査が必要な場合は職員が被災家屋を確認し、その結果に基づいて「全壊」や「半壊」などの判定を行います。大きな地震や豪雨で申請が集中しない平常時であれば、申請から発行までおおむね一週間前後が目安とされ、窓口交付か郵送で受け取る運用が一般的です。前回10年前の熊本地震では、大規模災害という事で申請件数が急増し、判定・入力作業に時間がかかるため、発行まで数週間から一か月以上かかった事例もありました。 さて今回は、罹災証明書の発行までの期間についてお話しました。平時は一、二週間程度でも、大規模災害時には大幅に延びる可能性があるため、各自治体の最新の案内ページやコールセンターで、現在のおおよその交付時期を必ず確認することが大切です。ちなみに、現在、各自治体が行政書士会と協定を結び、災害時の無料相談会やワンストップ窓口に行政書士が入って、罹災証明書の申請手続を含む一連の相談に対応する形で、職員の負担を軽くするってことも考えられています。
2026.08.13
コメント(0)
-
罹災証明書の申請期限、いつまで?
災害の時の申請期限はとても気になりますよね?今回は、罹災証明書の申請期限について簡単にお話したいと思います。 罹災証明書の申請期限は、多くの自治体で「被災した日からおおむね6か月程度」を目安としているものの全国一律ではなく、市区町村ごとに条例や要領で定められています。熊本市では、罹災証明書は「この災害についてはいつまで受け付けます」という形で災害ごとに申請期限を設定しています。例えば、令和7年の大雨災害では、住家以外の被害に対する「被災届出証明書」の申請期限は令和7年11月28日が期限とされていました。また、東日本大震災級の大災害では、仙台市のように通常の申請期間を過ぎても「拡大申請期間」を設け、災害発生日の翌日から1年以内までは、やむを得ない事情がある場合に限って申請を受け付ける例もあるようです。支援金や税の減免など、多くの支援制度にはそれぞれ別の期限があるため、実際には災害発生日からできるだけ早く、遅くとも数か月以内に市区町村の窓口かホームページで「罹災証明書の申請期限」を必ず確認することが重要になります。 さて今回は、罹災証明書の申請期限についてお話しました。被災して大変な時に罹災証明書の申請までしないといけないのは大変ですよね。せめていつまでにって期限が分かっていると安心材料になります。ちなみに、熊本市では10年前の平成28年熊本地震の「り災証明書」、今も再発行申請が続いています。各自治体、災害の種類や規模によって申請期限は異なる為、都度確認が必要ですね。
2026.08.11
コメント(0)
-
罹災証明書申請、被災直後にやる事?
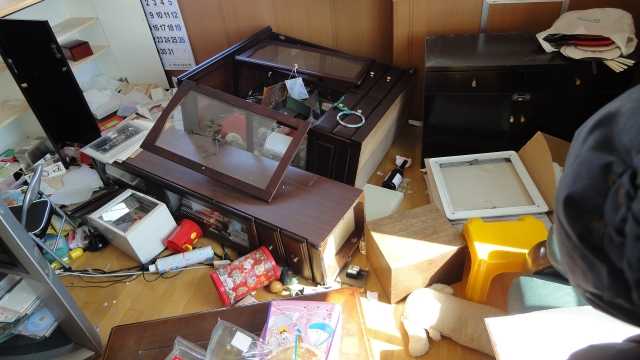
被災した際、自治体等の支援を受ける場合、罹災証明書が必要になる事があります。今回は、被災直後、罹災証明書申請に必要な事について簡単にお話したいと思います。 罹災証明書を申請する際は、本人確認書類のほか、被害を受けた建物の所在地や状況が分かる資料が必要になります。自治体によっては申請書、身分証、被災した住宅の写真、修理前の状況が分かる記録などを求めます。そのため被災直後から、家の外観や室内の被害を日付が分かる形で撮影し、住所が確認できる書類や固定資産税の資料、契約書類などを保管しておくことが大切です。片付けや修理を急ぐ前に写真を残し、自治体の案内を確認して必要書類をそろえると、申請がスムーズに進みます。 さて今回は、被災直後の罹災証明書申請に必要な事についてお話しました。早く片づけたい気持ちは分かりますが、必要な証拠として被害写真を残しておく事は重要です。ちなみに、各自治体で「家の外の写真」「家の中の写真の撮り方」の案内がされているケースがあります。その場合、指定どおりに撮ることが望ましいですね。
2026.08.09
コメント(0)
-
罹災証明書って、何?
被災した際に申請して発行される罹災証明書。今回は、この罹災証明書について簡単にお話したいと思います。 罹災証明書は、地震や風水害などで住家が受けた被害の程度を、市区町村が公式に証明する書面です。法令上に名称が明記されているわけではありませんが、災害対策基本法に基づき市町村が行う災害対策上の事務として位置付けられています。平成25年の法改正で「被害認定を迅速に行い、遅滞なく交付すること」が努力義務として規定されています。大きな地震で、自宅の柱が折れ屋根が崩れ落ちて居住不能になった場合、被災者は市役所に申請し、職員の調査や写真に基づき「全壊」や「大規模半壊」などの区分で認定されます。その罹災証明書をもとに、被災者生活再建支援金、応急仮設住宅、各種税金や公共料金の減免、民間保険会社の支払いなど、多くの公的・民間支援の要件が判断されるため、地震後の生活再建の起点となる重要な書類といえます。 さて今回は、罹災証明書についてお話しました。災害で家に被害があった場合、様々な支援や手当を受ける為、必要な書類なんですね~。ちなみに、行政書士会が「災害時における被災者支援のための行政書士業務に関する協定」を各自治体と締結しているケースがあります。その場合、被災者支援として、罹災証明書申請・相談などを我々行政書士が行う事となります。
2026.08.08
コメント(0)
-
義援金、もらったお金に税金かかる?
前回、義援金についての記事を書きました。被災者に直接渡す義援金、もらったお金に税金がかかるのでしょうか?今回は、FPとして義援金の税法上の扱いについて簡単にお話したいと思います。 義援金の税制上の扱いは、受け取る側と寄付する側で異なります。まず、被災者が自治体などを通じて受け取る義援金は、原則として所得税の課税対象にならず、非課税として扱われます。一方で、個人が被災地の自治体や一定の団体に義援金を寄付した場合は、要件を満たせば寄附金控除の対象になります。日本赤十字社や共同募金会などを通じた寄付も、最終的に被災者支援に充てられることが明確であれば、税制上の優遇を受けられます。法人が支出した義援金も、支払先や使途によっては損金算入が認められます。 さて今回は、義援金の税法上の扱いについてお話しました。受け取る人には非課税、支払う人には控除や損金算入の可能性があるのが基本なんですね~。ちなみに、受取るお金、すべてが非課税になるわけではありません。災害に関連するお金でも、休業補償や事業収入の穴埋めの性質があるものは課税対象になる場合があります。
2026.08.02
コメント(0)
-
義援金と支援金、どう違う?
災害の際よくメディアで見かける「義援金」や「支援金」。違いをご存知でしょうか?今回は、義援金と支援金について簡単にお話したいと思います。 義援金は、被災した人に直接届くお金です。集まったお金は配分委員会を通じて被災者に分けられ、生活再建に役立てられます。地震で家を失った世帯へ現金が配られるような形です。一方で支援金は、支援する団体や自治体などの活動費として使われるお金です。炊き出し、物資の運搬、避難所運営、医療支援などに充てられます。 さて今回は、義援金と支援金についてお話しました。義援金は被災者本人に渡るお金で、支援金は被災地を支える活動に使うお金という違いがあるんですね~。ちなみに、我々が義援金や支援金として寄付をする際、基本、寄付控除の対象となります。が、支援金の場合、団体の活動資金なので寄付先の資格によって控除の有無や範囲が決まります。まぁこういった災害時の寄付などは善意が前提なので、控除になるならないって問題ではないと思いますけど。でも控除できるならそれに越した事はないですね。
2026.08.01
コメント(0)
全13件 (13件中 1-13件目)
1