2026
2025
2024
2023
2022
2021
2020
2019
2018
2017
2016
2015
2014
2013
2008年04月の記事
全2件 (2件中 1-2件目)
1
-
第七十六回 ファンド・オブ・ファンズに対する評価と注意点
■ファンド・オブ・ファンズのメリットとデメリット ■ファンド・オブ・ファンズのメリットの検討 ■デメリットは「その通り」 ■追加的注意 ■ファンド・オブ・ファンズのメリットとデメリット ファンド・オブ・ファンズとは外部で運用されるファンドを複数組み入れて構成した運用商品の呼び名だ。 投資信託業界にはファミリー・ファンドと呼ばれるものがあるが、ファミリー・ファンドとは自社内の複数のファンド(マザー・ファンドと呼ばれる)を自社内の別のファンド(ベビー・ファンド)が買い付ける形で運用されるファンド商品の呼び名であり、こちらの方は、運用管理の省力化あるいは品質の均一化を図るための業務遂行上の工夫という色彩が強い。 ファンド・オブ・ファンズは、ヘッジ・ファンドや商品ファンドなど単独ではリスクの大きな商品を複数組み合わせて組成されて年金基金のような機関投資家に販売されることもあるし、最近では、リテール向けに販売されている投資信託を複数組み合わせて別の投資信託を作る形で一般顧客向けに販売される商品もある。 さて、投資家の立場から見ると、ファンド・オブ・ファンズには、どのようなメリット、デメリットがあるのだろうか。 ファンド・オブ・ファンズのメリットとして通常挙げられるのは、(1)リスク分散がされていることと、(2)プロによるファンド選択の二点だ。 これらの外に、ファンド・オブ・ファンズだと商品組成・運用にコストがかからないことが挙げられることがあり、たとえば、立ち上げたばかりの運用会社が、自社に本格的な運用部門を持たなくても商品を販売することができるコスト節約上のメリットがある。しかし、これは、ファンド・オブ・ファンズを作る運用会社にとってのメリットであり、顧客にとってのメリットではない。顧客側では、ファンド・オブ・ファンズが組み込んでいるファンドを直接買い付ける方がローコストになることがほとんどなので、コスト面の問題はむしろデメリット側にカウントすべきだ。 一方、デメリットとしては、(1)運用報酬が二重にかかるなどのコストが高いことと、(2)ファンドの実質的な中身が分かりづらいことの二点が重要だろう。 ■ファンド・オブ・ファンズのメリットの検討 ファンド・オブ・ファンズのメリットは、表面的に言葉だけを聞くとその通りだと思う人もいるだろうが、本当にメリットといえるかどうか怪しい面がある。 まず、リスク分散だが、確かに複数のファンドを組み合わせると、単独のファンドよりもリスクを抑える効果がある。年金基金のヘッジ・ファンド投資などの場合、運用結果が極端に悪いファンドがあると、加入者への説明などの際に格好が悪いことから、ファンド・オブ・ファンズ型の商品提案を好む基金もあるらしい。 しかし、こうした分散投資の効果は、ファンド・オブ・ファンズを使わなくても、投資家(この場合年金基金)が直接個々のファンドを買い付けると得られるものだ。また、投資家側から見ると、ファンドの選択や投資ウェイトの決定に当たっては、ファンド・オブ・ファンズ以外の保有投資対象とのリスクの相関関係が重要なファクターになるはずであり、ファンド・オブ・ファンズ形式にまとめられてしまうと、本来は却って不自由なはずだ。はっきり言うと、ファンド・オブ・ファンズでセールスするということは、売り手の側が、相手はポートフォリオの構築能力がないと、顧客を見下している状況だと言える。年金基金の運用担当者は、曲がりなりにも運用のプロなのだから、ファンド・オブ・ファンズ形式で提案を持ってこられた場合には、腹を立てるぐらいでないと、本来はおかしい。 もう一点、メリットとして挙げられることがある「プロによるファンド選択」あるいは「ファンドの目利き」の効果についても大いに疑うべきだ。 有効なファンド選択能力は「平均よりも優秀なファンドを選ぶ力」とでも定義できるが、経験的には、残念ながらこうした能力を持っている人も、こうしたことを可能にする方法も見つかっていない。どうやっても何かが「できない」ということを包括的かつ論理的に証明することは難しいが、これが「できる」という有効な証明が見つかるまでは、「上手い話はない」という投資の世界の常識に従っていていいだろう。 また、個々のファンド・オブ・ファンズの商品に関して、商品の組成者・運用者が十分な能力を持っているかどうかを推定するには、個々に組み入れたファンド毎の期待リターン、推定リスクから個々のファンドへの投資ウェイトを決める方法の説明を求める手がある。これは、本来、ファンドの運用上重要なポイントで、本来ははじめから説明が必要な問題だが、改めて質問するまでもなく、ほぼ間違いなくボロが出る。これまで、いろいろなファンド・オブ・ファンズ商品の説明を見聞きしたが、ポートフォリオとして合理的な説明に出会ったことがない。 単に、何々をコアにして、何々を付け加えましたといった説明や、投資対象地域や資産の種類などを三分法、四分法にした、全く内容のない能書きがせいぜいだ。リテール向けもプロ向けも、ファンド・オブ・ファンズは、単に商品の供給者自身が運用能力を持たないからファンド・オブ・ファンズ形式の商品を出したというケースが多く、こうした場合に、他社が運用するファンドの評価といった難しい作業が有効にできるはずがない。 ■デメリットは「その通り」 投資家から見たファンド・オブ・ファンズの二つのデメリットは、いずれも深刻なものであり、全くその通りだ。 手数料の二重取りは、投資信託形式のファンド・オブ・ファンズでも重い負担になるし、投資信託を運用対象商品として組み入れた個人年金保険でも同様の問題を抱えていることが多い。特に、個人投資家が直接買い付けることが可能なファンドを組み入れた商品の場合には、次に述べる問題も含めて考えると、必要な額を投資家が自分で買う方が、ファンド・オブ・ファンズを通じて買うよりもはるかにいい。個々のファンドの中身に関する情報も、個々のファンドに投資した方が把握しやすい場合が多いだろう。 手数料の問題も明快な欠点だが、ファンドの中身が分かりにくいという問題も実質的には大きな問題だ。特に、ファンド・オブ・ファンズでは、最終投資家が知らない間に組み入れファンドやその比率が変化していることがあり、実際に何に投資しているのかを把握することが難しいし、リスクが想定外の大きさになっていたり(大きすぎたり、小さすぎたり)、大きく性格の違うものになっていたりすることがあるので、気をつける必要がある。もっとも、気をつけると言っても、現実には難しいので、正しい対策はファンド・オブ・ファンズ商品を買わないことだ。 また、運用はあくまでも全体としてどうなっているかが重要なので、全体のリスクを把握しにくくするファンド・オブ・ファンズは投資対象として不適当だ。 市販の投資信託を対象としたファンド・オブ・ファンズは、はっきり言ってしまえば、投資対象についての推薦と推奨する投資ウェイトをホームページに書くなりして紹介してくれれば、それで用が足りるものであり、投資教育や啓蒙の意味では、質問でも受け付ければ、ファンド・オブ・ファンズを売るよりもその方が、ずっと親切だし有効だろう。もちろん、売り手側から見てこれでは商売にならないのだが、わざわざ商品に仕立てて安からぬ手数料を取って顧客に提供する意義は乏しい。 ■追加的注意 なお、ファンド・オブ・ファンズにあっては、ファンドの入れ替えの際に発生する手数料や、個々の投資対象ファンド内でかかるコストが見えにくくなることがある。かつて外資系証券で販売していた商品には、こうした手数料の中から一定の金額が販売者にキックバックされるような、悪質な商品もあった。そこまで悪い商品は例外的だとしても、情報開示が不透明になりがちで、方々で手数料が発生しがちなファンド・オブ・ファンズには十分な警戒が必要だ。
2008年04月18日
-
第七十五回 インデックス・ファンドと銘柄数
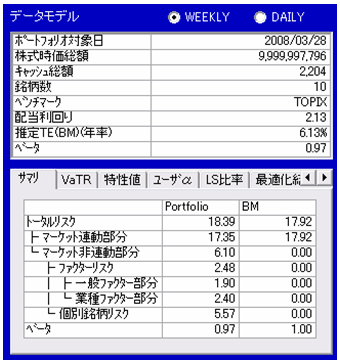
■10銘柄インデックス・ファンド ■20銘柄インデックス・ファンド ■30銘柄インデックス・ファンド ■50銘柄、100銘柄、200銘柄の場合 今回は、株式ポートフォリオのデータをたくさん見ていただこう。 TOPIX(東証株価指数)をベンチマークとするインデックス・ファンドを、銘柄数を変えて何通りか作ってみた。現在の推定リスク・データで、どの程度の銘柄数があれば、どのくらいの精度のポートフォリオを作ることができるか、という点を大まかに見ていただければいい。 ポートフォリオの作成条件は、あらまし以下の通りだ。まず、銘柄数の上限に関しては、10、20、30、50、100の5通りを作ってみた。全てに共通の条件として、組み入れ候補銘柄は東証一部上場銘柄全部、ファンドの金額は100億円(株価の関係で出来上がりポートフォリオには若干の凸凹がある)、一銘柄の投資ウェイトには制限なし、あとはTOPIXに対する推定トラッキング・エラー(年率標準偏差)をできるだけ小さくするように最適化計算を行う。計算に使用したソフトウェアは「日立Riskscope」(日立製作所の製品)で、推定リスクのデータは3月28日を終端とする週次データを元に推定したものを利用した。 直近の週次データによるTOPIXの推定トータル・リスクは17.92%だった。一年前は10%そこそこ程度だったので、サブプライム問題発生以降の株式市場のボラティリティー上昇が反映している。ちなみに、最近のデータにもっとも影響を受けやすい日次のリターンからリスクを推定したデータセットで計算すると、TOPIXの推定トータル・リスクは28.13%にもなる。日々、トレーディングに励んでおられる方には、こちらの数字の方がリアリティーがあるかも知れないが、安定的なポートフォリオ運用を考える上では、週次のデータの方が良さそうだと考えて、今回は、週次データを使った。 ■10銘柄インデックス・ファンド はじめに10銘柄でインデックス・ファンドを作ってみた。推定トラッキングエラーは、6.13%と小さくない。投資信託などの、平均的なアクティブ・ファンドのアクティブ・リスクの水準よりもたぶん大きいだろうと思われる。 ただし、個人が自分の資金の運用でポートフォリオを持つ分には、アクティブ・リスクがプラスに働くかマイナスに働くかはおおむね半々なので、ファンドのトータル・リスクが18.39%とほぼTOPIX並みでもあり、このような雰囲気のポートフォリオを持っていても構わないだろう。推定トラッキングエラーをもたらしている要因の主なものは、「企業規模」といった一般的性質を表すファクター値や業種配分の差などのファクター・リスクよりも、個別の銘柄リスクであり、これが5.57%もある。(表1)10銘柄インデックス・ファンドの推定リスク 計算されたファンドの具体的な銘柄と投資ウェイトも見て頂こう(表2)。時価総額の大きな銘柄のいくつかと、四国コカ・コーラボトリングのような地味な銘柄が組み合わせられている。表の右の三つの欄は、いずれも日立Riskscopeが推定した個々の銘柄のリスク・データで、「ベータ」とあるのはβ 値(TOPIXへの感応度)、「トータルリスク」は個々の銘柄のリスク推定値、「個別銘柄リスク」とはファクター(一般ファクターと業種ファクターを含む)では説明できない個々の銘柄のリスクの大きさだ。四国コカ・コーラボトリングは、個別銘柄リスクが小さい点でポートフォリオ全体のリスク低減に貢献している。(表2)10銘柄インデックス・ファンドの銘柄と構成比 ■20銘柄インデックス・ファンド 同じ要領で、20銘柄のインデックス・ファンドのデータを見て頂こう(表3、表4)。推定トラッキングエラーは縮小はしたものの4.26%とまだ大きい。20銘柄では、個別銘柄リスクを十分に低下させることができない。(表3)20銘柄インデックス・ファンドの推定リスク 最適化計算でピックアップされた銘柄は、基本的に10銘柄インデックス・ファンドとよく似ている。(表4)20銘柄インデックス・ファンドの銘柄と構成比 ■30銘柄インデックス・ファンド 30銘柄にすると、こんな感じだ(表5、表6)。やはり個別銘柄リスクが主な要因となって、推定トラッキングエラーは十分に低下していない。 投資顧問などのアクティブ・ファンドの運用者で、30銘柄程度の銘柄数で運用する人が時々いるが、30銘柄では、「こうありたい」と意図したリスク内容からのブレが大きすぎて、プロの運用プロダクト(運用の意図と結果を一貫して顧客に説明できなければならない)としては、銘柄数が不十分であることが分かる。(表5)30銘柄インデックス・ファンドの推定リスク 銘柄は以下のような感じだ。退屈と言えば退屈なポートフォリオだが、かなり現実のポートフォリオらしい雰囲気になった。(表6)30銘柄インデックス・ファンドの銘柄と構成比 ■50銘柄、100銘柄、200銘柄の場合 もっと銘柄数を増やすとどうなるかを見るために、50銘柄、100銘柄、200銘柄のインデックス・ファンドを作ってみた(表7、表8、表9。銘柄と構成比は割愛する)。推定トラッキングエラーはそれぞれ2.32%、1.33%、0.70%だ。運用商品としてのインデックス・ファンドであれば、1%未満には収めたいところであり、200銘柄程度は必要だということが分かる。 冒頭にも述べたように、個人投資家は、このレベルで推定トラッキングエラー(つまりアクティブ・リスク)にこだわる必要はないが、銘柄数とリスクの減り具合の参考データとして見て欲しい。(表7)50銘柄インデックス・ファンドの推定リスク(表8)100銘柄インデックス・ファンドの推定リスク(表9)200銘柄インデックス・ファンドの推定リスク
2008年04月04日
全2件 (2件中 1-2件目)
1