


2015年08月の記事
全3件 (3件中 1-3件目)
1
-
『日本経済新聞(電子版)』~高速バス、東京~大阪間1900円も 新制度で競争激化~
8月28日(金)付けの『日本経済新聞(電子版)』、「消費を斬る」のコーナーの記事「高速バス、東京~大阪間1900円も 新制度で競争激化」。ご取材のお手伝いをさせていただき、またコメントもご紹介いただいた。同日午後には日経電子版のトップにどーんと掲載され、かなりのアクセスを集めた様子(会員登録で無料閲覧可)この記事は、同社大阪経済部の永井次長による署名記事。永井さんは、私が楽天にいた頃、「楽天トラベル高速バス予約」での私の取組を最初に大きくご紹介くださった記者さん(当時は東京の消費産業部記者)。影響力ある媒体に大きく掲載いただいたことで、他の露出につながりビジネスにも大きく寄与した。個人名でお仕事をいただいている今の生き方のいわば原点になった記事だ。今では大阪の「デスク」として関西経済全般を見つめている同氏から「久しぶりにバスを書きたい」とご連絡をいただき、ご協力したしだい。またあの頃を思い出せば、楽天の広報(PR)担当者が交替した時期。前の担当者とも仲良くやっていたが、特に新しい担当と考え方が合い積極的にメディア露出を続けた頃だ。メディアの件は一例でしかないが、多くの縁に恵まれここまで来たなあとあらためて実感した。さてこの記事。「東京~大阪1900円」というとすぐ「安全性に懸念」という方が出てくる。以前にも書いたが、その論理自体は正しくない(先に言うと、後述するように私自身はこの安売りには反対なのだが)。なぜなら、東京~大阪のように、利用者の総数が多く、また多数の事業者が競合し、かつウェブ上で比較して予約する「空中戦」市場では、低価格の便に予約が集中し、該当便は平日でも満席になるからだ。全利用者が価格だけで選択しているわけではないが、価格重視という人は確実にいる。その利用が集中するだけで満席になるのだ。「価格弾力性が大きい」市場なのだ。結果として、高い運賃で低乗車率に甘んじるより、1900円で満席にした方がよほど収益性が高い。彼らは週末など満席が確実な便では強気の価格を設定するから、通年での収益はそれなりになる。だから、「1900円なんかで売ったら安全投資への原資が出ないはずだ」という論理自体は正しくない、のである。ただし…ここまでの説明には、前提条件が一つ欠けている。それは、「競合先の各事業者が同じような安売りを仕掛けてこなければ…」という条件だ。現状では、極端な安売りは特定の事業者に限られている。そのことは、記事中で掲載されている表を見ればよくわかる。たしかに最安値こそ2年前に比べ低下しているが、全体での客単価はわずかながら上昇しているのだ。一部の事業者だけが極端な安売りを行ない、異常なほどの乗車率をキープしている。だが、他の、特に規模の大きい事業者が安売り合戦に参戦すればどうなるのか。結果、先に安売りをしていた事業者の乗車率は下がり、一方で客単価は2年前より大きく下がっているわけで、収益性は極めて低くなる。低価格戦略に当然つきまとうリスクだ。まして、先陣切って安売りをしているのは、おおむね、ブランド力に劣る事業者だ。「楽天トラベル」など予約サイト、「夜行バス比較なび」など比較サイトの集客力を前提に高速バス事業に参入した人達である。利用者は「サイトの顧客」ではあるが、事業者のブランドを記憶し次回それを指名買いすることはない。他が安ければ浮気する。予約サイト主導で市場が作られた大都市間3路線(首都圏~仙台、名古屋、京阪神)の、典型的な姿の一つだ。その市場には、しかし、「もう一つの典型」もある。当初は予約サイトの集客力に依存したが、自らの「ブランドを立て」て顧客囲い込みに成功した事業者達だ。彼らは、成長ベースに乗るまでは徹底して予約サイトに依存したが、加速度が付くと自社のブランド力強化に注力し始めた。覚えやすいブランド名称や車両カラーリング、共通ポイント(「Tポイント」など)、接客の標準化などに取り組んだ。そして予約サイトに提供する座席数を制限し、自社サイト(直販)を優先。減少した手数料負担を、さらなるブランド力強化に投入した。固定客を作り出すことに成功したのだ。もちろん彼らも、予約サイトとの付き合いをやめたわけではない。直販で埋めきれない座席は、予約サイトに提供し続けている。ただし、一部の座席数に限定され、極端な安売りまでして席を埋める必要はない。いくらブランド化にお金をかけたといっても、単価が高く乗車率も維持しているこれらの事業者の方が、安売り事業者よりは収益性が高いし、固定ファンを持つ方が事業の安定度が高い。もっとも、その彼らも、(かつて「既存」側が試みたように)「体力勝負」に持ち込んで小規模な安売り事業者を踏み潰すために徹底した安売り抗戦をしかけるという選択肢がないわけではない…前者と後者の差はどこから生まれたのか。もう10年も彼らと付き合っている私の結論は、どうも、経営者の「生き様」の違いということのようだ。目の前に起こっている事象だけを見て、過去の自分の体験だけを元に、その場その場でできることを最大限に取り組む前者と、次に起こる事態を絵に描きながら、一見遠回りでも着実に対応、実行する後者。前者は前者で、必死でがんばっているんだろう。私の立場だけから言えば、滑稽にしか見えないけれど。そして「既存」各社も、この安売り合戦を嗤えないはずだ。「既存」事業者の本丸たる高頻度昼行路線への後発参入はまだ少ないが、そのほとんどの事例で、自らの足元への後発参入が判明した途端、対抗値下げしか対応策が浮かばない…。当初はあれだけ反発した予約サイトについても、契約した瞬間、提供在庫の制限など忘れ販売は「お任せ」になっている…高い視点から俯瞰して状況を観察し次に起こる事態を頭の中に絵を描きつつ、進むべき未来の実現に向け一歩ずつ階段を昇る。それこそが「経営」であるはずだ。ましてや、「移行組」のようなベンチャーならなおさらだ(もっとも、彼らに対し手とり足とりお手伝いをしようと思わないのは、やはり私の愛情が「既存」事業者に向いているからか)。そして、その言葉は、全くそのまま私自身の生き様に返ってくる。次に起こる事態を絵に描けているか。一歩ずつ、昇っているか。いや、それができないようでは、人生はつまらないだろう。
2015.08.31
コメント(0)
-
新設バスターミナルの向こう側
ご存じの通り、新宿地区の高速バス停留所は(既設のバスターミナル発着便や、2年前に高速ツアーバスから移行した暫定停留所発着便も含め)全て、来春、新しいバスターミナル(BT)への集約が決まっている。「既存」高速乗合バスも、高速ツアーバスからの「移行組」も、同じBTで発着することになる。合わせて東京駅周辺でも、数年かけて新宿の2倍以上の規模のBTが整備され、「既存組」「移行組」に加え定期観光バスも同BTに集約されることが事業主体である中央区より発表済だ。また、これらよりインパクトは小さいものの、本年中に供用開始される公共のBT(高速バス用に整備されたもの)として大崎駅西口バスターミナルがあり、運営主体である(一社)大崎エリアマネージメントの公式サイトに情報が既にアップされている(乗入事業者の公募中。したがって顔ぶれは未定)。公共セクター(国や自治体)による高速BTの整備(特に東京や大阪、京都)は多くの人が望んでいたことだ。私自身、「バス事業のあり方検討会」において高速ツアーバスという業態をどう取り扱うかの議論の中で、「公平な停留所配分」が制度的に担保されることが必要だと主張してきたし、新聞やテレビなどでも「行政によるBT整備が必要」と何度かコメントした。当然、上記3ヶ所のBT整備の動きは大いに歓迎しているし、特に供用が目前に迫っている大崎、新宿の2ヶ所については、準備に追われる関係者の皆さんを応援している。一方、物事には必ずオモテとウラがある。高速バス用のBTを整備してもらえた地区においては、高速バスの発着が、今後、そのBT内に限定される(路上の高速バス停留所が全て廃止される)蓋然性が大きいとも言える。つまり、BTというハコの大きさによって、今後の高速バスの発着便数(総量)が制限されてしまうリスクがある。2000年、道路運送法が改正された(乗合分野の施行は2002年)。それにより、同法第一条(目的)から「業界の保護」という文言が消え、「利用者の利益の促進と利便の増進」に変わった。それにより、乗合バス(高速バスを含む)においても新規参入による競争が促進されることになった(その際、北海道における会員バス問題以来の、高速ツアーバスを禁止する通達が廃止されたのだが、本筋と関係ないので省略)。一方、乗合バス事業への参入に際しては停留所の確保が引き続き必要である。ところが停留所の設置は同法ではなく道路法、道路交通法の範疇で、これらの法律やその運用に変化がなかったため、新規参入を希望する事業者にとっては停留所の確保という問題がハードルとなって立ちふさがることになった。とはいえ、駅から離れた二等地で調整するとか、誰か(誰?)に助けてもらう(どんな?)とか、新設が認められ高速バスの新規参入につながった例も存在する。「既存」事業者にとっても、自社の路上停留所は、増便や新路線、続行便の設定などある程度の自由度を持ち運用できた。だが公共BTとなればその自由度は下がってしまう。足元では繁忙日の続行便が制約を受け、中長期的には新規参入が制限され業界の活力が失われるリスクがある。まあそれでも、(高速ツアーバスからの「移行組」を含む)高速バス事業については、なんとか調整してうまく乗り切っていくだろう。現に、高速ツアーバスからの移行の際、諸般の事情で、彼らは東京駅や新宿の停留所において続行便の設定が大きく制限されることになったが、現在では、繁忙日は複数停留所にパラレルに配車(運輸局への届出が必要なケースと不要なケースがある)するなどし、事実上、続行便の台数を確保する方策を見つけ出している。しいて言えば、そのようなケースに備え、今回の大崎もそうだが、郊外の駅前なども含め、二番手の停留所をどういう風に確保、維持するかという工夫は必要になろう。むしろ不透明なのは、今後増加が見込まれる個人向けバス商品の発着だ。邦人客、訪日客ともに旅行形態の変化が進み、お仕着せの団体ツアーから個人旅行へとシフトが進む。今日の高速バスよりは観光要素の強い、一方で出来合いのバスツアーでもない個人観光向けバス商品が充実すると私は見ている。例えば八重洲に新BTを設置する中央区にとっては、今時点においてインバウンドとは、銀座の路上に貸切バスを止め乗降する団体ツアーのことであるが、新BTが供用開始する頃には、都内のホテルに宿泊し自分なりのデスティネーションに向かうためBTからバスに乗りこむFITを指すようになっているはずだ。現在進行中のBTの新設計画の容量が、それらを想定せずに決められていたとすれば、こういった個人観光向け商品の発着が路頭に迷う可能性がある。絵空事をと言われるかも知れないが、来春に供用開始する新宿のBTも、構想時点では、その後の高速ツアーバスの急成長も、その彼らが乗合化するなどということも、誰も考えていなかったのだ。なおそのような新しい商品が、旅行会社が主導するバスツアー(募集型企画旅行)という立てつけで増えていくなら、停留所を確保する法的義務はない。ただそれでは、「集合場所」のわかりづらさや歩道上の混雑、車道上のバスの輻輳という、どこかで聞いたような問題が頭をもたげるだけだし(ましてや主要顧客としてFITを想定するならば、わかりやすさは最優先だ)、「既存」高速乗合バス事業者としては、自らのおひざ元に、高速バスともバスツアーとも判別の難しい個人向けバス商品がどうどうと乗り入れてくることを喜びはしないだろう。反対に、乗合(定期観光バス)ならば、どうしても停留所のキャップが問題となる。結果として、個人観光客の増加という市場側のニーズと、ますます貴重になっていく都心部での発着枠との兼ね合いの中で、5年あるいは10年後、高速バスやその周辺のバス商品がどのような姿になっているか、今はまだ見えていない。私の立場としては、個人観光客向けバス商品というニーズが増加するという確信と、それが「観光立国」というこの国の次なる生き様にとって重要なパーツだという誇りを忘れずに、多くの関係者にアイデアを提供し、また彼らの間での調整を進めていくのみである。
2015.08.14
コメント(0)
-
いま一度、「インバウンド急増と高速バス」について
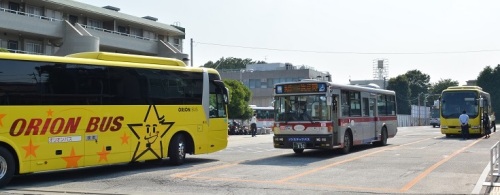
監修を担当しているバス乗務員求人サイト『バスドライバーnavi(どらなび)』による第二回「バス営業所見学ツアー」(7月11日開催)の様子は、先月末発売の『バスマガジンvol.72』でご紹介いただい他、どらなびサイト上に当日のレポートがアップされているのでご確認いただきたい。私が「クライマックス」としたシーン(「ORION BUS」の車両がトランセ弦巻営業所に入線する瞬間)の写真もばっちり掲載。なお本当に偶然なのだが、当日使われたO.T.Bの車両2台のうち1台の車番がなんと「109」であった。さて、最近多くの方(メディアの記者さんや講演のお客様など主にバス業界以外の方)から意見を求められるのが、訪日外国人(インバウンド)急増がバス業界に与える影響、について。いくつか新聞記事が続いた様に、たしかに車両メーカーでは貸切バスの受注が急増し、今発注しても納車は来年夏、というのは事実の様子。彼らとしても製造ラインを増設は投資額が大きいし、部品メーカーなど広い裾野にも影響する話なので増産は簡単ではなさそう。この貸切バス受注ラッシュは、たしかにインバウンド急増も一つの要素なのだが、より大きいのは貸切バスの新運賃制度による単価アップの方だ。ほとんどの貸切バス事業者が、車両稼働率は横ばいまたは低下ながら日車単価上昇により大幅増益、というところだろう。インバウンド分野の事業者に限っては稼働率も上昇しており、これまで車両購入といえば中古バスだった彼らが、キャッシュを積んで新車を発注していくとのこと。契約先が日本の旅行業法に縛られない分、貸切バス新運賃制度の蟻の一穴になると危惧されたインバウンド分野が、需要急増により意外にも新制度による単価アップを享受しているという奇跡。ただ、それでも、いわゆる(典型的な)インバウンド団体の仕事を受けられる貸切バス事業者は限られていて、ランドオペレーター(旅行会社に代わり現地で宿泊や運輸の手配を行なう会社)が困っている様子は伝わってくる。旅行ビジネスの文化の違いというか商習慣の違いというか、台湾や中国からのインバウンドツアーは、参加者人数やツアー行程など細かい部分が直前まで伝わってこないことが多い。貸切バスの場合、運賃計算はもちろん、乗務員の運転時間、拘束時間の上限が法令で極めて厳格に決められているので、行程を事前にもらえないことには、売上見込みが立たないばかりか受注可否さえ判断できない。その結果、コンプライアンス意識の高い事業者(おおむね規模の大きい事業者)はその種の引き合いは断るので、単価が上がってもなおインバウンド用のバスが足りない状態は続く。ランドオペレーターや発地の旅行会社の側も商売だから、この状況が続けば彼らも日本の業界の事情に配慮を進めてくれるだろう。ツアーの組み方が既に変わってきたという話もある。発注側受注側双方の工夫と努力で、インバウンド用の貸切バス不足という状況を乗り越えて行っていただきたい。また、新車を買うこと自体は、安全性も顧客満足も上昇し故障減少や燃費改善によるコスト減も含め歓迎すべきことだが、いま投資すべきはハード面だけなのかという点は、中小規模の貸切バス事業者の経営者こそよく考えてもらいたい。企業としての組織のあり方の強化、あるいは乗務員のスキルや従業員満足度の向上など取り組むべき課題は幅広い。バランスよく学びながら階段を一つずつ登っていくことを期待している(蛇足ながら、バスに限らず、視野を広げて何がポイントかを見つけ出しバランスを取りながらリソースを投下していく、ということが苦手な中小企業のオーナー経営者が多い気がする。というかそれって意外と努力して学べるものでもないのかな。)一方、日本人の海外旅行が、「ノーキョー・ツアー」による総花的な「ロンドン、パリ、ローマ8日間の旅」から、1974年の『地球の歩き方』創刊以降、個人旅行へと一気に姿を変えたように、アジアからの訪日観光客も、団体がゼロになるとは言わないが、個人旅行(FIT)へとバラケていくことは間違いないと考えている。初めての訪日に際しては、KIX~京都~富士山~秋葉原~成田と「ゴールデンルート」を貸切バスを使ったツアーで駆け抜けた人たちも、二度目三度目の日本では、自分なりの「もう一歩深い日本」を探すことになる。欧米豪などからの観光客は元々ほとんどがFITだし、最近個人観光客のビザ(査証)が免除されたタイやマレーシアからのFITは急増している。ボリュームが大きい中国本土については、個人観光ビザの発給条件緩和の進捗(政治的な関係とリンクするだろう)にもよるが、長い目で見ればFIT化が進むことになるだろう。その際、彼らが選ぶデスティネーションが、より「深い」日本であればあるほど、鉄道ではなく高速バスの出番となる。それを見越して官民いくつかで高速バスのFIT対応への動きがあり一部は私もお手伝いをしているが、勘違いしてはならないのは、FIT化すなわち「貸切バスから高速バスへ」の転移ではないということだ。日本を個人旅行するに際して、各国語のgoogleに「高速バス 日本(←もちろん各国語で)」と打ち込む人はまずいないだろう(海外にもウチらみたいな高速バスマニアっていうのはいるのかなあ?)。自分の行きたいデスティネーションがまずあって、そこへのアクセスを調べる中で高速バスに辿り着くはずである。あるいは、これまで日本では存在感が小さかった、FIT向けのエクスカーション商品も成長するかも知れない(もっとも、それらを主催するのが旅行会社であれば、儲かるのはたぶん貸切バス事業者となって今と変わらないし、高速バスを含む乗合事業者が自ら乗合形式で運行しようとすれば、都心や空港での「停留所の権利のキャップ」という別の問題と直面する)。いずれにしても、インバウンドの増加やそのFIT化という流れ自体は高速バス業界にとって僥倖ではあるが、待っていてつかめるほど甘くもない。個人旅行化が進展するのは何もインバウンドだけではない。邦人客についても旅行形態の「分化」と「深化」が進む。それらを高速バス業界がうまく取り込むことができるのか、それとも鉄道など他の輸送モードに(あるいは他国に、または旅行以外の他の余暇に)吸い上げられ我々の前には何も残らないのか。いつも言う通り、「移動に特化しすぎた高速バス」と、「効率を追求するあまりお仕着せが強すぎるバスツアー」との間に大きな市場が眠っている。そしてその鉱脈を掘り当てるには、認知→予約の導線から商品自体のあり方まで、真摯に、市場の声なき声に耳を澄ませる、それ以外の早道はなさそうだ。
2015.08.03
コメント(1)
全3件 (3件中 1-3件目)
1


-
-
- 株式投資日記
- 2026アメブロ銘柄33%UP達成! 6907…
- (2026-10-10 21:57:02)
-
-
-
- 懸賞フリーク♪
- アサヒスーパードライ ドライクリス…
- (2026-10-10 22:21:54)
-
-
-
- 自分らしい生き方・お仕事
- てんびん座の新月
- (2026-10-10 19:07:48)
-


