



2016年11月の記事
全58件 (58件中 1-50件目)
-
マイホーム 衝動買いしてはいけない★
事前にきちんと生活設計したい。(当たり前)自分の頭で考える生活設計。〇メール顧問会員希望のSさん(30代) (相談:ライフプランニング)昨日・・11/29(火)、 顧問会員になりたい・・という、メールをいただきました。はじめまして。住宅購入後にブログを発見し、少しでも勉強せねばと日々拝見しています。読めば読むほど「もっと早く見つけていればよかった!」と痛感しております。我が家はすでに契約後であり(来月引き渡し)もう時すでに遅しかもしれませんが、どうしてもご意見が聞きたくメールしました。タイトルは「メール顧問会員」としましたが、時間もないので(行列に並ぶべきですよね)門前払い案件かもしれませんが、罵倒でも結構ですので一言お願い致します。 ※相談者のことを把握していない 状況では、もちろん、 責任を持ったアドバイスは できません。 アドバイスは、同じ質問でも 相談者の背景によって まったく逆になることもある。 相談者のことを把握するために、 顧問会員になってもらって、 『現状診断』を行なっています。 なので、時間が無いから・・と、 なんとか『現状診断』を省いて アドバイスして・・と 言われても無理。 深入りすることなく、 一般論でコメントするだけです。「今のエリアで自分達が買える家」という目線で住宅を選んでしまい「自分達が返済できる家」として検討しなかったことを激しく後悔しています。 ※衝動買いしてしまったようです。 生活設計することなく買う ことを、衝動買い・・と言います。 まあ大部分の人が衝動買い だけど。〇相談内容〇月末に建売購入→12月末引き渡し予定だが、以下の不安が高まり解約料(ウン百万円)を払ってでも解約した方がよいのか。不安1住宅ローンが大きすぎるのでは?共働き前提でないと住めない地域(互いの職場の中間なので 動けない、地価が高い〇〇線沿線)のため共働き前提で組んだ住宅ローン 物件価格ウン千ウン百万、借入額ウン千ウン百万、35年、変動30年固定(金利0.ウン%) ※「変動30年固定」って何? 変動金利なの?固定金利なの? もし、変動金利だとしたら・・ そもそも、変動金利で計算して、 「これなら何とか払っていけるね。」 なんて思ったのなら、 とんでもないこと。 こんな提案をする業者も まったく信頼に値しない業者だ。シミュレーションしてみましたが、繰り上げ返済1000万しても夫65歳まで完済できない。※夫定年60歳です。 ※とんでもないこと・・です。家購入後の貯金は150万円、他に学費積立150万円、児童手当60万円 ※目的別貯蓄をしてはいけない。◇税込年収:夫6百ウン十万、妻4百ウン十万◇保険:年額20万4107円※すべて掛け捨て夫(医療入院日額5千円、 収入保証10万円、ガン診断一時金200万)妻(医療入院日額5千円、 収入保証10万円、ガン診断一時金200万)子1(全労済、ガン診断一時金200万円) ※保険なんぞに年20万円も 払ってはいけない。 のんきにお金をたれ流していては いけない。 『保険加入=お金を失うこと!』 『保険料=失うお金!』 フルタイムのダブルインカムなら、 (家計が健全であれば・・) 夫婦ともに生命保険は不要だ。 20万円は貯蓄した方がいい。 (当たり前)不安2解約料を払うともう2度と家を買えないのではないか?40歳で貯金700万ー解約料ウン百万円=ウン百万円では、もうあきらめて一生賃貸生活を覚悟するべきか。 ※コメントのしようが無い。今のエリアでは賃料も高いため、老後の賃料を貯めるなら安いエリアに引っ越し→妻通勤(〇〇内)できず辞職というジレンマ。不安3老後の蓄えについてはノープラン繰り上げ返済を必死でしても、ローン完済できず家を手放すことになれば無一文。 ※ローンが完済できるかどうか? ・・は、コメントしようがない。 それよりも、 「老後の蓄え」などと、洗脳 されたままでいてはいけない。 「目的別貯蓄」という発想の・・ 固まった脳みそを柔らかくしたい。不安4通勤・育児が継続できるのかどうか購入した家は価格で選んだため駅から遠くなり、通勤・育児が継続できるのかどうか。これについては自分で考えなければならない事ですね。。。〇生活設計の意識夫:細かいことは気にしないが、日々の生活では倹約家。身近な人達の体験談から情報収集をしている。妻:不安が大きいためネットでたくさん調べるが、片づけられない部屋同様、とっちらかったまま。いつまでも不安が解消しない。 ※「生活設計ができていない」 そんな人は、 生涯・・不安で不安でしょうがない ことになる。結婚、子供が生まれるタイミングで家計を見直しているが、将来の道筋がわからない。 ※生活設計をしなければ、 一生・・そのまま。子供を二人、無事大学まで行かせたい!を一番に思いながらも、大きな住宅ローンを抱えることを後悔。 ※そんなに後悔しているなら、 スパッとやめたら? うじうじ うじうじ 毎日悩んでいると、 とんでもない病気になってしまうぞ。 大きな借金をするということは、 人生の長期間を制約される ということです。 人生の長期間をリスクに さらされる・・ということです。 そのような大きな買い物は、 きちんと生活設計して 見通しを立てて行なうべきです。 確信を持って行なえば、 ストレスなんか存在しません。 スパッとやめれば、 思いっきり気が楽になるぞ。 解約金の〇百万円で、 数十年間の長期にわたる・・ ひどいストレスから開放される のなら、決して高くないかも。 あらためて・・きちんと 生活設計した上で、 再スタートしてもいいのでは?〇住所 略〇家族構成夫: 30代 会社員妻: 30代 〇〇士子1:幼児子2:赤ちゃんお忙しいところ恐れ入りますが、よろしくお願い致します。 ※・・と、一般論でコメントしました。 時間が無いので、すぐに 的確なアドバイスがほしい と言われても無理です。 相手を知らずに「的確な助言」を するのは、保険屋さんとか 銀行屋さんとか、住宅屋さん等が 商品販売をする時・・です。 私はそんな無責任なことは していません。 ※メール顧問会員になって、 現状診断をする際には、 皆さんご存知の通り、 行列に並んでもらっています。 そのタイミングによって・・ いつ現状診断が終わるか 分かりません。 それでもよければ、 ご連絡ください。 メール顧問会員になる案内を 送ります。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※4件。《 実行支援等 》【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Yさん(30代):☆11/21回答戻る。(10/24着) ※今日の作業。 本日より再着手しました。 終了予定は、12/5(月)です。 お楽しみに・・。6 Iさん(30代):☆11/17回答戻る。(10/28着) ※今日の作業。 本日・・現状診断 終了。 久しぶりの・・ 人生が成り立たない キャッシュフロー になってしまいました。 教育費がかかる時期から 貯蓄が急激に減って、 まったくお金が無くなります。 以後・・そのまま経過して、 まったく人生が成り立ちません。 生涯で2千万円近いマイナス。 収入の割に・・基本生活費が高い のが、見て取れます。 自分たちでは気づかないかも しれないが、実際・・高い。 あと、妻の働き方次第という こともあります。 現状診断のヒアリングでは、 妻は教育費がかかり始める ころ以降、働かない設定です。 手取り100万円/年です。 15年働けば1,500万円です。 改善の見通しが見えてきます。 さあ!生活設計! 厳しい結果の現状診断、 メール添付で送りました。7 Oさん(20代):★11/21 生活設計 依頼着。 8 Mさん(40代):☆11/24 現状診断 依頼着。 衝動買いしちまったんだってよ ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/30
-
貯蓄は無いけど投資用マンションなら
投資用マンションなら3つ持っています。それは、まずい。 自分の頭で考える生活設計。〇メール顧問会員希望のKさん(40代) (相談:ライフプランニング)昨日・・11/29(火)、 顧問会員になりたい・・という、メールをいただきました。お世話になります。Kと申します。「明日11/29 新規メール顧問会員受付け」の記事を拝読しました。メール顧問会員に申し込み致します。下記に、申し込み方法に従った内容を記載致します。宜しくお願い致します。〇相談内容 夫側と妻側で相談内容を記載致しました。長文になってしまいましたが、ご査収の程どうぞ宜しくお願い致します。 ※かなりの長文です。 過去最高・・かも? それだけ、ご夫婦それぞれが、 これからの人生を真剣に 考えている・・ということです。*****夫側の相談内容*****現在の貯蓄、保険、ローン、マイホーム、生活設計、相談内容について●貯蓄株式(自社株) 160万円程度、社内預金 20万円程度、銀行預金 国内100万円程度、海外 30万円程度外貨定期積立て 20万円程度(夫側)+100万円程度(妻側)●保険 夫 生命保険3000万円+医療保険日額5000円 月額22,868円 →解約向けて打合せ依頼中です。 妻 医療保険(終身) 月額1,977円 →〇〇〇に伴い、病気が発見される事が 多いと聞き、加入しました。●ローン 住宅ローンはございません。 (現在、社宅に入居しており、賃貸(月〇万円程度)です) ただし、区分マンション投資(3件)を行なっており、 そのローン及びサブリース契約による収入が ございます。 ※う~~ん。 マンションの所有は、まずい。 自分が住もうが住むまいが、 マンションを所有してはいけない。 1件目 ローン:物件価格 4060万円 35年ローン 利率1.975%(変動金利) ローン月額 133642円 収入:家賃-(管理費、修繕積立費、手数料) = 133660円 2件目 ローン:物件価格 2270万円 35年ローン 利率2.125%(変動金利) ローン月額 76330円 収入:家賃-(管理費、修繕積立費、手数料) =71790円 3件目 ローン:物件価格 2440万円 35年ローン 利率1.950%(変動金利) ローン月額+管理費、修繕積立費、手数料 =85016円 収入:家賃 87001円 ※この状況が半永久的に続く ・・とは、思わない方がいい。 保険商品で貯蓄するのと同じで、 約束された将来の収入は、 あくまで・・ その保険会社(サブリース会社)が 健全であってのもの。 破綻すれば、もちろん元本を割る。 日本には一戸建てを含めて 800万戸の空き家がある。 それでも次々と一戸建ても マンションも建築されている。 日本の人口はどんどん減って いるので、これからさらに 加速度がついたように空き家が 増えていく。 貸家は借り手市場になり、 貸す側の立場はどんどん 弱くなっていく。 家賃を下げなきゃ入らなくなり、 その先は家賃を下げても 借りる人がいなくなる。 また、鉄筋コンクリートは 木造に比べて頑丈なので、 60年はもつ・・というイメージだが、 現実はまったく違って、 35年前後で大規模修繕が 必要になってきたりしている。 当然に大きなコストを所有者が 負担することになる。 また「借り上げ契約」では、 スタート時点当初の家賃を 半永久的に保証するものではない。 時節の状況に応じて、 家賃の値下げができるように なっている。 値下げした家賃で「保証」して もらう・・ことになる。 アパート経営でもマンション経営 でも、同じこと。 ・・でないと、 サブリース会社はやっていけない。 人口減少が鮮明になった日本で 賃貸経営をするのは、 生活設計上・・好ましいことではない。 (当たり前) ●マイホーム 現在、社宅住まいであり、入居できる 期間に制限があり、残り期間が約8年間です。 職業柄、今までは、海外・国内の長期出張、 海外出向(いずれも半年以上、長くて2年半程度) の経験から、賃貸で契約しておりましたが、 結婚を機に、年齢のこともあり、 マイホームを検討しております。 会社近辺(略)だと価格がかなり高いため、 中古マンション、中古戸建などを探しております。 ※マンションは新築だって 買わない(所有しない)方がいいが、 中古ならなおさら、買ってはいけない。 中古ほど、将来のゴーストタウンが すぐそこに迫っている。 ただ、貯蓄もほぼなく、 予算をどのように設定すべきか悩んでおります。 ※危ういマンション投資から 足を洗えば、 それだけで・・きちんと貯蓄が増え、 健全な家計になると思われる。●生活設計 人生の目標は、妻と末永く幸せに暮らす事です。 ※ ・・ いいですね・・。 妻は高校卒業から、〇〇〇ために、 進学もせず、ずっと働きづめ、 今もフルタイムの仕事をしております。 私は他の様々な事柄を犠牲にしても、 妻に専業主婦になってもらうことを 強く希望しておりますが、 妻からは私に十分な収入・貯蓄がないこと (私の結婚前の生活設計が至らなかったためですが) ※マンション投資にさえ 手を出さなければ、 「貯蓄が無い」とは言わずに 済んだと思われる。 から、 先々の子供やマイホームのことを考えると、 とても専業主婦になることはできない と反対されております。 ※・・でしょうね。 武田先生へのご相談を通して、専業主婦のこと、 マイホームのこと、子供のこと、家計のこと などを見つめなおしたいと考えております。●相談内容について HPの 「顧問会員になって、できること・やってもらえること」 に記載の内容ではございますが、 家計や資産、ローンの現状や将来の 問題点を発見する事(現状診断) 改善案を検討して将来の見通しを立てる事 (ライフプランニング) 生活設計の意識改革(全般的に) について相談させて頂ければと考えております。 *****妻側の相談内容*****現在は主人の社宅住まい(家賃月3万円)ですが、あと8年程度で出て行かなければなりません。主人は年収900万円台ですが、年収540~600万円の私よりも毎月の手取りが少ないです。(主人→約33万円 ※賞与年2回、 私→45万円) ※ ・・。年俸のほとんどを、年2回の賞与で補填している状態ですが、賞与は毎年定額ではございませんので、賞与なしの年収900万円よりも、かなり不安定だと感じます。主人は奨学金の返済も完了しており、夫婦ともに住宅ローン【補足:区分マンション投資のローンの事を示します】 ※これが、まずい。以外の借金はありません。ただ、世帯年収1000万円を超えているにも関わらず、貯金がありません。 ※おバカさんです。投資用のマンションを3戸購入し、その頭金や結婚式の費用などで、貯金を使い果たしてしまっております。 ※おバカさんです。(※マンションは家賃保証型のサブリース 付ですので、毎月の収入から ローンを返済する必要は生じません) ※そういう問題ではない。言い訳にはなってしまいますが、私も、〇〇するまで、〇〇を出しておりましたので、これまであまり貯金できませんでした。海外に積み立てているお金が、100万円以上はありますが、年齢・収入の割に少なすぎると思います。 ※本当に・・。 子どもがまだいない今、 今が人生で一番の貯め時なのに・・。夫婦2人の生活であれば、これから貯金していけば、暮らして行けない事は無いと思うものの、子供ができたり、社宅を出て行かなければならなくなったとき、さらに、私が働けなくなったときの事を考えますと、きちんと家計を見直したいです。また、主人は私に専業主婦を望んでいますが、収入源が主人のみになった時、自宅や教育費には、いくらまで掛けられるのか、どのような家計であれば、老後もやっていける現実的な範囲なのかも知りたいです。お尋ねするまでもなく、私は仕事を辞めない方が良いと考えておりますが、妊娠・出産などで、働けなくなる可能性はあると思います。さらに、先月から〇〇〇を始めており、それで非常に支出が増えましたので、なおさら仕事を辞めにくいと感じております。〇〇〇を始める前に、医療保険に入っておいた方が良いという話を聞き、 ※ ・・。 だれの話でしょう?月1,977円の掛け捨ての医療保険(終身)に10月から加入しました。(オリックス生命のCURE Lady)〇〇〇の場合なども保険が下りるとの事で。それ以外の保険には入っておりません。〇〇〇を過ぎましたら、この保険も解約しようと思っております。実は、私はFPの方に診断して頂く事に、それほど積極的ではございませんでした。(最初に専門家の方に診断して頂きたい と言い出したのは、 主人の方でした)FPの方は、あくまでその診断で利益を出す事が目的で、ご依頼しても、本質的なところは診て頂けないと考えていたからです。 ※正解です。 一般的にFPは何かを売っている ので、そういうことになります。でも、武田先生のブログに辿り着き、熟読させて頂くうちに、こんなに消費者の立場になって親身にご相談に乗って下さる方もいらっしゃるのかと、非常に感銘を受け、是非お願いしたいと切望するようになっておりました。そんな折、新規会員を受け付て下さると知り、まだお引き受け頂けるかは分かりませんが、とてもラッキーだったと思います。主人も私もお互い仕事が忙しく、家計に関する考えをまとめる機会も先延ばしにしがちでしたので、今回、武田先生に会員のお申込みをするに際し、夫婦で考えを文章化できたのも、武田先生のおかげです。いつも為になる情報発信を、本当にありがとうございます。もし新規会員としてお受け頂けるようでしたら、私たちの事例も武田先生のブログでご紹介頂く事で、また別のどなたかのお役に立てますと幸いです。お忙しい中恐れ入りますが、ご検討のほど、何卒よろしくお願い申し上げます。〇生活設計についての意識・夫: 結婚するまでは自分に未来がある事が信じられず、貯金・人生にかかるお金・自身の収入などに関して、計画性が持てず、思い返すと刹那的だった様に思います。所帯を持ち、このままではダメだと強く認識しました。計画が立てられないと、マイホームや子育てなど人生ににおいて大きな費用がかかる様々な事柄についてきちんとした判断が下せないばかりか、闇雲に妻の不安を煽り多くの負担をかけてしまいます。計画を立てても予想範囲外の突発的な事が起こる可能性はあったとしても、人生設計、生活設計を行い、夫婦が共に末永く幸せに暮らせる道を模索したいと考えています。 ※結婚して、よかったですね・・。・妻: 節約・貯金が得意ではありません。 ※「節約」という発想はやめましょう。 過度の「節約」は、 生活の潤いを奪い去ります。 「節約」は最後の手段と考えよう。なので、結婚当初、生活費を私の収入から出し、貯金は主人の収入からお願いしておりましたが、あまり上手く行っている気がしないので、 今後は私も積極的に節約・貯金をしなければと思っております(現在結婚〇年目)。年内は友人の結婚式や家族のお祝い事などが立て続けに重なり、出費がかさんでいますが、年明けから、生活費を使って残ったお金を貯金するのではなく、貯金するお金を差し引いた金額で生活するつもりです。 ※がんばれ、がんばれ。将来的に、仕事にしたい習い事があり、、月12500円の月謝を払っています。勝手ながら、この習い事に関してだけは、削りたくないと考えております。 ※何やら・・がんばっているようです。 生命保険料に12,500円を払って 失ってしまうより、はるかにマシです。〇住所: 略〇家族構成 夫:40代会社員 妻:30代会社役員 (現在子どもは居らず、夫婦2人のみ)以上 ※顧問会員になる案内を 送りました。マンション投資はまずい!ババ抜きのババ! ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/30
-

60過ぎて住宅ローン返済 消耗する?
60歳過ぎまでローン返済?そんなバカなことをするのは、生活設計の意識がない人。 自分の頭で考える生活設計。〇メール顧問会員希望のHさん(30代) (相談:ライフプランニング)昨日・・11/29(火)、 顧問会員になりたい・・という、メールをいただきました。お世話になります。いつも冷静な目線の武田さんのブログを拝見させていただいています。特に最近の記事『賃貸と持ち家について』は巷にいろんな説が飛び交っている中で、始めてスッと腑に落ちた気分になりました。 ※『賃貸か?持ち家か?』 ・・などというのは、 まったく意味の無い議論です。メール顧問会員の申し込みをするべく、以下に記述していますのでよろしくお願いいたします。〇相談内容現在3人家族、賃貸で生活しています。ライフプランニングの相談です、具体的にはマイホームの購入(土地から)と2人目の子供が欲しいと考えています。ただ漠然と欲しいねと言っているだけで根拠のない願望になっている状況です。考え方は何度もブログに書かれている通りシンプルなはずなんです(頭では分かってるつもり)が、 ※一度・・自分たちの キャッシュフロー表を作ってしまえば、 あとは根拠を持ってシンプルに 考えることができます。 簡単です。夫婦間で話をするとどんどん煮詰まってしまっています。武田さん佐々木さんの助力を得て、ただの願望を根拠のあるもの、不安のない人生の道しるべを得られたらと思います。よろしくお願いします。〇生活設計についての意識・夫: 結婚して〇年目になりますが、夫婦ともどもお金の使い方に関して、結婚前のままで生活しております。特に2人とも旅行が趣味で年に数回海外旅行も含めて行っている状況です。 ※キャッシュフロー表を作る時に 旅行も計画に入れたいですね。今は子供も小さいので比較的出費がかかりませんが、これからのことを考えると不安な気持ちになることがあります。子供も2人目欲しいですし。マイホームに関しても会社の60歳代の諸先輩からは、60歳超えてからのローン返済は 現役時代よりも体力と気力を消耗するんだ、と力説される毎日です。 ※60過ぎてまだ返済してるんだ・・。 おバカさんかも。 生活設計の意識が無いと、 そのような大変な状況になります。 生活設計の意思が無い人は・・ 多額のローン返済しながら、 多額の生命保険料を 払い続けていたりするものです。 保険に払うお金があったら、 そのお金でどんどん繰上返済 してしまおう・・ということです。 その先輩たちは反面教師にしよう。根拠を持った計画を立てて、胸を張って大丈夫ですと言い切れる自信と余裕を得たいという気持ちです。 ※キャッシュフロー表を作って しまえば、根拠を持って考え、 根拠を持って行動することが できるようになります。・妻: 毎月の食費を抑えてみたり、 ※やみくもに「食費の節約」に走る などという愚かな行為は、 生活設計という発想がまったくない おバカさんがすることです。 生活の潤いを失います。 「節約」は最後の手段と考えよう。 真剣に生活設計をしてみて、 まったくどうにもならない場合のみ、 最後の一手、「節約」を行なおう。保険は最低限しか入ってなかったり、 ※本当に最低限だろうか? そもそも、生命保険は必要だろうか? 健全な家計であれば、 子どもがいたとしても 夫婦共に生命保険は不要 ・・というのが、普通。日々の生活費も工夫しているのですが、なかなか貯金が増えません。 ※ならば、どこかがおかしい ・・ということです。この状態を何しないと、おもいつつ、、、何もしていない状態です。これから子供にかかるお金が一番心配です。(老後も)夫のメール顧問会員の話も話半分で聞いていましたが ※ああ・・H家の場合は、 夫が妻を説得したんだ。変われるきっかけになればと思い申し込むことにしました。〇住所: 略〇家族構成夫:30代会社員 妻:30代会社員 子:幼児 ※顧問会員になる案内を 送りました。60過ぎてローン返済?それは無いじゃろ。 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/30
-
中古マンションを買った おバカさん
マンション・・手軽に買えるけど、所有してはだめだ。 自分の頭で考える生活設計。〇メール顧問会員希望のOさん(30代) (相談:ライフプランニング)昨日・・11/29(火)、顧問会員になりたい・・という、メールをいただきました。はじめまして。 メール顧問会員になりたく、連絡いたしました。 相談内容等は下記のとおりです。よろしくお願いいたします。〇相談内容 生活設計をして、下記が実現可能か知りたい。 1.マンションから戸建への住替えについて すでに中古マンションを購入して住んでいます。 ※おバカさんです。(失礼!) マンションを買ってはいけない。 中古なら、なおさら。 マンションを所有してはいけない。 ババ抜きのババをつかむ行為。特に不満はないのですが、最近管理費値上げ検討されはじめ(却下されましたが)、将来的な不安を感じています。 ※時の経過と共にコストアップする。 (当たり前) だんだんに・・ 「却下」などというワガママは 許されなくなる。戸建がよいとは思っているが、我が家の家計で住替えは可能なのか知りたい。 2.妻の転職について 教育費用や現在の生活費、老後の生活費もろもろ含め、どの程度貯蓄していけばよいのか知りたい。 仕事と家庭のバランスをとりたく転職を考えているが、どの程度の年収を下げても大丈夫なのか知りたい。 ※キャッシュフロー表を作って、 自分たちの生涯を眺めて見る 必要があります。〇生活設計についての意識 ・夫: 現職で給与が上がる見込みが 今のところ残業以外に無い。 シフト制で不規則な勤務だが、 多少融通がきく面もある。 通勤時間が片道約1時間 かつ拘束時間も長く、 休日以外で家庭の時間がとりにくい。 この年齢で転職は難しいと考えており、 仮にしたとしても 現職より待遇が同等以上に就けるか不安。 また今から転職してしまうと退職金の 受け取り額が大幅に下がるのではないか。 ローンが終わる頃には マンションの築年数も高くなり 管理費も上がるので、 比較的高値で売れるうちに 戸建てに乗り換えた方がよいのか。 ※当たり前。 マンションを所有し続けた 将来は、想定もできないほどの 出費が必要になってくる。 住環境の悪化も考えられる。 人生のお荷物になる。 そんなもののために、 多額の住宅ローン利息を負担 するのは、生活設計的に 非常にもったいない。・妻:自分が小学生のころ、 家に親がいる家庭が羨ましく、 自分も家にいたいと思うが 家計的に難しいと考えている。 理想を断ち切るための判断材料がほしい。 ※理想を断ち切ることになるか? 理想がかなえられるか?・・は、 キャッシュフロー表を作ってみれば、 簡単に判明する。 また、戸建に住むことが憧れであるため、 住替えたいとは常々思っているが、 額が大きく、老後や子の進学費用など 将来的な出費が不透明なため なかなか踏み出せない。 ※キャッシュフロー表から、 根拠に基づいて判断できる。 転職・住替えの実現可否を判断する ための材料がほしい。 ※自分たちだけのオリジナルな キャッシュフロー表が、 すべての判断のための 材料になる。〇住所: 略 〇家族構成 夫: 30代会社員 妻: 20代会社員 子: 幼児 子: 幼児 ※マンションは、まずい。 手放す時期は、早いほど良い。 (当たり前) メール顧問会員になるための 案内を送りました。中古マンションを買った?そりゃあ・・まずいべ。 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/30
-
行列のできるFP事務所 2016.11.29★
自分の頭で考える生活設計。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※4件。《 実行支援等 》 ※顧問会員のMさん:購入予定地。 13:30 売主側の不動産屋さんと 現地立会い&契約前打ち合わせ。【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Yさん(30代):☆11/21回答戻る。(10/24着) 6 Iさん(30代):☆11/17回答戻る。(10/28着) ※今日の作業。 再着手しました。 現状診断終了予定は、 明日・・11/30(水)です。 お楽しみに・・。7 Oさん(20代):★11/21 生活設計 依頼着。 8 Mさん(40代):☆11/24 現状診断 依頼着。 あした、一つ終わるぞ~ ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/29
-
不動産屋さんどうしで立会いしました
境界が不明確で・・目いっぱい古家が建っている、めんどうな売り地です。 自分の頭で考える生活設計。〇顧問会員のMさん(50代) (相談:ライフプランニング)売地(古家付き)を買ってマイホーム建築・・を、計画しています。 ( その実行支援をしています ) 土地はウナギの寝床!です。 間口が5.7! 奥行きは38.5!(メートル)隣の建物がこちらに出ているかも?★今日・・11/29(火)の動き。売り主側の不動産屋さんと買主側の不動産屋さん(武田FP)が現地立会い。 13:30 の約束でしたが、 相手のYさんは20分遅刻。事務所へ電話したら、「朝から出たままでしたので・・ やがて、そちらに着くと思います。」しばらくして、事務所から電話。「今、〇〇町から そちらに向かっているそうです。」 ※ソバ屋の出前・・です。売り地いっぱいに古い建物が建っているので、車を停めることもできず、落ち着かない路上駐車でしばらく待ちました。いっしょに最深部に入っていって、部分的に残っている境界杭を元に境界を眺めてみると・・建物が越境して建っているのは、隣のアパートではなく、むしろ購入予定地の古い建物の方です。こちらの壁のトタン板が膨らんでいます。こちらの屋根の軒先が隣の空間を支配・・?隣の建物がこちらに出て建っていたら、難しい折衝や処理が待っているかもしれない・・ というのは、杞憂だったようです。こちらの建物がきれいさっぱり解体されて、境界が画定されれば、かなりすっきりしそうです。ということで、以前とは契約の内容が変わったので、あらためて契約書類を整えてもらって、OKであれば、まず、売買契約を行ないます。契約手付金として契約金額の1割弱を払います。売買金額は1,780万円の予定なので、契約手付金は170万円とか・・です。契約が成立したら・・・売主側で解体工事をして・測売主側で測量をして境界画定して、 ※解体工事が終わって きれいな更地になった状態で、 現地に立ってみて、 改めてマイホームプランを 検討することになります。その後に残金決済をして、所有権移転登記を行ないます。※決済・引渡しは、平日の日中に 関係者全員が金融機関で一同に会して、 行なわれます。 ここに司法書士も立ち会って、 終了しだい・・法務局へ行って、 所有権移転登記手続きを行ないます。 (そのために、平日の日中・・です) 決済・引渡しの日取りは、 売主・買主・・双方の都合に合わせて、 決定されます。 無事に決済・引渡しが終わった時点で、 売主・買主は双方の不動産屋さんに 仲介手数料を支払います。 売買金額の3%+6万円と消費税。《 M家マイホーム取得への道 》 0 ヒアリング 1 家計の現状診断 問題点把握 2 ライフプランニング(生活設計) 3 資金・ローンの目安を立てる 4 土地探し 売買契約 12/? 決済 2/? 5 展示場ほか見学 6 住宅プラン作成 図面作製 7 複数の住宅会社でプレゼンコンペ 8 業者決定・請負契約 9 事前手続き 10 着工・地鎮祭 11 完成引き渡し 入居 12 住宅ローン返済開始 Mさんの住宅プラン(参考)。もちろん、この通りになるとは限りません。 今ある古家を解体して現地に立ってみないと分かりません。両隣りのアパートの建ち位置や、それぞれの目線や、 日当たり・風の通り具合など、 確認すべきことが多々あります。《 M家の概要 : 現状診断時点 》 家族 : 3人家族。 50代会社員の夫。 40代専業主婦の妻。 小学生。 希望 : 一戸建てマイホーム取得 収入 : 1,299万円 (手取り:970万円) 住まい : マンション (自己所有) 貯蓄 : 4,003万円 (素晴らしい) 生命保険加入状況 夫:終身保険 第一生命 死亡保障500万円 終身年金 全労済 死亡保障720万円 子:学資保険 ソニー死亡保障必要額 検証結果 (単位:万円) 現時点 10年後 夫: 236 -3,098 妻: -2,518 -2,140 「必要額」から「手当可能額」を 引いた結果なので、 マイナスは不要・・ということ。 236万円は長い期間で見れば、 無いに等しい。 ・・ということで、 夫婦とも現在も将来も 生命保険は必要ありません。 死亡保障必要額 検証結果グラフ 一番奥に唯一の境界杭が ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/29
-
あの坊主に私達のお金を渡したくない
あの住職に、自分達が苦労して稼いだお金を1円足りとも渡したくはない。 自分の頭で考える生活設計。〇メール顧問会員のIさん(30代) (相談:ライフプランニング)10月に、新規に メール顧問会員になりました。ただ今、現状診断の資料作成中です。子どもが幼稚園に通い出したら赤字にマイホーム建築を設計事務所に依頼♪メールをいただきました。こんばんは。我が家の診断に着手されたとのこと。楽しみです。ところで、〇〇祖母の49日法要があり、そこで妻とお金の意識にまつわる話になりました。住職が、非常にお金に執着するタイプで、カネと営業の話ばかり。 ※ ・・。さらには、イノシシが出て困る・罠を仕掛けた・車にぶつかると修理費がかさむ・・など、説法どころか殺生の話まで。 ※ ・・。この寺に、絶対に遺骨を預けたくない・・と妻は強く感じたそうです。 ※命を預けられない医者、 遺骨を預けられない坊主、 お金を預けられない保険屋、 世の中には信頼に値しない ヤカラが多過ぎます。ならば、今後永代供養を考えてはどうか。それならばウン万円かかるそうだ・・といった話をした時の妻の回答。「あの住職に、自分達が苦労して稼いだ お金を1円足りとも渡したくはない」「先祖を大事にするのであれば、 もっと違った形で、 納得の行くお金の使い方をしてあげたい」「お金を払うという事は、 その人の活動を賛成しているという事」「あの住職の生命活動を 応援するような事は、絶対にできない」それを聞いたときに、既成概念が崩れた気がしました。 ※「既成概念」とか「常識」とかは、 それぞれの業界が作っています。 どのような分野であっても、 業界人の話を真に受けないで、 常に自分の頭で考えることが 大切です。先祖を大事にする事と、住職にお金を渡す事は、全くもって別問題として考えて良いのだと、気付かされました。普通は、先祖代々の墓は守って当たり前。檀家を抜けるなど考えた事もなし。やらねばならない。払うのが当たり前。疑う事もしない・・つまりは、洗脳されていたのだと。保険と一緒ですね。 ※保険だけではなく、すべての 分野で同様の事が起きています。そして、妻がこうも言いました。「貴方が、医療保険にお金を払う無意味さを、 あれほど強く主張していた事、今わかった」「なんとなくの理解から、よく納得できた」・・・と。なんだか、このタイミングで、こういう意識の改革ができた事は、お互いとても良かったのかなと思います。 ※そうですね、よかった♪ 坊さん、ありがとう!・・じゃないか。より深く、夫婦で今後の家計について、話ができそうです。 ※生活設計について、 どちらかと言えば、妻は後から 付いてきてる感じだったんですね。診断結果、夫婦二人心待ちにしています。 ※診断結果で見る 夫婦のこれからの生涯について、 2人で真剣な会話ができそうです。 よかった、よかった。坊主 丸儲け! ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/29
-

☆銀行で資産運用相談? 銀行OBの話
銀行で資産運用相談?もちろん、そんなことをしてはいけない。自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。元銀行マンの告白…「資産運用の相談をしない方がいい」意外な相手とは2016/11/29 マネーゴーランド 高橋忠寛さんという人のお話。 皆さんは資産運用の相談を誰にしますか? 「資産運用について相談するのだから、 銀行や証券会社の窓口で 営業担当者に聞くのが間違いないでしょう」、と多くの人は言います。しかし、本当にそうでしょうか。 ※そうでない・・に決まっている。■顧客と銀行は利益相反の関係にある銀行は金融商品を販売することによって手数料を受け取っています。顧客側の払うコストが銀行の収入になるのです。 ※当然のことです。資産運用に取り組むお客様は、金融商品の購入にかかるコストはできるだけ低く抑えたいと考えるでしょう。 ※当然です。しかし金融機関は少しでも多くの利益を上げるため、手数料の高い金融商品を買ってもらいたいと考えています。コストの低い商品ばかり販売していても、収益が上がらないからです。つまり、顧客と銀行は利害関係の一致しない「利益相反」の関係にあるのです。 ※当たり前です。 売る側である銀行と、 買う側である私たち消費者とは、 当然に「利益相反」の関係にあります。 銀行に限らず、どんな分野であっても 売る側と買う側は利益相反の関係 にあります。 私がいつも言っていることです。もちろん銀行も営利企業である以上、売上や利益を伸ばすことは当然のことであり、非難されるべきではありません。 ※「利益相反の関係」を意識せずに、 「売る側」の話をそのまま 真に受ける消費者が多すぎます。したがって、これは構造上の問題なのです。■銀行の営業担当者の役割は 誠実にアドバイスすることではない⁉︎銀行の営業担当者からすれば、お客様に取引をして頂かないと営業成績に結びつきません。 ※当たり前。最近は、変化の兆しもありますが、基本的に銀行の営業担当者は金融商品の販売実績で評価されます。 ※当たり前。どんなに質の高いアドバイスをしても売れなければ評価されません。 ※当たり前。転勤もあり、販売目標も、毎月、四半期、半年など短期間で管理されています。 ※当たり前。志の高い営業担当者が5年後、10年後までお客様をサポートしたいと考えても、それは叶いません。 ※当たり前。このようにノルマという数字目標がある以上、本来は資産運用に向いていないお客様や、資産運用の必要のないお客様に対して、「やめた方がよい」「やる必要はない」とは言えないのです。 ※当たり前。また、資産運用の相談を受けても、自分の銀行で取り扱っている商品でしか解決策を提案できません。 ※当たり前。銀行の営業担当者は、ファイナンシャル・コンサルタントやアドバイザーと肩書きがついていても、単なる金融商品の売り手(営業員)であり、誠実にアドバイスすることが役割ではないのだ、ということをまずは理解しましょう。 ※その通り。 そのへんを理解せずに、 銀行員の話を真に受ける おバカさんが多過ぎる。■誰に相談したら良いのかでは、一体誰に資産運用の相談をすればいいのでしょうか。銀行の営業担当者のレベルや提案内容の質を判断できるのであれば、複数の担当者に相談してみて、優れた頼れるアドバイザーを探せばよいと思います。しかし、それを判断できないのであれば、金融商品の売り手には相談せず、利害関係のない人に相談するべきでしょう。 ※それが理想だが、現実的には そのような人は存在しない。金融商品を販売していない立場のアドバイザーに相談すれば、余計な商品を売りつけられる心配はありません。 ※当たり前。お金の問題を相談する相手は慎重に選ぶべきだということです。金融の知識に自信がないのに、金融商品の売り手に相談するのは危険です。 ※当たり前。アドバイザーの質を判断できないのであれば、売りつけられる心配のない相手に相談することをお勧めします。 ※残念ながら、 そのような人は存在しない。『マネーゴーランド』では高橋さんのウェブ無料相談を行ってます ※この元銀行員さんは、 この金融業界の一部組織の お抱えの相談員のようです。元銀行員FPにウェブ無料相談「将来に不安…やっぱり投資は始めるべき?」 ※結局は金融業界のアドバイス になってしまいます。 そのまま真に受けてはいけない。 下記記事も、同じ人のお話。 「金融業界の情報発信」そのもの。 そのまま真に受けてはいけない ・・という一例。 ☆個人型DC 元銀行員FPの無料相談?金融業界の人の話は・・やっぱり、オレら消費者とは「利益相反」。 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/29
-
明日11/29 新規メール顧問会員受付け
新規メール顧問会員を数名、 受付けます。2016年11月29日(火)の一日のみです。( 先着順ではありません ) 希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに 当事務所は赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇当事務所を知って、まだ間もない。 昨日このブログを発見した、 1週間前にこのブログにたどり着いた、 というような方は、ご遠慮ください。 当事務所がやっていること、 武田FPが訴えていること、 等々を充分に理解しないまま (生活設計の準備ができていないまま) の申込みはお断りします。 「キーワード検索」で調べたり、 過去記事を徹底的に読み込んだりして、 時間をかけて生活設計についての 理解を深めてから ・・どうぞ。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。 受付けは11月29日(火)。やっぱ、冬は温泉だべ。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/28
-
☆老後資産確保の技?だまされるな★
「利回り3%で運用できれば」の試算を説明するなら、「マイナス3%の運用になった」場合の試算も説明する必要がある。(当たり前) 自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。老後資産、減らさない技 2016/11/26 日本経済新聞。 ※発信者は日経です。 もろに金融業界からの情報発信 です。人生90年、100年の時代。 ※よく聞く・・入り口トーク。 期間が長いと必要になるお金も 多額になる・・という 以後のトークへ いざないます。老後生活が長期化する中で、お金の計画をしっかり立てておかないと、人生の第4コーナーで苦労を余儀なくされる。60歳の夫婦2人が平均寿命まで生きたとすると、基本的な生活費は約9300万円。 ※え? この大きな金額は どこから出てきたの? まず、大きな金額を示して 驚いてもらえば、 営業展開は たやすくなります。これに家の修繕や、大病をした時の医療費、高齢者施設の入居費用などが加わる。 ※「大病」などと、昭和の香りがする 言葉を使わなくても・・。 色々なことに大金を支出する ことになる・・ことを強調します。 このあたりまでの話の展開は、 保険や金融商品を売る人の 営業トークとまったく同じです。 ま、「大病」をしたからといって、 大金がかかることは無いですが・・。今の高齢者は基本生活費の約7割の6600万円ほどを公的年金で賄い、2700万円を退職金や貯蓄など自助努力で用意している。ただし、基本生活費以外の支出や今後、消費増税や医療費の負担増、年金支給額の減少などで家計負担が増すこともあり得る。 ※まだまだ出費が増えて、 大変なことになるよ~ ・・と、 基本に忠実に営業展開しています。「日経マネー」の試算ではこれから老後を迎える世代は2700万円では足りず、自助努力で約4200万円のお金が必要になる。 ※まあ・・「売る側」の勝手な試算です。 よくある営業パターン。60歳時点でこれだけのお金を用意できない場合、どうすればいいのか。(1)退職後もある程度のリスクを取って運用する(2)60歳以降も働く(3)辛くない倹約生活を送る――の3つがある。 ※3つの方法の内、いの一番で 「リスクを取って資産運用する」 ・・と言っています。 金融業界の文章だから、 このような主張をするのは 当たり前ですが、 生活設計の観点からは、 年老いてから・・ そんなことをしてはいけない。 年老いてから・・ ギャンブルをしてはいけない。 いつも言っていますが、 家計改善(生活設計)の方法は、 2つしかありません。 1 収入を増やす。 2 支出を減らす。 この2つだけ、シンプルです。 ギャンブルを取り入れたのでは、 不確定要素だらけで・・ 生活設計になる わけがない。 (2)60歳以降も働く ・・が、「1 収入を増やす」方法の ひとつです。 (3)辛くない倹約生活を送る この・・倹約とか節約とかは、 生活の潤いを失う可能性が あるので、最後の手段にしたい。 私が言う「2 支出を減らす」は、 もっと家計の根本的な部分で 節約を伴わずに「支出を減らす」 ことです。 支出を減らす方法は3つ。 (できるだけ・・) 1 生命保険に加入しない。 2 借金をしない。 3 経費を払わない。 これらを実行するだけで、 まったく別の人生になる。 3の経費を払わない・・は、 マイホーム取得の際とか、 今回の記事に関係するような・・ 金融資産運用の際とかに、 きちんと意識して行動しないと、 大金のたれ流しが簡単に 起こり得る。 「常識」は業界が作っている。 その話を真に受けてはいけない。では運用するのとしないのでは、資産を維持できる期間はどれだけ違うのだろうか。 ※よくある営業トーク・・。3000万円の資産を毎月12万円引き出した場合、運用しないと21年近くで使い切ってしまう。しかし、平均利回り2%で運用しながら引き出すと27年近く、同3%の場合は33年近くまで資産を維持できる。 ※「2%で運用できたら、 3%で運用できたら、」 ・・を想定する場合は、 その逆も想定する必要がある。 「マイナス2%の運用になったら、 マイナス3%の運用になったら、」 ・・人生はどうなっていくか? ・・資産は何年で枯渇するか? についても、想定する必要がある。 それが、リスクを取って運用する ・・ということだ。 (当たり前)とはいえ、定年後に手元にある金融資産を全額投資に回すのはリスクがある。 ※当たり前。元本の半分を運用に回しながら、年齢に応じて引き出す額を下げていくのが現実的だ。 ※リタイアした人の資産の半分を ギャンブルに廻せ? どこが現実的だ?3000万円のうち1500万円を運用に回し、 ※とんでもない!60~64歳は毎月18万円、65~74歳は同10万円、75歳以降は同5万円を引き出し、金融資産が1500万円になった時点で運用を止めるケースで試算してみた。利回り3%で運用を維持できた場合は、73歳半ばに1500万円になり、それ以降、運用を止めても、90歳時点で約450万円の資産が残る。 ※マイナス3%の運用になって しまった場合の、 試算結果も公表しないと、 公平を欠く。 消費者は判断のしようが無い。 ・・というか、 とんでもない・・悲惨な老後に なってしまうので、 金融業界としても 怖くてそんな試算はできない。 (当たり前)シニア層の中には毎月分配型投信で運用するケースもあるが、日本株よりリスクの高い海外REIT(不動産投資信託)型投信に人気が集まるなど、いびつな動きも出ている。「お金は墓場まで持っていけない」と言われるが、老後の安心のためには、手持ちの資産はできるだけ減らしたくないもの。そのために定年前から投資の基本を学んで準備しておきたい。 ※現役中から学んでおきたいのは、 「投資の基本」なんかではなく、 本物の「生活設計の方法」だ。 「生活設計の方法」は、 学ぶだけでなく、 30代、40代の内から実践して、 マイ・キャッシュフロー表を 作って、 人生の見通しを立てておきたい。 地に足がついた生活設計が できていれば、 保険業界や金融業界の 営業トークに振り回されることも まったく無くなる。 (当たり前)【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※3件。《 実行支援等 》 ※顧問会員のMさん:土地購入支援。【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Yさん(30代):☆11/21回答戻る。(10/24着) 6 Iさん(30代):☆11/17回答戻る。(10/28着) ※今日の作業。 再着手しました。 現状診断終了予定は11/30(水) ・・です。 お楽しみに・・。7 Oさん(20代):★11/21 生活設計 依頼着。 8 Mさん(40代):☆11/24 現状診断 依頼着。 3%で運用できたら?ところで・・マイナス3%は? ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/28
-
夫婦共に生命保険が必要?珍しいです
その理由は明らかです。去年、マイホーム取得したけど、あることをしていませんでした。おバカさんです。(失礼!)自分の頭で考える生活設計。〇メール顧問会員のKさん(30代) (相談:ライフプランニング)2016.11.25 現状診断が終了しました。メールをいただきました。現状診断ありがとうございました。現在体調を崩しているため、まだ目を通せておりませんが、夫婦ともに生命保険が必要とのことで…これから、いただいた現状診断を読み込んで、調整を行っていきたいと思います。その時はまたご相談させてください。よろしくお願いいたします。 《 K家の概要 : 現状診断時点 》 家族 : 30代会社員の夫、 30代会社員の妻、 幼児と赤ちゃん・・の、4人家族。 相談 : 第3子。生命保険。繰上返済。 住居 : 一戸建てマイホーム。 収入 : 夫 年収407万円 (手取り347万円) 妻 年収155万円 (手取り129万円) 貯蓄 : 740万円借金 : 住宅ローン H27年11月 3,500万円 35年固定金利(フラット35) 10年目まで0.95% 97,986円/月 11年目以降1.55% 105,225円/月 残:3,400万円生命保険料 : 3.3万円/年 夫 : メットライフ 収入保障保険 3,120万円 妻 : なし 死亡保障必要額 検証結果 : 現時点 10年後 夫 5,077万円 2,665万円 妻 1,440万円 710万円 「必要資金」から「手当可能資金」 を引いた結果です。 夫には大きな必要額が発生しました。 (加入中の生命保険でも足りない) 妻にもまともな必要額が発生しました。 普通ではあり得ない、異常事態です。 『保険加入=お金を失うこと!』 『保険料=失うお金!』 本物の生活設計は、 『いかに保険に入らずに済ますか?』 ・・から、始まる。 (当たり前) 必要額が発生した理由で最大のものは、 多額の住宅ローンを借りていながら、 団信に加入していないことです。 健康上の理由が無い限り、 生活設計上・・団信加入は必須です。 これはもう・・しょうがないから、 夫婦それぞれ、他の要因も調整しつつ、 きちんと必要額を確定した上で、 収入保障保険に加入する ・・しか、ありません。 夫婦そろって生命保険が必要!なんて珍しい夫婦だべ! ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpただし、メール顧問会員の受付けは指定した月日のみ。
2016/11/28
-
行列のできるFP事務所 2016.11.25★
自分の頭で考える生活設計。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆11/17回答戻る。(9/8着) ※今日の作業。 本日・・11/25(金)、現状診断 終了。 非常に珍しいケースですが、 夫婦ともに まともな死亡保障が 必要になりました。 主な理由: 夫婦で住宅ローンを 借りているが、 共に団信に加入していない。 また、第3子を希望しているが 現状のままでは無理という結果に。 第1子と第2子の結果から 子ども費は1人1,600万円前後 と見られるが、 CF表で教育費がかかる 50代半ばの時期に、 貯蓄残高は800万円台に減る。 ということは、現状のままで もう一人子どもを育てるのは 無理ということが分かる。 CF表を自分で調整しながら、 可能性を探ることになる。 「現状診断」、 メール添付で送りました。6 Yさん(30代):☆11/15再ヒア待ち。(10/24着) ※2016.11.21 回答戻る。7 Iさん(30代):☆11/16再ヒア待ち。(10/28着) ※2016.11.17 12:55 回答戻る。8 Oさん(20代):★11/21 生活設計 依頼着。 9 Mさん(40代):☆11/24 現状診断 依頼着。 ※11/24に提出資料が届きましたが、 先週(11/15)にヒアリングシートも すでに届いていました。 そのことに気づいたのが今日、 11/25でした。 スミマセンでした!夫婦そろって生命保険が必要?珍しいんじゃないかい? ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/25
-
新規メール顧問会員受付け 11月29日
新規メール顧問会員を数名、 受付けます。2016年11月29日(火)の一日のみです。( 先着順ではありません ) 希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに 当事務所は赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇当事務所を知って、まだ間もない。 昨日このブログを発見した、 1週間前にこのブログにたどり着いた、 というような方は、ご遠慮ください。 当事務所がやっていること、 武田FPが訴えていること、 等々を充分に理解しないまま (生活設計の準備ができていないまま) の申込みはお断りします。 「キーワード検索」で調べたり、 過去記事を徹底的に読み込んだりして、 時間をかけて生活設計についての 理解を深めてから ・・どうぞ。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。 受付けは11月29日(火)。やっぱ、冬は温泉だべ。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/25
-
☆個人型DC 元銀行員FPの無料相談?
ウェブでの無料相談・・だそうです。自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。元銀行員FPにウェブ無料相談「個人型DCの 拠出額はいくらにすべき?」2016/11/25 マネーゴーランド 高橋忠寛さんという人のお話。 ※「元銀行員」とか、「無料相談」とか、 この種の言葉が出てきたら、 「業界の話」であり、 「営業トーク」の可能性があるんじゃ? ・・と疑ってみる、賢い反応をしましょう。 子どもじゃないんだから、 そのまま真に受けてはいけない。 できるだけ多くの人が投資に参入 してもらえば、金融業界は潤う。 (当たり前) 「常識」は、業界が作っている。 そのまま真に受けてはいけない。 (当たり前)今回届いた相談は、個人型確定拠出年金について。今回はこちらのケースに対して、質問にお答えしましょう。■相談者プロフィール・お名前 はなこ(32歳)・家族構成 夫(32歳)と二人暮し・今年の自身の予定年収 300万 (手取り月約17万)・現在行っている資産運用 個人型確定拠出年金 月23,000円拠出(2016.6~) ※情報不足。 同じ相談内容でも・・ 相談者の背景によっては、 全く別のアドバイスになる。 この程度の情報でアドバイス するのは、非常に危険。 ・本人の職業・勤務先・年収は? ・夫の職業・勤務先・年収は? ・子どもの予定は? ・住まいは?これから住宅取得は?■相談内容税金控除に興味があり、税金を納めることは世の中の為に大事なことだとはわかっていますが、やはり出来るだけ抑えることが出来たらと考えています。 今の職場では退職金があてにならないので 自分で何とかしなければと思い、今年6月から個人型確定拠出年金を始めました。自分の収入などあまり考えずに始めたのですが、今の収入に見合っているか、また今後DCを続けて行く上で気をつけるべきことなどがあれば教えていただけますでしょうか?■はなこさんへのアドバイス1:個人型DCの特徴はなこさん、はじめまして。ファイナンシャルプランナーの高橋忠寛です。 ※元銀行員のようです。 基本的に、金融業界の人。国や会社をあてにせず、自力で将来に備えて個人型DC(確定拠出年金)を始められたのは大変素晴らしいです。 ※素晴らしいかどうかは、 夫婦の希望・家計状況等による。 業界から見れば・・ DCを始めた人たちは全員、 「大変素晴らしい」。これからの時代は、誰もが個人で将来のための資産形成に取り組み、資金を管理・運用していく必要があります。 ※「これからの時代は誰もが」 お金を 「運用していく必要」 (投資をしていく必要)が あるわけではない。 本人の 「運用次第で受取額が変わる」 なんていうことに、 大金を注ぎ込み続けていたら、 生活設計が成り立たない。 (当たり前) 人生は博打ではない。 地に足をつけて生活設計したい。確定拠出年金制度とは、〜個人型確定拠出年金とは?〜高橋先生の教えて経済ニュース でも解説していますが、将来の老後資産の準備のために資金を少しずつ積み立てて、それを個人が自分の責任で管理運用していく制度になります。この制度には、企業型と個人型がありますが、積立するお金を会社が出してくれるのが企業型、自分自身でお金を出して積立していくのが個人型です。はなこさんは個人型に加入されたとのことですね。自分自身で管理運用していくのは面倒だと感じるかもしれませんが、税務上大きな優遇が受けられるので、 ※本当にそうか?利用しないともったいない制度だとも言われています。 ※一般的に言われて・・は、いない。 盛んに言っている(宣伝している) のは、金融業界。■はなこさんへのアドバイス2: 拠出額が収入に見合っているか?予定年収が300万円(手取り月約17万円)で月23,000円の個人型DCへの拠出額が妥当かということついては、ご主人の収入など、家計全体のバランスをみないと判断できません。 ※だから、上記プロフィールでは まったく情報不足。 拠出金額が妥当かどうか? ・・以前に、 DCそのものをやった方がいいか? やらない方がいいか? ・・を、しっかり考えたい。個人型DCは、一度加入すると基本的には60歳まで脱退できない制度になります。また個人型DCで運用している資金は60歳までは引き出せず、自由に使うことができませんので注意が必要です。例えば、後々お子様が生まれた場合、出産や教育費などの出費や、住宅購入などの中長期的なお金の支出に対しては、別に用意しなくてはいけません。 ※「別に用意」 ・・ではない。 このようにDCを最優先に 考えてはいけない。 『家族の現役中の支出』こそ、 最優先で考える必要がある。 DCはその後。ただし、毎月の拠出額については、減額も可能なので、一度、将来を見据えたライフプランをしっかりと立て、その上で負担にならない拠出金額を判断されると良いでしょう。 ※「負担にならない拠出金額」? どうしてもDCをやらせたいようです。 家族のこれからを考えたら、 DCはやらない・・という選択肢は、 普通にあり得る。■はなこさんへのアドバイス3:個人型DCのポイント個人型DCでの運用だからといって特別なことはありません。 ※営業トークは佳境に入ります。 しっかり、身構えよう。 子どもじゃないんだから、 そのまま真に受けてはいけない。 (当たり前)「資産運用の基本」を守って投資をすれば良いのです。「資産運用の基本」とは、株価など相場の動きに一喜一憂せず、投資対象の分散を行い、積立投資をしながら、長期的な視点で取り組むということです。このような基本に忠実に取り組めば、資産運用は難しくありません。 ※大切な資産は、勝手に・・ 増えたり減ったり、減ったり減ったり、 ・・していきます。 資産運用している人が儲けようが 損しようが・・金融業界は、 手数料収入でしっかり潤い続けます。DCは商品の選択肢が限られている分、ご自身で一から資産運用に取り組むよりはかなり負担も少ないはずです。 ※負担も少ないが、 収益も少ないはずです。DC運用の注意点は、個人資産全体でのバランスを考えることです。資産運用の基本である分散投資を実践しようと考えると、DCの資金だけで、分散投資しなければと勘違いしがちです。効率的な資産形成を目指すのであれば、DCの中だけ見て分散投資をしていても、意味がありません。家計全体を把握し、他に貯蓄はあるのかどうかなど、老後資産準備における、個人型DCの位置付けや割合を意識しながら、運用を行いましょう。 ※「運用を行ないましょう。」 と言われてすなおに従っては いけない。 「家計全体を把握」したら・・ DCなんかやっている場合じゃない ・・というケースはよくある。 たとえば・・ ・住宅ローンを返済中の人、 ・これから住宅取得をする人、 ・車ほかを借金で買っている人、 DCなんかやってる場合じゃない。 借金の金利負担の大きさは、 DCの所得控除どころではない。 DCに出すお金があったら、 そのお金を借金返済に 廻した方がはるかにお得。 (当たり前) きちんと生活設計したい人は、 以下の公式を頭に入れておこう。 『貯蓄利息<借金利息!』 『最強の老後資金準備法 = 借金返済!』 業界の話を真に受けてはいけない。 「常識」は業界が作っている。住宅ローン返済しながらDCをやるおバカ。 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/25
-
☆マンションを所有してはいけない★
管理組合が無いマンション、増えているようです。住まいは日々の『より所』だが、マンションはどんどん日々の『お荷物』になっていく。マンションを買ってはいけない。所有してはいけない。(当たり前) 自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。管理不全マンション:危機感強める自治体2016/11/24 毎日新聞専門家を派遣、住民を手助けする動きも空室の増加や管理費の滞納などが原因で荒廃する管理不全マンションが各地で目立ち始めた。放置すれば周囲にも悪影響を与えるとして自治体は危機感を強めている。専門家を派遣するなどして住民を手助けする動きも出てきた。約173万戸の分譲マンションがあり、全国の約4分の1が集中する東京都が2011~12年、都内の約5万3000棟の管理実態を調べたところ、約500棟に管理組合がなかった。調査に応じたのは全体の17%で、管理不全物件はさらに多いとみられる。都の住宅政策審議会は昨年、実態調査のデータも踏まえ管理不全マンションを把握、支援するよう答申した。「手をこまぬいていれば確実に増加し、 周辺の治安や衛生にも悪影響を及ぼす」と警告。マンションが自治体に管理状況を定期報告する制度をつくるよう促した。都は報告がなければ立ち入り調査できる仕組みも検討する。老朽化マンションは今後急増する。国土交通省によると築40年以上は現在56万戸だが、10年後に162万戸、20年後は316万戸になる。古いマンションほど住民の高齢化も進む。1970年以前に建てられた物件は、60歳以上だけで暮らす世帯の割合が52%を占め、全体の26%を大きく上回る。高齢化は管理組合役員のなり手不足や空室の増加につながる。建物と住民の「二つの老い」が、管理不全マンションを生む要因となっている。管理不全マンションを現地訪問し、実態をつかもうとする動きもある。大阪市は12~13年、築30年以上の約340棟を対象に、住民の代表から問題点などを直接聞き取り、外観に剥落やひび割れがないか目視で点検した。京都市は現地訪問で回収した調査票や目視調査から「要支援マンション」を選び、専門家を派遣して管理組合を支援する。管理不全マンションの問題に詳しい富士通総研経済研究所の米山秀隆主席研究員は「管理不全への対策を考える自治体は まず、マンションの実態を把握すべきだ。 私有財産への支援には 否定的な見方もあるが、 災害時に危険が及ぶマンションなど、 支援の必要性が高い 物件から対策を検討していくことが望ましい」と指摘する。国はマンション管理にどう関わってきたのか。大きな節目は2000年に成立したマンション管理適正化法だった。管理業者に国土交通省への登録を義務付けたり、住民の相談に乗る国家資格「マンション管理士」を新設したりと、急増するマンションの居住環境を守るために、管理の質の向上を後押しした。その後も、急速に進む二つの老いを懸念する声は高まる。「管理組合が機能していない マンションが増える恐れがあるのに、 有効な施策が行われていない」。国交相の諮問機関、社会資本整備審議会は09年、マンション政策の答申の中で強調した。だが、マンションは私有財産で所有者が責任を負うのが原則。 ※ここが難しいところ。 自分の部屋だけでなく、 部屋の外の・・ 全体の建物躯体や、 共用部分も私有財産。 ここが、一戸建てとの大きな違い。国は「管理不全に陥ったマンションを 直接支援するのは難しい」(国交省担当者)として、管理組合を支援する団体に補助金を出すなど間接支援にとどめてきた。新たな対策を模索してきた国交省が今年3月に打ち出したのが、マンション内のルールを定めた管理規約のモデルとなる「標準管理規約」の改正だった。マンション管理士や弁護士など外部の専門家も管理組合の役員になれるよう、選択の幅を広げた。標準管理規約に法的な強制力はないが、9割のマンションがこれに沿って管理規約を作っており、影響は大きい。国交省は、管理不全につながりかねない管理組合役員のなり手不足を解消する「切り札」として期待を寄せる。ただ、これらの動きを懸念する声もある。東京都大田区のマンションで管理組合の副理事長を務める男性(65)は「所有者以外の人に会計を任せる のは不安だ。 普段の付き合いがないと、相談もしづらい」と話す。資金不足に悩むマンションが専門家を雇えるのかという疑問もある。 ※生活設計の観点からは、 将来・・確実に人生のお荷物になる マンションは、所有しない方がいい。 (当たり前) どうしてもマンションで暮らしたいなら、 借りたほうがはるかにお得。 毎月の家賃等を払っていればいい。 将来の費用負担の心配も無い。 さらには、 人口減少がどんどん進んで、 借り手が一方的に有利になっていく。 生活設計的には、借りた方がいい。 マンションを所有してはいけない。 すでに所有しているなら、 まともな値が付く内に、 できるだけ早く売ってしまいたい。 マンションはババ抜きのババ・・だ。【 業務日記:行列のできるFP事務所 】 【 武田FP 】 ※事務所の運営資金が不足 しているので、今月も・・ 今朝、 20万円を事務所口座に入金。(涙) 今いくら積み上がっているんだろう? 回収できるんだろうか・・? つくづく、おバカだなぁ ・・おれ。 時々送っていただく各地の 「おいしいもの」だけが楽しみ・・です。《 ブログ記事 アップ 》 ※3件。《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》 ※午前中、金融機関回り。 今日は一段と寒いので、 しっかり着込んで行きました。 事務所家賃、佐々木FPの給与、 (武田FP分の給与はいつも無い) 預かり所得税等々の振込みほか。《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆11/17回答戻る。(9/8着) ※今日の作業。 現状診断 終了予定は11/25(金) です。 お楽しみに・・。6 Yさん(30代):☆11/15再ヒア待ち。(10/24着) ※2016.11.21 回答戻る。7 Iさん(30代):☆11/16再ヒア待ち。(10/28着) ※2016.11.17 12:55 回答戻る。8 Oさん(20代):★11/21 生活設計 依頼着。 ※ Mさん(30代):提出資料のみ届く。 (ヒアリングシートは、まだ) 管理組合が無いマンション?ぞぉ~~! ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/24
-
昔のメール顧問会員からドイツ土産♪
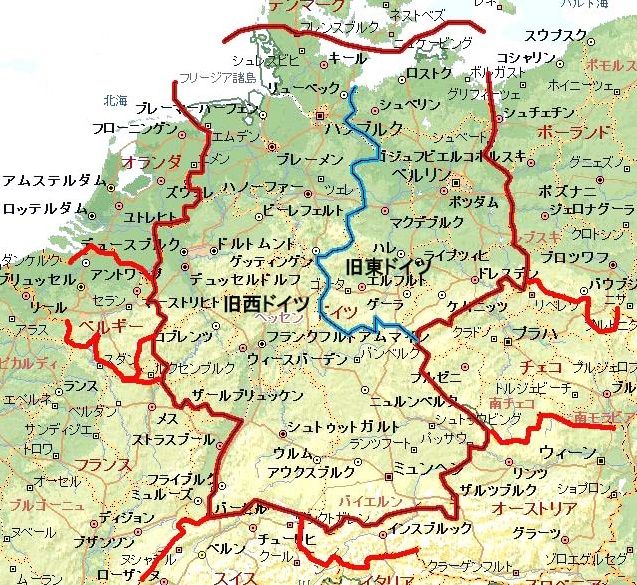
7年前、生命保険でお金をたれ流していたJさんから・・。自分の頭で考える生活設計。〇元メール顧問会員のJさん(40代) (相談:ライフプランニング)2009.7.9 現状診断が終了しました。2009.8.27 シミュレーションが終了しました。 ※40代会社員の夫、 40代自営業の妻、 小学生2人・・の4人家族でした。 生命保険でお金たれ無し中でした。今日、宅配便が届きました!いきなり! 何の前触れも無く! ※送り主はJさんです! 「Jさんって、だれだっけ?」とは、 なりませんでした。 かなり珍しい苗字なので、 記憶にありました。 ありがとうございました! ごちそうになります! もう・・私は、 このために仕事をしています。 しばしば、全国からおいしいもの が頂けます。 全国どころか・・今回、世界から ・・に、なりました。 手紙が入っていました。武田様高〇の娘とドイツに行きました。 ※7年前の小学生が高校生・・。ミューヘンやストットガルトで ※ミュンヘンやシュトゥットガルト ですね。 ドイツ南部の・・。知人(娘の)に会い、楽しい1週間を過ごしました。スイスも近いので、アルプスも見えました。 ※はい、スイスやオーストリアとの 国境が近いから、 アルプスはすぐそこです。 実は私、大昔・・20歳、学生のころ、 ヨーロッパ中を1ヶ月半も1人で、 ウロウロ貧乏旅行をしました。 GパンにTシャツでザックを 背負って、鉄道旅行をしていました。 30代には、南フランスから スペイン・バルセロナ界隈を 旅行しています。 (こちらは7~8人で)お菓子ですが おみやげです。羽田まで帰って来て、ここから送ります。 11/20 J ※ありがとうございました! 驚きました。 ・7年前に係わったFP事務所を 覚えていて、お土産を送ろう とした発想。 ・自宅へ帰ってから・・ではなく、 帰国直後の空港から発送する ために「住所」を控えていたこと。 その気持ち、感動もの♪ ・・です。 FP事務所をやっていてよかった♪ と感じる瞬間が時々ありますが、 今回は、間違いなく その中のひとつ!・・です。 ありがとうございました! ごちそうになります!7種類のお菓子が詰め合わせられていました。いいですね~、観光客向けのものではなく、普通に街中で売られていて・・地元の人が普段食べているようなものです。このような感覚、・・好きです。観光地で買うものではなく・・地元の店で買った・・もののようです。いいですね~。7年前の時点でこのグラフです。(生活設計シミュレーション)これから教育費がかかって、貯蓄残高が減る時期になります。Jさんの過去記事を下に貼り付けます。(原文をそのまま)7年も前なので、なんとなく全体的にあか抜けていないですね・・。(^^ゞ〇メール顧問会員のJさん(40代) (相談:ライフプランニング)すでに現状診断を終えています。その現状診断資料を眺めてみて、 多くの質問や相談をいただいています。トンチンカンな質問もいくつか・・。 (^^ゞその中から・・ブログ・ネタを見つけました。 生命保険業界の洗脳ビームを たっぷりと浴びたJさんのメール文章・・です。「医療保険は、あった方がいい気がする。」・・Jさんからのメールの一部です。 ( ★は私の声 ) ○ 医療120日 ○ 妻の アフラック エバーハーフ・・・・・・は、 高額医療制度の自己負担額が 今後 増えるなど (60万→70万に すでに増えてきている?) ★はぁ・・? やはり 医療制度は 不安を感じます。 ★保険屋さんの洗脳・・? 70歳以上は 今1割でも 今後 増えるのではないでしょうか・・・ ★はぁ・・? なんだか、持っておいた方がよい気がしてなりません。 ★そう・・ですか?その・・J家が現在加入している医療保険は以下です。すべて、Jさんが安心できる・・「生涯 手厚い保障?」・・の、終身の医療保険です。 【 夫 】1 ソニー : 医療120日型 入院5,000円/日 手術~20万円2 ソニー : 医療360日型 入院5,000円/日 手術~20万円 成人病入院5,000円/日 特定疾病診断50万円 【 妻 】3 アフラック : エバーハーフ 入院5,000円/日 手術~20万円・・で、これらの医療保険の保険料は、 J家の「現状診断」の「加入生命保険一覧表」より・・1 2,635円/月 払込み保険料総額:1,296,420円2 5,645円/月 払込み保険料総額:2,777,340円3 3,290円/月 払込み保険料総額:1,342,320円これら医療保険の保険料総額は・・、5,416,080円! ( ものすごい・・金額です ・・もったいない ) 大部分の人は・・月々の保険料は知っていても、総額は知りません。 ※J家の生命保険 夫:7本 妻:1本 さらに2人の子どもが1本ずつ 保険料月額: 39,227円 保険料年額: 470,724円 払込み保険料総額 : 14,524,351円 内・・保障充当保険料 : 6,304,151円 ( 保障充当保険料 = 捨てるお金 ) ※J家が生命保険で捨てるお金 捨てるお金の総額は、上記より・・630万円。 その内、医療保険で捨てるお金が540万円。 ( もったいない・・ )病気で入院した人は・・たとえば50万円を受け取って、 「やっぱり・・保険に入っていてよかった ♪ 」 払い分より少額をもらって喜びます。 ・・ただのアホ。 (^^ゞ何も無く過ごせば・・保険屋さんは、 「何も無くて良かったですね~。安心料です、安心料。」 ( お金のたれ流しを正当化します ) 安心料で、500万円や600万円も払うか?! 費用対効果・・の問題です。 消費者が損をするようにできています。 消費者に損をしてもらわないと、 保険屋さんが成り立ちません。 保険屋さんが成り立つように、保険料が決められています。医療保険には、加入しないことです。ここで、日本の医療保障制度に触れておきます。( Jさん・・トンチンカンな ことを言っているようなので )私たちはすでに、手厚い保障の医療保険に加入している。【 健康保険の高額療養費制度 】 重い病気などで病院等に長期入院したり、 治療が長引く場合には、 医療費の自己負担額が高額となります。そのため家計の負担を軽減できるように、 一定の金額(自己負担限度額)を超えた部分が払い戻される高額療養費制度があります。 被保険者、被扶養者ともに1人1か月の自己負担限度額は所得に応じて、次の計算式により算出されます。【70歳未満 医療費の 自己負担限度額(1か月あたり)】 外来・入院 ●上位所得者(標準報酬月額53万円以上) 150,000 円+(総医療費-500,000 円)×1%●一般 80,100 円+(総医療費-267,000 円)×1%●低所得者(住民税非課税世帯) 35,400 円 「一般」の場合は、多額の医療費がかかっても、1ヶ月8~10万円の負担で済むということです。【70歳以上 医療費の 自己負担限度額(1か月あたり)】 外来・入院 ●上位所得者(標準報酬月額53万円以上) 83,400 円●一般 44,400 円●低所得者(住民税非課税世帯) 24,600 円もう・・算数をする必要なし!この金額を越えた分は、給付される。お年寄りがいて・・何度も病院にかかっても、この手厚い給付で助かります。多額の医療費がかかった場合の給付額は、 実際にどうなるか? ・・を、見てみましょう。医療費が300万円!・・とします。 ( 現役の一般所得者 )〇医療保険 1 入院や手術が無ければ、給付なし。 2 入院・手術があって、数十万円の給付。 〇健康保険 1 入院や手術が無くても、約289万円。 2 入院・手術があった場合も、約289万円。医療費が1,000万円!・・とします。 ( 現役の一般所得者 ) 〇医療保険 1 入院や手術が無ければ、給付なし。 2 入院・手術があって、数十万円の給付。 〇健康保険 1 入院や手術が無くても、約980万円。 2 入院・手術があった場合も、約980万円。病気になる確率の高いお年寄りはどうでしょう?医療費が300万円!・・とします。 ( 70才以上の一般所得者 ) 〇医療保険 1 入院や手術が無ければ、給付なし。 2 入院・手術があって、数十万円の給付。 〇健康保険 1 入院や手術が無くても、約295万円。 2 入院・手術があった場合も、約295万円。医療費が1,000万円!・・とします。 ( 70才以上の一般所得者 ) 〇医療保険 1 入院や手術が無ければ、給付なし。 2 入院・手術があって、数十万円の給付。 〇健康保険 1 入院や手術が無くても、約995万円。 2 入院・手術があった場合も、約995万円。生涯・・手厚い保障って、どちらでしょう? 私たち日本人は、すでに手厚い保障の中にいます。 医療保険は、みみっちい保障・・に過ぎないんです。 当然です。 保険屋さんが成り立つように設計されていますから。 営業で・・いかに素晴らしいか・・を、強調しているだけです。イメージを膨らませているだけで、内容は無い。 社会保障制度がいかに危ないか・・を、強調しているだけです。 不安を煽れば・・契約するおバカさん(失礼!)がいるから。 仮に・・素晴らしい社会保障制度ではないにしても、 医療保険の費用対効果をちょっと考えれば、できるだけ加入しない方がお得・・です。医療保険には、加入しないことです。その保険料分で、車が買えます。 家族で旅行にいけます。 おいしいモノが食べられます。 ※蛇足 ちなみに私・・所得ゼロです。(=住民税非課税) 正義の味方で極安料金の事務所を運営してるので・・。 なので、私の医療費自己負担額は35,400円です。 〇医療費が300万円かかった場合 健康保険からの給付額は、約296万円です。 〇医療費が1,000万円かかった場合 健康保険からの給付額は、約996万円です。 医療保険に加入してお金をたれ流す必要ある? もちろん私は、医療保険には加入していません。いきなりのドイツ土産 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpただし、メール顧問会員の受付けは指定した月日のみ。
2016/11/24
-
現状診断 細かさにびっくりしてます
妻とともにこれからしっかり読み込んで・・自分の頭で考える生活設計。 〇メール顧問会員のTさん(30代) (相談:ライフプランニング)結婚で生命保険を連想したおバカさん2016.10.21 現状診断が終了しました。メールをいただきました。おはようございます。現状診断ありがとうございました。資料の細かさにびっくりしております。今妻とともにこれからしっかり読み込んで、シミュレーションをしてみます。また質問させて頂く事があると思いますが、宜しくお願い致します。取り急ぎ御礼まで。 ※キャッシュフロー表とグラフで、 まずは自分たちの生涯を じっくりと確認してみましょう。 その上で、 ちょっと違う人生をシミュレーション したりしてみましょう。 色々試していると・・ 自分たちの将来が根拠を持って しっかり分かってきます。 不安を感じてむやみに節約して 生活の潤いを失ったり、 金融業界や保険業界に騙されて 振り回されたりすることも、 なくなります。 キャッシュフロー表を しっかり使いこなしましょう♪《 T家の概要 : 現状診断時点 》 家族 : 30代会社員の夫、 30代専業主婦の妻(後にパート)、 幼児と赤ちゃん・・の、4人家族。 相談 : 生命保険。マイホーム。 住居 : 賃貸。(家賃:11.8万円) 収入 : 夫 年収700万円 (手取り539万円)貯蓄 : 1,680万円 借金 : なし。 生命保険料 : 3万円/年 死亡保障必要額 検証結果 : 現時点 10年後 夫 3,428万円 1,841万円 妻 -3,360万円 -2,116万円 「必要資金」から「手当可能資金」 を引いた結果なので、 -(マイナス)は不要ということです。 妻はもちろん不要だが、 夫にはまともな必要額が発生しました。 (加入中の生命保険がほぼ正解?) 現在の貯蓄額がすごい! ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpただし、メール顧問会員の受付けは指定した月日のみ。
2016/11/24
-
11月29日 新規メール顧問会員受付け
新規メール顧問会員を数名、 受付けます。2016年11月29日(火)の一日のみです。( 先着順ではありません ) 希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに 当事務所は赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇当事務所を知って、まだ間もない。 昨日このブログを発見した、 1週間前にこのブログにたどり着いた、 というような方は、ご遠慮ください。 当事務所がやっていること、 武田FPが訴えていること、 等々を充分に理解しないまま (生活設計の準備ができていないまま) の申込みはお断りします。 「キーワード検索」で調べたり、 過去記事を徹底的に読み込んだりして、 時間をかけて生活設計についての 理解を深めてから ・・どうぞ。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。 受付けは11月29日(火)。やっぱ、冬は温泉だべ。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/22
-
適正かも価格 と いくらなんでも価格
マイホーム取得価格のお話。それぞれの毎年の返済額が自分たちにとってどうなのか?CF表があるんだから、自分でざっくりとやってみよう!CF表があるんだから、自分で判断できる! 自分の頭で考える生活設計。 〇メール顧問会員のOさん(20代) (相談:ライフプランニング)2016.10.21 現状診断が終了しました。2人目が産まれたって生命保険は不要マイホームを取得したら?を生活設計メールをいただきました。いつもお世話になっております。夜分に恐れ入ります。メール会員のOです。ご返信いただきありがとうございます。さっそく生活設計シートを記入させていただきました。住宅取得費について、2パターンシートを分けて作成しております。「(思い込みで判断していると思いますが) 適正と考えている価格」と「いくらなんでも無理ではないか」と考えている上限以上の価格です。ご面倒とは思いますが、 ※はい、この忙しいのに面倒です。 私に両方の資料作成をさせるな。上記2つの場合の生活設計につきお考えをご教授いただけますと幸いです。 ※マイホーム取得についての 最終的なきちんとした シミュレーションは、もちろん 当事務所で作成するが・・ こっちも、あっちもやって ・・というのは、受けません。 やるのは、どちらか1つだけ。ご指摘いただいた通り、生活費も修正のうえCF表も再作成しております。よろしくお願いいたします。 ※現状診断を終えて・・ CF表を自分で修整してみたり しているんだから、 2パターンの比較については、 自分でざっくりとやってみよう! 前の記事でも書いたけど、 みかローン等の試算ソフトで。 その結果、一方はあまりにも 毎年の支出が多くなり過ぎて、 キャッシュフローが危うくなりそう ・・ということなら、 そちらはやめればいいし、 そうでなければ、 チャレンジしてみればいい。 やってみた結果、 こんな風になったので 自分で判断しようと思うけど、 そもそも、このシミュレーション、 変なことやってないですよね? とか、 自分でシミュレーションしたら、 こういう結果になって 大丈夫そうなので、 こちらで行こうと思いますが、 この判断で変なことないですよね? ・・的な問い合わせなら、 作成資料を見ながら コメントしたいと思います。 まず、自分でやってみる!《 O家の概要 : 現状診断時点 》 家族 : 20代公務員の夫、 20代会社員の妻、 赤ちゃん・・の、3人家族。 相談 : 生命保険。マイホーム。第2子。 住居 : 賃貸。(家賃:7.3万円) 収入 : 夫 年収409万円 (手取り327万円) 妻 年収228万円 (手取り182万円) 貯蓄 : 1,060万円 借金 : 夫の奨学金(残:168万円) 妻の奨学金(残:46万円) 生命保険料 : 0万円/年 死亡保障必要額 検証結果 : 現時点 10年後 夫 -8,493万円 -9,032万円 妻 -2,382万円 -4,611万円 「必要資金」から「手当可能資金」 を引いた結果なので、 -(マイナス)は不要ということです。 赤ちゃんがいる現状だが、 死亡保障は夫婦ともに現在も将来も まったく不要です。 家計が健全であれば、普通に よくあることで、珍しいことではない。 業界が発する「常識」に 振り回されていてはいけない。 生命保険でお金を失ってはいけない。さらに子どもが増えたら・・? (3年後、第2子が誕生したら)死亡保障必要額 検証結果 (万円) 現時点 3年後 10年後 夫 -8,493 -6,480 -6,909 妻 -2,382 -1,535 -2,802 3年後に2人目が産まれても、 (必要額の変化はあるが・・) 死亡保障は夫婦ともに現在も将来も まったく不要です。 家計が健全であれば、普通に よくあることで、珍しいことではない。 業界が発する「常識」に 振り回されていてはいけない。 生命保険でお金を失ってはいけない。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/22
-
☆老後生活費1億円?だまされるな★
「豊かな老後」とか「1億円」とか・・言っていたら、業界の営業マン。信用してはいけない。自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。豊かな老後を迎えるために「必要なお金」2016/11/22 プレジデントオンライン プレジデント編集部 ※「豊かな老後」という言葉を 聞いたら、きちんと条件反射しよう。 「あ・・この人、今から 営業トークを始めるんだな。」 ・・と。 いつも そのように対応できて いれば、だまされることはない。 ※営業トークで提示される資料。豊かな老後を迎えるための大前提は「必要なお金」の把握だ。よく老後には「1億円が必要」といわれる。 ※よく言われているわけではない。 業界が営業の切り口トークで 勝手に大きな金額を言っている ・・だけのこと。 国の「家計調査」によると「高齢夫婦無職世帯」の生活費は月額約27万円、単身世帯では約19万円だ。 ※夫婦世帯は合っているけど、 単身世帯の19万円って、 どこから持ってきた数字? 正解は16万円。 (下記資料を参照) だめだよ・・勝手にふかしちゃ。 素人相手の営業では、 何も知らないことをいいことに、 ウソでも胸を張って言い切ります。 おバカさんはそのペースに 乗せられてしまいます。夫が60歳定年を迎えて以後の生活期間は、平均余命から考えると夫婦2人の期間が約23年、妻1人が約8年で、合計31年。この期間の基本生活費は9276万円。 ※こんなにかかることは・・無い。 心配するな。 収入の範囲内で生活する、 そんな当たり前のことを すればいいだけのこと。旅行や葬儀、入院などの費用を加えれば約1億円だ。 ※こんなにかかることは・・無い。 心配するな。必要な貯蓄額は、年金の受給額でも変わる。夫が会社員で厚生年金を受給できる場合は月額22.6万円、自営業世帯では月額12.8万円が現在の水準。今後、支給額の目減りが予想される。 ※収入は減り・・年金だけでは5000万円以上の不足も覚悟すべきだ。医療や介護の状況も厳しい。財務省の推計では社会保障給付費の増大はGDPの伸びを上回る。すでに医療費の自己負担額を抑える「高額療養費制度」の上限額は、年を追うごとに上がっている。こうした負担増は、これから次々と増えていく。 ※支出は増えていく・・ これからは・・収入は減り、 支出は増えていきます。 何もしないでいると、 大変な老後になってしまいます。 だから ・・と営業トークは 展開されていきます。どう備えるべきか。傾向と対策をみていこう。 ※・・で、文章は終わっている。 具体的な商品販売トークが 展開されていく・・ ここからが突っ込みどころ ・・と、思っていたのに。 ※不安を強調するための営業資料を 添付しながら、営業トークは展開される。 ※実際の老後支出月額。 夫婦世帯。 (総務省統計局 家計調査より) ※単身世帯。 支出は19万円ではない。 (総務省統計局 家計調査より)【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆11/17回答戻る。(9/8着) ※今日の作業。 現状診断 終了予定は11/25(金) です。 お楽しみに・・。6 Yさん(30代):☆11/15再ヒア待ち。(10/24着) ※2016.11.21 回答戻る。7 Iさん(30代):☆11/16再ヒア待ち。(10/28着) ※2016.11.17 12:55 回答戻る。8 Oさん(20代):★11/21 生活設計 依頼着。 老後で脅されてはいけない。 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/22
-
☆就任初日にTPP脱退 よかった♪
大統領 就任初日にTPP脱退! 自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。トランプ次期大統領「就任初日にTPP脱退通知」2016/11/22 日本経済新聞トランプ次期米大統領は21日、ネットでビデオ演説を公表し、来年1月の大統領就任初日に「環太平洋経済連携協定(TPP) から脱退する意向を通知する」と述べた。「代わりに米国へ雇用や産業を取り戻す 公正な2国間貿易協定を交渉する」としている。トランプ氏はTPP反対を選挙公約としていた。演説ではTPPについて「我が国の潜在的な災難」と批判した。 ※良かった ・・です。 TPPは、グローバル企業や 金融業界に都合の良い協定です。 グローバル企業の利益を 損ねるような事態が発生すれば、 その国や自治体は訴えられ、 日本の裁判所ではない (グローバル企業に有利な) ところで、ジャッジされます。 つまり、 それぞれの国や自治体より、 グローバル企業が優位な 立場になります。 グローバル企業にとって、 利益追求にまい進しやすい、 快適な環境になります。 グローバル企業にとって さらに良いことには、 発展途上国の安い労働力を 使って、利益追求できます。 グローバル化で安い労働力が 重宝される・・ということは、 先進国の国民の賃金も下がる ・・ということです。 賃金が下がるだけなら まだしも、 先進国で職を失う人も 大勢出てきます。(当たり前) どこの国の人でも、職を失ったり、 賃金が下がったりしていては、 生活設計なんてできるわけが ありません。 経済成長や発展のための 自由貿易協定・・と言われますが、 成長や発展するのは、 グローバル企業だけです。 私たち一般の消費者・生活者は、 賃金が下がったり、職を失ったり、 グローバル企業の犠牲に なるだけです。 今でさえ・・ 大企業が都合よく雇用したり クビにしたりできる制度が定着して、 ひどい世の中になっています。 (小泉・竹中政権以来・・) 規制を緩和するということは、 大企業が仕事をしやすい、 大企業が利益を上げやすい、 そんな環境を作る・・ということです。 そんなことばかり、 くり返されてきています。 TPPで、さらにさらに、 一般消費者が生活しにくい 世の中にされては、たまりません。 一般消費者の生活設計を支援 するファイナンシャル・プランナー としては、 TPPがご破算になることは 大歓迎です。 (当たり前) TPPは、 「消費者の潜在的な災難!」 ・・です。 TPPはご破算! ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/22
-

☆貯蓄では手数料無しが当たり前★
金融業界や保険業界が推奨するものは、しっかり手数料がかかる。(当たり前)自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。個人型の確定拠出年金、管理手数料なしに 第一生命2016/11/21 日本経済新聞第一生命保険は来年1月に対象者が増える個人型の確定拠出年金について、資産残高が150万円以上であれば口座管理手数料を無料にする。 ※貯蓄では元々、手数料が かかることはない。 無料になったからといって、 長期間・・保険会社と つきあってはいけない。 結局はお金のたれ流しに つながる。加入者とその家族を対象に医療や介護に関する相談を受ける無料サービスも始め、 ※そんなサービスは不要。顧客の囲い込みに動く他社との差別化をはかる。 ※結局は医療保険や介護保険 などに加入させられる。 医療保険、がん保険、介護保険 等々には入らない方がいい。 (当たり前) 『保険加入=お金を失うこと』 その分のお金を貯蓄した方がいい。 (当たり前)運用成績によって受取額が変わる同年金には、新たに公務員や主婦が加入できるようになる。 ※だからと言って・・ 公務員や主婦は加入しない 方がいい。 (当たり前)現在の管理手数料は月355円だが、 ※暴利です。 355円×12ヶ月=4,260円来年1月以降は資産残高が150万円未満でも月315円に下げる。 ※これだって、十分に暴利。 315円×12ヶ月=3,780円このほか国民年金基金連合会などに支払う手数料がかかる。 ※さらに手数料がかかります。 できるだけ多くの人に 資産運用をしてもらえば、 業界に多額の手数料収入が 入って、しっかり潤います。資産運用に不慣れな人も多いことから、国内外の株式や債券など幅広い資産に分散投資する「バランス型」の商品を充実させ、加入者の獲得をめざす。 ※今の銀行預金では・・ 100万円預けた手取り利息は、 1年で800円です。 利息が800円程度の今、 4,000円前後の手数料を 稼げるのは、業界にとって、 こんなおいしい話はありません。 (だから一生懸命奨める) 確定拠出年金バンザイ! 業界とは利益相反関係の 私たち消費者にとって、 損得はまったく逆です。 (当たり前) バカ高い手数料は、 払わない方がいい。(当たり前)【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆11/17回答戻る。(9/8着) ※今日の作業。 本日より再着手しました。 現状診断 終了予定は11/25(金) です。 お楽しみに・・。6 Tさん(30代):☆11/16回答戻る。(10/17着) ※今日の作業。 本日・・11/21、現状診断終了。 安定したキャッシュフローです。 が、 死亡保障必要額が夫に発生。 偶然にも・・ 加入中の三角形の死亡保障、 収入保障保険の保障レベル、 期間がほぼ正解でした。 メール添付で送りました。7 Yさん(30代):☆11/15再ヒア待ち。(10/24着) ※2016.11.21 回答戻る。 ※いただいたメール・・。 お世話になっております。 一般顧問会員の〇〇市のYです。 再ヒアリングの回答を赤字で 記入しましたので、送付します。 厚生年金基金のところは小額 ということで、ひとまず無視して 進めて頂きたくお願いします。 他の方々が再ヒアリングの回答 を続々しているとのことで、 またしばらく待ちですね。 それでは、よろしくお願いします。 ※回答が戻った順番に着手 しています。 再ヒアリングの回答を得てから 現状診断の資料作成には 平均して、おおよそ 3日ほどかかっています。 すみませんが、しばらく お待たせしてしまいます。8 Iさん(30代):☆11/16再ヒア待ち。(10/28着) ※2016.11.17 12:55 回答戻る。9 Oさん(20代):★11/21 生活設計 依頼着。 ※いただいたメール・・。 いつもお世話になっております。 夜分に恐れ入ります。 メール会員のOです。 ご返信いただきありがとうございます。 さっそく生活設計シートを記入 させていただきました。 住宅取得費について、 2パターンシートを分けて作成 しております。 「(思い込みで判断していると 思いますが)適正と考えている価格」 と 「いくらなんでも無理ではないか」 と 考えている上限以上の価格です。 ご面倒とは思いますが、 上記2つの場合の生活設計につき お考えをご教授いただけますと幸いです。 ご指摘いただいた通り、生活費も 修正のうえCF表も再作成しております。 よろしくお願いいたします。 ※今日は時間が無いので、 明日の記事で取り上げて コメントします。貯蓄で余分な手数料を払うな! ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/21
-
☆確定拠出年金上乗せ拠出?やめとけ
「DCは素晴らしい制度」・・は、作られたイメージに過ぎない。(業界と国とで・・)マッチング拠出に出すお金?生活設計的には別のことに出した方がいい。自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。マッチング拠出、4割導入 社員負担で掛け金追加2016/11/19 日本経済新聞社員が自己負担で掛け金を追加できる「マッチング拠出」型の確定拠出年金(DC)制度を導入する企業が増えている。 ※これまでの・・DC制度を導入 している企業では、 拠出金は企業のみが負担 していました。 (社員自身の拠出は無い) 2012年からの 「マッチング拠出」型では、 社員自身が追加で拠出 (自分でお金を積立てる) して運用することになります。 上乗せ年金を自分で・・ ということですが、 いつも言っていますが、 生活設計的な視点からは やらない方がいい。 導入済みの企業はDC制度採用企業全体の4割に達した。導入を検討している企業を合わせた比率も52%と、初めて半数を超えた。NPO法人の確定拠出年金総合研究所(DC総研、東京・中央)が調べた。DC制度を採用する代表的な企業981社が回答した。マッチング拠出は2012年に解禁された。企業側が認めれば、社員は企業の拠出額を超えない範囲で掛け金を上乗せできる。全額が所得控除の対象となり、節税メリットが大きい。 ※実はこれ、メリットではない。 受け取り時点でしっかり 所得税をかけられて回収される。 「受取時も節税メリットがある。 一時金受取りでは退職所得控除、 年金受取りでは公的年金等控除。」 として、 メリットだらけだと説明している。 ・・が、そもそも 自分の貯蓄をおろす時に 所得税を課せられることは無い。 が、DCではしっかり課税される。 言っている所得控除は、 DCだけに与えられた控除額ではなく、 本来の退職金をもらう場合、 本来の公的年金をもらう場合、 ・・のために、本来の控除枠がある。 DCのマッチング拠出を導入する ぐらいの企業に勤めていれば、 将来・・ しっかりと退職金をもらうし、 しっかりと公的年金を受け取る。 だとすれば・・ 退職所得控除も公的年金等控除も、 それぞれで枠を使い切ってしまう。 DC分の控除枠は残らない。 受取るときには、まともに 所得税が課税されてしまう。 拠出時の所得控除分が、 給付時にしっかり回収されてしまう。 一見、消費者・生活者に お得な制度に見えるが、 ぜんぜんお得なことはなく、 このDC制度で金融業界は潤い、 国は損をすることは無い。 「常識」は業界が作る。 「制度」も業界が作る。 自分の頭で考えよう。年金制度がDCのみの企業の場合、掛け金の上限は月額5万5000円。他の年金制度と併用する場合は半額の2万7500円と決められている。だが、DC採用企業の平均拠出額は月額1万5000円程度にとどまるといわれる。社員が掛け金を追加すれば、運用資金規模を大きくできる。DCは運用成果によって将来受け取れる年金の額が変動する。運用方針は社員自身が決めるため、投資教育が一段と重要になりそうだ。 ※振り回されることなく、しっかり 自分の頭で考えるようにしたい。 「所得控除でお得」・・ではない。 自分の頭で考えよう。 よく見かける典型的なケースで、 生活設計的に決して やってはいけない パターンは、 「住宅ローンの返済をしながら 一生懸命 DCをやっている。」 これは、 自分の頭で考えていない、 生活設計的な視点が無い、 非常に愚かな行為・・です。 『貯蓄利息<借金利息!』 『最強の金融商品=借金返済!』 金融・保険業界や国の話を そのまま真に受けてはいけない。 (当たり前)マッチング? もちろん、やめとけ! ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/20
-
新規メール顧問会員受付け 11月29日
新規メール顧問会員を数名、 受付けます。2016年11月29日(火)の一日のみです。( 先着順ではありません )希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇当事務所を知って、まだ間もない。 昨日このブログを発見した、 1週間前にこのブログにたどり着いた、 というような方は、ご遠慮ください。 当事務所がやっていること、 武田FPが訴えていること、 等々を充分に理解しないまま (生活設計の準備ができていないまま) の申込みはお断りします。 「キーワード検索」で調べたり、 過去記事を徹底的に読み込んだりして、 時間をかけて生活設計についての 理解を深めてから ・・どうぞ。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。 受付けは11月29日(火)。やっぱ、冬は温泉だべ。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/19
-
☆ダメ家計 いくらなんでもこれは・・
いくらなんでもこれはないでしょというようなダメ家計が取り上げられて・・。 自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。60代・年金150万円、夫のリタイアで貯金切り崩し家計 2016/11/19 プレジデントオンライン 大高 志帆 さんという人のお話。 ※この手の記事は・・ 「本当にこれ、現実の話なの?」 と疑いたくなるような 「あり得ないダメ家計」 が取り上げられることが多い。 で、書き手も金融業界とか 保険業界とかのFP。 「良いアドバイスをしている。」 なんて、言うことをそのまま 真に受けてはいけない。年収や家族構成によって陥りやすい「支出の罠」があるので、年収が高いからといって油断はできない。ファイナンシャルプランナーが教える「理想の家計バランス」をもとに、年代別「ダメ家計簿」にテコ入れしていこう。 ※出てきました。 ウソのようなダメ家計が・・。 ※理想と現実がこんなに違う家計が 本当にあるの? で、保険料の6,250円だけは、 どうして理想と現実が一致してるの? 書いた人が保険屋さんか、 その仲間だから・・です。 保険料が生命保険とか医療保険 のものだとしたら、全くのムダです。 60代で生命保険が必要なことはない。 (当たり前)時間のあるリタイア後趣味・娯楽費がアップ最近では定年後働く人も多いが、この家庭は夫の定年を機に本格リタイア。65歳でスタートする年金を繰り上げ受給しながら、貯金を切り崩して生活している。 ※そんなことをしてはいけない。 収入の範囲で生活しよう。 (当たり前)「そもそも繰り上げ受給で受け取れる 年金は満額ではないので、 ※そもそも、年金の繰上受給なんて してはいけない。 たとえ住居費がかからなくても、 それだけで生活するのはほぼ不可能。 この家計に関していえば 年間140万円程度足りないので、 ※そんな馬鹿なことを してはいけない。(当たり前) 5年間で700万円不足ということに なります。 ※そのような状況にしてはいけない。 さらに、繰り上げ受給をすると その後の年金額が減額になるという デメリットが。 ※当たり前。 毎月少しずつ生活費に不足が出る と考えると、人生90年時代の今、 3000万円程度の貯蓄が なければ乗り切れないでしょう」 ※そんなことはない。 これは、よく耳にする 業界の営業用の誘導トークだ。 本当にそうなら、大半の 日本人は老後生活が成り立たない。もちろん、この家計自体もツッコミどころが満載だ。 ※わざわざ・・ひどいダメ家計を 取り上げているだけ。「リタイア後は時間があるので、 趣味・娯楽費や交際費、 小遣いは増加傾向にあります。 ※そんなことはない。 現役時代に比べて、老後は 支出が減るのが当たり前。 業界の営業トークをすなおに 聞いてはいけない。 食にこだわりがある人は食費がかさみ、 広い家に住んでいれば 節約しきれない水道光熱費の存在も。 ※そんなことはない。 我が家の冬は、場所ごとに 温度差が出ないような暖房を しているが、水道光熱費は コントロールの範囲内・・だ。 どのような家か?・・にもよる。 この年齢になると持病も出てくるため、 医療費も増えます。 ※そんなんことはない。 金融業界や保険業界が客商売なのと 同じで、医療業界だって客商売。 医療に関しても医者の言いなりに なっていると、大金をたれ流す。 医療の場合はお金を失うだけでは 済まず、倍によっては健康を損ねたり、 生活の質を落としたりして、 もっともっとひどいことになる 可能性がある。 医者だからといって、その話を そのまま鵜呑みにしてはいけない。 お金がないならないなりの暮らしを しなければ、下級老人まっしぐらですよ」 ※ま・・ 業界人の話です。 私達消費者とは利益相反の関係です。 真に受けてはいけない。「でっち上げ家計データ」に注意。 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/19
-
行列のできるFP事務所 2016.11.18★
自分の頭で考える生活設計。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着) ※2016.11.17 12:38 回答戻る。6 Tさん(30代):☆11/16回答戻る。(10/17着) ※今日の作業。 現状診断終了予定は、 11/21(月)です。 お楽しみに・・。7 Yさん(30代):☆11/15再ヒア待ち。(10/24着)8 Iさん(30代):☆11/16再ヒア待ち。(10/28着) ※2016.11.17 12:55 回答戻る。 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/18
-
☆住宅ローンの具体的な検討の前に
建築業者の見積価格(言い値)を、そのまま受け入れる?ローンの検討の前に、もっともっと肝心なことがある。自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。ボーナス頼みで返済プランが水の泡…「マイホーム購入とお金」失敗例 2016/11/18 マネーゴーランド 久谷真理子さんという人のお話。住宅ローンは、毎月返済がキホンです。でも年に2回、ボーナス返済をセットすることができます。 ※できるとしても、 そのようにはしない方がいい。 (当たり前)Eさんは住宅ローンを組むにあたり、毎月の返済を10万円におさえたいと思っています。借入期間を35年にすると、3,260万円ほどを借りられる計算です(年1.50%の場合)。しかしこれでは、希望の額に届きません。 ※本当に届かないだろうか? 住宅ローンの融資額を 考える前に、 その前提である住宅価格は 妥当だろうか? 目の前に提示された住宅価格は 妥当だろうか? ・・と、考えてみたことはあるか? 希望する内容のマイホームは、 実は・・もっともっと安い かもしれない・・ということは、 現実によくあることだ。 (当たり前) 比較することなく買ってしまった 多くの人には理解できない。 (当たり前)マイホームを手に入れたら、維持コストがかかるようになる。子どもの塾代だってかかるようになる。だから毎月返済を増やすことはしたくない。そこでEさんは、「少しだけ」ボーナスをあてにしようと考えます。 ※おバカさんです。 ボーナスが永久にあると思うな。 勤務先の財政状況次第では どうなるか分からない。■ボーナス返済で借入額アップEさんの試算では、一度のボーナスから10万円ずつをローン返済にまわせば、借入額を一気に540万円増やすことに成功します。 ※おバカさんです。 540万円という金額程度の 建築価格差は、 30数坪の一戸建て住宅でも 当たり前につくものです。 (同じ条件での見積もり比較で) なので、業者の提示価格を そのまま受け入れて 住宅ローンを検討する ・・などということをしてはいけない。これで、借入額は3,800万円です(毎月返済分が3,260万円、 ボーナス返済分が540万円)。 ※住宅ローンの検討の前に、 建築業者と建築価格の検討を したい。 そうすれば、住宅ローンを 540万円も余分に借りて 利息負担を増やす必要も無い。ボーナス返済を利用すればもっといい物件を狙える。 ※そういうことではない。Eさんは、ボーナス返済の利用を決めました。 ※おバカさんです。そうしてボーナス返済を、「もう少しだけ」増やすことにします。 ※おバカさんです。ボーナスのたびに15万円ずつ捻出できれば、借入額は更に270万円アップ。 ※おバカさんです。4,070万円になります(毎月返済分が3,260万円、 ボーナス返済分が810万円)。 ※おバカさんです。20万円なら? ※いいかげんにしろ!!Eさんの感覚はマヒしはじめています。これでは、毎月の返済をおさえることに腐心したところで、家計を追い詰めることにならないでしょうか。 ※・・と、住宅ローンのことだけで 色々思い悩んではいけない。■ボーナス返済に頼りすぎて失敗ボーナス返済を上手にとりいれると、効率的な資金計画を立てることに成功するケースもあります。 ※これからは選択肢には 入れないほうがいい。でもEさんのように、借入額を増やすためにボーナス返済に頼りはじめると心配です。 ※当たり前。住宅ローンの返済は長い期間にわたることが多いもの。 ※当たり前。その間、ボーナスが大きく減るようなことがあると、返済に困ってしまうかもしれません。 ※当たり前。それはなくても、家電を新しいものに替えたり、家族旅行を楽しんだりといった余裕がなくなってしまう可能性だってあります。Eさんは大丈夫でしょうか。 ※生活設計的には、 まったく好ましくない。ところで、ボーナス返済は年に2回ですから、元金が減るのは年に2回。毎月返済にくらべると元金の減りが遅いですから、その分の利息を負担することになります。念のため。マイホームに限らずモノの値段は、内容や品質が良いほど高い。(当たり前)なので、品質と価格の関係は、下の絵のようになるのが普通です。・・が、建築価格に限っては、同じ内容であっても、(理由も無く)大きな価格差がつくのが、現実です。下の絵の横幅は価格差を表しますが、普通サイズの家(30数坪)で500万円程度の差がついています。これが、建築価格の現実です。ところが・・日本には、全国展開する大手ハウスメーカーや、各地でシェアを競う地元有名工務店が、存在しているために、品質と価格に関する上記の絵とはちょっと違うものになっています。大手メーカーや有名工務店では、一般工務店ではかからない大きな余分な経費がかかるため、建築内容や品質が同じであっても、つまりは「理由も無く」、とんでもなく高い建築費になってしまっているのが普通です。その差は、建物サイズによりますが、普通に500万円から1,000万円にもなります。マイホームを建てるときは、契約直前まできちんと比較検討しなければならないのは当然だし、生活設計的視点に立てば、大手メーカーや有名工務店という選択枝はありえない。(当たり前)大手メーカーはありえないべ ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/18
-
11月29日 新規メール顧問会員受付け
新規メール顧問会員を数名、 受付けます。2016年11月29日(火)の一日のみです。( 先着順ではありません )希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇当事務所を知って、まだ間もない。 昨日このブログを発見した、 1週間前にこのブログにたどり着いた、 というような方は、ご遠慮ください。 当事務所がやっていること、 武田FPが訴えていること、 等々を充分に理解しないまま (生活設計の準備ができていないまま) の申込みはお断りします。 「キーワード検索」で調べたり、 過去記事を徹底的に読み込んだりして、 時間をかけて生活設計についての 理解を深めてから ・・どうぞ。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。 受付けは11月29日(火)。やっぱ、冬は温泉だべ。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/17
-
行列のできるFP事務所 2016.11.16★
自分の頭で考える生活設計。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※3件。《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆11/10再ヒア待ち。(10/17着)7 Yさん(30代):☆11/15再ヒア待ち。(10/24着)8 Iさん(30代):☆10/28 現状診断 依頼着。 ※今日の作業。 整理整頓が終了しました。 「再ヒアリング」として、 メール添付で送りました。ということは、佐々木FPの仕事が、 明日以降・・無い!ということになります。 「再ヒアリング」の回答は戻ってこないし・・。「ヒアリングシート」の提出は無いし・・。「生活設計のシート」の提出も無いし・・。顧問会員の皆さん、がんばって資料提出してください!佐々木FPの仕事を ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/16
-
実はすごい!マイホームの屋根裏空間
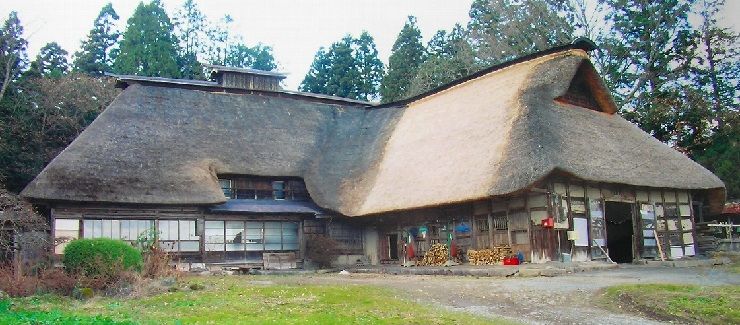
屋根裏空間。小さな家と大きな家の違い。平屋の屋根。自分の頭で考える生活設計。南部曲がり家。(岩手県)〇顧問会員のKさん(?0代) (相談:マイホーム建築)マイホーム建築支援だけお願いしたいマイホーム建築まで 実況中継は有り?マイホームプラン 自分で考えました♪マイホーム たたき台プランを作成★2階の乗せ方次第で南側は窓無しにマイホームプランの打ち合わせ中です。マイホームの間取りを考える上で、考慮するべき「基本」の部分について、お伝えしておきます。「マイホームの屋根裏空間」・・の、お話。間取りが同じであっても、屋根のかけ方によって、その家の印象は全く違ってきますが・・その屋根の勾配(傾き具合)は、一般的にマイホームでは5寸勾配が採用されているように思われます。5寸勾配とは、「水平に10行って、垂直に5登る」あるいは・・ 「1行って、1/2登る」そのような勾配で、これが一般的です。雨じまいや雪じまいとかの関係もあるかと思われます。で・・5寸勾配の屋根のマイホームの屋根裏のお話ですが、実際にどんな感じになるのか?というと・・「外観は平屋」・・ということで、小さな家と大きな家のそれぞれで具体的にどのようになるでしょう?まず、小さな家の場合は、屋根に勾配がある分の空間はできるが、人が立って歩けるほどではありません。収納空間としてなら、使えます。よく、2階建ての家のさらに上部に、「小屋裏収納」がある家を造ったりします。小さな家、一般的な家の場合は、利用方法としてはここまで・・です。ひるがえって、大きな家の場合はどうでしょう?屋根は同じ5寸勾配であっても、水平距離が長い分、屋根裏の空間の高さも高くなります。収納空間ではなく、立派な居室空間が確保できます。普通に、人が立って歩けます。(当たり前)大きな家であって、総二階ではない場合の2階の居室間取りを考える場合は、(屋根の方向や かけ方を工夫しつつ)この空間を利用するのが合理的だし、メンテナンスコストもかかりにくい建物になる・・と思われます。むしろ・・この屋根裏の大空間をまったく使わないで間取りを考えるのは、もったいないことです。参考までに・・下の写真は、過去に建築した顧問会員のHさんの家です。(外構工事以外が完成した時点)約60坪の平屋です。小屋裏の空間が大きそうなのが見て取れると思います。Kさんの場合は、平面プランの水平距離がさらに長いので、平屋として造ったとしても、これよりもさらに、さらに、大きな小屋裏空間ができることになります。その空間を上手に使って、2階の部屋を確保すればいい・・と、思われます。大きな家なら、屋根裏に大空間がある!(当たり前) ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/16
-
マイホームを取得したら?を生活設計
「住居費総額」の大きさと、「毎年のキャッシュフロー」は別個に考えたい。自分の頭で考える生活設計。〇メール顧問会員のOさん(20代) (相談:ライフプランニング)2016.10.21 現状診断が終了しました。2人目が産まれたって生命保険は不要メールをいただきました。いつもお世話になっております。メール会員のOです。住宅購入にあたってのシミュレーションを行うにあたり、支出部分を見直しました。・貯蓄残高を修正・基本生活費を+2万・レジャー費を+10万・車購入費を+100万 ※現状診断でCF表を作ってみたら・・ かなり余裕があったので、 根拠を持って判断した上で、 支出を増やすことができました。 将来について、やみくもに 不安を抱えていながら、 何の根拠も無く いつもいつも節約に走るのとは、 まったく違います。 精神衛生上も違う。 やはり、きちんと生活設計しよう。 地に足をつけて歩こう。生活設計を依頼させていただきたいのですが、CF表の住宅費部分の修正の仕方に迷いました。 ※そこを自分でいじる必要は無い。 依頼を受けたら、 当事務所がやることです。 現状診断時点の「住居費」は、 生涯・・「賃貸」住まいで みています。以下のような悩みを抱えているのですが、どのような資料の状態にすれば依頼できますか。************************現状診断の総評では『マイホーム取得での住居費総額』が2億を超えていて恐れおののいていましたが、 ※フルタイムのダブルインカムで 健全な家計であれば、 住居費総額がとんでもないことに なることが、往々にしてなる。支出を見直しても1億8千万あるので、実際の住宅購入費用としていくら使用すべきなのかの判断に迷っています。 ※「住宅購入費用」と「住居費総額」 は、まったく違う。 「現状診断」の「総評」をもう一度 読みたい。 『マイホーム取得での住居費総額』 = 『土地代+建築費+諸費用 ※ここまでの3つが「住宅購入費用」。 +ローン利息総額 +固定資産税総額+リフォーム代』 ※ここまでの6つ全てで「住居費総額」。 の合計額が、2億360万円以内に 納まれば、現在の生活レベルのままで 住宅取得が可能だということです。 ただ、支出を少なく見過ぎている 部分もありそうなので、 CF表を修整した後に あらためて『住居費総額』を算出 してみることをお奨めします。初めは諸費用もろもろ込みで、4500万くらいのお家をイメージしていたのですが、現状診断の結果から予算を増やしたいと考えています。(もしかしたら土地代が高い 人気エリアが選択肢に入るかも・・・) ※・・と、住居費総額から見れば 余裕を持って考えたくなります。 ・・が、「総額の枠」と、 「毎年のキャッシュフロー」とは、 別物として考える必要があります。共働きの場合、将来的にはお金に困ることがないと思うのですが、 ※そのとおり、老後の心配は不要。購入当初はローンの返済金額によっては月々の生活が回らなくなります。 ※そういうこと、そこが肝心。・5000~6000万の予算に上げたい。 ※ホントに大丈夫?・住宅購入の頭金にいくら使用できるのか。 手元にお金がないのも不安ですが、 頭金が少なくて借入金額が大きく なることで利息が増えるのも・・・ ※住宅ローンの返済額(年額)を 自分でシミュレーションしてみよう。 (「みかローン」等で) 総額はいくらで、ローンはいくらで、 ・・と設定した上で、 「ローンは長く借りて短く返す」 前提で、35年返済でいこう。 その返済額年額がいくらになるか? 現在の住居費年額は87万円、 3年後からは120万円になる 予定です。 これに対してローン返済額は いくらになるか? 自分でCF表にその値を入れて (35年間で) シミュレーションしてみましょう。 キャッシュフローはどうなる? 人生はどうなる?・35年ペアローンでローンを組む予定だが、 繰り上げ返済はCF表に表せられるか。 ※当然。 過去の顧問会員の繰上げ返済も 記事掲載している。 キーワード検索で過去記事を 読んでみたい。 下に過去記事の一例を示します。・早期に繰り上げ返済した方が得だが、 日々の生活レベルを優先する場合は 子供が巣立って 夫婦2人になってからの方がよいのか。 ※そういうことを自分でチェック するために、CF表がある。 どんどん自分でシミュレーション を、やってみよう。************************ご回答よろしくお願いいたします。 ※「生活設計のヒアリングシート」 を、メール添付で送りました。《 過去記事 抜粋 》たとえば・・別の会員の実例で示すと、 繰上返済のシミュレーションは・・元々以下のCFグラフだった会員が、積極的な繰上返済をしたら、 人生はどうなっていくのか?・・が、以下のシミュレーショングラフです。グラフの上に具体的な設定内容を掲示。これが無いと、シミュレーションできない。 (当たり前)グラフの右上に示した「具体的な設定内容」が、以下です。いつ、いくら、繰上返済して、その効果(節約利息とか節約期間とか)は? 住宅ローン控除はどうなる?・・等々、具体的に設定した上で、 初めて、キャッシュフロー表に反映させます。この資料は会員本人が作成したものではなく、 「生活設計シミュレーション」の依頼を受けて、 当事務所で作成したものです。 (もちろん行列に並んで待って・・)《 O家の概要 : 現状診断時点 》 家族 : 20代公務員の夫、 20代会社員の妻、 赤ちゃん・・の、3人家族。 相談 : 生命保険。マイホーム。第2子。 住居 : 賃貸。(家賃:7.3万円) 収入 : 夫 年収409万円 (手取り327万円) 妻 年収228万円 (手取り182万円) 貯蓄 : 1,060万円 借金 : 夫の奨学金(残:168万円) 妻の奨学金(残:46万円) 生命保険料 : 0万円/年 死亡保障必要額 検証結果 : 現時点 10年後 夫 -8,493万円 -9,032万円 妻 -2,382万円 -4,611万円 「必要資金」から「手当可能資金」 を引いた結果なので、 -(マイナス)は不要ということです。 赤ちゃんがいる現状だが、 死亡保障は夫婦ともに現在も将来も まったく不要です。 家計が健全であれば、普通に よくあることで、珍しいことではない。 業界が発する「常識」に 振り回されていてはいけない。 生命保険でお金を失ってはいけない。さらに子どもが増えたら・・? (3年後、第2子が誕生したら)死亡保障必要額 検証結果 (万円) 現時点 3年後 10年後 夫 -8,493 -6,480 -6,909 妻 -2,382 -1,535 -2,802 3年後に2人目が産まれても、 (必要額の変化はあるが・・) 死亡保障は夫婦ともに現在も将来も まったく不要です。 家計が健全であれば、普通に よくあることで、珍しいことではない。 業界が発する「常識」に 振り回されていてはいけない。 生命保険でお金を失ってはいけない。 住居費総額2億円!! ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/16
-
新規メール顧問会員受付け 11月29日
新規メール顧問会員を数名、 受付けます。2016年11月29日(火)の一日のみです。( 先着順ではありません )もうじき、こんな季節が訪れます。 楽しみ・・。希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。色々な動物の足跡が・・。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇当事務所を知って、まだ間もない。 昨日このブログを発見した、 1週間前にこのブログにたどり着いた、 というような方は、ご遠慮ください。 当事務所がやっていること、 武田FPが訴えていること、 等々を充分に理解しないまま (生活設計の準備ができていないまま) の申込みはお断りします。 「キーワード検索」で調べたり、 過去記事を徹底的に読み込んだりして、 時間をかけて生活設計についての 理解を深めてから ・・どうぞ。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。これ、ウサギ・・です。これは、カモシカ・・?〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。また、この季節が来ます。 雪山バンザイ!! 受付けは11月29日(火)。やっぱ、冬は温泉だべ。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/15
-
中古住宅購入も老後も とても心配★
年金額の事もあり、中古住宅購入、また老後の事もとても心配しております。自分の頭で考える生活設計。〇メール顧問会員のMさん(40代) (相談:ライフプランニング)2016.10.14 新規にメール顧問会員になりました。危うく マンションを買うところでしたメールをいただきました。お世話になっております。メール顧問会員のMです。1年間、どうぞ宜しくお願いいたします。ヒアリングシ-トの提出が、遅れていて大変申し訳ございません。提出書類はメールでの添付がうまくいかず、本日郵送致します。 ※それ、早く届いてほしい・・。 なぜ? 下を読んでください。子供と私の体調不良が続き、うちの給与課との連絡なども遅れていました。年金額の事もあり、中古住宅購入、また老後の事もとても心配しております。 ※一度キャッシュフロー表を 作ってしまえば、 漠然とした心配や不安は、 具体的な姿として 捉えることができます。 ジタバタしなくて済みます。 根拠を持って考え、判断し、 行動することができます。 漠然としたままの不安を 抱えた人生では、 やみくもに節約をするし、 やみくもに貯蓄をします。 そうしながら・・常に、 不安を感じています。 「このままで大丈夫だろうか?」 身体にいいわけがありません。 解決法は簡単です。 生活設計すればいい・・だけ。私にとって武田様のブログに出会えた事は本当にラッキーな事です。ブログに自分の事が載るのが、まだ慣れてなくて緊張しますが、 ※気楽に、気楽に。 「ひよこ」の写真があれば、 自分の記事だと思って 楽しく読んでください。子供達の為にも、家計を見直さないといけなくなり、バタバタとしている毎日の状況ですが、新しい気持ちに切り替えて、ライフプランをちゃんと立てたい思っておりますので、どうぞご指導をお願いいたします。よろしくお願い致します。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※3件。《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆11/10再ヒア待ち。(10/17着)7 Yさん(30代):☆10/24 現状診断 依頼着。 ※今日の作業。 本日、整理整頓・・終了。 「再ヒアリング」として メールで添付送信しました。8 Iさん(30代):☆10/28 現状診断 依頼着。 ※今日の作業。 本日より作業着手しました。 整理整頓終了は明日の予定です。ということは、佐々木FPの仕事が、明日以降・・無い!ということになります。「再ヒアリング」の回答は戻ってこないし・・。これからMさんの資料が届いても、すぐ作業終了して「再ヒアリング」だろうし・・。メール顧問会員の受付けをコントロールし過ぎていました。すぐまた、新規受付をしようと思います。11月29日(火)あたり・・か?ただし、なんでもかんでも受付けることはしません。いつもの節度は保ちながら・・。 「年末大掃除をしますか?」佐々木FPが言ってるぞ。 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/15
-
年寄りのためのものじゃない生活設計
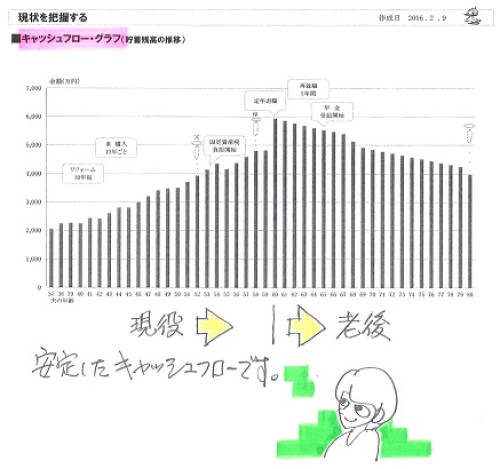
生活設計は年寄りのためのものじゃない。若い人にこそ必要。(当たり前)自分の頭で考える生活設計。〇メール顧問会員のKさん(30代) (相談:ライフプランニング)2016.2.9、現状診断が終わりました。廊下で傾きを実感する家に住んでます抹茶スイーツ お昼前に届きました★住宅に免震ダンパーで地震に備える?リビングや個室に網戸 え?そこだけ?総二階でも平家でもないってのはどう?マイホームの坪単価 結構な価格です★抹茶スイーツ!また いただきました!公正中立な立場でお客様に対応?★機械で換気する住宅に疑問を感じる?今日もおいしそうなものが届きましたメールをいただきました。お世話になっております。〇〇町のKです。先日は、お気遣いいただきありがとうございます。 ※いただいたのは、こちらです。 お酒を2本いただきました。土曜日はゆこたんの森でのライフプランセミナーお疲れ様でした。 ※セミナーの講演を行なったのは 金曜日(11/11)です。このセミナーは、中高年でないと参加できないため、私は参加できないのです。 ※以前・・どうしても参加したい、 講演を聞いてみたい、 ・・と言って、例外が認められて 参加した30代男性がいました。 なぜそれが分かったかというと、 今回同様・・温泉に入っていて 偶然彼と会話しました。 以前から私のブログを読んでいて、 ぜひ直接講演を聞きたかった ・・ということでした。 ライフプランニングの対象者は 「中高年」・・という考え方は、 おかしいし、間違っています。 『生活設計=老後設計』 と思っている おバカさんが企画 している内は、大部分の消費者は お金をたれ流し続けます。 現役人生の大部分を過ぎてから、 あるいは退職直前に、 (ほぼ・・手遅れになってから) 行なう生活設計なんて、 その効果は限定的です。 よく見かけるのは、 健康保険や公的年金等の 手続きの仕方の説明です。 後は保険屋による生涯医療保障、 金融屋によるお金の増やし方? 等々のお決まりの誘導トーク。 そもそも、生活設計・・を、 やっていない。 これから現役生活が始まる 20代・30代の若い人たちこそ、 本物の生活設計が必要です。 公務員だって同じことです。 言ってしまえば申し訳ないけど、 人の話を疑うことなく信じる 傾向があるのが公務員・・です。 保険屋の言いなりになって 多額の保険料を払って お金をたれ流しているのを よく見かけます。 収入が多くて忙しい人ほど、 (お金は払えるし、他人任せにしがち) 各業界のターゲットになります。私は会員にしていただいているので、時間が合えば面談もできますし、メールでご相談できます。ところが、こういう先生の保険やローン、貯蓄の考え方を若いうちに知っておく必要があると思うのです。公務員は、「決まりごと」や「常識」には敏感なのに、自分の頭で疑うことに極めて弱い職業性です。ですので、共済組合や市・町村会、職員組合の保険を月払いで1万円以上加入したり、ボーナス払いまでして数本加入したりする同僚や上司がいます。 ※おバカさんです。そういう人に限って、10年固定金利の住宅ローンを組んでいます。団信料も払いながら。 ※おバカさんです。 自分の頭で考えるクセが付いて、 たった2つの公式を理解できれば、 家計は大幅改善できます。 まったく別の人生になります。 『保険料=失うお金』 『貯蓄利息<借金利息』扶養する子供がいれば、家族的不安が大きいのかもしれませんが、シミュレーションをしっかりしていないと、現実的課題なのか、単なる亡霊なのか、若いうちに明確にする必要があると思います。 ※お化けの正体を見極めよう という発想が無い人を おバカさんと言います。ですので、保険に入ろうか悩む世代や入りたてでやり直しができる世代に自分で考える癖を付けてもらいたいです。と言っても、セミナーは共済組合が企画しているので、なんともしがたいですが。 ※今回のセミナー講演でも、 「生命保険にはできるだけ 入るな。共済も同じこと。」 ・・と、言っています。 言いたいことをそのまま。ところで、我が家の土地の給排水ですが、県道側しか給水管がなく、隣家は我が土地を分断するように20ミリ管を敷設していました。水圧の関係で分岐は難しいようです。 ※今時・・そんなことがある んですね~ 他人の土地を通って 水道管を引き込んでますか・・。また、排水は町道側の側溝が最適のようで、工事に百万円単位でかかるかもしれないようです。まだ、具体的な金額は出ていませんが、前途多難です。《 K家の概要 : 現状診断時点 》家族:3人。 30代公務員の本人、 70代の父、60代の母、の3人家族。 相談:マイホーム。(土地有り) 住まい:実家(同居)。 収入: 484万円/年。 (手取り:379万円/年) 貯蓄:1,853万円。 負債:なし。生命保険料:9.83万円/年 県民共済 総合4型 自治労 セット共済 COOP 医療 NKSJひまわり がん ※もったいない。 工夫して掛金の安いもので 加入しているつもりのようだが、 すべて継続すると・・ 払込総額は約400万円! このお金があれば、 何十回でも病気になれる。 もし何も無ければ、 貯蓄として残る。 すべて解約した方がいい。 (当たり前) 生活設計は若いもんこそ必要! ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/15
-
2階の乗せ方次第で南側は窓無しに
外観はどうなるか?屋根はどうかけるか?・・等々を考慮しながら、間取りを考えたい。自分の頭で考える生活設計。南部曲がり家。(岩手県)〇顧問会員のKさん(?0代) (相談:マイホーム建築)マイホーム建築支援だけお願いしたいマイホーム建築まで 実況中継は有り?マイホームプラン 自分で考えました♪マイホーム たたき台プランを作成★マイホームプランの打ち合わせ中です。ファックスでプランが送られてきました。ざっと眺めてみて、今回のプランでも1度目のプランと同様の心配を感じました。『どのように屋根をかけるんだろう?』『直下率が悪いけど、地震は考慮しない?』 (直下率=2階と1階の壁・柱が重なる率)1階が広くて2階が狭いプランの場合に、2階の乗せる位置によっては、思い描いたことが実現できないようなことも発生します。今回のプランを見ると・・階段の位置から、2階は1階の北側に乗ることが分かります。ということは、1階の南端から2階の南面まではかなりの距離があります。屋根の形状が「切り妻」だろうが「寄せ棟」だろうが、1階にかかる屋根の勾配をゆるく見ても、1階南端から2階の南側壁面に到達する位置は、かなりの高さになります。つまり、2階の居室にいて、日当たりのいい南側の景色を眺めるのは、物理的に不可能になります。(まともな位置に窓が設置できない) ※2階を北の端にちょこんと乗せれば、 1階の屋根の勾配をかなりゆるくしても、 南側に窓をつけて景色を眺めることが できなくなってしまう場合も・・。なので、1階がこれだけ広いプランで、2階が北の端に乗ることはあり得ません。・・と言っても、簡単ではありません。2階の位置が変われば、階段の位置も変わる。階段の位置によっては、1階のプランが大幅に変わったり、2階の乗る位置によっては、もちろん1階のプランに1工夫も2工夫も必要になったりします。もうひとつは、直下率。熊本地震で1階がぺしゃんこになっている家は、皆、直下率が極端に悪かったようです。今回のプランでも・・2階の南端外壁が、1階のダイニングキッチンの上にあるが、その1階部分に壁も柱もありません。かなり長いスパンで、何もありません。危ないパターンです。だから、1階の間取りの工夫が必要です。いずれ、2階をどのような形で、どの位置に乗せるか?建物外観をどのような形にまとめるか?・・の、基本方針を固める必要があります。2階の南側に窓が無い! ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/14
-

マイホーム 外観はとっくに形になって
とっくに外観は出来上がって、内部造作工事を盛んにやっているところだろう・・と。 自分の頭で考える生活設計。 〇顧問会員のIさん(30代) (相談:生活設計・マイホーム取得)2016.3.9、現状診断 終了。2016.6.17、土地決済引き渡し、 建物請負契約、ともに終了。マイホーム コンペ参加工務店 4社にさあ!明日はいよいよプレゼンコンペ!住宅建築 プレゼンコンペを行いました大手や有名住宅メーカーはあり得ないマイホーム諸費用 まだまだ払う分あり地盤調査方法によっては80万円追加!6月に契約したし、11月になった今、すでに外観は完成状態だろうと・・久しぶりに現地を見に行ってきました。(11月11日午後)びっくりしました。想像していた建物が、建ちあがっていません。まだ、基礎コンクリートを打ったばかり・・の状態です。ドォ~ン!・・と、建物が建ちあがっている姿を想像して現地へ来たため、がっかりしてしまいました。住宅ローンの手続きで、アルヒの担当者がもたもたしているようだったので、少し間延びするのかなとは思っていましたが、6/17に契約して、11/11にこの状態、あまりにも時間がかかり過ぎ。《 I家マイホーム取得への道 》 0 ヒアリング 3/3 1 家計の現状診断 問題点把握 3/9 2 ライフプランニング(生活設計) 3/15 3 資金・ローンの目安を立てる 5/18 4 土地探し 売買契約 5/26 決済 6/17 5 展示場ほか見学 3/27 6 住宅プラン作成 4/20 図面作製 4/28 5/19 7 複数の住宅会社でプレゼンコンペ 6/10 8 業者決定・請負契約 6/17 9 事前手続き・地鎮祭 10 着工 11/ 11 完成引き渡し 入居 2/末 12 住宅ローン返済開始 3/? 《 購入土地 》一日中・・日当たりの良さそうな土地です。 道路より一段高い150坪です。 大きい・・。 《 配置・外構プラン 》 ※子どもたちが楽しく走り回れる ような、広い庭です。 バーベキューをするウッドデッキは けっこう大きいんですが、 庭が広すぎるため、 すごく小さく見えてしまいます。《 平面・立面プラン 》 ※オレンジの屋根に白壁、 スペイン風の家にあこがれています。 内部の塗り壁も、 全部では予算オーバーになりそう なので、1階のみにしました。《 什器プラン 》 ※契約後に・・ 「それも、これも、オプションです。」 なんて言われないように、 ハンコを押す前に、考えられる 作り付け収納や作りつけ家具を、 見積りに入れておいてもらいましょう。 (契約後の追加支出をゼロにしよう)《 仕上表 》 ※複数の業者に見積もり依頼して、 同じ条件で比べっこするには、 この仕上表が必須。 (当たり前)《 I家の概要 : 現状診断時点 》家族 : 30代団体職員の夫、 30代団体職員の妻、 幼児2人・・の、4人家族。 相談 : マイホーム取得。 住居 : 夫の実家。(3.5万円/月 納入) 収入 : 夫 年収:302万円 (手取り:248万円) 妻 年収:297万円 (手取り:239万円) 貯蓄 : 830万円 収入はそれほど多くはないが、 堅実で健全な家計であることが 分かります。 借金 : なし。 (素晴らしい!) 生命保険料 : 0万円/年 (素晴らしい!) 死亡保障必要額 検証結果 : 現時点 10年後 夫 -1,938万円 -2,571万円 妻 -3,684万円 -4,174万円 「必要資金」から「手当可能資金」 を引いた結果なので、マイナスは 保障が不要ということです。 幼児と赤ちゃんがいますが、 夫婦ともに現在も将来も 生命保険は不要です。 これは特殊なケースではなく、 健全な家計であれば、当たり前。 「生命保険に入るのが当たり前」 ・・と常々思っている人は、 どっぷりと洗脳されています。 延々とお金をたれ流し続けます。 まだ建っていなかった ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/14
-

住宅ローン 変動で借りれば良かった?
はあ・・? 自分の頭で考える生活設計。講演終了後、外は真っ暗でしたが、このお風呂に入らせて頂きました。 (もちろん、タダ・・で) 私の講演を聴いた方々数人も後からいっしょに入ることになりました。 彼らはこれから「飲み放題!」だそうです。 (うらやましい・・)ゆこたんの森 全景。 後方は毎週の私の遊び場・・岩手山。市町村職員の方々の研修。 昨日・・11/11(金)、40代50代の方々の生活設計の講演を行なってきました。「住宅ローンを返済中です。 変動で借りれば良かったです。」セミナー終了後のお風呂の脱衣室で、私の講演を聞いた男性が言いました。私 「???」 ・・です。住宅ローンを変動金利で借りてはいけません。生活設計のしようが無くなります。なぜ私にそのようなことを言ってきたか?後から考えて、「あれか。」 ・・と、分かりました。講演の中で、「貯蓄と金利」のお話をしました。そのページが、これです。市場金利の状況によって、好ましい金融商品が違います。《 セオリー 》市場金利の高い1の時期は、「長期の固定金利商品」を選ぶ。 この時期なら、貯蓄性保険を選んでいい。現状(3)のような低金利の時期は、「短期の固定金利商品」か「変動金利商品」を選ぶ。 今は、保険で貯蓄してはいけない。 (保険=長期固定金利商品) 短期の固定金利商品=定期預金(1年) これを毎年書き換えすれいい。 市場金利が上昇していけば、 自分の1年定期預金も 金利が上昇していく。 これがそのまま・・ 「自前の変動金利商品」・・になる。・・という説明をしました。この説明を・・お風呂場で会った男性は、「んじゃあ、住宅ローンも 変動金利の方がが良かったんだ。」・・と、解釈したんだと思います。ブッブー!! ダメ!貯蓄と借金は、正反対です。上記の図は「貯蓄」の場合の説明で、「借金」の場合は、真逆になります。なので、現在の状況で変動金利の住宅ローンを借りてはダメ!・・が、セオリーです。今、変動金利で借りちゃダメ! ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/12
-

夫婦同時に死亡 やはり生命保険必要?
「生命保険に入らなくていい。」と説明されても・・スパッと解約するのは不安?自分の頭で考える生活設計。ゆこたんの森 全景。 後方は毎週の私の遊び場・・岩手山。講演終了後、外は真っ暗でしたが、このお風呂に入らせて頂きました。(もちろん、タダ・・で)私の講演を聴いた方々数人も後からいっしょに入ることになりました。彼らはこれから「飲み放題!」だそうです。(うらやましい・・)市町村職員の方々の研修。昨日・・11/11(金)、40代50代の方々の生活設計の講演を行なってきました。私が作成したオリジナルテキスト・・実在のサンプル家族の生活設計で、赤ちゃんと幼児がいるのに、「夫婦ともに死亡保障は不要」という検証結果が出たケースでした。(健全な家計なら普通に・・多い)のべつまくなしに生命保険に加入してはいけない、『保険加入=お金を失うこと』・・という説明をしました。「あかちゃんがいても生命保険は不要」・・などという話は聞いたことも無い、皆さん、そんな顔をしていました。無理もありません。数十年の人生を通じて、延々と洗脳されてきたのだから・・。なぜ不要なのか?オリジナルテキストで理路整然と説明したんですが、そのままスンナリとは受け入れられない、・・そんな雰囲気でした。ということは、これまでの長い人生で培われた「洗脳」は、この場ですぐに振り払われることは無い、・・ということです。講演の最後でいくつかの質問を頂きました。その内のひとつ・・、男性からの質問でした。「今日のお話は・・夫が亡くなった場合、 妻が亡くなった場合、 ・・と一方が亡くなった場合は 生命保険がいらないということでしたが、 夫婦が同時に亡くなった場合だと、 遺された子どもたちにための対策 としては、生命保険を検討する ・・ということで、いいんでしょうか?」ひたすら・・「生命保険に入っていたい」・・ようです。とにかく、生命保険に入っている(現状を変更しない)状態を続ける方法は無いか?(必死さを感じます)生命保険加入の正当性を確保したい?つまり、この質問者を含めて、日本人の大部分が『洗脳』されている・・ということです。凍った脳みそ ・・です。解凍は、かなり難しそうです。 ※そのような心配をして・・ 夫婦それぞれ3,000万円の 生命保険に加入していて・・ めでたく夫婦同時に死亡して 6,000万円を幼児と赤ちゃんが 受け取った後、 この幼い子たちの人生は どうなっていくでしょう? 大金を持った子どもには・・ 良からぬ大人が接近して来る のが普通ではないでしょうか? 親戚知人の色々な人が 「おれが面倒をみる」 「いや私が面倒をみてあげる」 ・・ろくなことにはならない、 大変な人生が連想されます。 自分で管理できない幼子に 大金を持たせることの方が リスクの大きなことになるのでは? お金があれば大丈夫 ・・ということではないと思われます。 テキストで説明した通り、 遺族基礎年金と遺族厚生年金が 子どもたちに支給されます。 一括で大金を手にするよりは、 国から定期的に受け取る 遺族年金の方が安心です。 普通のまともな親戚知人が 普通に面倒をみてくれる ・・と、思います。「親が亡くなって、 子どもだけが遺されたら・・。」という心配に、たっぷりと生命保険で備える? ※今回の質問者と同様の心配が、 以前のメール顧問会員の記事で ありましたので、 参考までに掲載します。 メール顧問会員のNさん。 ※Nさんの記事より抜粋。終身保険の解約に躊躇してしまいます。 一人親で、頼る身内もおらず医療保険はこれからの貯蓄で賄えるとしても、 私が突然死亡した際の保障が何も残せない事が心配なのです。 ※私から見れば・・ 貯蓄が無いのが非常に不安だ。 今は特に貯金も少ないので、 万が一の時に大丈夫なのか?との心配があります。 ※ここは、日本だ。 終身保険を解約し、 終身保険の積立にしていた分を貯蓄に回すと2016年末には貯蓄が◯◯◯◯くらいには到達しそうです。 (夏と冬のボーナスを大きく貯金します。 その辺りも 先生にしっかりと試算して頂きたいです)ですので、 解約する際に損をする金額が25万程ありますが、それは勉強代だったと諦める事が出来ます。。それくらいの金額は垂れ流して支払っていた医療保険を貯金すればすぐ取り返せますよね。 先生にこの時期に出会う事が出来て本当に良かったと思います。ただ、私が死亡した時の収入保障がないこと だけがネックです。 ※ここは、日本だ。 アフリカのサバンナではない。 ママがいなくなっても、 チビちゃんがすぐライオンに 食べられてしまうわけではない。 何か良い方法はないでしょうか。。 ※うまい方法は無い。 「あるよ!」なんていうヤツに だまされないように・・。 個人で備える「うまい方法」は 無いが、日本の社会保障制度は 世界有数のハイレベルだ。 ママを失ったチビちゃんが 放っておかれることはない。 個人で備えるには、 どうやっても限界がある。 国家・社会に依存していい。 終身保険の年払いの払い込みが7月に迫って いるので焦っています。 ※ママ死亡後にそのお金を チビちゃんが受け取って・・ 悪い大人にだまされない 保証はある? ◯百万円を持っているチビちゃん、 大人に・・どう写る・・? そんな中途半端なものは さっさと清算して、 地に足を付けて、 貯蓄を増やしていこう! 終身保険も解約し、貯蓄をどんどん増やすのか それでももし明日私に何かあったら?この貯金しか残らない、この子はどうなる? ※一人で抱え込むな。その事が毎日頭をグルグル夢にまで見るほどです。 ※周りに依存して・・いい。幼子に大金を遺すな ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/12
-

公務員と確定拠出年金の話をするのを
昨日のセミナーで、確定拠出年金(DC)の話をするのを忘れました。(タイムリーな話題だったのに・・)公務員がDCをやると・・「リッチ過ぎ老後&カッツカツ現役」・・という人生に、なる。( DC=確定拠出年金 ) 老後へ老後へ・・と、お金を送り続けてはいけない。きちんと生活設計しよう。自分の頭で考える生活設計。岩手山麓、「ゆこたんの森」 ・・です。ゆこたんの森 ・・の、お風呂。市町村職員の方々の研修・・です。40代50代の方々の生活設計の講演を行なってきました。終了後は露天風呂に浸かってきました。 ※老後資金準備の方法として、 税制優遇を受けられて 非常に有利(?)な方法である 確定拠出年金(DC)が、 来年の1月から公務員等も対象に なるということで、 金融業界等が盛んにPRしています。 昨日の公務員対象のセミナーで、 そのことについての話をする のを、忘れてしまいました。 以下にその話をしている 過去の記事を掲載します。個人型DC普及へ 厚労省、 NISAをお手本に2016/7/18 日経 R&Iファンド情報編集部 のお話。先の国会で確定拠出年金(DC)法が改正され、来年1月から公務員などが同制度の個人型の加入対象者となった。 ※「常識」とか「制度」とかは、 業界によって作られています。 (当たり前) 今までは対象外だった 公務員や専業主婦も 1月からは対象者になります。 (参加者が増えれば業界が潤う) ・・が、私はいつも、 「おやめなさい」 と言っています。 もちろん生活設計の観点から 言っているのですが・・ 公務員や専業主婦にとって、 何もいいことはない。 制度の普及を目指し、厚生労働省が少額投資非課税制度(NISA)をお手本に している。■DC、法改正で終わりではない厚労省はこれまでDCの普及にあまり熱心だったとは言い難い。ところが、今回は年金局幹部が担当部署に「個人型DCは法改正を仕上げて 終わりではない。普及策も検討するように」と指示。 金融機関などにヒアリングし、普及策をまとめて社会保障審議会の企業年金部会に提出した。 普及策のポイントは2つ。 1つは個人型DCに愛称を付けること。もう1つは「DC普及・推進協議会(仮称)」を官民で立ち上げることだ。 協議会は月内にも設立される予定だ。■愛称と協議会に注目に こうした施策は金融庁が所管するNISAを参考にしたものとみられる。 厚労省は普及の鍵は親しみやすい愛称と金融機関の営業姿勢とみている。 NISAは愛称が決まる前、金融機関はそれぞれ「日本版ISA」や「投信マル優」などと呼んでいた。だが、1人1口座しか作れない制度に いろいろな呼び名があっては個人が混乱する。 金融庁などが主導してNISAという愛称を決める ことで、認知度を一気に向上させることに成功した。 個人型確定拠出年金についても同様のことが いえるかもしれない。すでに「DC」や「日本版401k」など複数の略称があり、これから始める人が混乱しやすい。 親しみやすい愛称を決めれば、認知度が高まる期待がある。 協議会の役割も重要だ。 NISAでは金融庁が中心になって制度普及のための協議会を作った。この協議会が金融庁と金融業界の橋渡し役となり、 口座開設や販売についてガイドライン作成を後押し するなど、制度のスムーズな立ち上げに貢献した。 DCの協議会設立には当初、 「事業の採算が不透明」(大手銀行)などとして腰が引けていた金融機関が多かったが、 厚労省が大手銀行などを個別に説得したもようだ。 中心メンバーにはメガバンクや大手証券に加え、 生損保の大手も名を連ねる予定だ。 ※この構成メンバーからして、 いかにも一般消費者が損をしそう・・。■公務員の需要は大きく個人型DCの加入対象者を公務員などに拡大した のは「公務員の共済組合を厚生年金に統合 したこととの『バーター』という側面もある」 (厚労省OB)。 制度を統合した結果、多くの公務員は現役時代の負担が増え、受け取る年金は減る。 ※それでも、受取る年金レベルは 決して低いものではない。 新たに公務員となった人は、これまでの制度に比べ、 保険料引き上げと年金額の引き下げで700万円近く不利になるとの試算もある(AB未来総研)。約束された年金が減った代わりに、 税制面で有利なDCを使えるようにしてあげる、というわけだ。 ※公務員は、公的年金以外で 老後へ老後へ・・と お金を送り続けると、 とんでもなくリッチな老後になる。 生活設計をしてキャッシュフロー表 を作ってみれば分かるが、 老後の貯蓄残高がすごい額になり、 むしろ相続税が心配になる。 個人型DCでの公務員の掛け金は年14万4000円が上限。 必ずしも大きな金額ではないが、共済組合の加入者は440万人を超えており、その大部分は国と地方の公務員だ。 給料から天引きしたお金をNISAでの積立投資に充てる「職場積立NISA」とセットでの提案なら、これまでDCの営業に積極的でなかった金融機関も収益機会が増えるとみて、 公務員の顧客獲得へ動き出すかもしれない。 ※これから金融業界による 公務員獲得合戦が始まりそう・・。 無料セミナー等への誘いには、 じゅうぶん注意したい。 洗脳されないように・・。 金融庁の若手にはNISAへの思い入れが強い ためか、DCへの対抗心を隠さない人もいるが、 上層部の考えは違う。 「貯蓄から投資へ」を加速させるには、 税制メリットは大きいが60歳まで引き出せないDCと、 引き出し制限のないNISAとの組み合わせが有効とみて制度の普及に協力する方針だ。 ※積立てに拠出した金額は 全額所得控除になって、 老後資金準備方法としては お得ということだが、 将来の受け取り時に その分が所得税で取り返される ことになっている。 受取時は退職所得控除とか 公的年金等控除でお得 ということだが、 公務員は本来の退職金や 公的年金の金額レベルが高いので、 上記の控除は使い切ってしまい、 DCの控除分は残らないので、 普通に所得税を払うことになる。 なんにもお得ではない。 公務員は、DCをやってはいけない。 制度に詳しい厚労省と金融行政に責任を持つ金融庁が知恵を出し合えば、 DCとNISAを活用した資産形成が一段と広まるかもしれない。 ※岩手県内の地方公務員を 対象にした生活設計セミナーで、 講演を毎年行なっています。 今年は11月に行ないます。 (♨ 「ゆこたんの森」にて) 私以外の講師には・・ 金融機関や保険屋さん等々、 売る側の人たちもいるようです。 となると・・ 来年1月からの確定拠出年金と 公務員のお話も、まったく 間逆な内容になると思われます。 同じ生活設計セミナーでも、 たまたま当たった講師によって、 まったく違う説明を受けることに なります。 金融業界の講師の 教科書通りの説明を受ける 公務員の方々は、ご愁傷様です。 公務員対象の私の今年の講演は、 11月11日です。 ※・・と、言っておきながら、 昨日の本番では、このことは まったく頭の片隅にもありません でした。 昨日の参加者の方々、この記事を 読んでくれればいいんですが。 公務員はDCはやめた方がいい。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/12
-
住宅ローン審査をネットで受け付け★
それはいいことです。何度も足を運ばずに済みます。 自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。興能信金、ネットで住宅ローン2016/11/11 日本経済新聞興能信用金庫(石川県能登町)はインターネットを使った住宅ローンの受け付けを始めた。 ※お・・ いいですね。ネットを使い慣れている若者らの取り込みを狙う。金利が低水準で推移する中、利便性を高めて新規顧客を開拓する。パソコンとスマートフォンの両方から、同信金のホームページで24時間申し込みができる。借入額や年収、返済シミュレーションなどを入力して送信すると、保証会社による仮審査の結果が後日通知される。 ※事前審査を店舗に行くことなく ネットで手続きできることは 非常にいいことです。正式に契約する場合は最寄りの店舗に出向いて手続きをする。 ※もちろん、そうでしょう。同信金は既にマイカーローンや教育ローンでも同様の仕組みを導入している。 ※こちらは・・ やめておいた方がいい。 車を借金で買ってはいけない。 教育を借金で行なってはいけない。 安易に借金しないで、 しっかり地に足をつけて、 きちんと生活設計しよう。「将来的には最終的な手続きまでネット で完結できる仕組みを導入する方向」(業務戦略部)としている。 ※それは・・ 無理なのでは?【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※1件。《 実行支援等 》 ※私は本日(11/11)・・午後、不在です。 久しぶりに講師をやってきます。 地方公務員の方々対象の ライフプランニング講座です。 もちろん私作成のオリジナルテキストで。 岩手山の山腹の温泉研修施設で、 参加者は1泊2日で、3つほどの 研修を受けるようです。 (その内の一つが私の生活設計研修) 私は2時間半・・立ちっ放しの 講演を行ない、そのまま帰宅します。 (温泉にも入らずに?) 午後、連絡をいただいても、 佐々木FPしかいません。 その佐々木FPも16時で帰宅します。 何か連絡事項がある方は、 ご注意願いします。 【 佐々木FP 】 ※今月の佐々木FP。 週明けの・・11/14(月)、 佐々木FPはお休みを頂きます。 質問電話等がある方は ご注意ください。《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆11/10再ヒア待ち。(10/17着)7 Yさん(30代):☆10/24 現状診断 依頼着。 ※今日の作業。 大変長らくお待たせしました。 本日より着手しました。 整理整頓を終了して 「再ヒアリング」として添付送信 するのは、11/15(火)の予定です。 (11/14、佐々木FPは休み)8 Iさん(30代):☆10/28 現状診断 依頼着。 住宅ローン審査、ネットで便利に ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/11
-
マイホーム たたき台プランを作成★
2日がかりで没頭していました。自分の頭で考える生活設計。南部曲がり家。(岩手県)〇顧問会員のKさん(?0代) (相談:マイホーム建築)マイホーム建築支援だけお願いしたいマイホーム建築まで 実況中継は有り?マイホームプラン 自分で考えました♪ 昨日・・11/9、来所してもらってマイホームプランの打ち合わせを開始しました。これが、希望をすべてを盛り込んだ本人作成の間取りです。マイホームは、できるだけシンプルな形の方が、イニシャルコスト(建築時の費用)も、ランニングコストも安く済むものです。それから、災害・・特に地震に備えるには、2階の乗せ方にも十分な配慮が必要です。なので、一通りうかがった要望を踏まえて、私なりに「たたき台プラン」を作ってみました。 ※昨日~今日・・と、2日がかり。 かかりっきりだったので、 他の作業がほとんどできません でした。それが、以下です。(「たたき台」になればいいですが・・)見てもらった上で、不明な点、不都合な点、あるいは「こうではなくって、こうはならないか?」等々の質問があったら、ご連絡ください。よろしく、お願いします。《 立面 》 「大屋根」の家にしてみました。 南(道路)側から見ると、こんな外観になります。《 1階 》《 2階 》述べ床面積が85.25坪。東側の車庫部分を含めると94.25坪。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※1件。《 実行支援等 》 ※購入希望地、売買契約に向けた 課題克服作業。(先方不動産屋さんと) ※マイホーム、たたき台プラン作成。 ※明日の午後は不在です。 久しぶりに講師をやってきます。 地方公務員の方々対象の ライフプランニング講座です。 もちろん私作成のオリジナルテキストで。 岩手山の山腹の温泉研修施設で、 参加者は1泊2日で、いくつかの 研修を受けます。 私は2時間半・・立ちっ放しの 講演を行ない、そのまま帰宅します。 午後、連絡をいただいても、 佐々木FPしかいません。 その佐々木FPも16時で帰宅します。 何か連絡事項がある方は、 午前中にお願いします。 【 佐々木FP 】 ※今月の佐々木FP。 11/14(月)はお休みを頂きます。 質問電話等がある方は ご注意ください。《 事務所会計作業 》 ※事務所会計作業。 決算書類作成。提出資料作成。 数日間・・やっていましたが、 やっと ほぼ終了しました。《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆10/17 現状診断 依頼着。 ※今日の作業。 整理整頓、本日終了。 「再ヒアリング」として、 メール添付で送りました。7 Yさん(30代):☆10/24 現状診断 依頼着。8 Iさん(30代):☆10/28 現状診断 依頼着。 久しぶりの でかい家だ。 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/10
-
マイホームプラン 自分で考えました♪
90坪以上です。久しぶりの大型住宅です。自分の頭で考える生活設計。南部曲がり家。(岩手県)〇顧問会員のKさん(?0代) (相談:マイホーム建築)マイホーム建築支援だけお願いしたいマイホーム建築まで 実況中継は有り?本日・・初めて来所、年間顧問料を入金いただき、さっそくマイホームプランの打ち合わせを開始しました。 お土産を頂いてしまいました! パウンドケーキ!・・です。 ごちそうさまでした!! もう私は、このためにボランティアをしています♪ 佐々木FPの分も頂きました! いつもこうやって記事掲載するので、 まるで皆さんに催促しているみたいで、 心苦しい ・・です。 ホントに。いきなり、マイホームプランの打ち合わせを始めました。 生活設計は不要・・ということなので、 ヒアリングも何もありません。以下が本人持参のマイホームプランです。大きな家・・です。本人申告の1階2階の合計面積は、約94坪!・・です。久しぶりの大型住宅です。 ※2階から下りる階段・・ これでは頭がぶつかる・・どころか、 上半身がぶつかって、 下りていくことができません。 また、 2階の東南の角の下には 1階の柱も壁もありません。 地震のことを考慮すれば、 これは好ましくありません。 ・・のようなお話もしました。平面プランのほかに、内部のできあがりのイメージの何枚ものパースが作られています。これらのパースは、上手です。平面プランはいかにも素人っぽいけど。(失礼!)2時間ほどかけて・・色々な要望や希望を確認しました。まだ現地を確認していませんが、周辺を含めて、だいたいイメージできました。同じ面積なら・・総二階の建物が最も安く建築できるが、一階が広いと建築費が高くなります。 K家では2階にそんなに部屋は必要なく、 1階にかなり広いスペースが必要です。さらには、凹凸が多いほど建築費は高くなるは、将来のメンテナンスコストがかかります。このプランのままだと、とんでもない金額になると思われます。一階は広く、二階は狭く、・・しながら、凹凸が無い長方形に納める方法をお話しました。その方向で自分でまたプランを作ってみるということでしたが、私もプラン作成してみます。さあ!プラン作成! ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/09
-
住宅ローン 財形貯蓄 確定拠出年金
一般的には、住宅ローンを返済しながら「がんじがらめの積立貯蓄」をするのは、生活設計的には・・ 自分の頭で考える生活設計。〇顧問会員希望のTさん(30代) (相談:ライフプランニング)顧問会員になりたい・・という、メールをいただきました。ホームページ熟読致しました。申し込みをさせて頂きます。宜しくお願い致します。〇相談内容・住宅ローン繰り上げ返済のプランについて。・老後資金計画。・将来設計をして、 毎月いくら貯蓄すればよいのか知りたい。・(妻)会社の財形貯蓄制度の給付金が 年利1.3%なので、フル活用したい のですが月々預ける妥当な金額を 知りたい。(家計のバランスを考えて) ※住宅ローンでたれ流す利息 の方が、はるかに大きそう・・。・(妻)個人型確定拠出年金を辞めたい のですが解約という概念がない 制度のため辞められない。 仕方ないので月5000円で続けよう と思っていますが、何か アドバイスがあれば頂きたいです。 (住宅ローン減税を受けているので、 節税メリットが今はほとんど無い。) ※住宅ローンでたれ流す利息は 把握できているだろうか・・? 一般的には・・ 住宅ローンを返済しながら 「がんじがらめの積立貯蓄」を するのは、生活設計的には 『愚かな行為』です。 なぜなら・・ 『貯蓄利息<借金利息』 ・・だから。・団信保険を収入保障保険に変えた方が 良いのでは?と思っているので、 アドバイスを頂きたい。 理由は、今後住み替えをするかも しれないので、その時に 収入保障の方が再利用できるから。 もちろん金額を知った上で検討したい と思っています。・夫が万が一亡くなった際の遺族年金について、 娘が18歳以上(妻ウン十歳) ~妻が64歳間の受給額が少ないのが、 夫はとても気になっている。 ※その一時期の収支だけを 捉えて考えてはいけない。 そのような考え方をする人が、 敵の餌食になっている。 つまり、お金をたれ流すことになる。 武田さんの「保険は入らない方がいい」 を理解してくれましたが、 ※本当に理解・・したか? 保険以外でどのようにしたら良いのか 凄く悩んでいるので、 夫が安心できるような提案をして 頂けたらと思います。 ※ビジネスで何かを売るわけでは ないので、提案はしない。 普通に生活設計すればいい だけのことだ。 キャッシュフロー表を作って、 根拠を持って安心すればいい。 (俺は家系的に短命だから真剣に 考えなくちゃ…と言っています;;) ちなみにその部分をカバーする保険 には入っていません。☆住み替えについて 住宅購入したばかりですが、 売却前提で購入しています。 ※ ??? ・住み替えのタイミングで 気を付けた方が良いことがあれば アドバイスを頂きたいです。 例えば定年退職前と後での税金など。 生活設計する上で 住み替えのタイミングはとても 大きなポイントですが、 その時期については 今のところノープランです。 (ノープランだと キャッシュフロー作成で困ると 思いますので、 初回のフローは住み続けた プランで作成をお願いします) 事情があって最低十ウン年は この地域に住みますが、 今後どのタイミングで住み替える のが最適なのか、色々話ながら アドバイスを頂けたら幸いです。〇生活設計についての意識・夫: 妻の影響で、生活設計について とても意欲的になりました。・妻: 将来の設計をしっかりとしたい と思っています。〇住所:略〇家族構成 夫:30代 会社員 妻:30代 会社員 (準社員) 子:幼児以上です。 宜しくお願い致します。 ※色々アドバイスしてあげたいが、 Tさんの具体的な状況が まだ分からないので、 やめておきます。 具体的な状況を把握するために 「現状診断」があります。 その「現状診断」を終えたら、 ズバズバ!とコメントします。 メール顧問会員になるための 案内を送りました。住宅ローン返済しながら「がんじがらめ貯蓄」をするおバカさん。 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/09
-
☆派遣社員はマイホーム取得できる?
そもそも、非正規社員が住宅ローンを組めるの?自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。非正規社員は住宅ローンを組んでもいいのか?2016/10/31 プレジデントオンライン 黒田 尚子 さんという人のお話。そもそも非正規社員は住宅ローンを組めるのか?数年前、二宮和也さんが主演した『フリーター、家を買う』というドラマがあった。筆者はテレビをほとんど観ないので、ドラマではなく、有川浩さんの原作を読んだのだが、その後を描いたスペシャルドラマも放映されたくらいだから、視聴率も良かったのだろう。ストーリーは、就職した会社を3ヵ月で辞め、ダラダラとフリーター生活を送っていたイマドキの青年が主人公。母親の病気をきっかけに、就職と100万円を貯めるという目標を立て、変わっていくさまと家族の再生がテーマとなっている。ドラマのラストでは、せっかく貯めた100万円は母親が悪質商法に引っかかり、なくなってしまうものの、父親の提案で二世代ローンを組み、引っ越しを果たす。ということで、ドラマのタイトルにもある通り、今回のテーマ「非正規社員は住宅ローンを組めないのか?」に対する答えは、「組むことはできる」である。 ※できる ・・ようです。それでは、もう少し詳しく、非正規社員の住宅ローンについて見てみよう。ひとくちに非正規社員といっても、(1)契約社員、(2)派遣社員、(3)パートタイマー(以下、パート)・アルバイトの3つがある。(1)と(2)の区別が分かりにくいかもしれないが、(1)契約社員は、会社と直接契約を結ぶ点で派遣社員と大きく異なる。正社員との違いは、期間の定めがあり、継続性があるものの3ヵ月~1年など有期雇用契約である点だ。この期間は、やむを得ない事情がない限り、勝手に使用者が解雇したり、労働者が退職したりできない。続いて、(2)派遣社員は、派遣されている会社ではなく派遣会社と雇用契約を結ぶ。つまり、労働者と派遣先、派遣元の三角関係で成り立っている。そして、パートやアルバイトは、通常の労働時間より働く期間が短く、雇用期間があらかじめ決められている。パートの方は、“パート主婦”という言葉があるくらいだから、以前は主に主婦が働くスタイルだった。アルバイトは、学生や副業で働くスタイルといえばおわかりいただけるだろうか。では、それぞれ住宅ローンについてだが、組めるかどうかの審査上、厳しい順に、パート・アルバイト、契約社員、派遣社員となる。まず、パート・アルバイトの場合、主債務者への収入合算者として対応してくれるケースはあるが、主債務者として民間金融機関で借りるのは難しい。 ※はい、聞いたことが無い。 パートの人が主債務者として 住宅ローンを組みました・・なんて。可能性があるとすると、「フラット35」を利用する方法だ。フラット35とは、住宅金融支援機構と民間金融機関が提携して行う、最長35年の長期の固定金利の住宅ローン。フラット35は、雇用形態に関係なく審査の対象になるため、パート・アルバイトでも、勤続2年以上、継続雇用などの実績があれば、利用できる。 ※フラット35は、色々な意味で 基準がゆるいんですよね。 パートやアルバイトでも、 フラット35なら、融資を受ける ことができます。 ・・ゆるい。 団体信用生命保険も、 民間の住宅ローンなら 加入が絶対条件だけど、 フラット35なら任意・・です。 つまり、加入してもしなくても いいんです。 ・・ゆるい。そして契約社員の場合、期間の定めはあるものの、期限がくれば更新あるいは再契約をするのが通常である。勤続年数2~3年以上であれば、民間金融機関で住宅ローンが組める。ただし、突然、会社を解雇されて収入が途絶えてしまった場合に備え、年収の80%の収入で審査を行うという。 ※契約社員なら、民間の 住宅ローンを借りることができる ・・ということです。 年収は8掛けで評価される ようだけど。最後に、派遣社員の場合、勤続年数1年以上などであれば、正社員と同じように住宅ローンが組める。 ※派遣社員なら・・ 正社員と変わらない・・ようです。もちろん、加入している社会保険が、国民健康保険よりも政管健保や健保組合、中小企業よりも大企業の方が審査は通りやすい。 ※・・でしょうね。仮に、勤務先が倒産したとしても、契約社員はすぐに解雇されてしまうことが多いのに対し、派遣社員は、他の派遣先に変更すれば良いだけの話だからだ。 ※住宅ローン借り入れでは、 契約社員より派遣社員の方が 有利なようです。要するに、いずれの場合も収入が高いかどうかよりも、審査する側は、収入の継続性や安定性を重視するということを肝に銘じておきたい。派遣社員の「借入額」は正社員と大差ないでは、どれくらいの非正規社員が住宅ローンを組んでいるのだろうか?住宅ローン専門金融機関のアルヒが、ARUHI「フラット35」を借り入れた約5万人を対象に行った調査では、利用者の70%以上を会社員が占め、続いて自営業が約17%、公務員が約5%となっている。また、短期社員(おそらく契約社員?)1%、派遣社員約2%、パート等2%で、割合は少ないものの、非正規社員も実際に住宅ローンを組んでいる。続いて、職種別の平均借入額と頭金の額を見てみよう。全利用者の借入額は平均2112万円、頭金は587万円で、おおむねセオリー通り不動産物件の2割程度の頭金を用意している計算だ。意外にも、派遣社員の借入額は会社員と大差なく、借入額が一番多いのは自営業となっている。自営業者といっても、規模の大小や事業期間などさまざまなので一概に言えないが、一般的には会社員に比べて、当然、審査は厳しくなる。審査に必要な書類も、会社員が前年の勤務先からの給与所得を元に行うのに対して、個人事業主は直近3年分の確定申告の提出が求められる。頭金では、年金受給者が一番多いのはなぜか。この現象は、収入が限られていて、その分頭金を増やさなければ借りられないという事情があるから。いずれの職種も年収が低いほど頭金を多く用意していることからも、この現象を解説することができるだろう。東京ディズニーリゾートを運営するオリエンタルランドや日本マクドナルド、ニチイ学館、すき家やなか卯のゼンショー、吉野家など……。これらはすべて、非正規社員の割合が高い労働集約型企業である。雇用者数全体で見ても非正規社員は右肩上がりに伸びている。総務省の「労働力調査」によると、2015年の雇用者数約5300万人のうち、正規社員は62.6%、非正規社員は37.4%。男女別でも、2005年以降、いずれも非正規社員の割合は増加傾向にあり、とりわけ女性は60%近くが非正規社員となっている。そうなると、非正規社員という雇用形態で住宅ローンを組む人も増えてくると予想される。完済するために、最初に考えておくべきこと2つこのように非正規社員も住宅ローンを組むことができることはいことだ。しかし、問題がないわけではない。きちんと最後まで住宅ローンを返済できない人も少なくないのだ。正社員に比べて、公的保障や社内の福利厚生制度が手薄な非正規社員は、離職や失職による収入減のリスクをよく検討すべきである。そのためには、どんな対策が必要だろうか。主に2点ある。(1)リタイア前に完済できる額か何より変動金利で35年返済でなければ購入できない"身の丈に合わない"物件は避け、リタイア前に完済できる額の住宅ローンに抑えるなどの注意が必要だ。 ※ここが難しいところ・・です。 「自分の身の丈」をどう見るか? 私は常に言っています。 『住宅ローンは長く借りて短く返せ』 ・・と。 生活設計の視点からは・・ 30年や35年返済という、 老後までかかる返済期間で借りて 毎月の返済額(負担)を小さくして、 ・リスクをできるだけ押さえ ・毎月貯蓄しやすい状況で 当初はスタートしたい。 ・・で、毎月せっせと貯蓄して 繰り上げ返済をくり返して、 最終的には現役中に完済する。 これが、生活設計的には理想です。 当初から現役中の期間(短い期間) で融資を受けると、 毎月の返済額(負担)が大きくなり、 ・常に大きなリスクを背負い ・毎月貯蓄をする余裕も無い こんな状況が、 返済期間中・・延々と続きます。 なので、住宅ローンを組む前の マイホーム取得計画が 非常に重要になります。 生活設計の視点で無理のない レベルはどの程度か? 慎重な判断が必要になります。(2)団体信用生命保険の種類を知っているかまた最近は、住宅ローンを組むときに加入する団体信用生命保険もバリエーションが増え、死亡・所定の高度障害状態に加え、がん・急性心筋梗塞・脳卒中などの特定疾病が原因で一定の要件に該当した場合、住宅ローンの残債を弁済する三大疾病保障特約付きの団信もある。これらに加入しておけば、がんなどの病気で働けなくなった場合、一定要件を満たせば、住宅ローン返済はなくなる。 ※おいしい話には常に注意をしたい。 あくまで「一定用件を満たせば」です。 保険会社とすれば・・ できるだけ多くの人に 医療保険に入ってもらい、 いざというときには できるだけ保険金は払わない、 そんな仕組みになっていれば、 経営は安定します。 保険金給付のハードルは高く設定 されている・・ということです。 たとえば・・保険セールスに 「運悪くガンになって 300万円も払わなきゃ ならなくなったら、どうするの?」 ・・と、脅されて加入して、 延々と保険料を払い続けて、 何も無ければ150万円とかを失う ・・のが、普通の医療保険です。 300万円払うのが怖くて、 150万円をたれ流すのが医療保険。 (だから保険屋さんが成り立つ) 生活設計的な視点からは、 医療保険には入らずに、 300万円にとどまらず できるだけ多くのお金を貯蓄で 準備しておいた方が、はるかにいい。 お金を失うことも無くて済む。 (当たり前) 住宅ローンの団信の特約の 医療保険は、300万円どころか 1ケタ上の保障なので、 失うお金ももっと多額になります。 「それでも、不安だから・・。」 という人は、返済期間を通じて 失う金額をきちんと算数してから、 覚悟を決めて加入しましょう。 とにかく、住宅ローンは「組むことができる」ことと「完済できる」ことはまったく別物である。非正規社員は、正社員より一層、安心して返済できる住宅ローンのしくみを作っておくことが重要なのだ。 ※何度でも言うが、肝心なのは 住宅ローンを借りる時点ではなく、 その前の・・ マイホーム取得計画時点だ。 この時点でしっかり生活設計 するかしないかで、 以後の数十年の人生が決まる。 自分の頭で考えて、 しっかり生活設計しよう。派遣社員でもマイホーム取得できる。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/08
-
☆買ってはいけないタワーマンション★
エリアによって・・買ってはいけないと言っています。場所がどこであれ、マンションを買ってはいけない。所有してはいけない。マンションを買ってはいけない理由★自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。「買ってはいけないタワマン」を大手不動産会社の営業マンが暴露 2016/11/7 週刊SPA!編集部日銀の金融緩和、とくにマイナス金利の施行によって活況を呈した不動産業界。しかし、タワーマンション市場は高層階への課税強化なども検討され、ここにきて冷え込み始めている。そんななかでも「とくにヤバい地域は湾岸エリア」と語るのは、ある大手不動産会社営業(男性・30代)だ。「もともと住宅地ではない土地を開発し、 価値が急騰したエリアは要注意です。 湾岸エリアの芝浦や有明、東雲やお台場。 マンションブームを牽引し、 多くの物件が建設されましたが、 バブル崩壊前夜でかなり割高。 すでに買い手が付きにくい状況です」東京五輪の施設が建設予定という追い風も、実は逆効果だとか。「東京五輪の選手村は閉幕後、 分譲・賃貸マンションとして市場に 出る予定ですが、 この約6000戸の流通で供給過剰は決定的。 相場が暴落する可能性は高いでしょう」(経済ジャーナリスト)また、長期的トレンドを考えると、さらに展望は薄いという。「日本の人口減はすでに始まっており、 さらなる都心回帰が進みます。 かつて人口過密のため郊外を開発 した地域からは、人が離れていく。 湾岸エリアの埋立地は 東日本大震災でも問題化した 液状化が起こりやすく、 陸の孤島になる可能性が高い」(前出の不動産営業)ただ、湾岸エリアのなかでも、月島と勝どきは別格だという。「この2つはエリア内で最も歴史が古い。 観光地ブランドがある月島と、 築地と湾岸をつなぐ勝鬨橋がある、 『湾岸の玄関口』の勝どきは 都心へのアクセスも比較的良く、 価値暴落の可能性が低いです」(30代・不動産業界記者)また昨今、人気の武蔵小杉も「オススメできるエリア」と、前出の不動産営業の男性は語る。「工業地帯を開発し、相場が高騰 しているのは湾岸エリアと同じですが、 東急の開発力は見るべきものがあり、 また都心へのアクセスが抜群に良い。 田園調布といった有名住宅地にも近く、 土地のイメージも悪くないので、 今後も資産性が失われることはないでしょう」◆低コスパ◆有明・東雲・お台場歴史が浅く、都心へのアクセスも悪い、これらの地域は湾岸エリアのなかでもタワマンバブル崩壊のあおりをもっとも受けやすいと言われている◆高コスパ◆勝どき・月島有楽町線と大江戸線が通る月島はアクセス良好。2つとも戦災を逃れた町なので、古くからの下町情緒が感じられるのも高ポイントだとか◆高コスパ◆武蔵小杉SUUMOの「住みたい街ランキング2016」の総合部門で4位。タワーマンションの開発で今後10年間で1万人以上が移り住むとの試算もあり、過熱化も週刊SPA!11月8・15日号では「【買ってはいけない!】を内部告発」という特集を組んでいる。業界人が「買わないもの」とはなにか? ぜひご確認を。 ※場所がどこだろうが、 マンションを買ってはいけない。 所有してはいけない。 金食い虫になる。 人生のお荷物になる。 ババ抜きのババを、 持っていてはいけない。 マンションを買ってはいけない理由★【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※3件。《 実行支援等 》 【 佐々木FP 】 ※今月の佐々木FP。 11/14(月)はお休みを頂きます。 質問電話等がある方は ご注意ください。《 事務所会計作業 》 ※事務所会計作業。 決算書類作成。提出資料作成。 本日・・午後一で税務署へ行って、 作成の仕方を相談。 (武田FPが運転手で送迎) 申し訳ありません、 こちらの作業に、ちょっと 日数が奪われています。 明日で終われるか・・?《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆10/17 現状診断 依頼着。7 Yさん(30代):☆10/24 現状診断 依頼着。8 Iさん(30代):☆10/28 現状診断 依頼着。マンションは買うな。 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/07
-
☆個人年金をやっている おばかさん
個人年金をやっている・・公務員や大企業社員。個人年金をやっている・・自営業者。どちらも、おバカさんです。(正反対の意味で)自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。あなたの年金を増やす 今からできる3つの方法2016/11/7 日経ネット山崎俊輔 さんという人のお話。毎年11月は厚生労働省の「年金月間」ということで各種啓発活動が行われています。本連載もこれにちなんで「公的年金をマネーハック」してみたいと思います。おそらく公的年金制度といえば不信や不安の対象だと思いますが、ちょっと発想の転換をしてみれば、国の年金もそう悪くないものと思えるようになるはずです。■年金額を決めるのは自分自身国の年金制度は自分自身がどうこうできるものではなく、常に改悪され続けていくものだと多くの人が考えていると思います。しかし、そういう受け身の発想をしてしまうときこそ、マネーハックを効かせるべき局面です。最初の週に考えてみたいのは、「年金額を決める要素」です。実は、年金額を増やすことができるかどうかは、自分自身の年金制度とのかかわり方で決まります。 ※当事務所の顧問会員で 「現状診断」が終わっている人は・・ 将来自分が受け取る年金額が どのように決まるのか? 該当ページで具体的な算数の 意味を理解してください。他人事として考えてしまうのが年金に対する誤解の要因となっています。受け身ではなく、自分のかかわり方によって主体的に年金額を変えていくことができるはずです。 ※そういうことです。■将来の年金額を増やす方法公的年金のもらえる金額を増やしたいと思う人は、3つのアプローチを考えてみるといいでしょう。キーワードは「厚生年金制度に加入すること」「加入する期間は長いほどいいこと」「保険料は多く納めること」の3点です。(1)厚生年金制度に加入すること働き方によって加入する公的年金制度は異なります。このとき、国民年金に入るか厚生年金に入るかは将来の年金額をまったく違うものとします。国民年金のみに加入している場合、満額受給できたとしても月7万円になりません。これでは年金だけで老後をやりくりすることは不可能です。 ※国民年金のみでは生活できない。 あまりにも受給額が少なすぎて 生活設計のやりようが無い。 特に自営業の人で国民年金のみ ・・という人が多い。 さらには、未納期間が何年も ・・という人が多い。 目先の商売の収支だけを 捉えて、判断してしまっている。 税理士に相談しても・・ ビジネス上の損得判断に おちいりやすい。 (税理士に生活設計の意識は無い) 自営業であっても、 厚生年金に加入する働き方を お奨めしています。 ※個人年金に加入するおバカさん。 国民年金で中途半端に保険料を 収めながら、 「老後のために」・・と個人年金や 終身保険その他保険に 加入している自営業者が多い。 これは非常に愚かな行為で、 まず優先するべきは、公的年金。 国民年金は未納部分を埋めるべく しっかり納付した上で、 厚生年金にも加入する働き方を できるだけしたい。 費用対効果は・・ 『公的年金!>民間保険』 ・・であることは、当たり前。 思考停止していてはいけない。 業界の言いなりではいけない。 自分の頭で考えよう。しかし厚生年金に加入している場合、月16万~17万円くらいが標準的な年金額となっており、老後の生活はまったく違ってきます。厚生年金に入るのは正社員として働く会社員、公務員、正社員に近い勤務条件で働いているパート等です。また派遣社員や契約社員の場合もフルタイムに近い仕事をしている場合、対象となります。一方、厚生年金の対象とならないのは、アルバイトやパート、自営業者やフリーランスなどです。 ※何度でも言うが、 自営業者は「厚生年金の対象」 となる働き方をしてほしい。厚生年金に加入するような働き方は、賃金も高くなる可能性があると同時に、将来の年金も多くなる働き方なのです。 ※ここで言うメリット・・ ・賃金も高くなる ・将来の年金も多くなる ・・の他に、 『生命保険に入らずに済む』 という大きなメリットがある。 公的年金は「老後のためのお金」 だけではなく、 「死亡した場合のお金」・・とか、 「障害者になった場合のお金」 ・・とかの、 大きなメリットがある。 『老齢年金』だけでなく、 『遺族年金』や『障害年金』が もらえる・・ということは大きい。 国民年金の上にさらに厚生年金に 加入することで、 『生命保険に入らずに済む』 大きなメリットを享受できます。 生命保険に入らずに済めば、 長い年月をかけて、 大金を失うこともありません。 (本当に大きなメリット) 特に自営業の人は、 付き合いの事情もあるのか、 大量に生命保険に加入して、 異常に思えるほど お金をたれ流し続けている。(2)加入期間は長いほどいいこと公的年金の年金額は自分の加入状況によって異なります。特に加入する「期間」が年金額を大きく左右します。現在、公的年金の支給要件を「最低10年の加入」に引き下げる法案が検討されていますが、これは10年だけ入ればいい、という意味ではありません。年金額を決定する計算式には、保険料を納めていた月数が含まれており、10年しか加入していない場合には10年分の年金しかもらえません。あなたが20歳から60歳まで40年加入していた場合と比べれば、基本的に年金額が4倍変わってきます(他の条件は同一であったとする)。 ※私・・武田FPの場合は、 50歳でセミリタイアして・・ 1年・・充電してから、 FP事務所を開設して ライフワークを始めています。 なので、期間で言う年金額は 4分の3・・です。 ここがちょっと残念です。これは国民年金も厚生年金も同じです。また、60歳以降も年金制度に加入する働き方をすることで年金額はもっと増えることになります(厚生年金の場合)。40年ではなく45年働いた場合、他の条件が同じなら12.5%年金額が増える計算です。できるだけ長く、1カ月でも多く年金保険料を納めることは、年金額を増やす近道なのです。 ※武田FPの場合は・・ 無報酬でFP事務所を運営 しているので、 厚生年金を上積みするのは 残念ながら不可能です。(3)保険料は多く納めること厚生年金保険料の金額は大きな負担で、人によっては所得税や住民税の納税額を上回ることもあります。実は同額を会社も負担していることを考えればさらに大きな負担です。しかし、多くの保険料を納めた人は、将来多くの年金額を得る権利を手にします。厚生年金の計算式の中で年金額に大きなインパクトを与える要素が「保険料納付期間中の平均賃金」だからです(平均標準報酬額といい、 実際の計算ではボーナスも含める)。同じ年齢の人で、加入期間が同じなら、平均賃金が高く保険料を多く納めた人のほうが年金額が多くなります(一定の上限あり)。もし20万円と30万円という違いがあったとすれば、厚生年金額は50%も違ってくるわけです。高い給料をもらう働き方は、目の前の賃金を増やすだけでなく、将来の年金額も増やすことになるのです(もちろんその分多く保険料負担をするわけですが)。 ※個人年金に加入するおバカさん。 公務員や大企業社員は、 だいたい十分すぎるほどの 年金額になります。 それなのに・・ 個人年金や終身保険などで、 将来の資金対策をしている 人が非常に多い。 これは、愚かな行為です。 結局、老後の貯蓄残高は 大きな金額のまま推移することに なってしまいます。 数千万円とか億単位・・とか。 70代、80代、・・の 物事を正しく判断できなくなった もうろくじいちゃんや ばあちゃんが、 大金を抱えていれば、 各種詐欺の対象になるだけ。 公務員や大企業社員は、 「お金を老後へ老後へと送る」 作業をしてはいけない。■所得に比例する厚生年金制度の力年金制度に対して、多くの人は「所得の再分配」を思い浮かべます。現役世代から保険料を引いて、それを所得のない高齢者に分け合う、というイメージです。しかし、個人ベースで考えたとき、所得の再分配に近いのは国民年金(老齢基礎年金)の部分だけで、厚生年金制度(老齢厚生年金)は所得に比例する要素のほうが強くなっています。 ※厚生年金は、 将来自分が受け取るお金を 自分で積み立てている ・・と、考えていいと思います。 「じゃあ・・国民年金は、自分の 年金の積立てではないんだから、 保険料を払わなくてもいいんじゃ?」 と思うのも、おバカさん。 国民年金は受け取る金額の半分は 国が負担している。 つまり、年金額の半分は 税金から払われている。 そんな大きな恩恵があるのに、 国民年金保険料を払わない おバカさんは、 その恩恵を受けることができない。社会全体を考え年金制度のあり方を議論するのは専門家や国会議員、役人の大事な仕事です。その情報をチェックするのは国民の役目です。しかし、普通の個人が公的年金についてまず考えるときは、「個人にとっての制度とのかかわり」と、そこでより多く年金をもらう方法を最初に考えるべきだと思います。こういうマネーハック的発想転換を行い、自分がもっと多くの年金をもらう方法はないのか考えてみるところから、年金についての理解をスタートしてみてはどうでしょうか。 ※各業界の話を真に受けず、 しっかり自分の頭で考え、 地に足をつけて、生活設計したい。個人年金をする おバカ。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/07
-
明日11/8 新規メール顧問会員受付け
新規メール顧問会員を数名、 受付けます。2016年11月8日(火)の一日のみです。( 先着順ではありません )2016.10.30の岩手山8合目非難小屋。希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。2016.10.30 8合目から山頂方面を望む。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇当事務所を知って、まだ間もない。 昨日このブログを発見した、 1週間前にこのブログにたどり着いた、 というような方は、ご遠慮ください。 当事務所がやっていること、 武田FPが訴えていること、 等々を充分に理解しないまま (生活設計の準備ができていないまま) の申込みはお断りします。 「キーワード検索」で調べたり、 過去記事を徹底的に読み込んだりして、 時間をかけて生活設計についての 理解を深めてから ・・どうぞ。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。2016.10.30の8合目非難小屋前の水飲み場。先週まで飲めていた水が、今は・・無し。凍結で破壊されるので店じまい・・らしい。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。7合目から右奥の盛岡方面を見下ろす。正面最深部には早池峰山が・・。 11月8日(火) ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/07
-
☆保険を買ってはダメ 特に銀行では
今では保険販売が、銀行にとっては大きな収入源になっています。保険を買ってはいけない。銀行だろうが、どこだろうが・・。保険で貯蓄してはいけない。(当たり前)自分の頭で考える生活設計。2016.11.4の岩手山。 『 ネット記事を読む 』 ※消費者の視点。保険手数料開示1カ月 I型→L型に不信感2016/11/4 日本経済新聞R&I ファンド情報編集部一時払い終身など貯蓄性保険商品の販売で、銀行が保険会社から受け取る手数料の開示が始まっておよそ1カ月がたった。 ※この保険を売ることで 銀行はいくら儲かるのか? 明らかにしなさい ・・ということになっています。金融庁が金融機関に働き掛けた結果、メガバンクと大半の地方銀行が10月から手数料を開示している。ここまでは当局の狙い通りだが、開示の中身を見ると本当にフィデューシャリー・デューティー、つまり顧客本位で取り組んでいるのか疑問が残る。メガバンクも地銀も開示を始めるタイミングで、手数料の受け取り方式を「I」型から「L」型に変更しているからだ。 ※世間から反感を受けないよう・・ 小細工をしてきています。■受け取り方式の変更で手数料引き上げも「I」型とは販売時に手数料を一括で受け取る従来の方式。 ※今まではすべてこれ。 売った!⇒儲かった! それで、すべて終わり。 販売後のことは保険屋任せ。2年目以降の手数料がない代わりに、販売時にまとめて受け取れるため手数料の推移をグラフにすると「I」字型になることからそう呼ばれる。 ※売って終わり・・がI字型。一方、販売時の手数料を抑える半面、5~10年ほどにわたって分割で手数料を受け取る方式が「L」型だ。 ※保険のおばちゃんたちの 報酬はこっち・・。手数料をグラフにすると「L」字型になる。見かけ上、販売時の手数料が下がっているので、地銀などはこれで「保険の販売手数料が高過ぎるのでは」といった議論に幕引きを図るつもりだった。 ※子供だまし・のよう。しかし、「本格的な議論はこれからだ」と金融庁の幹部は話す。「L」型に変えたことによる見せかけの手数料引き下げでは、貯蓄性保険が他の運用商品と比べて高コストだという金融審議会などの批判をかわせないとみているからだ。 ※金融審議会がどうだろうが 賢い消費者は自分の頭で しっかり考えよう。 そもそも「保険で貯蓄」なんて、 明らかに高コストであり得ない。 保険で貯蓄をしてはいけない。実際、「L」型に変更しても後の負担を加味すれば、たいして変わらないか逆に増えているケースもある。顧客が契約を希望する保険の手数料は開示されるが、他の保険の手数料を銀行が明らかにしないのも問題だ。これでは同じタイプの保険同士でコストなどの比較ができず、顧客が手数料を十分に吟味せずに、契約してしまう懸念が残る。 ※吟味したって 保険を買ってはいけない。 吟味に要する時間がもったいない。 何か別の楽しいことをした方が、 よっぽど有意義。同庁の検査官は「L」型への変更には「見せかけだけの対応だ」と不信感をあらわにしている。 ※I型だろうがL型だろうが、 保険を買わなければいい。 それだけのこと。販売後に受け取る手数料について銀行は「顧客へのアフターケアの対価」と口をそろえるが、 ※銀行が、よく言うね。同庁は「販売後に銀行が顧客に何をしているというのだ」と切って捨てる。 ※その通り!顧客のアフターケアは保険会社に任せきりのケースが多いためだ。 ※その通り!!■開示状況をチェック、一覧表の作成も当局は保険手数料の開示にさらなる執念を見せており、手数料を開示する商品の範囲が貯蓄性保険からがん保険など保障性の商品にも拡大する可能性がある。 ※どうであれ、賢い消費者なら 保険を買わなければいい。地銀の一部には今回の開示を受けて保障性商品の販売にシフトする動きがあり、当局が注視している。いずれ保障性商品の手数料も金融審などで議論されたり世間から批判されたりするのではと銀行や保険会社の担当者は戦々恐々としている。当局は今後、地銀の開示状況や個別商品の手数料などを一覧表にまとめる方針だ。各行の取り組みを比較することで、情報開示に後ろ向きなところをあぶり出す狙いだ。問題ありと判断すれば、個別にヒアリングしたり金融審などで議論の俎上(そじょう)に載せたりすることも考えている。さらに、開示を要請する販売チャネルも銀行だけでなく保険ショップなどにも広げることも検討している。 ※何を今ごろ・・の印象。 もっともっと以前にしておく べきことだった。一方、地銀や保険ショップからは「自動車販売店が車の仕入れ値を顧客に教えたりするのか」といった不満も聞かれる。 ※あら・・? 逆襲に出る?当局が開示を求めているのは、販売額などに応じて保険会社からキックバックされる手数料で、顧客が負担する保険商品のコストそのものではない。当局が銀行などへのキックバックにこだわっているのは、「高額な手数料目当てに 必要性の低い保険を販売するケースがあるのでは」と懸念しているからだ。 ※大部分の保険は、とっくの昔から 不要なものばかりだ。確かに、仕入れ値を開示する販売店はないだろう。しかし、保険のように目に見えない商品の販売では顧客の信頼を高めるため、どれだけの手数料を何の対価で得ているのかなどの点で、透明性を高める努力が一層求められると当局は考えているようだ。 ※保険は、手数料が高いから買わない、 安いから買う、・・という問題ではない。 そんな枝葉の問題ではなく、 幹や根っこの部分をしっかり考えよう。 『その保険、買う価値あるか?』 真剣に生活設計するなら、 大部分の保険は買わない方がいい。 (当たり前) 思考停止していないで、 しっかり自分の頭で考えよう。銀行で保険を買うおバカ ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/05
-
新規メール顧問会員受付け 11月8日
新規メール顧問会員を数名、 受付けます。2016年11月8日(火)の一日のみです。( 先着順ではありません )2016.11.4 盛岡から見る岩手山。4合目あたりから上は白くなりました。 希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。1,400メートルの高低差を毎週登り降りして、トレーニング半分、遊び半分をしていたのは、向かって右(東)半分の部分です。しっかり雪が積もったら・・今度は左(西)半分の部分でスキーでの登り降りで、トレーニングを兼ねて遊びまわることになります。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇当事務所を知って、まだ間もない。 昨日このブログを発見した、 1週間前にこのブログにたどり着いた、 というような方は、ご遠慮ください。 当事務所がやっていること、 武田FPが訴えていること、 等々を充分に理解しないまま (生活設計の準備ができていないまま) の申込みはお断りします。 「キーワード検索」で調べたり、 過去記事を徹底的に読み込んだりして、 時間をかけて生活設計についての 理解を深めてから ・・どうぞ。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。 11月8日火) ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/04
-

地元工務店2ヶ所を見つけました
2社のうち1社は、過去にプレゼンコンペに参加しています。 ※その内容を詳しく示しました。 建築業者選びは、 契約直前までしっかり比較検討 しないと、一瞬で大金を失う ことになります。 展示場を見に行って、 その場で、あるいは数日後に、 その中から業者を選ぶ人は、 大金を失う典型的なケース。 大部分の人は、 一瞬で大金を失っているが、 そのことに気づくことはない。 (死ぬまで・・)自分の頭で考える生活設計。◯元顧問会員のSさん(30代) (相談:ライフプランニング)これらの住宅会社ってどうでしょう?大手住宅会社なら安心 で500万円!★メールをいただきました。いつもお世話になっております。(先日もメールにてご質問 させていただき ブログにてご回答ください まして、ありがとうございました。)武田様のブログを拝見させて頂いたことがきっかけとなって日経ホームビルダーを1年程購読し、また機会あるごとに工務店が主催する完成見学会を見に行くなど、将来のマイホーム建築に向けていろいろと動き出しておりました。日経ホームビルダーでは、住宅性能を数値で表すQ値やC値と言った言葉をよく見かけます。車で言う「燃費」のようなもので家の性能を具体的に数値で表しているものだと理解しています。これから建てるのであれば「より性能が良い家に!」と、心が動かせれ気が付くと県内で高性能住宅を建てている工務店のホームページに目がいってしまっています。しかし、武田様のブログで「F1カーでなく高級車でも良いのでは?」という言葉にも共感でき、マイホームは身の丈にあったものを適正価格で取得し、今後の収入や預金は将来の子どもの教育費に充てたい、とも考えるようになりました。武田様にご質問ですが、武田様が行っておりますマイホーム建築支援において、発注した地元工務店に完成後の気密測定の実施、C値(1.9以上など)の指定を行う、といったことは行っているのでしょうか? ※当事務所のプレゼンコンペで、 C値測定を条件にしたことは ありません。 ただ・・ 通常のコンペはしなかったが、 過去に1人の顧問会員が 「徹底的に性能追求したい」 ということだったので、 (似た間取り・サイズ・仕上げで) 2社を比較して決定し、 完成後にC値測定を 行なっています。 当然・・まったく同じ条件での 価格比較は物理的に不可能で、 建築価格差も1千万円単位に なりました。 徹底的に性能追求するなら、 選ぶ業者によっては とんでもない金額になります。また、Jの工務店と思われるところを2箇所見つけました。武田様のご見解を頂けましたら幸いです。1、I工務所2、K建築企画 ※1は、過去に一度、 顧問会員のリクエストにより、 当事務所のプレゼンコンペに 参加しています。 古民家の再生などが得意な、 職人気質の業者です。 下に、その際の具体的な結果を 貼り付けます。 2は面識がありませんが、 HPを見る限り、Jというよりも Sに属する業者さんのように見えます。 ※I工務所が参加したプレゼンコンペは、 以下の内容でした。 プレゼンコンペ実施は、2007年8月。 場所:当事務所。 参加業者:4社。 建て主は20代共稼ぎ夫婦。(子1人) 住宅プランは当事務所で打ち合わせ。 34.5坪の2階建て。 建築予算は1,450万円でした。 (もちろん、各業者には内緒) ※左端が、I工務所です。 このコンペでは最高価格でした。 (まったく同じ設計図書での見積もり) すべて地元工務店のみですが、 34.5坪という小さめの建物であっても、 500万円とか800万円とかの 大差がつくのが、住宅建築業界・・です。 ※『適正価格』をどう見るか? このときのコンペでは・・ 1社が、2,200万円台。 2社が、1,800~1,900万円台。 1社が、約1,400万円。 この状況なら・・、 今回のこの内容の建物であれば 1,800~1,900万円が『適正価格』 なのかな?・・と考えられます。 (予算:1,450万円としていたのは 見通しが甘かった・・ということに) 約1,400万円で提示した業者は、 今回はロウコスト住宅的な 拾い方で見積もってきた・・か。 結局、建て主夫妻は、 最も安いところを選択して 煮詰めた上で、1,382万円で 契約し、建築しました。 契約直前まで比較しないと、一瞬で数百万円を失うぞ! ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/11/04
全58件 (58件中 1-50件目)


-
-

- 私なりのインテリア/節約/収納術
- 折りたたみ収納ボックス
- (2026-09-28 13:00:12)
-
-
-
- ☆手作り大好きさん☆
- 続 小さめのひつじの着せ替え棒ぐるみ
- (2026-09-28 17:30:48)
-
-
-
- 100円ショップ
- サンリオキャラクターズ プチ巾着 4
- (2026-09-28 18:00:13)
-


