


PR
カレンダー

通勤の
車中で、
将来の不安で嗚咽 しています。
※おバカさんです。
自分の頭で考える生活設計。
1級FP技能士 宅地建物取引士 武田 つとむ
今日のBGM ラベル:ボレロ♪
発見したばかりの Q&A
記事を取り上げて、
コメントしています。
Q
妻にどう住宅ローン生活を想像して
もらうか。夫婦共に31歳です。
※貯金はいくらあるんでしょう?
最も肝心なのは、そこ!です。
住宅ローンの話を妻としていますが
話が合いません。
妻の兄弟親戚は住宅ローンをして
家を買った人たちしかいません。
だからなのか4000万や4500万のローンを
簡単に出せると思っています。
※フルローンは当たり前♪
住宅業界、金融業界に洗脳された
おバカさんな一族のようです。
借金は、お金を失う行為です。
私は公務員で、嫁は保育士で、
子どもが1人います(あと1人希望)。
私の給料で貯蓄以外の全てを賄い、
嫁の給料で老後や教育費の全てを貯蓄
している状況です。
ですが、
結婚式や出産などのライフイベントで
なかなか貯まりません。
※貯金は 無いようです。
おバカさんです。
私の意見としては、
せめてこの状況を崩したくない。
これからのことを考えると、
住宅費や生活費を嫁の給料からも出して
いくことになると、
将来のイメージが付かず不安でたまりません。
※おバカさんです。
将来が見えないから不安が増幅します。
見えるようにすればいい、それだけです。
そこでハウスメーカーに紹介してもらった
FPさんに資産設計をしてもらって
どのくらいのローンで
どれくらい余裕のある生活ができるかを
出してもらおうと思いました。
※おバカさんです。
HM紹介のFPなんて、
何の役にも立ちません。
HMのお手伝いをして収入を得ている、
敵側の人種です。
会話するのも 時間のムダです。
しかしながら全くそんな話にならず
『お2人だと4500万のローンも余裕で返せます!』
みたいな話にしかせず、
なぜか隣にハウスメーカーの人も座って
ニコニコ、、、。
※当たり前の展開です。
が、この展開は、実はマズいです。
これ、1社に決め打ちして計画を
進めていますよね。
いつも言っていますが・・・
建築価格は、実は業者による価格差が
1000万 2000万なんて普通です。
最初から業者を決めて進めると、
1000万円の大損に気づきません。
建築費で1000万円の大損!
その1000万円のローン利息でさらに損!
安易に業者決めして建築している人は、
実は とんでもない大損をしています。
この質問者も・・・
そんなことには まったく気づかずに、
不安だ不安だ と悩んでいます。
建築業者をどこにするかの比較検討を、
契約直前までしっかり行う事で、
実は 1000万円の節約ができます。
ローン融資額は、小さくできるんです。
どうしたら嫁に
どんな生活になるかを想像させることが
できますか。
AIにこんな聞き方をするとか
こんなFPさんに頼めば良いよとか
とにかく具体的に案が欲しいです。
※自分でCF表を作ればいいだけです。
下に参考事例を掲載するので、
マネをして作成して、
我が家の生涯を確認してみましょう。
毎日嫁に話すのに
自分が本当に口下手で伝わらず、
仕事の行き来の車中で将来の不安で嗚咽
しています。
※おバカさんです。 泣くな!!
大金を払い続けるという未来を
家族のために覚悟はしたいものの、
余裕のある生活の上限はどこまでかを
どう話せば良いのか、、、。
ちなみに
毎月、全てを含めた支出は30万前後です。
※ 泣いているヒマに・・・
CF表の作成に挑戦してみよう!
下に、具体的な参考事例を掲載します。
メール顧問会員の事例で・・・
①このまま賃貸での生涯。
②マイホーム取得後の生涯。
A
紹介されたFPが出してきた数字は
売る側に都合よくなっていませんかね。
家計簿と見比べるなどして、
例えば
「レジャー費や外食費が◯万円と
想定されているけど今のペースだと
倍ぐらいかかるよ、
子供も増えたらどこも行けないかもね」
など、
具体的にイメージできそうな話をして
みてはどうですかね。
一般の有料FPに固めのライフプラン
つくってもらって
2人でアドバイスを受けるのも良いと思います。
A
FPさんはね。
これはほんとハウスメーカーとグルだから。
あてにはならない。参考程度。
まあ根本があなたが家を建てるのに否定的。
嫁は家が欲しい。そこを話し合わないと。
貴方は公務員なので、奥様は
それも結婚を決めた一因だと考えますよ。
となると家も買えるという算段が
最初からあったのかと。
ちなみに公務員はローン査定で相当有利です。
お給料は必ず上がる、ボーナスは年々増える。
退職金は出る。
今の民間の零細と比べると夢のような待遇です。
奥様もフルタイムで働けば、
そんなに苦しいローンではないと
思いますが。
4000万程度のローンならね。
働くモチベーションになるならいいと
思うけどね。
今の時点で貯蓄がどれくらいあるのか。
そこが大切です。
31歳公務員なら1000万位はあるでしょう。
無ければ、
生活を改善しないとくるしくなるね。
A
エクセルでいいので、生涯収支を
一覧にして見せてあげてください。
毎年、家族が何歳で、どんなイベントがあり、
収入がいくらで、支出がいくらで、
車の買い替えや大型イベントがここで、、、
って全部見える化して、
ローンがいくらまでならOK、
4,000万も借入したらこのタイミングで
赤字になる、みたいに
A
貴方自身で 自分達の85歳辺りまでの
キャッシュフロー表
ローンバージョンと
賃貸家賃支払バージョン
二種類作れば良いんだよ
Excel等の表計算ソフト使って
31歳で54年間 家賃を払い続けるか
35〜40年程のローン組んで
メンテナンス費用も入れ込んで
口下手とか関係無く
可視化した資料を作れば良いだけ
自分も正しく理解出来るし
子育て費用とか色々調べる事も出来る
その一手間掛けるか掛けないか?で、
足元の生活費30万円というのが
強靭な家計なのか否かも見えて来る
メール顧問会員の参考事例
『 これからの人生の 住居費総額 』
賃貸の人生 :2,439万円
持ち家の人生:7,336万円
《 I家 30代:3人家族 》
2016年4月
《 賃貸の人生 》
※一生 賃貸住まいのキャッシュフローグラフ。
( 一年ごとの貯蓄残高の推移 )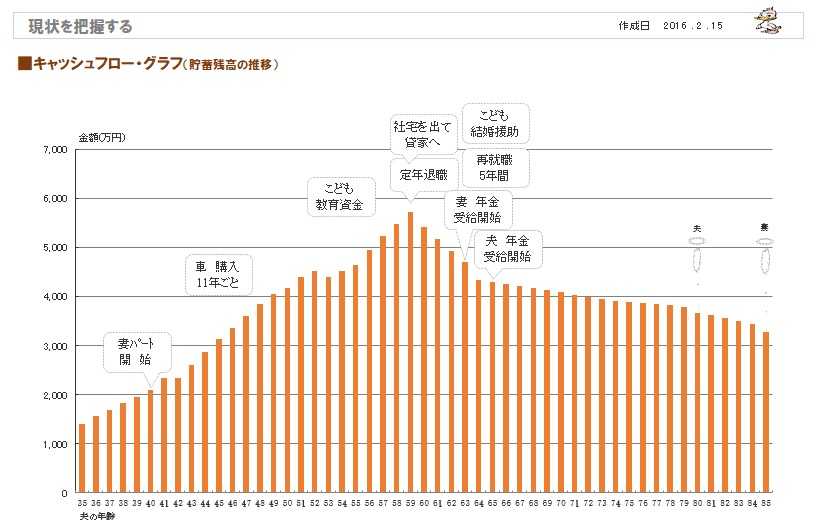
※グラフの根拠になる キャッシュフロー表。
左が現役、右が老後。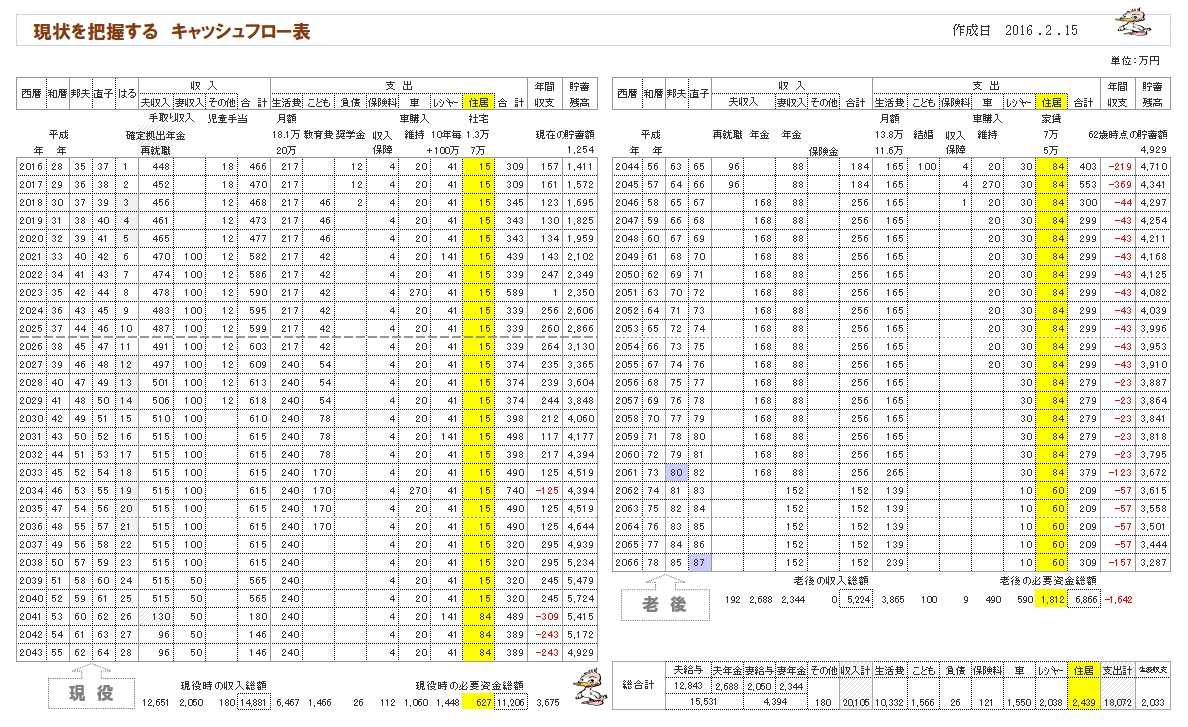
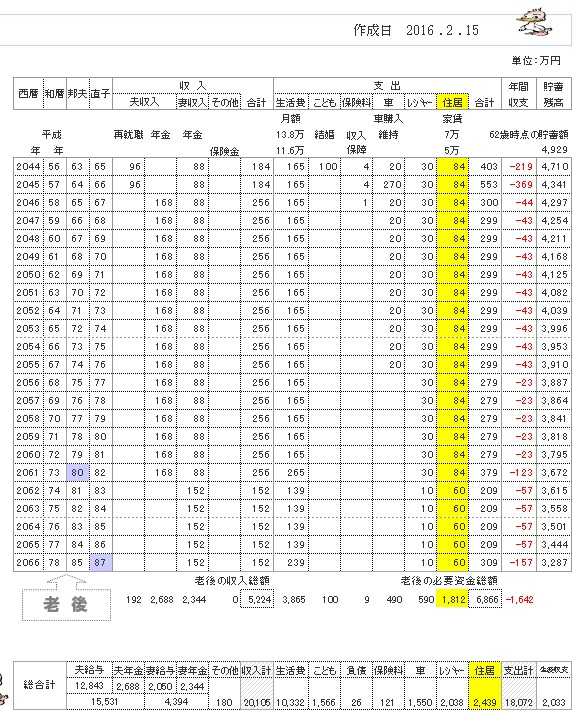
※現役の拡大。

※老後の拡大。
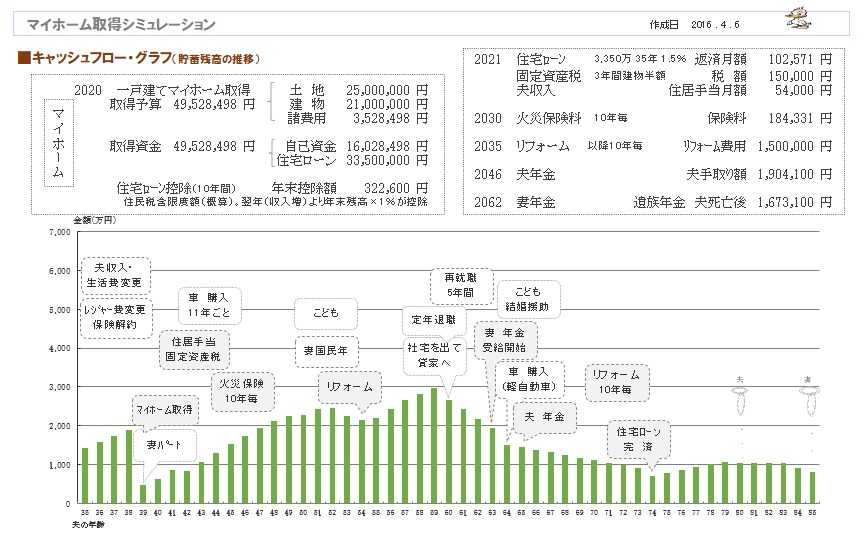
※マイホーム取得の資金計画。

《 持ち家の人生 》
※マイホーム取得後のキャッシュフローグラフ。
※グラフの根拠になるキャッシュフロー表。
左が現役、右が老後。
※現役の拡大。
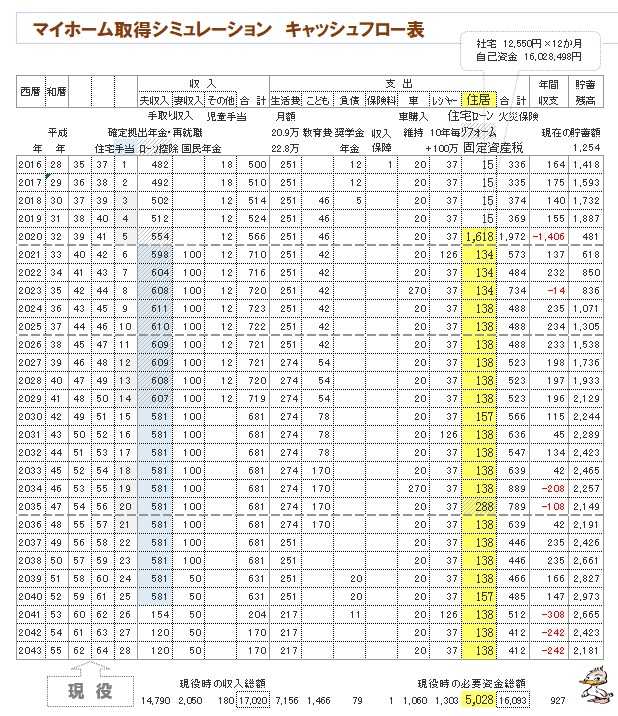
※老後の拡大。
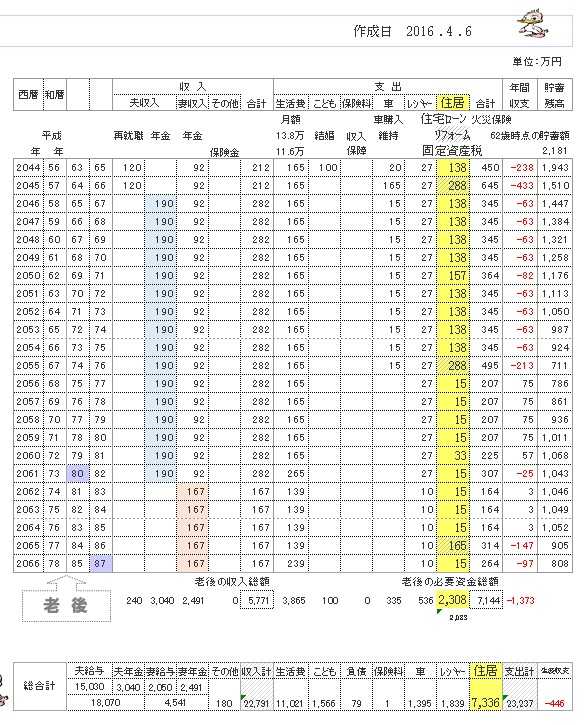
※参考にして、自分たちのキャッシュフロー表を
作ってみましょう。
自分の頭で考えるべ。・・っと。
25年目のFP事務所です。
「武田つとむ ファイナンシャル・プランナー事務所」
岩手県盛岡市
メール:
fpst@axel.ocn.ne.jp
1級FP技能士 宅地建物取引士 武田 つとむ
〇 商品販売をしない。 〇 しがらみを持たない。
誇りをもって、愚直に、消費者側に立ち続けた22年間、
「 FP事務所(有)エフピー・ステーション 」で
つちかったスピリットを そのまま引き継ぎ、
消費者側に立った情報発信や実行支援をしています。
《 ライフプランニング:生活設計 》
22年間 実施してきた キャッシュフロー表作成等の
生活設計業務は、2023年9月で終了しました
が、
ご本人がする生活設計の個別・具体的なアドバイスは
行います。
「生活設計アドバイス」 1万円/年
《 実行支援 》
マイホーム取得等の実行支援は、引き続き行っています。
「不動産購入:実行支援」 3万円/年
「住宅建築:実行支援」 10万円/年
過去のメール顧問会員と全く同じ支援を行っています。
( 過去記事で 実際の支援状況を確認して下さい )

-
住宅購入 妻出産後に検討し直すべきか? 2026/09/20
-
マンションを売って戸建てに? 生活設計 2026/09/12
-
賃貸 持ち家 それぞれの生涯を比べてみ 2026/09/10


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
