



2013年02月の記事
全55件 (55件中 1-50件目)
-

自宅の建て替えを検討している・・ようです
是非、生活設計と住宅取得(建替え)の相談に生活設計してマイホーム建築。〇メール顧問会員希望のHさん(40代) (相談:ライフプランニング)住宅ローンのことで検索していたら・・今日、メールをいただきました。武田様はじめまして。〇〇県在住のHと申します。住宅ローンのことで検索していたところ武田様のブログを発見し是非、生活設計と住宅取得(建替え)の相談に載っていただきたくメールいたしました。住所は〇〇県〇〇市(略)H 40ウン歳家族構成は6人家族の二世帯住宅です。父 60ウン歳 農業母 60ウン歳 専業主婦長男(私)40ウン歳 会社員妻 40ウン歳 パート長〇 10ウン歳 長〇 10ウン歳 以上です。よろしくお願いいたします。 ※住宅建築についても 相談したいようですが・・ 「住宅建築(取得) の実行支援」 での、住宅プラン作製や、 業者選定のための プレゼンコンペや、 契約立会いや、 住宅ローン選び・・等々の 実行支援作業は、 メール顧問会員の場合は、 行なっておりません。 責任持って支援できるのは、 車で日帰りが可能な 範囲まで・・だからです。 そのことを了解いただければ、 顧問をお受けします。 なお・・もちろん、 メール顧問会員であっても、 マイホーム取得をした場合の これからの人生を診る 生活設計シミュレーション等の 作成作業は行なっています。 「住宅建築(取得) の実行支援」 1 家計の現状診断・問題点把握 2 ライフプランニング(生活設計) 3 資金・ローンの目安を立てる 4 土地探し・土地売買契約 5 展示場ほか見学 6 事前手続き・住宅プラン検討・作製 7 住宅会社・数社が提案競争 8 業者決定・請負契約 9 事前手続き・地鎮祭 10 着工 ・ 上棟 11 完成・入居 12 住宅ローン返済開始家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/28
-

マイホーム 女がのぼせ上がると始末に負えない?
女がマイホームにのぼせ上がってしまうと始末に負えない思いっきり全国民を敵に回しそうなことを言っている税理士さんがいます。生活設計してマイホーム取得。 「女がマイホームに のぼせ上がってしまうと 始末に負えない」税理士:花村一生の税務相談室乱暴な発言?をしているブログを発見したので掲載します。 ※は、私の声。マイホームの税務相談会というのがある。若い夫婦が訪れてくるのだが、奥さんの独壇場だ。税金のこともよく勉強している。ダンナは子守役で口を差し挟むことは許されない。奥さんの後ろでウロウロしているばかりだ。「こんな安い給料で マイホームなんて論外でしょ」という言葉がのど元まで出てくる。 ※そう思うのなら・・ その通りに言ったら?サラリーマンは安い給料でこき使われ、いつクビになるか分からない「ハイリスク・ローリターン」の哀れな職業である。 ※ (^^ゞそれなのにいまだにマイホームを買おうとするバカが多いのには呆れる。 ※私より口が悪い。 (^^ゞ雨露さえ凌げればマイホームであれ、アパート住まいであれ、変わるところはない。 ※ (^^ゞ「アパート住まいでは 何年家賃を払い続けても "自分のもの"にならない」というが、マイホームといっても借金して買うのだから実態は"銀行借家"だ。借金を払い終わった頃には家はボロボロだ。"自分のもの"というのは錯覚にすぎない。 ※ (^^ゞ金もないのに分不相応にマイホームを欲しがるから人生が狂うのである。 ※ここまでだけで、もう十分に・・ 敵がいっぱいできました。 (^^ゞたいていのケースはサラリーマン本人よりその奥さんがマイホームを欲しがる。女がマイホームにのぼせ上がってしまうと始末に負えない。 ※女性全員も完全に 敵に廻りました。どこからあのようなエネルギーが湧いてくるのだろう。フツーの男では対処できない。資金調達から間取りや家具の選定、税金の相談にいたるまで、すべて奥さんの独り舞台である。念願のマイホームを手にして友人・知人を招いてバーベキュー・パーティーをするのは最初だけ。その後は借金の返済に追われバーベキュー・パーティーどころではない。念願のマイホームも実際に手にしてみれば"こんなものか"という程度で感慨は湧かない。 ※そんなことはない・・よ。それより借金のプレッシャーに押しつぶされそうになる。そのうち、ダンナの勤め先の会社の業績が悪くなって給料が下がる。家計は苦しくなり、奥さんはパートに出る。パートに出たところで大して家計の足しにはならない。 ※そんなことはない。 妻のパート労働は、 生活設計上・・大きな 戦力になっています。 キャッシュフローが まったく違ってきて、 家計改善に大きく 貢献できます。アホな子供たちでも塾に通わせ、ますますお金は足りなくなる。 ※このへんで・・ 全国民が敵に廻った と思われます。そうして夫婦喧嘩が始まる。そのうち離婚だ。私は予想屋ではないが、はっきり見えてしまうのだ。 ※ (^^ゞ一刻も早く貧乏人にマイホームの営業をしてはならないという法律を作らなければならない。 ※ (^^ゞ利息制限法の改正より喫緊の課題である。私のような税理士はハウスメーカーの税務相談会の相談員はやらない方がよいな。 ※そもそも・・ 依頼が来るわけがないから、 心配しなくてよい。 「家を持てば、将来が メチャクチャになる!」 なんて言う人を呼ぶことは、 絶対にない。自慢じゃないが、私はいまだにマイホームを持たない。ヤドカリ生活だ。 ※ ぷっ・・。 (^^ゞマイホームが欲しいという人の気が知れないのだ。 ※ (^^ゞ ※「みんなで袋叩きにしよう!」 そんな衝動にかられる文章 ・・でした。 (^^ゞ 私の文章も結構乱暴ですが、 これほどではない・・ですよね。 私も住宅メーカーから講師や 相談員で呼ばれることは ありませんが、その意味合いは まったく違います。 私はいつも言っています。 「大手メーカーや地元業者でも 着工件数の多いところで 建ててはいけない!」 人件費や広告費でコスト高で 建築費が数百万円も高い ・・からです。 講師や相談員が必要な イベントを企画するのは、 そのような住宅会社 (私が建ててはいけない ・・と言っている住宅会社) だからです。 私に依頼が来るわけが ありません。 (^^ゞ この税理士さんの文章・・ 2006・10・15に、 書かれています。 それから6~7年経ちます。 自説を貫いて まだ「ヤドカリ」なんでしょうね。 これから先も・・。今日の佐々木FP〇顧問会員のTさん(40代) (相談:ライフプランニング)現状診断 資料作成作業。明日、整理整頓を終了、メール添付で送る予定です。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答待ち。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(30代):現状診断 回答待ち。(1/22着)8 Fさん(30代):シミュレ 回答待ち。(1/29着)9 Mさん(30代):現状診断 回答待ち。(1/30着)10 Oさん(40代):現状診断 回答待ち。(2/1着)11 Tさん(40代):現状診断 今日の作業。(2/4着)12 Kさん(30代):シミュレーション 2/5 依頼着。13 Mさん(30代):現状診断 2/5 シート到着。14 Kさん(30代):現状診断 2/15 シート到着。15 Oさん(30代):現状診断 2/25 シート到着。16 Aさん(40代):現状診断 2/25 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/28
-

老後に備え マンションを買うべきでしょうか?
マンションを買ってはいけない。マンションを所有してはいけない。独身女性の老後の住まいをどう考えるか?自分の頭で考える・・ 生活設計。「住宅ねっと相談室」建築家、不動産プランナー、税理士らの専門家が、さまざまな相談にボランティアで助言・・しているようです。 ※質問に対する回答者の 考え方がかなり共感できる ものなので、取り上げました。「老後に備え、 マンションを買うべきでしょうか」(東京都 50歳代 自由業 女性)50歳の女性です。独り暮らしです。この先も東京都内に住むつもりです。自由業で年金も少ないであろう私の老後を心配してか、 ※公的年金でほぼ 老後生活がやっていける サラリーマンとは違い、 老後スタート時点で、 かなりまとまった資金が 必要になります。実家の父親から「資金援助をするから マンションを購入したらどうか」と言われました。50歳を過ぎてマンションを購入するのはもったいないでしょうか?高齢者は住宅を借りるのが難しいと聞きますが、今後の高齢化社会では、そういう事態も改善されて、賃貸を心配しなくてもいいでしょうか? 親がお金を用意してくれるのであればとっておいて、老人ホームの入居に備えたほうが良いのでしょうか。つたない相談で申しわけありませんが、どうぞ考え方のヒントをよろしくお願いいたします。「どんなことがあっても 安心な物件とは」(住宅ねっと相談室カウンセラー 司法書士 石田 光廣)今後の日本の人口構成(超高齢社会)と住宅事情を考えれば、ご本人もご両親も心配になられるお気持ちは、痛いほどわかります。お父様としては、生活に必要な額の年金が期待できない子供世代に、家賃の心配を軽減してやりたいという気持ちをお持ちなのでしょう。確かに、死ぬまで家賃の心配がない生活ができれば安心です。とは言え、そのために全財産を住宅につぎ込み、 ※支出は住居費だけ ではありません。あるいは、70歳過ぎても住宅ローンが残るようでは何もなりません。 ※当然です。また、マンションを所有するためには、固定資産税や管理費、修繕費等の費用も伴います。 ※買ってしまえば終わり ・・ではなく、 以外にコストがかかります。しかも、来たる将来の大規模修繕において、その時の積立金だけで足りれば良いですが、追加徴収金が発生すればその分も持っていなければなりません。 ※これです。 「マンションは買うな!」 ・・と私がいつも 言っているのは。 構造物は例外なく 経年劣化します。 (当たり前) トンネルも橋も高速道路も、 マンションだって 同じことです。 大規模修繕では済まず、 建て替えが必要になる こともあり得ます。 もし・・そうなれば、所有者 の負担は計り知れない ものになります。 どうしてもマンションで 暮らしたい・・ たとえば、セキュリティや 利便性などを求めるので あれば、 買って所有するのではなく、 借りて暮らしましょう。 その方が、「住居費総額」は 「所有」した場合と違い、 想定範囲内で計算できるし、 圧倒的に少なくて済みます。 これから・・ 部屋はどんどん余ります。 借り手市場になります。 マンションを所有しては いけない。 《蛇足》 「ワンルームマンション経営」 も同じ理由で、 やってはいけない。ところで、人は一生死ぬまで同じ住宅に住み続けることができるのでしょうか? それとも、どうしても施設などに入らなければいけない時が来るのでしょうか? 考えればキリがないほど、先のことは未確定です。ただ、今までの人生を振り返ってみて、生まれてから同じ住宅に住み続けてきた人は、珍しいほど少ないと思います。つまり、人は生まれてから死ぬまで、節目節目で住むところを変えていくことの方が自然なのかもしれません。とすれば、「買って安心な物件」とは、必要なときにいつでも適切な価額で売却できたり、貸したりできる(お金に換えることができる)物件ではないかと思います。 ※マイホームを・・ 「建てる」のではなく、 「買う」ということであれば、 このような考え方は すごく大切だと思います。 「いざという時に換金」 しやすい物件。具体的には、将来も人が住みたいと思う「まち」にあって、施工も管理も補修も適切に実行されている物件です。そのような物件であれば、おそらく購入したほうが賃貸住宅の家賃よりもいろんな意味で有利かもしれません。 ※もし・・マンションを想定 されているとしたら、 例外なく・・言います。 「買わない方がいい」しかし、このような物件が見つからなければ、その時に払える家賃の賃貸住宅を選択し、一定の現金資金を常に保持する方が安心ということになるのかもしれません。 ※そういうことです。 もちろん、どう転んでも ある程度の貯蓄は必要です。 親からお金を頂けるなら、 老後資金の蓄えとしたい。基本的には、人口は減少し、住宅も余ってきている(=空き家が急増)のですから。 ※どんどん借り手市場になります。 「どうぞ借りてください。」 家賃が安くなったり、 借り手にとって良い環境に どんどん変わります。[ 2013/2/21 掲載] ※東京のような大都会の方 でなかったら、 一戸建てマイホームも 選択肢になったんですが・・。 所有後の「住居費」は・・ マンションとはまったく違って ほとんどかからず、 生涯賃貸の場合の 「老後の家賃総額」 と比べても遥かに少額です。 家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/28
-

マイホーム 頭金ゼロ 家賃並み支払い? おバカ
家計破たん予備軍のおバカさん。家賃並み支払い・・ということは、危なっかしい住宅ローンかも。家が欲しかったら、お金はある程度貯めよう・・ぜ。生活設計してマイホーム取得。住宅会社のHPを覗いてみました。 ※は、私の声。マイホームを諦めていませんか?住宅ローンアドバイザーに相談して家づくりに成功されたお客様の具体的な成功事例を公開!たくさんの方からお喜びの声をいただいています!事例1:自己資金なし ※このタイトルからして、 いただけない・・ですね。 危なっかしい・・ですね。預貯金なし、月25万でマイホームを実現!家族構成 夫婦+お子様2人月給 25万 +奥様月給 8万預貯金がまったくない上、月給25万円なので、2、3年自己資金をためてからじゃないとやっぱり無理だろうと、ずっと諦めていました。実際に、過去に何度か他の住宅会社に行ってみたことはあるのですが、毎回冷たくあしらわれました。そんな時、ヘルシーホームさんのチラシを見て「頭金なしでもローンが組める」 ※こんなことしてはいけない。 家が欲しかったら、 お金を貯めろ!ということを知り、半信半疑ながら岡山店に行ってみたのです。ヘルシーホームさんの担当の当郷さんが大変丁寧に対応くださり、パソコンでいろいろな条件、ローンを何度も何度も検証して下さいました。そして!ついに私の条件でもピッタリ適うローンをご提案くださり、ローン審査も合格しました! ※どんなローン・・なんだ? 具体的に書かれて いないので、 コメントのしようがない。頭金0円、ボーナス払い0円、しかも月々家賃並みの支払いでマイホームが実現したのです。(35才・S様) ※「頭金ゼロ、家賃並み支払い」 一番危険なパターン。 長期の35年返済で・・ 変動金利か3年固定金利かと 思われます。 家計破綻予備軍になって いなければいいんですが。 ※非常に高い買い物 を、した可能性が高いです。 この住宅会社は・・ 「岡山県No.1ビルダー!」 と自慢しています。 「5つの展示場」 を運営しています。 (膨大な経費がかかる) おそらく営業マンなど、 直接建築工事に関係ない 人の数も多そう・・です。 (膨大な経費がかかる) こういう外観の住宅会社は、 人件費や広告宣伝費で 余計な経費がかかり、 確実に建築費が高い! (経費は払うな!) きちんと比較検討すれば、 適正価格の業者に比べて、 4~5百万円は高い。 (一般的な35坪程度の家で) その分余分に住宅ローンを 借りるので、総額で・・ 6~7百万円も損をする。 そのようなことに気づかずに、 「熱心にやってもらった♪」 「感謝♪ 感謝♪」 ・・と言いながら、 家計破綻のリスクを背負って 生きていくことになる。 おバカさん・・です。 経費を払ってはいけない! 経費がかかりそうな業者は、 外観でかんたんに 判別できる。 今日の佐々木FP〇顧問会員のTさん(40代) (相談:ライフプランニング)現状診断 資料作成作業。本日より着手!長らくお待たせしました。明日には整理整頓を終えて、「再ヒアリング」と言いたいところですが・・佐々木FP「明日は ちょっと難しい・・です。 すべて・・あります。」ん・・??? ・・何がある?貯蓄も、ローンも、生命保険も、すべて たっぷりあって、(一般の人とは違って)整理整頓に時間がかかる、ということ・・のようです。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答待ち。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(30代):現状診断 回答待ち。(1/22着)8 Fさん(30代):シミュレ 回答待ち。(1/29着)9 Mさん(30代):現状診断 回答待ち。(1/30着)10 Oさん(40代):現状診断 回答待ち。(2/1着)11 Tさん(40代):現状診断 今日の作業。(2/4着)12 Kさん(30代):シミュレーション 2/5 依頼着。13 Mさん(30代):現状診断 2/5 シート到着。14 Kさん(30代):現状診断 2/15 シート到着。15 Oさん(30代):現状診断 2/25 シート到着。16 Aさん(40代):現状診断 2/25 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/27
-

投資信託は長期投資が基本 ・・って騙されるな
「株式投信はプロが運用 してくれるので、株式のことを ほとんど何も知らない投資家 でも投資することができる」・・なんて言葉に、騙されないよーに。自分の頭で考える ・・生活設計。日経Web版で発見した、興味深い記事を紹介します。「株高は好機」「長期投資を」 株式投信に潜むワナ経済ジャーナリスト・西野武彦2013/2/27 7:00 ※は、私の声。株価の上昇に伴い、株式投資信託の人気も高まっているようです。 ※そのようです。「投信はプロが運用してくれる ので、株式投資について何も 知らない人でも簡単に投資できる」 ※金融機関の販売トーク・・です。といわれることがありますが、実は株式投信は株式に直接投資するより難しい面もあるのです。 ※はい。 個別銘柄への投資であれば、PER(株価収益率)やPBR(株価純資産倍率 )、配当利回り 、業績予想、財務内容などからみて割安な銘柄を選ぶという投資法でリスクを減らすことも可能です。 ※そういうことです。しかし投信は数多くの銘柄に分散して投資しているため、きめ細かい投資をすることができません。 ※はい。相場全体が上がれば投信の価格も上昇し、相場全体が下がれば投信の価格も下落するということになりがちです。 ※はい、非常にマイルドな 動きをします。また、どのファンド(株式投信)が値上がりし、どのファンドが値下がりするのかは誰にも分からず、上がるも下がるも時の運というのが株式投信の特徴でもあります。 ※はい。そこで多くの人が商品選びの判断材料の一つとしているのは過去の運用実績です。 ※・・のようです。しかし、過去の運用実績がよかったからといって将来もよくなるという保証はありません。 ※まったく、その通りです。また、株式投信の新規設定が増えるのは相場がかなり上昇した後のことです。 ※・・のようです。その頃になると株式を持っていないことに焦りを感じ、株式投信でも買ってみようかと考える投資家が増えるからです。 ※おバカさんがいっぱい・・。株式投信も普通の株式同様、価格が上昇すればするほど値下がりリスクが高くなります。 ※当然・・です。相場がかなり上昇した後に株式投信を買うということは、わざわざ値下がりリスクが大きい時にリスク商品に投資する、ということを意味しています。 ※はい、おバカさん過ぎる 投資行動・・です。8500円前後で推移していた日経平均は、わずか半年足らずで1万1600円台まで上昇しています。専門家の多くが予想していた2013年の日経平均高値は1万2000円程度でしたから、その高値に急接近しているわけです。相場には行きすぎが付きもので、大方の予想が外れてさらに大きく上昇する可能性もありますが、再び1万円を割り込む可能性も同じぐらいの確率で残されています。 ※そういうことです。ちなみに過去4年間を振り返ってみると、最高値は10年4月の1万1339円で、どの年も1万円以上はかなりの高値圏であることが分かります。 ※はい、そのようです。投信は長期投資が基本といわれています。 ※「売る側」が良く言っています。「目先の価格変動に惑わされず、 5年や10年以上 持っていれば大きく報われるだろう」という意見が、いわゆる専門家と呼ばれる人たちの中に少なくありません。 ※よく言われますが、 セールストークに過ぎない。その意見(常識)が正論となるのは、株式相場が長期間低迷しており、日経平均や東証株価指数 (TOPIX)が過去5~10年間でかなりの安値圏にあるときです。 ※そういうことです。株価が大きく値上がりし、以前よりかなりの高値圏にあるときにはその常識は通用しません。 ※当たり前です。高値圏にあるときに株式投信を購入し長期保有すれば、必ずどこかで日経平均やTOPIXが大暴落し、その株式投信の価格も大暴落します。 ※そうなります。ほとんどの投資家はこの大暴落に驚いて安値で売却し、大損しています。 ※おバカさんたち・・です。大暴落した日経平均やTOPIXが元の高値に戻るのにはかなり長い年月がかかりますが、株式投信の価格も同様です。数多くの株式に分散投資しているため、価格は日経平均やTOPIXなどの株価指数に連動して動きます。高値で購入した投信が大暴落し、長い年月を経て元の高値に戻っても、評価損が消えただけで利益(評価益)が出るわけではありません。 ※当然・・です。さらに株式投信は購入時の販売手数料のほかに毎年、信託報酬(購入価格の1%前後)を取られるため、長期投資すればするほど信託報酬という名前の手数料が増えることになります。 ※これが大きい。 金融機関はこれで儲ける。 消費者はこれで損をする。仮に信託報酬が年1%だとすれば、5年間で5%、10年間で10%、20年間で20%となります。長期投資すればするほど手数料というハンディが増えることになります。 ※これだけでも・・ とんでもない話ですが、 もっと・・とんでもない話も あります。 「信託報酬が年3%!」 なんてものもあります。 10年で30%! 30年で90%! 30年を越すと、元本相当の お金がそっくりそのまま、 金融機関側に・・ なんてことになります。 もうこれは、 「資産運用」ではなく、 合法的な・・ 「資産移転」です。 金融機関に騙されないよーに。 必要以上の経費を 払ってはいけない。 『経費は払うな!』それをはるかに上回る値上がりが期待できるのであれば、このハンディは気になりません。しかし高値圏で購入した株式投信は、値上がり期待より値下がりリスクの方が大きくなります。 ※そういうことです。「株式投信は長期投資すべきもの」という常識は、その時々の相場環境(日経平均やTOPIXの水準など)によって正論にもなれば、まったくのウソにもなるのです。 ※ですね。「株式投信はプロが運用 してくれるので、株式のことを ほとんど何も知らない投資家 でも投資することができる」 ※投資はできるけど、 収益が得られるかどうかは、 まったく別問題。という考え方は半分正しく、半分は間違っているといえます。 ※はい。確かに銘柄選びはプロがやってくれますが、いつ買い、いつ売ればよいかという投資にとっていちばん大切なことは誰も教えてくれません。それが正確に分かっている人は誰もいないからです。 ※そういうことです。高値圏にあっても、販売担当者は「これからまだまだ 値上がりが期待できますよ」「仮に値下がりしても、長期保有 すればすぐに元の高値まで戻ります」などと強気で勧めがちですが、これはいわば「売りたい強気」で、大幅に割り引いて聞く必要があります。 ※というよりも、 信用してはいけない。株式投信は易しいようで難しい。そのことを知ったうえで利用するかどうかを判断すべきです。 ※手数料コスト(経費)も きちんと認識した上で・・。 『経費を払わない!』家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/27
-

学生が就職したい会社1位日本生命3位第一生命
規模が大きくて一流で安定、社会に貢献している、・・んだそうです。おいおい、どこが?・・と言いたくなります。ついこの間(数年前)、大規模な保険金不払いで業務改善命令を受けています。また、金融系の企業は、世界のどこかに端を発した金融危機に敏感に反応して、経営がぐらつく・・こともありえます。会社の規模には関係ありません。「社会貢献」・・?不要な保険に長々と加入させて消費者のお金をむしり取りながら、どこが? ・・と言いたくなります。ま・・、そういうことって、普通の大人が分からないんだから、学生が分かるわけない ・・か。自分の頭で考える・・ 生活設計。今朝(2/27)の日経新聞。『大学生の就職希望企業ランキング』トップ3は、生損保会社。そして・・なんと、10位までを生損保5社と銀行・信託5社などの金融機関が占めました。学生にとって、金融は魅力的に映るようです。保険加入は一生必要なもの・・と洗脳、勘違いさせて、保険会社は着実にしっかり利益を得ています。定期預金の利息は0.025%しか払わない銀行が・・消費者にリスクを取らせて、投資信託や保険商品でけた違いの手数料を得ています。どこが社会貢献・・?合法的に・・消費者から搾取しているだけです。と言っても、学生が分かるわけない・・か。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/27
-

生命保険しっかり加入 家を買うお金を失うおバカ
不安を強く感じる人ほど、保険屋さんの思うつぼ。洗脳されます。大金を失います。医療保険で車が買えるお金を、・・失います。特約てんこ盛り終身保険でマイホームが買えるお金を、・・失います。保険貧乏になります。おバカさん・・です。(失礼!)自分の頭で考える・・ 生活設計。〇メール顧問会員の I さん(30代) (相談:ライフプランニング)昨日・・2/25(月)、年間顧問料:36,000円・・入金確認。新規に顧問会員になりました。さっそく、ヒアリングシートをメール添付で送りました。メールをいただきました。武田さま ヒアリングシートいただきました。これからがんばって記入して、できるだけ早く送りたいと思います! ※がんばれ! がんばれ! シート到着順に、 行列に並びます。医療保険、がん保険のことなんですが、 保険屋が得するだけというのはわかるんですけど、 ※ホントに・・?貯蓄が少ないときになったら、少ない貯蓄が、さらに少なくなってしまうから ※はぁ・・?貯蓄がたまるまで(どれくらいあれば いいのかわからないけど)保険がないと心配だなと感じます。 ※なんだ、分かっていない・・。 (思いっきり・・)がっかり。これも洗脳されてるだけなんでしょうか? ※はい、完璧に! もう・・いいかげんにしましょう。 保険屋に振り回されるのは・・。 ※「貯蓄が少ないときに病気に なったら、さらに貯蓄が減る?」 そんな心配はいらない。 1回の入院での本人負担は、 せいぜい9万円程度です。 「ちょっと運が悪かったな~。」 と言って払ったらいいです。 「不安だから・・。」 と保険料を払い続けていると、 あっという間に9万円どころか、 1ケタ上とか2ケタ上の お金を失います。 保険加入のおかげで・・ 貯蓄ができなくなったり、 今ある貯蓄を食いつぶしたり するようになります。 『貯蓄が少ないときに保険に 入ったら、さらに貯蓄が減る。』 ・・というのが、真実です。 (当たり前)《参考》 洗脳事例。あるサイトで発見しました。参考に読んでみましょう。「生命保険貧乏だった実家・・・」 ※子育て中の主婦のようです。心配性だった母はとにかく保険にお金をかけていた。 ※おバカさんです。(失礼!)父がなくなった場合、子ども3人をどうやって育てていけばいいのかとかなり不安にかられていた。だから死亡保障で7000万近くもらえる保険に入り、 ※死亡保障がそんなに 必要なことはない。プラス医療保険にも1日1万円もらえるタイプのものに入っていた。 ※医療保険は入らない方が 圧倒的にお得。 (当たり前)しかも、日本生命や住友生命などというかなり高い商品しかなかった頃に加入して ※老舗の保険会社が奨める 保険に、加入していいものは まったくない。まったく見直しをしなかったため保険代に1ヶ月10万円近く使っていた。 ※おバカさんです。(失礼!) もっとひどいおバカな事例が、 当事務所の顧問会員にも いました。今から考えれば相当もったいない話。 ※メチャクチャ・・もったいない。10万×12ヵ月=120万毎年車が買えるわけですから・・・。 ※住宅ローンの返済のよう・・。 このお金があれば、 毎年ちがう生活ができた。120万×30年=3600万これだと家が買えますな^^; ※手の付けられないおバカ! (失礼!) このお金があれば、 まったく違う人生になった。父が頑張って残業して中小企業にも関わらずそこそこ大手企業並みにもらっていたはずなのにどうしてうちは貧乏なんだ。 ※心配性のおバカが保険屋に 貢ぎ上げた結果・・です。誕生日もクリスマスもなく、ケーキさえ買ってもらえず高校入学時の制服までサイズのまったく合わないお古を着ていかなければならなかったのか。中学になっても高校になっても1円のお小遣いももらえなかったのか。 ※かわいそうに・・。 「保険料」を無しにして、 「子供費」に廻したかった・・。当然入学祝いももらえず、結婚祝いすらもらえなかった。相手方の親からはもらったので(次男だったため 何もあげられないからと。)1円もわが親が出さないのはあまりにもバランスが悪いため、私の貯金を親からもらったことにしてバランスをとった。 ※うぅ・・ 気の毒に。(もちろん、結納、結婚式、 新婚旅行、新居等すべて 自分達のお金で用意した。) ※親を反面教師にして、 しっかりしている・・ようです。さっぱり意味不明だ。収入が少なくてとか誰かが病気をして等事情があって貧乏だったのなら納得いくけど無駄なことにお金を使っておいてお金がない、ないと言われ、子どもが犠牲になるのはかなり腹立だしい。弟2人もお金の面では随分とつらい思いをしたのを知っている。保険貧乏とはこんなにも恐ろしいもの。すっかり貧乏性が板についてしまった私は色々なものを失ってきた。お金には変えられないものだ。 ※ずいぶん辛い思いを したようです。これは母のせいばかりではないという批判もあるだろうが実際に洗脳されていない人には理解できないことだと思う。 ※新興宗教などと同様です。 不安を和らげてもらえる、 信頼して頼っていきたい、 ・・となれば、 廻りが何を言ってもダメ な場合も・・。節約と貧乏というのは違う。使うべきところを使い、節約すべきところを節約する。これは賢い節約。使うべきとこも使わず、無駄なところを節約し、無駄なところにお金をかけて貧乏というのとは愚の骨頂だ。目の前の電気代、水道代にはギャーギャーと言うのに ※50円や100円には ギャーギャー言いながら、 5万円や10万円の 保険料は太っ腹に ポンポン払うおバカさん。 実は、けっこう・・います。大幅な節約が出来て、完全に無駄なところがある保険を見直さないという世の主婦は多い。わが母もそうだ。親はお金の使い道っていうのを自分自身もじっくりと考えたいし考えてほしいと思う。 ※本当に罪深い・・ですね、 保険屋って。 「生活設計」なんて軽々しく 口にしますが・・ 彼らが 「生活設計」をやってあげた 形跡なんて、まったく 見たことがありません。 お金に 振り回されたくなかったら、 保険屋とは付き合わない ことです。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/26
-

第一生命が保険料下げを発表 だからどうした!
高かろうが安かろうが、終身保険に加入してはいけない。自分の頭で考える ・・生活設計。日本経済新聞の記事 ・・より第一生命が保険料下げ発表 3~6%程度、主力商品で4月以降2013/2/25 19:28 ※は、私の声。第一生命保険は25日、死亡、医療保障を組み込んだ終身保険で、 ※そもそも、終身保険は 相続対策等が必要ない 一般の人には、 まったく不要です。(当たり前) 死亡保障の必要額は、 生涯同じ金額ではなく、 時間の経過と共に減り、 ある時点でゼロになります。 (必要額は三角形) 死亡保障が生涯同額の (保障が四角形の) 終身保険は、一般的には 死亡保障には不向きな 保険です。 (当たり前) 医療保障(保険)も・・ 払うお金よりももらうお金が 少ない仕組みなので、 加入は損です。(当たり前) 結局・・ 生活設計を真剣に考えるなら、 形が不適切な終身保険に、 加入自体が損な医療保障を 乗せた商品なんて、 買わない方がお得です。 (当たり前)30代以下を中心に保険料を4月以降引き下げると発表した。下げ幅は3~6%程度。 ※いらない商品は、 高かろうが安かろうが、 買わない方がいい。 (当たり前)20歳男性が死亡保険金約3千万円の保険に加入した場合は毎月1万651円と約5.3%下げる。 ※だからどうした。女性も40歳以下を対象に下げ、30歳では3.6%安くする。 ※だからどうした。 不要なものは 買わない方がいい。個人年金保険は毎月2万円を35歳から65歳まで払う場合、受取額が約8%減り、実質的な値上げとなる。 ※どうでもいいこと・・です。 そもそも、個人年金保険で 老後の準備をしてはいけない。 個人年金保険に限らず、 保険で「貯蓄」をしてはいけない。 上記の終身保険も同じこと。 将来の学資準備に・・と、 終身保険を奨める保険屋が 多くなってきていますが、 保険で「貯蓄」をしてはいけない。 なぜか? 現在は史上最低の利率で、 今・・契約するということは、 この低利率を長期間固定 してしまう・・ということ。 損に決まっています。 「低金利時に長期固定金利 商品を契約してはいけない。」 これ、セオリーです。 (当たり前) 保険商品の大部分は、 「長期固定金利商品」です。 さらには・・ 保険と名がつく限り、 預けたお金(保険料)から ・保障コストが引かれたり ・保険屋の給料分が引かれたり ・・します。 『保険料からは、 色々な経費が引かれる。』 そんなもので貯蓄して、 良い成果が得られるわけがない。 なので・・結局、 『保険で貯蓄してはいけない。』 生活設計の観点からは・・ 第一生命には・・ 買ってもいい・・という商品は、 ありません。 第一生命に限らず、 大部分の保険会社が 同じではあります・・が。 『生命保険には入るな!』 『入っていたら、 できるだけ早く卒業!』今日の佐々木FP〇顧問会員のOさん(40代) (相談:ライフプランニング)現状診断 資料作成作業。本日より着手!長らくお待たせしました。・・って、ヒアリングシートの到着が2/1で、月内の2/26の着手、早い方・・ではあります。 (^^ゞ明日には整理整頓を終えて、「再ヒアリング」としてメール添付で送ります。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答待ち。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(30代):現状診断 回答待ち。(1/22着)8 Fさん(30代):シミュレ 回答待ち。(1/29着)9 Mさん(30代):現状診断 回答待ち。(1/30着)10 Oさん(40代):現状診断 今日の作業。(2/1着)11 Tさん(40代):現状診断 2/4 シート到着。12 Kさん(30代):シミュレーション 2/5 依頼着。13 Mさん(30代):現状診断 2/5 シート到着。14 Kさん(30代):現状診断 2/15 シート到着。15 Oさん(30代):現状診断 2/25 シート到着。16 Aさん(40代):現状診断 2/25 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/26
-
マイホーム 屋根さえかかれば雪が降ったって
昨日の日曜日・・盛岡は大雪で、何度も雪かきをすることに。きりがありませんでした。みんなでウンザリ・・。生活設計してマイホーム建築。〇顧問会員のKさん(50代) (相談:生活設計・マイホーム建築)ドカ雪が降った後の盛岡・・。今日・・2/25(月)の現場です。大工さん2人で作業をしていました。屋根さえかかってしまえば、雪が降ろうが雨が降ろうが、風が吹こうが、作業はズムーズ ・・です。Kさんのマイホーム:進行状況 1 家計の現状診断・問題点把握 2 ライフプランニング(生活設計) 3 資金・ローンの目安を立てる 4 土地探し・土地売買契約 5 展示場ほか見学 6 事前手続き・住宅プラン検討・作製 7 住宅会社・数社が提案競争 9/29 8 業者決定・請負契約 10/20 9 事前手続き・地鎮祭 12/8 10 着工 1/14 ・ 上棟 2/14 ~ 11 完成・入居 12 住宅ローン返済開始今日の佐々木FP〇顧問会員のMさん(30代) (相談:ライフプランニング)現状診断 資料作成作業。整理整頓が終了!「再ヒアリング」として、メール添付で送りました。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答待ち。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(30代):現状診断 回答待ち。(1/22着)8 Fさん(30代):シミュレ 回答待ち。(1/29着)9 Mさん(30代):現状診断 作業中。(1/30着)10 Oさん(40代):現状診断 2/1 シート到着。11 Tさん(40代):現状診断 2/4 シート到着。12 Kさん(30代):シミュレーション 2/5 依頼着。13 Mさん(30代):現状診断 2/5 シート到着。14 Kさん(30代):現状診断 2/15 シート到着。15 Oさん(30代):現状診断 2/25 シート到着。16 Aさん(40代):現状診断 2/25 シート到着。 ※ヒアリングシートの送付方法で 到着時間に差がつきました。 Oさん:メール添付 2/25午前到着 Aさん:郵送 2/25午後到着家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/25
-

生命保険漬けであれば貯蓄は増えない 当たり前
保障も貯蓄もすべて保険で・・と考えるから、どんどんお金を失います・保険屋さんの言いなりでは、貯蓄ができないのは当たり前。保険屋と付き合っている内は、夢のマイホームも持てない。自分の頭で考える・・ 生活設計。〇メール顧問会員の I さん(30代) (相談:ライフプランニング)今日・・2/25(月)、年間顧問料:36,000円・・入金確認。新規に顧問会員になりました。以前いただいたメール・・。エフピー・シュテーション 武田様 初めてメールさせていただきます。〇〇県在住の I と申します。 家を建てて団信に加入したのに、主人の生命保険がそのままになっていることや、 ※ま・・ そもそも、 その加入中の生命保険が 適正かどうか?・・も、 まだ分かりません。がん保険の検討で ※そんな検討・・ しない方がいいのに。 時間の無駄!・・です。 (当たり前)いろいろ調べていてこのHPにたどり着きました。 ※よくいらっしゃいました。現在、三角の死亡保障、終身保険、医療保険に夫婦そろって加入しています。 ※お疲れ様・・です。プラス学資保険も。 ※ひととおり・・皆と同じように 加入しないと気が済まない んですよね、日本人・・って。 おバカさんです。(失礼!)ブログを読んで、終身と学資は解約しなきゃと理解できましたが ※ OK・・。医療保険や検討中のがん保険は頭では理解できますが、「もし今がんになったら・・・」「教育資金にお金の かかるときにがんになったら・・・」と納得できないでいます。 ※ ・・。 おバカさんです。(失礼!) 洗脳列島・・ニッポン。 毎月払う保険料から、 保険屋さんが半分以上を いただいてしまいます。 残ったお金が、純粋に保障 のために使われます。 で・・1ヶ月たつと、お金は すべて消えて無くなります。 それを毎月繰り返します。 毎月毎月お金を失います。 (保険屋さんは毎月毎月、 お金をおいしく頂きます) みんなが損をしてくれるから、 保険屋は成り立っています。 特にがん保険や医療保険は、 現在の保険屋さんにとって ドル箱・・です。 毎月毎月・・確実にお金が もらえます。こんなおいしい 商売はありません。 「うちはガン家系だから。」 ・・って、 保険金を受け取りそうな人が 大勢集まってきて加入しても、 保険屋は絶対に損をしない 仕組みをしっかり作っています。 (加入者は確実に損をする) さあ! おバカさん! いらっしゃい! いらっしゃい!また、我が家は二世帯住宅で住宅ローンが結構あるので今後の生活設計も心配になりました。 ※多額の借金をしてはいけない。 多額の借金はできるだけ早く、 少額にしていきたい。ぜひ、現状診断をしていただいて先の見通しを立てたいと思い、顧問会員を希望します。 宜しくお願い致します。 氏名 I (30ウン歳) 住所 〇〇県〇〇市〇〇町 家族 主人 (30ウン歳) 長〇 (ウン歳) 二〇 (ウンケ月) 職業 主人 会社員 妻 パート(4月まで育休中) 相談 生命保険の見直し(清算?) 家計の現状診断・見直し2/22(金)に、いただいたメール・・。武田さま 早速の返信ありがとうございます。さきほど、振込みをいたしました。 入金は2/25(月)になります。宜しくお願い致します。 ※今日、入金を確認しました。 これから一年間の 顧問会員になりました。 さっそくヒアリングシートを メール添付で送りました。 がんばって、 記入返信してください。〇メール顧問会員希望のTさん(40代) (相談:ライフプランニング)今日・・2/25(月)、初めてのメールをいただきました。『顧問会員希望しています』はじめまして。〇〇県在住のTと申します。 相談内容は・保険の相談・貯蓄ができていないこと。 ※う・・わぁ。 4月から二人幼稚園なので より赤字になる。 ※う・・わぁ。・転勤があるため 現在住宅購入の予定はないが いつかは持ちたいと思っている。 ※保険屋と親しく つき合っている内は無理。 〇〇県〇〇市〇〇在住 T 40ウン歳 会社員妻・T 30ウン歳 無長〇 ウン歳次〇 ウン歳 メールは妻が送らせていただきました。現在、プレデンシャル生命を払い済みにし、 ※ う・・わぁ・・。 払い済みなんて中途半端な ことをしてはいけない。貸付を受けております。 ※ うわ・・ぁぁ・・。 借金をしてはいけない。 それも保険会社から・・ なんて、最悪。その返済も難しく第一生命の養老保険を解約して返そうと考えております。 ※うわぁ・・ぁ。 保険地獄・・。 完全に保険屋に 食い物にされています。養老は2001年に入ったものです。そもそも全部の保険がいらない? ※そもそも・・ プルデンシャルとか 第一生命とかと つき合ってはいけない。 消費者の視点からの お奨め商品はまったく無い!とも考えました。しかし結婚前に主人が入っていたものなのでどんな保険なのかさえ分かりません。 ※「入っていた本人」も まったくわからない ・・でしょうね。先生にご指導いただけたらと思います。 メール顧問会員希望ですが、訪問もできると思います。 ※お隣の県・・です。 とは言っても、岩手県は広い。 どこから来ても・・盛岡までは 100数十キロから200キロ という距離です。よろしくお願いいたします。顧問会員になるための案内を送ったら・・さっそくメールをいただきました。『入金報告です』驚きの速さの返信ありがとうございます。入金いたしました。 ご確認お願いいたします。 ※「驚きの速さの返信」 ・・って、 こちらのセリフです。 『顧問会員希望しています』 の着信は、2/25の10:59。 『入金報告です』 の着信は、2/25の13:21。 最初の問い合わせから たった・・2時間22分の、 「驚きの速さの入金報告」 ・・です。 事務所史上・・1~2を争います。 15:30ごろ入金を確認 したので、ヒアリングシートを メール添付で送りました。 ※早めのメール返信 私は、メールを頂けば できるだけその日の内に 返信するようにしています。 なぜか? 2~3日保留にすれば、 完全に忘れてしまうからです。 (それっきりになる場合も) 返信しないで放っておくと、 次々と来るメールが 溜まってしまう・・からです。 次々とお返事しないと、 物理的に無理になります。 どうせ返信するなら、 印象が新しいうちに返信 した方がいいからです。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/25
-

前回メールからだいぶ日が経ってしまいましたが
月に一度の・・。真剣に・・ 生活設計。〇メール顧問会員のAさん(40代) (相談:ライフプランニング)1/26(土)に、新規に顧問会員になりました。いただいたメール・・。(2012 12/30)武田先生、はじめまして。〇〇県在住のAと申します。 先生のブログを拝見しまして、是非ライフプランニングをお願いしたくメールさせていただきました。当方は主人(40代)と2人暮らし・3年前にマイホーム購入済みです。現在は年末のお休みだそうですね、また年明けのご連絡お待ちしております。 2012年12月30日 ※案内のメールを送りました。次にいただいたメール・・。(2013 1/25)武田先生 こんにちは。 前回のメールからだいぶ日が経ってしまいましたが本日年間顧問料¥36000を入金致しました。 依頼人名:A先生にどれだけ「おバカさん」と言われるのか、ドキドキしながらヒアリングシートの方をお待ちしております・・・。宜しくお願いします。 2013年 1月25日 ※前回の初メールから、 1ヶ月近くもたったので・・ 顧問会員になる意思なし ・・という判断で、 プリントしたメール文は 捨てるところ・・でした。 (^^ゞ さっそく、ヒアリングシートを メール添付で送りました。今回いただいたメール・・。(2013 2/23)武田先生 こんにちは。 ヒアリングシートをいただいてからかなり日数が経ってしまいましたが、ようやく送付することができました。おそらく来週初頃には着くかと思います。 ※あ・・ メール添付ではなく、 郵送なんですね。とはいえ資料の方も完璧に揃えることができず、なんとかわかるものを用意したつもりですが・・・ご不明な点はあると思いますのでその時はまたご連絡ください。 来週はもう3月に入りますが暖かくなるのはまだ先のようですね。くれぐれもお身体にはお気をつけて、お仕事頑張って下さい。 2013年 2月23日 ※ヒアリングシートが届き次第、 行列に並んでもらいます。 1か月に1度、 月末に連絡が入る、 というパターンが定着 したようです。 (^^ゞ 顧問会員期間は1年も あるから・・ ま、いっか。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答待ち。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(30代):現状診断 回答待ち。(1/22着)8 Fさん(30代):シミュレ 回答待ち。(1/29着)9 Mさん(30代):現状診断 作業中。(1/30着)10 Oさん(40代):現状診断 2/1 シート到着。11 Tさん(40代):現状診断 2/4 シート到着。12 Kさん(30代):シミュレーション 2/5 依頼着。13 Mさん(30代):現状診断 2/5 シート到着。14 Kさん(30代):現状診断 2/15 シート到着。※Aさんのシートが届けば、ここ15番目に並びます。残念! 今回はサラがサラに負けました。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/23
-
マイホーム建築価格 坪26万円で家が建つ?
キムタクの出演料も払って、たった坪26万円?生活設計してマイホーム取得。マイホーム建築価格について、質問者と回答者、興味深いやり取りを発見しました。 ※は、私の声。タマホームの坪単価についてマイホーム建築を計画している最中なのですが、教えてください。予算があまりない中での建築となるため、ローコスト住宅メーカーというところに相談しようと思い、 ※あまり・・そのようには 思わない方がいい・・です。現在の住まいの近くにあるタマホームに相談に行きました。 ※あらら・・。よく『坪単価26万円前後』という売り文句がありましたが、 ※まるっきりのデタラメ! 公正取引委員会は なぜ放置しているんだ!そんな金額で家が建つことはないだろうと思っていましたので、 ※当たり前。いろいろ含めて坪単価35万円ぐらいで建てられれば ※それも無理!いいかなという気持ちでいました。特別広い家も計画していなかったため、延床坪数で30坪前後の2階建てで4LDKでプランを作ってもらい、見積もりをしていただいたきました。タマホームのスタンダードの『大安心の家』よりグレードの落ちる『木麗な家』での見積もりだったのですが、施工坪数31.5坪で1300万円の見積もりでした。 ※ は・・ぁ?これは家だけの見積もりで、そこに収納が追加されたり、電気配線が追加されたり、2Fにトイレを追加したりしたら ※ホラホラ、ホラホラ・・。すべてオプションでその分費用がかかります。 ※そういうことです。オプションで費用がかかるのは知っていましたが、家の価格だけで坪単価41万円を超えてくるのは完全に想定外でした。 ※それもまだ怪しい。 まだこれから追加が・・。ローコストで有名なタマホームのスタンダードよりも下のグレードの家で、オプションも何もつけずにこの価格ですと、これ以外に水道配管や引き込み、外構、照明も加わり、 ※ほらほら、ほらほら、 元々見積もりに入っている はずのモノが・・。 まだ・・カーテンなんかも あるぞ。私の場合は土地も買わなくてはならないため、正直マイホームも厳しいかなと思ってしまいます。ローコスト住宅で特別なことをのぞまなくても、こんなに高くなってしまうものなのでしょうか。 ※高くなったんじゃなく、 元々それぐらいの金額に なる内容・・だということ。それとも私が、特別高くなるようなお願いをしているのでしょうか。 ※特別なことは何もお願い していません。 住宅の建築費は元々 そのようなもの。建てたい場所は東海地方で、特別雪の心配はありません。一人目の回答者。タマホームのようなローコストメーカーの坪単価は、ロウコスト住宅をつくるのではなく、集客が目的の坪単価なのです。 ※当たり前・・です。 坪26万円!・・に 吸い寄せられる おバカさん集め・・です。 (失礼!)以前、他のローコストメーカーから取った見積(標準+オプション)と全く同じ仕様で、工務店から見積をとったところ総額で50万円ほど安く提示されました。結局、タマホームのような会社は低坪単価で集客し、積み上げ式のコストアップ住宅なのです。 ※当たり前です。 見積もりに含まれないモノが、 圧倒的に多過ぎます。「正直マイホームも 厳しいかなと思ってしまいます。」と書いてありますが、地元工務店で総額予算を提示してローコスト住宅で見積を依頼してみてはどうでしょうか?工務店でも、コストダウンのノウハウは持っていますから、コストアップになっていくメーカーよりも、コストダウンで作る意識のある工務店をおすすめします。 ※それもそうですが、 厳しい・・と感じるのなら、 背伸びをせずに、 サイズダウンも考えたい。 土地のサイズダウン、 建物のサイズダウン、 ・・で、総額を抑えることも 検討してみたい。二人目の回答者。タマホームの展示場に行く前に、住宅カテゴリーで先に「質問」しておけば良かったと言う内容の話しですね。どこの会社でも、坪26万円では建ちません! ※当たり前!(この値段は完全な客引き価格です :ある意味ボッタクリバーなのか?) ※そんな感じ!あなたが「高望みをしたのでは無く」最初からこうなる様な「価格設定」が出来ているのです(その仕組みを、あなたが 知らなかっただけなのです) ※残念ながら、そういうこと。家は「無理をしてまで」して建てるものではありません!その上で「用意できそうな総額(ローン込み)」から「土地代」を引いて「建築費用」に"登記費用"や"上水道の負担金"や税金等"の「諸経費」も計算に入れておかないと、家は出来ても「生活が出来ません」 ※そういうことです。 土地代+建築費・・だけでは 済みません。 かかる総額を理解した上で、 取りかかりましょう。★追記:確かに最初は「安い家を提供して、 皆喜んでもらいたい」と言う思いはあったんだと思います。 ※タマホーム・・もね。しかし、営業エリアを広げて「大々的な広告宣伝」を打ち始めると、 ※がんがん経費がかさみます。 キムタクへの出演ギャラも、 見えないように建築費に 上乗せされてきます。少ない"経費"で「安く家を建てる」と言う本来の"営業姿勢"が取れなくなるのではと思います。 ※当然です。タマホームだけではなく、"アキュラホーム"もFC(フランチャイズ)か?直営か?の違いはありますが、今や「ローコストメーカー」とは言えません。 ※その通り。 規模を拡大して・・ 全国展開しようと動いた 瞬間から、高コストの 住宅会社に変身します。本当に「ローコスト住宅 (勿論、ある程度の我慢は必要)」を求めるのならば、営業エリアを絞った「地域の住宅会社」でないと"実現出来ません"から良く検討をしてください。 ※元々マイホーム建築は 地場産業・・です。 ローコスト住宅かどうかに 関係なく、 地元の住宅会社から 数社をピックアップして しっかり比較検討すれば・・ 充実した内容の家が、 適正価格で建てられます。 家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/23
-
築50年のマンション 教育費がかかる時にガンに
お金がかかる?生活設計。〇メール顧問会員のMさん(30代) (相談:ライフプランニング)昨日・・2/21(木)、現状診断が終わりました。メール添付で送りました。出産予定日が過ぎましたが、まだ・・のようです。メールをいただきました。武田さま 佐々木さま現状診断ありがとうございます。現時点でキャッシュフローはプラスのまま推移していくようで一安心しましたが死亡保障がダラダラと必要なのですね... ※そうです。 一般的には・・ 必要額が発生する場合でも、 急角度で減っていきます。 延々と保険が必要だと・・ その保険料負担も バカになりません。今すぐ収入を増やすのは難しいので、まずは支出を減らす方向で『基礎データ5』の記入内容を見直してみます。(↑修正内容もシミュレーションを お願いする時に お知らせすればいいのでしょうか?) ※はい、そういうことです。また、マンションの修繕費なのですがもしこのまま住み続けたとしたら、どのくらいの費用が必要と考えておくのがいいのでしょうか? ※コンクリート構造物は、 橋やトンネルなどで問題が 発生しているように・・ 40~50年で構造的な 寿命を迎えるものも 出てきています。 表面的な大規模修繕ではなく、 構造躯体が持たなくなって 建替え!・・ざるをえない 状況が想定できます。 そうなった場合のコストは、 「新築マンションを買う」 のと同じものになります。(それを推測する為には どのような資料が 必要なのでしょうか?) ※「この資料があれば 具体的に計算できる」 ・・というものは、 特にありません。今は何が分からないのかもよく分からない...という状態ですが陣痛が来る迄、頑張って読み込みたいと思います。。 ※ま・・ あんまりがんばらないで、 無事に出産してから、 ゆっくり取り組みましょう。〇メール顧問会員希望の I さん(30代) (相談:ライフプランニング)メール顧問会員を希望しています。メールをいただきました。エフピー・シュテーション 武田様 初めてメールさせていただきます。〇〇県在住の I と申します。 家を建てて団信に加入したのに、主人の生命保険がそのままになっていることや、 ※ま・・ そもそも、 その加入中の生命保険が 適正かどうか?・・も、 まだ分かりません。がん保険の検討で ※そんな検討・・ しない方がいいのに。 時間の無駄!・・です。 (当たり前)いろいろ調べていてこのHPにたどり着きました。 ※よくいらっしゃいました。現在、三角の死亡保障、終身保険、医療保険に夫婦そろって加入しています。 ※お疲れ様・・です。プラス学資保険も。 ※ひととおり・・皆と同じように 加入しないと気が済まない んですよね、日本人・・って。 おバカさんです。(失礼!)ブログを読んで、終身と学資は解約しなきゃと理解できましたが ※ OK・・。医療保険や検討中のがん保険は頭では理解できますが、「もし今がんになったら・・・」「教育資金にお金の かかるときにがんになったら・・・」と納得できないでいます。 ※ ・・。 おバカさんです。(失礼!) 洗脳列島・・ニッポン。 毎月払う保険料から、 保険屋さんが半分以上を いただいてしまいます。 残ったお金が、純粋に保障 のために使われます。 で・・1ヶ月たつと、お金は すべて消えて無くなります。 それを毎月繰り返します。 毎月毎月お金を失います。 (保険屋さんは毎月毎月、 お金をおいしく頂きます) みんなが損をしてくれるから、 保険屋は成り立っています。 特にがん保険や医療保険は、 現在の保険屋さんにとって ドル箱・・です。 毎月毎月・・確実にお金が もらえます。こんなおいしい 商売はありません。 「うちはガン家系だから。」 ・・って、 保険金を受け取りそうな人が 大勢集まってきて加入しても、 保険屋は絶対に損をしない 仕組みをしっかり作っています。 (加入者は確実に損をする) さあ! おバカさん! いらっしゃい! いらっしゃい!また、我が家は二世帯住宅で住宅ローンが結構あるので今後の生活設計も心配になりました。 ※多額の借金をしてはいけない。 多額の借金はできるだけ早く、 少額にしていきたい。ぜひ、現状診断をしていただいて先の見通しを立てたいと思い、顧問会員を希望します。 宜しくお願い致します。 氏名 I (30ウン歳) 住所 〇〇県〇〇市〇〇町 家族 主人 (30ウン歳) 長〇 (ウン歳) 二〇 (ウンケ月) 職業 主人 会社員 妻 パート(4月まで育休中) 相談 生命保険の見直し(清算?) 家計の現状診断・見直し今日の佐々木FP〇金融機関廻り事務所家賃・給与振込ほか。給与はもちろん、佐々木FPの分のみ。事務所運営自体も厳しい程度の安い顧問料なので、武田FPの給料が出るわけがありません。 (当たり前)私の天職として、ライフワークとして、割り切って・・いつも、やせ我慢しています。(涙)時々・・日本各地の名物や、泡の出るモノなどを頂くことに喜びを感じつつ、やせ我慢・・。(涙)〇顧問会員のFさん(30代) (相談:ライフプランニング)シミュレーション 資料作成作業。本日より着手。大変長らくお待たせしました。「再ヒアリング」を、メール添付で送りました。〇顧問会員のMさん(30代) (相談:ライフプランニング)現状診断 資料作成作業。本日より着手。大変長らくお待たせしました。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答待ち。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(30代):現状診断 回答待ち。(1/22着)8 Fさん(30代):シミュレ 今日の作業。(1/29着)9 Mさん(30代):現状診断 今日の作業。(1/30着)10 Oさん(40代):現状診断 2/1 シート到着。11 Tさん(40代):現状診断 2/4 シート到着。12 Kさん(30代):シミュレーション 2/5 依頼着。13 Mさん(30代):現状診断 2/5 シート到着。14 Kさん(30代):現状診断 2/15 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/22
-

マイホーム取得した! これからは住居費ゼロ?
こらっ! 勝手に住居費を消すな!生活設計してマイホーム取得。〇メール顧問会員のMさん(30代) (相談:ライフプランニング)1/15に現状診断 終了! マイホーム取得 中古ではなく新築でもいけそう♪その後・・近所に、理想的な中古住宅が登場! 契約!急展開!・・でした。その後、妻の妹家族がメール顧問会員になる。(2/18)(姉妹でメール顧問会員に) 夫婦とも会社員なのに貯蓄が無い? なにぃ?メールをいただきました。武田様 ご無沙汰しております。また、先日は妹が依頼したときいており、安心しました。妹は周りに子育てを助けてくれる身内がおらず、限界が来たようです。本当によくがんばったと思います。今後は姉妹ともどもよろしくおねがいいたします。 ※お姉ちゃんは、割合・・ 実家に近いところに、 妹はかなり遠いところに、 それぞれ住んでいます。私の方はその後、SBI銀行にて住宅ローンを契約し、最終のつめの段階にきております。10年固定にして、子供が小さいうちに繰り上げ返済をがんばる予定です。 ※がんばれ! がんばれ!ライフプランシートがあるので計画が立てやすかったです。 ※一度キャッシュフロー表を 作っておけば、色々な 局面で、具体的な将来を 眺めることができます。 自分で何度でも シミュレーションできます。また、終身保険も全て解約し、頭金と諸費用にあてました。 ※はい、正解! できるだけ借金を小さく することが、 最強の資産運用!です。中古なので仲介手数料が高かったです。100万以上でした。 ※そうなりますね。 売買価格に比例します。そんなにお手間は取らせていないと思うのですが、仕方ないですね。 ※手間の多さではなく、 売買価格・・です。 終身保険の解約時に誤って夫が収入保障保険も一緒に解約してしまいました。 ※う・・わ・・。団信が必須のローンなので、住居費が不要になりますよね。 ※正確には・・ 「住居費が不要」ではなく、 「住宅ローンの返済が不要」 になる・・だけです。ライフプランシートの死亡保障のところで必要だった住居費を消してみたら、生命保険は不要になったので、 ※エッ!? 「住居費」を消した!? 住宅取得をして団信に加入 したからといって、 「夫死亡時に住居費ゼロ!」 ・・とはならない・・よ。 毎年係る税金と、 (固定資産税や都市計画税) 将来のリフォーム代も 計上しておく必要があります。あらたな収入保障保険はいいんじゃないの?と夫に話したら、夫もそうやなと納得しました!!!!やった~!! ※ちょっと、待ったぁ!! 「住居費」を勝手に消すな! 危ない夫婦・・だ。 (^^ゞ きちんと計算しよう。 税金:12~15万円/年 妻が死ぬまで・・ 15万円×50年=750万円 リフォーム代:20年ごと300万円? 300万円×2=600万円 750万円+600万円=1,350万円! マイホーム取得後の住居費は こんな感じになります。 具体的な金額は自分たちで 検討してみましょう。 その上で、本当に三角形の 生命保険が不要かどうか? 判断しましょう。さらに家計をシンプルにしていこうと思います!あとは毎月の無駄をいかに削るか・・・ 夫のお給料だけで生活できるようにすることが目標なのですが、なかなか難しいですね。 ではでは姉妹ともども今後もよろしくお願いいたします。この記事を読んで・・またまたメールをいただきました。武田様 早速ブログに掲載していただきありがとうございます! 間違えた計算をしていて危ういところでした!!おばかさんです。 ※ ホントに・・。相談してよかったです。 住居費 早速計算してみました。固定資産12万×50年 600万 リフォーム代 500万×2回 1000万 合計1600万でした。 ※はい、はい。ローンを組んでからの必要補償額 ※必要「保障」額・・です。835万くらいでした。10年後には-463万でした。 ※すばらしい♪・・です。 現在と10年後と必要保障額が 把握できています。 どんどん減っていき・・ いつの時点で保障が不要に なるかも把握できています。 将来時点の必要保障額や 時系列での変化なんて、 保険屋さんには分かりません。 (当たり前) 彼らは保険を売ればいいだけで、 生活設計なんてしないから・・。保険屋さんから以前入っていた保険と同じような条件の保険をいただいているので、その保険の金額や年数などを変更してもらい入ろうと思います。できるかな。 3000万の保障で2500円くらいでした。 ※三角形の保険であれば、 このように安い・・です。 安いけど、捨てるお金・・です。 保険はすべて、一定期間の 保障を買って・・捨てるお金。 なので・・しぶしぶ、 いやいや、加入しよう。 抱き合わせや特約をすべて 拒否して。 必要な期間を見極めて、 スパッと卒業しましょう。オリックス生命のものだったと思います。保険屋さんに資料だけもらって自分でネットで入ろうと思ったのですが、受付していないみたいです。 ※代理店が・・くいっぱぐれが ないようにできているようです。 また、ご相談させていただきます。 どうもありがとうございました! ※保険屋にだまされないよーに。 加入する時に・・ 抱き合わせ保険や てんこ盛りの特約を 奨めてきます。 消費者にお得な三角形の 保険は、保険屋にとっては まったく儲からない商品です。 家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/22
-

高齢出産の悩み ママだけでなくパパも抱えます
お金・・? 体力・・?真剣に ・・生活設計。高齢出産の悩み夫も気にしてる? 男性が抱える高齢出産の悩み ※MSNトピックスより、 興味深い記事を ひろってきました。女性にとって「いつ子どもを産むのか」というのは身近な問題のひとつです。「30代前半までには、 ひとり産んでいたいなー」と言うのは、アラサーの、出産を希望している女子のことば。 ※そういうことなんでしょうね。でも、男性にとっても、子どもを持つ年齢というのは大きな問題のようです。■父の悩み女性が出産年齢を気にするのは、母体として体力の心配があったり、高齢出産が胎児へ与える影響を考慮するからですよね。しかし、高齢で子どもを持つことを気にしているのは女性だけではありません。「自分が定年になる時、 子どもはまだ◯◯歳なんだ...」というのは、40代後半のサラリーマン。 ※はい、はい。 当事務所の顧問会員にも チラホラ・・。彼は会社に雇われているわけですから、定年がやってくるのは必至です。 ※当たり前。子どもが小さいと、定年後の収入の不安がつきまとうということでした。 ※そういうことですね。■ お金の心配子どもひとりを育てるための費用は、2,000万とも3,000万とも言われています。文部科学省の『平成21年度文部科学白書』によると、「大学卒業までに各家庭が 負担する平均的な教育費は, 公立の幼稚園から高校まで 在学し国立大学に進学した 場合が約1,000万円, それらが全て私立の 場合で約2,300万円に上る」としています。この数字を高いと感じるか、そんなところでしょと感じるかは人それぞれですが、もし、収入源がない、仕事がないと想像したらどうでしょう。 ※そりゃあ・・大変です。「子どもにはしっかりした教育を...」と望むのが親の心情。ですが、定年後に1,000万という教育費が必要だと考えると、気が遠くなる金額ではないでしょうか。 ※で・・しょうね。年齢が上がれば給与が上がるという保証もなく、働けば働いただけの給与を手にできるわけでもありません。家計を担うお父さんの不安もわかりますよね。 ※ですね。お金の問題が 一番大きい・・ですね。 やはり・・ライフプランニング、 しっかり必要です。 高齢出産夫婦・・こそ。■ 運動会に参加できる?また、別の男性はこんな悩みを持っていました。幼稚園や小学校では、保護者と一緒に参加する競技がありますよね。50代後半で小学生のお子さんがいる男性は「運動会に出て、子どもに かっこいいところが見せられない。 おじいちゃんと間違われ たら子どもも自分も辛い...」と。「体力や見た目の問題ではなく、 子どもに愛情を 注いでいるかが問題では?」と第三者は思ってしまいますが、本人にとってはシリアスな問題。 ※そういうこと。 ただ・・ 高齢で子供をつくる 元気がある男なら、 30代・40代のパパたちと 運動会で競い合える 体力もつけたい。 日ごろから運動しよう! 毎日体を動かそう! がんばれ! がんばれ!親になる年齢は、自分の思い通りになるものではありませんよね。高齢出産と言うと女性だけの問題のように考えてしまいがちですが、男性には男性ならではの悩みもあるということを覚えておいてあげたいですね。 ※結局・・ 子どもという「生きがい」 を守っていくための、 持続的な「健康」と、 家族の生活に必要な 「お金」をケアすることが、 必要です。 ライフプランニングそのものです。 「生きがい」 「健康」 「お金」 ・・です。今日の佐々木FP〇顧問会員のMさん(40代) (相談:ライフプランニング)現状診断 資料作成作業。本日完成!メール添付で送りました。第1子の出産予定日が過ぎていますが、まだのようです。現状診断の完成の方が出産より早かった・・です。夫婦ともに生命保険が必要、いつまでも必要、・・という結果が出ています。家計上は好ましくありません。(生命保険はとっとと卒業しないと)収支のバランスが悪いと・・いつまでも生命保険が必要・・ということになります。後日、記事で詳しく取り上げます。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答待ち。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(30代):現状診断 回答待ち。(1/22着)8 Mさん(40代):現状診断 今日の作業。(1/27着)9 Fさん(30代):シミュレーション 1/29 依頼着。10 Mさん(30代):現状診断 1/30 シート到着。11 Oさん(40代):現状診断 2/1 シート到着。12 Tさん(40代):現状診断 2/4 シート到着。13 Kさん(30代):シミュレーション 2/5 依頼着。14 Mさん(30代):現状診断 2/5 シート到着。15 Kさん(30代):現状診断 2/15 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/21
-

やはり住宅は消費税増税前に建てた方がいい?
マイホーム取得の際には、それぞれの地元工務店の話に、ぜひ耳を傾けたい・・。展示場の住宅会社ではなく、宣伝広告している住宅会社ではなく、それ以外の地元工務店の・・。ネットでかんたんに、いくつもの近くの工務店が探せます。大手メーカーとはまったく違う、興味深い話が聞き出せます。生活設計して、マイホーム建築。マイホーム取得と消費増税について、おもしろい記事を発見しましたので、ご紹介します。ある地域の地元工務店さん・・のようです。(住宅ローンアドバイザー であり、FPでもある・・ようです)お正月に書かれた記事のようなので、ちょっと時期的なズレはありますが・・。日ごろ・・私が言っていることとの共通点もあり、共感できます。Q.マイホームは、消費税の 増税前が買い時でしょうか? 年末のニュースで、 今後段階的に消費税が上がる ようなニュースを見ました。 平成26年4月には、今よりも 3%も上がって8%になるようですが やはり住宅は消費税があがる前に 建てた方がいいでしょうか?A.こんにちは。〇〇ホームのHです。 (略) 住宅は高額な買い物ですから、 消費税の負担はとても大きなもの なので 気になるところですよね。 でも、「消費税が上がるから・・・」 と言った事を理由にして マイホームの購入を考えるのだけは、 絶対にやってはいけません!!なぜでしょう・・・?それは「消費税があがる・・・」という事と「マイホームを持つ・・・」という事は本来、関連性がない事だからです。 「えっ?でも、住宅は高い買い物 だから、消費税も バカにならないじゃないですか・・・?」そんな声も聞こえてきそうです。その通りですね。ですから、動機としてはそれでもいいのですが、理由はもっと具体性を持っていなければいけません。確かに消費税が上がってしまえば、マイホーム購入時の消費税も、その分だけ多く払わなくてはなりませんから「無駄なお金を払う・・・」と言ったイメージが先にくるからだと思いますが家づくりだけはそれではダメです。そうやって考えてしまうから、ハウスメーカーや大手住宅会社に見透かされ、 ※・・出ました。 言ってやれ、言ってやれ。あおられるように住宅を建ててしまうので、5年位経った頃から、住宅ローンが家計の負担になってしまうんです。おそらく今後、ハウスメーカーや大手住宅会社が中心になって「消費税増税前の マイホーム購入がお得・・・」などと言ってキャンペーンをやってくるでしょう。 ※はい、その通りです。そして、「私はなぜマイホームが必要なのか・・・」と言った事に曖昧な理由しか持っていない人がそんなキャンペーンに踊らされ、無駄なお金を使わされてしまうんです。 ※その通りです。(略)ハウスメーカーや大手住宅会社が、2,000万円かけてつくる住宅は私たちには、1,600万円そこそこでつくる事が出来ます。 ※はい、そんなんです。 理由もなく、こんな価格差が 当たり前につきます。ハウスメーカーや大手住宅会社は、その2,000万円の住宅を 「キャンペーンですから・・・」 「今なら、200万円の値引きで、 1,800万円で良いです・・・」 「だから今すぐに契約してください・・・」と言ってあなたをあおってくるんです。 ※その通り。 当たり前のように 高い金額を提示しておいて、 値引きしたように見せます。こんな買い物・・・、本当に得でしょうか? ※大損!ハウスメーカーや大手住宅会社は、何か特別な技術を提供しているような良いイメージを持っている人がいますが ※ただの勘違い・・です。それは、坪70万円や80万円もかけた住宅の話です。ですから、ハウスメーカーや大手住宅会社が、坪55~60万円くらいで持ってくる住宅と私たちがつくる、坪46万円位の住宅は何の変りもありません。 ※そういうこと。つまり、住宅一棟で500~600万円も差がありますし ※事実・・です。 理由もない価格差が 現実によくあります。 このこの差額まで、住宅ローンを組むのですから、返済総額では、700~800万円も違ってくることになってしまうんです。 ※その通り。 価格が高い分、余分に 住宅ローンを借ります。 余分なローン利息を 負担するから、すごい 総額になってしまいます。お子さん一人分の教育費を損する事になるのと同じ・・・。 ※そういう大損に気づかない まま、むしろ満足したまま、 一生を過ごすことになります。 おバカさん・・です。家づくりを考える" 動機 " や " 理由 " が消費税が上がるから・・・なんていう曖昧な事でしかない人はこんな住宅会社の戦略にすぐにハマってしまうんです。ハウスメーカーや大手住宅会社は、そう言った行動をする人がいる事をすでに知っている訳ですよ。家づくりには、もっとシッカリとした" 動機 " や " 理由 " が無ければいけません。 あなたの人生において、 なぜマイホームがあれば良いのか・・・ マイホームがあるとあなたの人生は、 どう変化するのか・・・そんな事をシッカリと考えてみる必要があるんです。あなたにどのようなマイホームの購入計画があるか、具体的に分かりませんから、もしもすでに何らかの理由で、今年若しくは来年にマイホームを持つことを決めていると言うのであれば、みすみす消費税が上がるのを待っている必要はないと思います。でも、まだそのような段階ではなく消費税が上がる ⇒ 税金を多く払う ⇒ お金が損する・・・、と言うイメージが元になって家づくりを考えているのだとしたら消費税が上がるからと言った理由だけで、マイホームを持ってしまうのは危険です。何故、動機や理由が曖昧なままではダメなんでしょう・・・?それは、ハウスメーカーや大手住宅会社の戦略はなにも、今回の消費税に関した事ばかりではないからです。 「3月は会社の決算なので、 安くできます・・・」 「今月契約して頂いたら、 ○○○万円値引きします・・・」 「○○キャンペーンなので、 得ですよ・・・」こんなセールストークは、いつだって使われているんです。 ※敵もビジネスです。 年中・・ビジネスチャンスを うかがっています。 決算だから安くできる・・・ 値引きできるから安くできる・・・、そうやって営業マンはあなたを攻めてきますが、その会社の決算とあなたの家づくりに、一体どんな関連性があるでしょう・・・?すぐに消費税が上がる訳ではありませんからむしろ、これからの時期少しだけ真剣に考えてみては如何でしょうか? 「私はなぜ、マイホームが 必要なんだろうか・・・?」と動機は消費税が上がるニュースや話題だったとしても" 理由 " だけは、曖昧ではいけません。その " 理由 " がハッキリとしてくれば、マイホームの大きさ、仕様や設備など・・・、あなたが建てるべき住宅のイメージがハッキリとしてくるからです。目先だけ便利そうな設備の着いた住宅や意味もなく間違った木の使い方をした「自然素材の家」なんて言う言葉にも踊らされる事もなくなるハズです。 ※結局・・ハウスメーカーや 大手住宅会社の建築価格が 突出して高いのは、 内容の良さ・・によるのではなく、 経費の割合が大きいからです。 直接・・工事に係わらない 人間の数が多ければ、 人件費という経費がかさみます。 ひんぱんに宣伝広告したり、 常設の展示場を抱えていたり すれば、当然・・経費がかさみます。 それら経費の割合が大きいので、 建築価格は当然に高い! ことになります。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/21
-

マイホーム取得 頭金少ないけど消費増税前に?
せっかく貯めたお金が・・増税後だと消えて無くなる?人生最大の買い物です。長期の借金返済を背負います。当然・・リスクを伴います。慎重に・・。生活設計して、マイホーム建築。〇元顧問会員のSさん(30代) (相談:生活設計・マイホーム建築)久しぶりに・・。久しぶりに・・メールをいただきました。武田 様佐々木 様ご無沙汰しております。〇〇町〇〇のSの妻です。2011年6月の現状診断からだいぶ期間が経ちましたがお元気でしたでしょうか?あれから、貯蓄を増やすことに専念し、生活してきましたが ※確か・・第2子が 誕生したばかりでした。 なかなか本格的には 働くことができません。少しずつですが貯金も増えてきました。私もパートをはじめ、毎月一定額の収入も増えました。毎日、ブログの記事を読んでおります。今、一番気になっている点があるのですが...ブログ記事 2012/10/22住宅取得 消費税増税前?貯蓄を増やしてから?を読んだときに思ったことがあります。>消費税が上がる前の方がいいのか、 それとも 現金をもっと貯めてからの方が いいのでしょうか...。 ※その家族の貯蓄のペース にもよります。 1 ほとんど貯蓄ができて いない家族。 2 数百万円の貯蓄はあるが、 ここしばらく貯蓄できない家族。 3 毎年100~300万円程度 貯蓄できている家族。 1・・の家族は、問題外です。 そもそも、家を持とうとしては いけない。(破たん予備軍) まず貯蓄する練習をしよう。 (中略) 2013年9月ま での契約なら、 消費税5%のままでOKに なりそう・・です。 (中略) 8%になる段階では、 合計で、まあ・・ざっくりと、 100万円程度の負担増 になりそうです。 上記の貯蓄ペースで・・ 1の家族は対象外。 マイホームを検討する前に、 貯蓄の練習をしなさい! 2の家族はどうでしょう? 増税で、せっかくの貯蓄が 目減りしてしまいます。 増税前に建築した方がいい 家族です。 3の家族はどうでしょう? 増税のペースより早く、 どんどん貯蓄が増えます。 貯蓄額の範囲内ですが、 増税分とローン利息分など は負担することになります。 どう考えるか?・・は、 その家族しだいです。とありました。我が家は2の家族に当てはまるのではないかと思います。3のケースでは...ないと思います。毎年、100万円以上の貯蓄はできていないので...今の現状と言いますと、2011年6月の現状診断から、70万円強の貯蓄が増えおかげさまで合計で220万円を超えることができました。 ※現状診断時点では、 第2子の誕生で・・妻は、 3年間は働けない・・という 設定でした。私のパートもH23年秋から始め去年の11月からさらに一つ増やし、掛け持ちで仕事を始めたのでさらなる収入を得ることができるようなりました。(今月ウン歳になるチビがいるので、 夜勤~早朝の仕事を2つしています。 が扶養範囲以内の収入なので、 貯蓄が増えるペースは 早いわけではないです。)貯蓄が増えたといっても、まだまだマイホームを建てるにはまだまだ資金不足です。しかし、消費税が増税した場合我が家のようなケースでは、さらにマイホームを建てることが難しくなるのではないかと思うのです。今月ウン歳になる長女が小学校に入る、H20ウン年4月までに建てることができればと思っていたのに...長男は今年、小学校入学です。入学する小学校の周辺にはいいなと思う土地は、何件かあるのですが...たとえば〇〇町〇〇字〇〇 643万円・128.56坪〇〇町〇〇字〇〇 980万円・150.49坪〇〇町〇〇字〇〇 690万円・92.51坪です。 >2の家族はどうでしょう? 増税で、せっかくの貯蓄が 目減りしてしまいます。 増税前に建築した方がいい 家族です。とブログで書かれていたので、一度、相談した方が(再度現状診断から???)いいのかと思いました。主人は、光でインターネットができれば、どの土地でもいいし反対はしないと、前向きに考えてくれているので武田様に一度、メールにてお伺いをした次第です。よろしくお願いいたします。すなおな感想を言えば・・土地を購入してのマイホーム取得にしては、自己資金が少な過ぎます。それでも今、やるとすれば・・、土地代をできるだけ安く、(例示している土地よりもっと・・)建築費もできるだけ安く、(床面積をできるだけ小さく)つまり、総額をできるだけ小さくして、住宅ローン融資額をできるだけ小さくしたい(できれば、2千万円ちょっと程度)・・ところです。また・・住宅ローン融資では、夫の健康状態次第では、その選択が限られるので、現状の確認が必要です。団信加入が不可能な場合は、フラット35に限られるし、リスクが大きい状況が続くので、融資額もできるだけ小さく抑えたいたいところです。等々・・その後の状況の確認や、意思の確認が必要なので、日時を設定した上で、事務所においでになることをお奨めします。なんとか希望をかなえてあげたい・・と思いますが、当方は住宅会社ではなく、ファイナンシャル・プランナー事務所です。「ああ・・よくいらっしゃいました。 大丈夫です。Sさんの年収なら 〇千万円まで借りられますから、 いっしょに土地探しをして、 プラン打ち合わせから いっしょにやっていきましょう! 私どもにお任せください!」・・のような感じが住宅会社です。できるだけ多く受注したいから、当然です。ファイナンシャル・プランナー事務所としては、そんな無責任なことは決してできません。現状のまま・・本人たちが希望するままに、土地建物を決めていき、融資可能額いっぱいの住宅ローン返済が始まったら、S家はかなりのリスクを背負います。そう遠くない時期のちょっとしたアクシデントで家計が破たんしかねない状況です。マイホーム取得をして、住宅ローン返済を始めたら・・まったく貯蓄ができなくなってしまった・・という状況を作ってはいけません。そのような住宅取得をしてはいけません。ほとんど貯蓄ができない家計は、ちょっとしたアクシデントで、かんたんに家計破綻が起こり得ます。きちんと生活設計した上で、この程度の土地建物の計画なら、将来はこうなっていく・・ということをキャッシュフロー表でしっかり確認、理解して、スタートさせたい・・と思います。できないことはできない!・・と言います。危ないことは危ない!・・と言います。やめた方がいいことはやめろ!・・と言います。当たり前のことです。消費者サイドのFP事務所です。・・ということで、日時を決めて一度事務所へ来てください。意思確認や条件確認をしたいので、できるだけ夫婦そろっておいでください。その結果・・マイホーム取得へ向けて、当事務所が実行支援をする!(バックアップをする!)・・ということになれば、あらためて、年間顧問料:36,000円をいただきます。(事務所運営上、当然に頂きます)家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/20
-
マイホーム建築現場 ちょっと見ない内に・・
ちょっと見ない内に・・どんどん先に進んでいます。生活設計して、マイホーム建築。〇顧問会員のKさん(50代) (相談:生活設計・マイホーム建築)いよいよ、屋根も葺かれて・・。ちょっと見ない内に、現場はどんどん進みます。今日・・1/20(水)の現場です。屋根も葺いて、外回りも囲われたようです。1/15(水)時点の現場です。囲われた外回り。窓部分はこれからくり抜かれます。1/15(水)時点の現場です。Kさんのマイホーム:進行状況 1 家計の現状診断・問題点把握 2 ライフプランニング(生活設計) 3 資金・ローンの目安を立てる 4 土地探し・土地売買契約 5 展示場ほか見学 6 事前手続き・住宅プラン検討・作製 7 住宅会社・数社が提案競争 9/29 8 業者決定・請負契約 10/20 9 事前手続き・地鎮祭 12/8 10 着工 1/14 ・ 上棟 2/14 ~ 11 完成・入居 12 住宅ローン返済開始家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/20
-

医療保険 プロが選んだ第1位? 何の意味もない
専門家とかプロとかの話を信用してはいけない。専門家の選んだランキングなんて、何の意味もない。医療保険に入ってはいけない。《宣伝広告の読み方:生命保険編》自分の頭で考える・・生活設計。『生命保険に入るな!』と言っている私のブログ記事に、ひんぱんに生命保険の広告が・・。 今回も、オリックス生命・・です。医療保険・・ですね。このようなものに加入してはいけません。ライフプランニングを真剣に検討するなら、しっかりした基本スタンスを持ちましょう。 基本スタンス・・(できるだけ) 1 生命保険に加入しない! 2 借金をしない! 3 経費を払わない!「保険加入は一定期間の保障を買うこと」・・であり、「期間経過後、そのお金は無くなる」・・のであり、そんなことを延々と繰り返すのが、保険加入であり、結局・・『保険加入=お金を失うこと!』・・です。なので・・できるだけ、『保険には加入しない!』ことを基本スタンスにしましょう。どうしても、どう考えても、保険以外に方法が無い、そんな場合だけ、「お金を失うこと!」を覚悟の上で、「しぶしぶ、いやいや、」保険に加入しましょう。「保険以外に方法が無い場合」・・って、どんな場合?たとえば・・「家が火事で燃えちゃったけど、 新たに家を建てる貯蓄が無い。」「マイカーで交通事故を起こして、 他人を死亡させた場合に、 十分な補償をする貯蓄が無い。」「お父さんかお母さんが死亡して、 その収入が途絶えた後、 遺族の生活を賄う貯蓄が無い。」などの場合に、「お金を捨てることを覚悟」で、「いやいや、しぶしぶ」加入しましょう。「日帰り入院でも1万円がもらえる」ために保険で備えるのは、表彰状ものの典型的なおバカさん!・・です。恥ずかしい・・と思え!(穴を探して入れ!)貯蓄の範囲内で対応できることのために、保険料の支払いでお金を延々と捨てる人を、おバカさん! ・・と言います。医療保険が保障する内容は、「保険以外に方法が無い場合」・・では、ありません。貯蓄等で備える内容です。医療保険には入らない方が、生活設計は楽になります。(当たり前)キャッシュフローは潤沢になります。(当たり前)なので、『医療保険に入ってはいけない。』「専門家が選んだ医療保険 第1位!」・・なんてものには、何の価値もありません。だまされないよーに。「専門家」というのは、「保険屋さんとその仲間たち」・・です。保険加入を促す人たちです。(当たり前)私たち消費者とは、利益が相反する人たち・・です。(当たり前)このような取り上げ方をするマスコミも含めて、彼らの話を信用してはいけない。(当たり前)だまされないよーに。1,750円の保険料はホントに安い?30歳男性の平均余命は、50.28年です。1,750円×12ヶ月×50年=1,050,000円30歳男性が捨てるお金は、105万円!・・です。これだけあれば、何度でも入院できます。一方、保険会社の取り分は・・?(開示されていないので勝手に・・)1,750円の内・・1,000円だとして、1,000円×12ヶ月×50年=600,000円おいしい ・・です。1人の客から60万円、客を100人集めれば・・6,000万円、1,000人集めれば・・6億円!(おいし過ぎる♪)おバカさん、いっぱい集まれ♪生涯手厚い保障を受けるのは、私たち消費者ではなく、保険屋!・・だということです。目をさませ! おバカさん!生活設計の意識を持とう。モモ・・。今日の佐々木FP〇顧問会員のMさん(40代) (相談:ライフプランニング)現状診断 資料作成作業。完成予定は明日2/21(木)です。確か・・そろそろ第1子の出産予定でもあります。どちらが先・・か?【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答待ち。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(30代):現状診断 回答待ち。(1/22着)8 Mさん(40代):現状診断 今日の作業。(1/27着)9 Fさん(30代):シミュレーション 1/29 依頼着。10 Mさん(30代):現状診断 1/30 シート到着。11 Oさん(40代):現状診断 2/1 シート到着。12 Tさん(40代):現状診断 2/4 シート到着。13 Kさん(30代):シミュレーション 2/5 依頼着。14 Mさん(30代):現状診断 2/5 シート到着。15 Kさん(30代):現状診断 2/15 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/20
-

これからマイホーム取得 2世帯住宅を建てたい
いきなり住宅会社!・・ではなく、きちんと生活設計をして、見通しを立ててから。なかなか良い心がけです。人生最大の買い物です。いきなり住宅会社と接触して衝動買いしてはいけません。生活設計して、マイホーム建築。〇顧問会員のAさん(20代) (相談:生活設計・マイホーム建築)今日・・13:30、夫のみで初めて来所。昨日・・私の外出中にアポイントの電話を佐々木FPが受けていました。年間顧問料:36,000円を入金、今日から顧問会員・・です。新婚さん・・です。子どもはまだです。親も含めた2世代住宅を希望しています。きちんと生活設計した上で、マイホーム取得をしたい・・ということでした。いきなり住宅会社に接触するのではなく・・。 ※良いこと・・です。 いきなり住宅会社に、 しかも1社だけと 接触してはいけません。 自分の頭で考える余裕が まったく無くなります。まず、ライフプランニング・・です。佐々木FPがヒアリングを行ないました。これから・・ヒアリングシートの記入、これから・・提出資料の準備、・・です。Aさんのマイホーム:進行状況 0 ヒアリング 2/19 1 家計の現状診断・問題点把握 2 ライフプランニング(生活設計) 3 資金・ローンの目安を立てる 4 土地探し・土地売買契約 5 展示場ほか見学 6 事前手続き・住宅プラン検討・作製 7 住宅会社・数社が提案競争 8 業者決定・請負契約 9 事前手続き・地鎮祭 10 着工 ・ 上棟 11 完成・入居 12 住宅ローン返済開始今日から具体的な動きが始まった・・ばかりです。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/19
-

保険料ここまで下がる でもその保険いらないし
四角形の生命保険は対象外・・と覚えておきましょう。《宣伝広告の読み方:生命保険編》死亡保障の必要額は、将来に向けて減っていきます。数年から十数年でゼロになります。なので・・仮に必要だとしても、保障額がだんだん減っていく三角形の保険が理想的です。(捨てるお金が少なくて済む)三角形の保険というのは、収入保障保険・・のことです。自分の頭で考える・・生活設計。『生命保険に入るな!』と言っている私のブログ記事に、ひんぱんに生命保険の広告が・・。 今回はオリックス生命・・です。これは加入しない方がいい四角形の保険です。(定期保険)不要な保障分まで料金を払う四角形の保険です。30歳男性、保険期間10年で、500万円の死亡保障の保険料が、月769円で安い!・・と言っています。保障額が3,000万円の場合はどうなるでしょうか?769円×3,000万円/500万円=4,614円・・です。ぜんぜん安くありません。四角形の保険だから高くなります。余分な保障分の料金を払うから高くなります。(当たり前)三角形の保険(収入保障保険)で、30歳男性・3,000万円で調べてみましょう。保険料は、ずっと安い・・です。四角形の保険に加入してはいけない。モモ・・。今日の佐々木FP〇顧問会員のMさん(40代) (相談:ライフプランニング)現状診断 資料作成作業。完成予定は2/21(木)です。確か・・そろそろ第1子の出産予定でもあります。どちらが先・・か?【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答待ち。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(30代):現状診断 回答待ち。(1/22着)8 Mさん(40代):現状診断 今日の作業。(1/27着)9 Fさん(30代):シミュレーション 1/29 依頼着。10 Mさん(30代):現状診断 1/30 シート到着。11 Oさん(40代):現状診断 2/1 シート到着。12 Tさん(40代):現状診断 2/4 シート到着。13 Kさん(30代):シミュレーション 2/5 依頼着。14 Mさん(30代):現状診断 2/5 シート到着。15 Kさん(30代):現状診断 2/15 シート到着。 ※Mさん(30代)のヒアリングシートが、 1/30にシートが送られていた ことが、今日判明!・・しました。 (迷惑メールに紛れ込んでいて) 2/1以降に並んでいる方には 申しわけありませんが、 Mさん(30代)が10番目に 割り込んで並びます。 スミマセン! ご了承ください。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/19
-
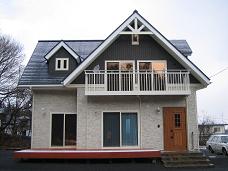
おかげさまで?8年連続 岩手県 持家着工No.1
マイホームの建築価格は・・『実績が多い=高い!』残念ながら・・現実は、こんな公式が成り立っています。知り合いが建てている、多くの人が建てている、・・からと、安易に選んではいけない。《宣伝広告の読み方:マイホーム編》建築価格が高い業者の特徴・・・ひんぱんに宣伝広告している。・支店や営業所が多い。・営業マンやスタッフが多い。・着工件数が県内で上位。大手ハウスメーカーはその最たるものですが、地元業者でも上記の特徴が強ければ、建築価格は高い!・・です。(当たり前)自分の頭で考える・・生活設計。2/14(木)の地元新聞、1ページ全面を使って・・地元の住宅会社が宣伝広告。「おかげさまで 8年連続 岩手県 持家着工No.1 」実績を自慢しています。この住宅会社は・・・ひんぱんに宣伝広告している。・支店や営業所が多い。(10ヶ所)・営業マンやスタッフが多い。・着工件数が県内で1位。なので、価格が高い・・です。人件費や広告宣伝費がかさむので、価格が高い・・です。(当たり前)一般的なサイズ・・40坪未満程度の建物では、実際・・見積価格にどんな差がついているでしょう?当事務所がお手伝いした実際の事例を見てみましょう。 ※同一レベルで比較。 同じ設計図書を各業者に渡して、 まったく同じ内容・条件で、 見積もりしてもらっています。 ※大手ハウスメーカーは対象外。 いつも・・複数の住宅会社による プレゼン・コンペを行なっていますが、 参加業者は地元の住宅会社のみです。 「経費率」が高い大手ハウスメーカーは、 当然・・建築価格も高く、同じ土俵で 比較するレベルではありません。 地元の住宅会社同士であっても、大きく 価格差がつくことを実感してください。 ●顧問会員のH2さん(30代)宅 約39坪 ※展示場のような、ドーマーのある家。見積価格(外構工事込み) 最高額:2,617万円 最低額:2,225万円 4社がプレゼン、最大価格差・・392万円。 ●顧問会員のSさん(30代)宅 約36坪 ※自分でメンテナンスはしたくないけど、できるだけ自然素材で・・。土地探しはかなり広いエリアから・・だんだん絞り込んで、なんとか落ち着きました。見積価格(外構工事込み) 最高額:3,000万円 最低額:2,100万円 5社がプレゼン、最大価格差・・900万円。 ●顧問会員のMさん(30代)宅 約35坪 ※あえてオール電化ではなくガスで。「子どもに火の恐さを教えたいから・・。」見積価格(外構工事込み) 最高額:2,250万円 最低額:1,390万円 4社がプレゼン、最大価格差・・860万円。 ●顧問会員のTさん(30代)宅 約34坪 ※楽しい小屋裏収納(パパの趣味部屋?)。楽しい子ども部屋。見積価格(外構工事込み) 最高額:2,000万円 最低額:1,800万円 5社がプレゼン、最大価格差・・200万円。 ●顧問会員のHさん(30代)宅 約33坪 ※無垢の素材。塗り壁。板間に座る生活。まきストーブ。見積価格(外構工事込み) 最高額:2,780万円 最低額:1,950万円 4社がプレゼン、最大価格差・・830万円。 ●顧問会員のYさん(50代)宅 約24坪 ※眺望の良い「終の棲家」 ご夫婦で過ごすためのマイホームを取得。見積価格(外構工事込み) 最高額:1,495万円 最低額:1,200万円 4社がプレゼン、最大価格差・・295万円。 マイホームのサイズが小さくても、意外に大きな金額差がついています。知らずに・・仮に500万円高い買い物をすれば、実は、それだけの損では済みません。『4割増しで損をする!』・・という意識を持ちましょう。どうして4割増し・・か?住宅ローンの利息分・・です。500万円余分にローンを借りれば、500万円×40%=200万円!利息を200万円余分に負担します。建築費で500万円をたれ流し、ローン利息で200万円をたれ流し、たれ流すお金の合計は、700万円!住宅会社選びは、最後の最後までしっかり比較検討しましょう。当初から業者を決めて・・人任せにして・・ぼぉ~っとしていると、大金のたれ流しに気が付きません ・・よ。親切にされて、満足・・さえしています。一生・・気付きません。おバカさん・・です。 (失礼!)実は、上記の最も小さな家(約24坪)のYさん(50代)のプレゼンコンペに、今回の記事の業者、「8年連続着工NO.1」の業者が参加しています。価格が一番高かったのは、もちろんこの「8年連続着工NO.1」業者・・です。(当たり前)24坪の家で約300万円高かった・・ということは、たとえば一般的な36坪の家なら、単純計算で・・300万円×36坪/24坪=450万円!450万円も高い!・・ということです。住宅ローンの利息も考慮すると・・450万円×1.4=630万円!生涯でこんなに損をします。本人は、いっさい気づきません。(お気の毒・・)これは現実によくあることで、ほかをきちんと比較検討していないと、こんなに損をしていることに気づくことがありません。新聞広告では・・建てた人の感想文が紹介されています。この業者の営業マンと建て主が知り合いだったようで、親身になって相談にのってくれた。営業マンほか、担当したスタッフがすごくいい人たちで・・もう感謝、感謝、・・と言う妻の文章です。お気の毒に・・。大金を損していることには一生・・気づきません。よけいな経費は払わない!・・ことです。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費は払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/19
-

大手ハウスメーカーより30%安い? だから?
そういう御社は20%高い・・よ。《宣伝広告の読み方:マイホーム編》・ひんぱんに宣伝広告している。・支店や営業所が多い。・営業マンやスタッフが多い。・着工件数が県内で1・2位。こんな特徴があれば・・一般の住宅会社よりは20%前後高い。・・というのが、私の印象です。確かに大手ハウスメーカーよりは安いけれども、一般の住宅会社に比べたら、圧倒的に高い! ・・んです。営業マンのペースに任せて、きちんと他社を比較検討しないで、建てている人がすごく多い・・です。そういう人たちは、数百万円も損をしていながら、まったく気づくことはありません。おバカさん・・です。 (失礼!)自分の頭で考える・・生活設計。2~3日前の新聞に、両面カラーのチラシが折り込まれました。マイホーム完成見学会の案内・・です。ひんぱんにチラシを入れているので、よく目にする住宅会社です。(岩手の地元住宅会社) ※(頻繁に宣伝広告している) もう・・これだけで、 「ああ・・こうやって 多額の宣伝広告費を かけているんだから、 この会社の建物は 一般の住宅会社よりも 高いんだな・・。」 ・・という、まともな 感想を持ちましょう。 その感想は、確実に 当たっています。以下のようなことを広告記事で言っています。「〇〇〇ホームが 大手ハウスメーカーより 30%安くできる理由とは? 1 事務所の規模を拡大せず、 1年間につくる家を 必要以上に増やさない。 ※ウソ。 以前に比べたら・・ ずいぶん規模を拡大 していますよ・・。 今では岩手県内で 9事業所と大規模に。 つくる家の数も・・ 県内2位!・・だって、 自慢しています・・よ。 こんなことをやっている から、安くないんです。 現実に高い!・・んです。 2 営業を希望しない方には 営業せず、スタッフの人数は 最小限に抑える。 ※県内に9事業所も かかえていれば、 スタッフはかなりの 人数になります。 (当たり前) なので・・人件費がかかり、 建築費は高い! (当たり前) 3 一流メーカーの設備を使い、 ※出回っている設備の 選択は、 どこの業者も同じ。 腕の良い職人に 家をつくってもらう。 ※「当社は腕の悪い職人に 家をつくってもらいます。」 なんて言うところはない。 建築コストとは無関係。 4 資材を一括購入しているので、 低コストで資材が提供できる。 ※ウソ。 低コストで「購入」はありうるが、 低コストでの顧客への 「提供」は無い。 コスト高体質の会社では、 人件費と宣伝広告費の 一部として簡単に 消えてしまう。 5 職人さん、協力業者の方々 との強いパートナーシップを 結んでいる。」 ※どこも同じ。 建築価格とは関係ない。大手メーカーより30%安い理由は・・人件費や広告宣伝費が多くかかっているけど、大手ハウスメーカーほどではない ・・というだけのことです。むしろ・・一般の住宅会社に比べれば、確実に高い! (当たり前)数年前・・顧問会員のマイホーム建築で、5社競合によるプレゼンコンペに参加してもらいました。突出して高かった・・です。(当たり前)当事務所で作成した設計図書を元に、まったく同じ設定条件で、5社に見積もってもらいました。大手ハウスメーカーが特に素晴らしい家をつくるわけではありません。地元住宅会社で盛んに宣伝広告している会社も特に素晴らしい家をつくるわけではありません。なのに、価格だけは立派です。多額の余計な経費を負担することになります。選択肢からは除外したい。建築業者選びを・・展示場やチラシなどから行なってはいけません。ネットで調べましょう。コストをかけずに情報発信している、堅実な業者がいくつもあります。そのようなところ・・3~5社を徹底比較しましょう。決定直前まで徹底比較。これだけで、適正な価格でマイホーム建築をすることができます。県内で着工数1・2位を争う高コスト住宅より、500万円前後も安く建築できます。(当たり前) ※経費を払わない! 人生最大の買い物です。 できるだけ経費を払わない! ・・のは、当然のことです。 そのためには、 展示場とかチラシではなく、 ネットで業者を探しましょう。 それも・・複数の業者を。 建築実績では年に数棟とか、 せいぜい十数棟程度で、 営業マンも少ない、 スタッフも少ない、 そんな業者さんが・・、 確実な住宅を適正価格で 建てています。 営業マンがいっぱい、 頻繁にチラシ広告、 なんて業者よりは、 圧倒的に安い! ・・です。 (当たり前)家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/18
-

メール顧問会員になった人 なれなかった人
年間顧問料:36,000円が・・入金!に、なりました。入金!に、なりませんでした。きちんと・・生活設計。〇メール顧問会員のOさん(30代) (相談:ライフプランニング)今日・・2/18、新規に顧問会員になりました。 ※Oさんは、2/15(金)の記事に 登場しています。 私がキツイことを言っています。 夫婦とも会社員なのに貯蓄が無い? なにぃ?年間顧問料:36,000円の入金を確認しました。いただいたメール・・です。(2/15)武田様 Oです。 早々のご返信ありがとうございました。早速振り込みました。 3時を過ぎていましたので、着金は月曜になると思います。ご確認下さい。 コメントを読みました。。。 これからどうぞ宜しくお願い致します。 ※入金を確認しました。 さっそくメール添付で ヒアリングシートを 送りました。 がんばって記入作業、 添付資料準備をして、 返信してください。 ヒアリングシートの 提出順に、行列に 並んでもらいます。〇メール顧問会員希望のSさん(30代) (相談:ライフプランニング)今日・・2/18、新規に顧問会員になり・・ませんでした。年間顧問料:36,000円の入金を確認・・できませんでした。いただいたメール・・です。(2/15)武田様 メール返信ありがとうございます。本日36000円を振込ました。ご確認よろしくお願いいたします。 S。 ※残念ながら・・ 今日・・2/18(金) 記帳したら、入金に なっていませんでした。 時々あります。 「振り込みました。」 という連絡をいただいて、 実際は入金になっていない ・・ということが。 ネットでの振り込みで、 時々発生しています。今日・・(2/18)、いただいたメール・・です。武田様 確認したところ、振込できずに申し込みが返却されていました。確認不足でした。申し訳ありませんでした。。。 先ほど再度振込させていただきました。また明日にでも確認いただければと思います。よろしくお願いします。今日・・(2/18)また、しばらくしてからいただいたメール・・です。武田様 何度もすみません。やはりまた振込できなかったようなので三井住友銀行から再度振り込みました。今回は無事に振り込まれているといいのですが・・・ ※はい、OK!・・です。 出歩く用事があったので、 ついでに記帳してきました。 しっかり、入金に なっていました。 さっそく、 ヒアリングシートを 添付送信しました。 記入作業、 がんばってください。 晴れて・・今日午後、 〇メール顧問会員のSさん(30代) ・・に、なりました。 おめでとうございます。モモ・・。今日の佐々木FP〇顧問会員のMさん(40代) (相談:ライフプランニング)現状診断 資料作成作業。整理整頓が終了!再ヒアリングとして、メール添付で送りました。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答待ち。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(30代):現状診断 回答待ち。(1/22着)8 Mさん(40代):現状診断 今日の作業。(1/27着)9 Fさん(30代):シミュレーション 1/29 依頼着。10 Oさん(40代):現状診断 2/1 シート到着。11 Tさん(40代):現状診断 2/4 シート到着。12 Kさん(30代):シミュレーション 2/5 依頼着。13 Mさん(30代):現状診断 2/5 シート到着。14 Kさん(30代):現状診断 2/15 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/18
-

実質無料の医療保険が大人気?おバカさんです2
健康だと払った保険料が丸々戻ってくるそうです。《今日の記事・・続きです》あんしん生命の新医療保険「メディカルKit R 」が、好調な滑り出し・・のようです。(おバカさんがいっぱい?)実質無料の医療保険・・?保険屋さんにとっては、まったく儲からない商品・・に見えます。「こんなものをなぜ、大々的に 売り出しているんだろう?」・・という疑いのマナコで見る、まともな反応をしたい。保険屋と私たち消費者とは、利益が相反する関係・・です。自分の頭で考える・・生活設計。〇保険料例。※「従来の保険より保険料が高いけど、 全額戻るんだから・・ 加入して損はないな。」・・とすなおに加入したらおバカさん。〇70歳以降の保険料。70歳以降の保険料は・・「メディカルKit R 」なら、保険料はそのまま月2,880円。従来の「メディカルKit 」の場合は、高くて・・月7,000円になる。・・と説明しています。※月2,880円だって、10年払えば・・ 2,880円×12か月×10年=345,600円 捨てるお金が約36万円!・・です。 (もったいない)「保険Hacks 」さんという方が、ご自身のサイトでコメントしています。 ※保険屋さんではない ・・ようです。 真剣に保険の事を 考えているようです。「メディカルKit R」は、本当にお得なのか?通常のプランよりも保険料が上昇しているということは、裏を返せば「値上がり分を自分で 貯金すればいいのでは?」ということになります。通常のプラン「メディカルKit」を使いながら貯金したとしたらどうなるか、ということを30歳男性の場合で試算してみましょう。 ※上記「保険料例」の金額を 参照しながら・・。「メディカルKit R」を利用した場合・70歳までの30年間の保険支払総額: 2880円×12ヶ月×40年=138万2400円・70歳のときに戻ってくる金額: 138万2400円「メディカルKit」を利用しながら貯金した場合・70歳までの30年間の保険支払総額: 1735円×12ヶ月×40年 =83万2800円・70歳までの30年間の貯金総額: 1145円×12ヶ月×40年 =54万9600円+利子ということになります。これは、お得か?と一見思うのですが、40年分の利子を計算してみました。ざっくりと計算すると、年間金利4.08%以上で運用することが出来れば、138万円よりも多い貯蓄額となるようです。4.08%というと、だいぶ高金利ですね。※ただし、実際には保険の給付を受けた場合は控除されるので、確率を含めて厳密に議論すれば、実金利はもっと低いです。国債金利情報(平成24年12月27日): 財務省によれば、現在(2012年12月現在)の40年物の超長期国債の金利はおよそ2.1%となっていますから、個人で4%以上の利回りを確保するのは至難の業だと言えます。さらに、おそらく介護医療保険控除枠が全額使えるそして、おそらくこの保険の掛け金は、今年から新設された介護医療保険控除(年間8万円までの保険料で 4万円の所得控除が受けられる)の対象となりますので、節税によるキャッシュバックを考えれば、実際の金利はもっと高いとも言えますので、金融商品としては非常に優秀であると言えます。 ※言い切っちゃいますか・・。 乱暴なお話・・です。 話の展開の前提は、 従来の医療保険との 差額分だけの運用です。 従来の医療保険に加入し、 そこに投入するお金は 保険屋さんに渡ったきり 無いものとなっています。 医療保険加入を是として 考えるから、このような 結論が導かれます。 本来・・ 『保険加入=お金を失うこと!』 です。 医療保険もがん保険も同じ、 加入者みんなが損をします。 だから、保険の仕組みが 成り立っています。 だから、保険屋さんが 成り立っています。 なので・・ 金融商品として優れているか どうかを考える場合は、 払う保険料の「差額」ではなく、 「総額」で検討する必要が あります。 もちろん、まったく違う結論に 行き着きます。本当に選んで良いのか:デメリットは?果たして本当に選んでよいものでしょうか?デメリットとしては、・30歳の場合で40年間もの間 自由に使うことができない貯金となる。 ※はい、おっしゃる通りです。 長い人生では・・ そのお金を別の事に 使った方がお得・・という ことが、たくさんあります。・インフレを起こすと明言している 「アベノミクス」経済下では 金利が上昇する可能性があり、 貯金よりも下回る可能性がある。 ※はい、その通り。 超低金利の今、 金利上昇圧力が高まる今、 長期の固定金利商品を買う ことは、セオリーと真逆です。・逆に強烈なデフレが襲った場合には、 保険会社が破綻してしまい 払戻金もカットされ、結果として 損になる可能性がある。 ※はい、そうです。 一保険会社の約束事に 過ぎません。 長い期間の間には・・ あっという間に破綻! 大きく元本割れ! ・・無い話ではありません。結局・・この「実質無料の医療保険」どのように売られているんでしょうか?私の想像ですが・・(保険会社も利益が必要 なので・・これだけを売って 終わり ・・なんてわけがない)この商品は導入商品、切り口商品で、まあ『客寄せパンダ』ですね。これでお客を集めて・・抱き合わせでお得意の「特約」をてんこ盛り!にして、利益を確保しているものと思われます。HPにも、お奨めの特約が・・。・5疾病で就業不能になったときの 保障を準備したい・がんと診断された場合の 保障を準備したい・3大疾病になったときの 医療費の負担に備えたい・長期にわたり高額となりがちな 抗がん剤治療に備えたい・女性特有の病気に手厚く 備えたい・先進医療を受けたときの 高額な医療費負担に備えたいなどなど・・安心できる?特約が各種用意されています。1万5500人の加入者の皆さん、たっぷり特約をつけた終身医療保険に入って、「これで・・生涯安心♪」・・なんでしょうね。おバカさんです。 (失礼!)きちんと生活設計するなら・・仮に特約をいっさい付けなくて、払った保険料が全額戻る・・という前提でも、医療保険に入ってはいけません。そのお金を貯蓄しておいて、本当に必要な時に使った方が、生活設計の上ではお得です。(当たり前)家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/16
-

実質無料の医療保険が大人気? おバカさんです
健康だと払った保険料が丸々戻ってくるそうです。あんしん生命の新医療保険「メディカルKit R 」が、好調な滑り出し・・のようです。(おバカさんがいっぱい?)実質無料の医療保険・・?保険屋さんにとっては、まったく儲からない商品・・に見えます。「こんなものをなぜ、大々的に 売り出しているんだろう?」・・という疑いのマナコで見る、まともな反応をしたい。保険屋と私たち消費者とは、利益が相反する関係・・です。自分の頭で考える・・生活設計。MSNマネーより・・健康だと保険料が戻ってくる医療保険が好調 東京海上日動あんしん生命 が新型保険 東洋経済オンライン 2013年2月15日 8:00更新 ※は、私の声。 東京海上日動あんしん生命保険が新たに発売した医療保険が、好調な滑り出しを見せている。 ※ん・・? 聞き捨てならない。同社は70歳までに入院や手術などに伴う給付金を受け取らなかった場合に、それまでに払い込んだ保険料全額を「健康還付給付金」として返金する終身払い医療保険 ※医療保険は・・いかん。 終身払いはなおさら・・いかん。「メディカルKit R」を1月22日に発売。14営業日目に当たる2月8日時点での累計販売件数が1万5500件もの売れ行きとなっている。 ※う・・わぁ・・。お気の毒・・。生命保険に詳しいフィナンシャルプランナーからも、「一定の貯蓄機能を持つことや 保険料がその割に低く 抑えられていることを含めて、 よく考えて作られた商品」 ※はぁ・・?(なごみFP事務所の竹下さくら氏)と評価する声が上がっている。 ※保険屋さんとその仲間たち。70歳までに受け取りがなければ還付メディカルKit Rの特徴は大きく2つ。つまり、(1)入院給付金などの受け取りが ない場合に、 70歳までに払い込んだ保険料が 全額が還付。 または 入院給付金などの受け取りが あった場合でも 払い込んだ保険料よりも少なければ、 その差額が還付される、 ※すごい!・・とすなおに 感じたら、おバカさん。 何か裏があるのでは? と疑えば、おりこうさん。(2)70歳時に「健康還付給付金」を 受け取った後も、保険料は 加入時のままの水準で継続される。 ※お得だ♪・・とすなおに 感じたら、おバカさん。 死ぬまで保険料を払うの? と感じたら、おりこうさん。〇商品の特徴。「おお・・ 保険料が実質無料だ・・。 なら、加入しても損はないな。」・・とすなおに加入するおバカさん。〇保険料例。※「従来の保険より保険料が高いけど、 全額戻るんだから・・ 加入して損はないな。」・・とすなおに加入したらおバカさん。〇70歳以降の保険料。70歳以降の保険料は・・「メディカルKit R 」なら、保険料はそのまま月2,880円。従来の「メディカルKit 」の場合は、高くて・・月7,000円になる。・・と説明しています。※月2,880円だって、10年払えば・・ 2,880円×12か月×10年=345,600円 捨てるお金が約36万円!・・です。 (もったいない)《今日の記事・・後半に続く》家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/16
-
バレンタインデーにマイホームが形になりました
上棟(じょうとう・むねあげ)は、バレンタインデー!!生活設計して、マイホーム建築。〇顧問会員のKさん(50代) (相談:生活設計・マイホーム建築)いよいよ、建物がカタチに・・。上棟は昨日・・2/14(木)、バレンタインデーでした。今日・・1/15(金)の現場です。30坪の総二階の建物って、わりと小さ目で窮屈な感じですが、同じ30坪でも・・平屋だと、大きくゆったりとした感じ・・です。今朝も湿った積雪が・・。 建物南面。屋根はまだ・・ブルーシートです。建物の南東面。建物の北東面。Kさんのマイホーム:進行状況 1 家計の現状診断・問題点把握 2 ライフプランニング(生活設計) 3 資金・ローンの目安を立てる 4 土地探し・土地売買契約 5 展示場ほか見学 6 事前手続き・住宅プラン検討・作製 7 住宅会社・数社が提案競争 9/29 8 業者決定・請負契約 10/20 9 事前手続き・地鎮祭 12/8 10 着工 1/14 ・ 上棟 2.14 ~ 11 完成・入居 12 住宅ローン返済開始モモの右前面。 (^^ゞ今日の佐々木FP〇顧問会員のMさん(40代) (相談:ライフプランニング)現状診断 資料作成作業。本日より着手。大変長らくお待たせしました。整理整頓の終了は、月曜日の予定です。再ヒアリングとして送ります。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答待ち。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(30代):現状診断 回答待ち。(1/22着)8 Mさん(40代):現状診断 今日の作業。(1/27着)9 Fさん(30代):シミュレーション 1/29 依頼着。10 Oさん(40代):現状診断 2/1 シート到着。11 Tさん(40代):現状診断 2/4 シート到着。12 Kさん(30代):シミュレーション 2/5 依頼着。13 Mさん(30代):現状診断 2/5 シート到着。14 Kさん(30代):現状診断 2/15 シート到着。 ※ヒアリングシートがメール添付 ではなく、郵送で届きました。 スマホでのメールやり取り・・です。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/15
-
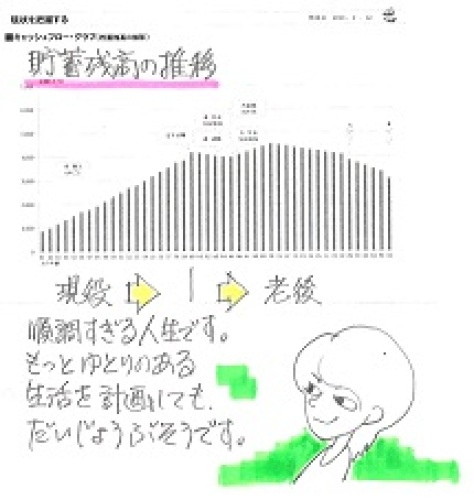
ライフプランニングってどういうものか 実際手に
実際手に取って見て、ようやく分かってきた気がします。自分の頭で考える・・生活設計。〇顧問会員のNさん(40代) (相談:ライフプランニング)本日・・2/12(火)、現状診断終了。順調なキャッシュフロー・・です。生命保険は、夫婦ともに不要です。 N家の概要 家族 : 40代の夫、40代の妻、 子ども無し、・・の2人家族 職業 : 夫:会社員、 妻:専業主婦 住居 : 賃貸 貯蓄 : ?万円(ほとんど妻の分?) 生命保険料 : 0万円/年 (現状診断前にすべて解約)メールをいただきました。 ※は、私の声。 武田様 佐々木様 お世話になってます、メール会員のNです。現状診断ありがとうございました!濃いボリュームのあるもので驚きました。 ※ネホリハホリ・・の、 ヒアリングの結果です。 保険屋さんの なんちゃってプランニング とは、まったく違います。ライフプランニングってどういうものか、実際手に取って見てようやく分かってきた気がします。 ※良かった、良かった。先の見えなかった未来が今はどうなっていくのか想像しやすくなって、本当にうれしいです。 ※具体的に分かるでしょ? もやもやしていたものが・・ 良くも悪くも、 はっきりします。そして順調なキャッシュフローになるとは思ってもみませんでした。老後は悲惨になると思っていたので驚きでした(^_^;) ※順調なキャッシュフローです。 むしろ・・ 老後にお金が残り過ぎです。 もっとゆとりのある生活を しても大丈夫・・です。貯金は毎月の収入ではなかなかできなくて、ボーナスでなんとかしていたぐらいなので。 ただ私の収入はまだこれから決まることですので、 ※このへんは皆同じ。 未来のことは誰にも 分からない。 それでも・・ある設定で シミュレーションすることで、 具体的に未来の状況を 把握することができます。希望では 65才まで元気だったら働こうと思っているのですが、間に親の介護など途中で一旦辞めたりということも考えられるから、どうなんだろうかと思っていましたが、キャッシュフロー表をいじくってみたらそうなっても大丈夫そうだったのでひとまず安心しました。 ※基本になるCF表を 一旦作ってしまえば、 色々な「もし・・こうなら?」 を、試すことができます。この数字を変えると連動してグラフが変わるのはすごいですね! ※「もし・・こう変われば、 未来はこうなる。」 ・・ということを、瞬時に ビジュアルで確認できるので、 分かりやすいです。 ・・っていうか、 表とグラフが連動するのは、 エクセルなら当たり前 のことではあります・・が。いろいろ試してみようと思います。 ※楽しんでみてください。住居については今までマイホームを買うなんて他人事のように思っていましたので(子供がいたら 考えていたと思いますが)今住んでいるアパートから引っ越しはいずれするだろうけど、どこに?とか引っ越しのプランすら具体的に夫と話したことがなかったので、夫とじっくり話し合っていかないといけないと思っています。 ※もし・・生涯賃貸住まいに なるとしたら、 定年退職時点は大きな 貯蓄残高が必要になります。 マイホーム所有者と比べて、 老後の「住居費」は、 圧倒的に大きな金額に なります。 (当たり前)それで質問なのですが、マイホームの総評に「妻の死亡時点の 貯蓄残高は2203万円です」とあるのですが、キャッシュフロー表を見ると3066万になっていて生涯収支が2203万なのですが貯金ではなくて生涯収支で判断すればいいのですか? ※スミマセン!! ケアレスミスです。 大変失礼しました! (間違いがあったら、 すなおにすぐ謝る!) その通り・・最終的な 貯蓄残高3,066万円です。 これと「住居費(家賃の総額)」 4,095万円の合計額 約7,100万円が、 現在の生活レベルを 維持したまま可能な・・ 『マイホーム取得 での住居費総額』 です。過去のブログで顧問会員の方たちが、武田さんの支援でお金の無駄なく住宅を建てられているのを読んで、うらやましく思っています。 ※そうですね、 「武田47士」が全国展開 していれば・・ N家のマイホーム取得も バックアップできるんですが・・。それと自動車保険の中の自損事故傷害・搭乗者傷害は不要とのことで夫に任せていたので保険証券を見てみたら、1500万、500万と入っていました。 ※だいたい・・入っています。私と夫だけで事故だったらいいのですが(実際あったら大変ですが)もし、義理両親とか知人とかが乗ってるときの事故でそれらに入ってないとなった時に責められたりしないかと、思ったのですが。 ※何か問題でも・・? 義理両親とか、知人とか、 友人とか、愛人とか、 日本人ならだいたい 健康保険に加入しています。ほとんど乗ることのない人たちの心配までしなくていいのかもしれませんが...。もしかして医療保険の洗脳と同じですか?(^_^;) ※もしかしなくても・・。何度もブログに登場している母ですが、無事医療保険は解約しました。 ※よかった、よかった。第一生命は郵送では無理で、営業所の人が訪問するか、窓口で手続きをと言ってきたので ※その時点で、消費者センターに 電話すればよかった・・。なぜ無理なのか電話して聞いてみようかと思ったのですがその前にネットで調べてみたら、郵送はだめだったという人ばかりで母の解約でごちゃごちゃしてはいけないと思い、 ※そう思ったら、ネットではなく 消費者センター。電話はしなかったのですが素直に解約させないような手段ですよね、きっと。 営業所の人が来るのは嫌だから、窓口に行くというので鴨ネギになってはいけないと思い、一緒に行くつもりでしたが都合があわず母一人で行ったのですが無事解約できてホッとしました。 ※よかった、よかった。行く前に第一生命に入院1日1万を5000円に変えたら保険料は今の半額どころか1500円以下になるというプランを言われ、また混乱してたのできっと解約金(解約金がでる医療保険でした)を保険料に使ってるのでは ※はい、そういう類のことです。 高齢者をその気にさせるのは、 かんたんです。とか説明はしたのですがもう年寄りを混乱させないでほしいです。 終身保険のほうはまだまだ噛み砕いて説明しないとダメって感じです...。 ※うぅ~ん、難しい・・か。死亡が遠い未来の事ではないと思っているのかその前に保険会社がつぶれるとは思えないみたいで。 以上長々と書いてしまい申し訳ありません。これからじっくりと現状診断を読んでいきたいと思います。 ※面談して説明できないのが 残念です。 47士・・がいればなぁ。そして夫に今まで聞かれても少なめに嘘の金額を言っていた私の貯金がばれる日がついに来てしまいます(苦笑) どんな顔をされるか(^_^;) ※あ・・それ、言わない方が いいのでは? 私も記事でも・・貯蓄額は、 (夫が読むかもしれないので) ?・・でごまかしています。 ・・って、 現状診断資料を見ながら 夫婦で将来を話し合えば、 すべてバレバレ・・か・・。また質問、相談などさせて頂くことになると思いますが、どうぞよろしくお願いします。 本当にありがとうございました。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/15
-
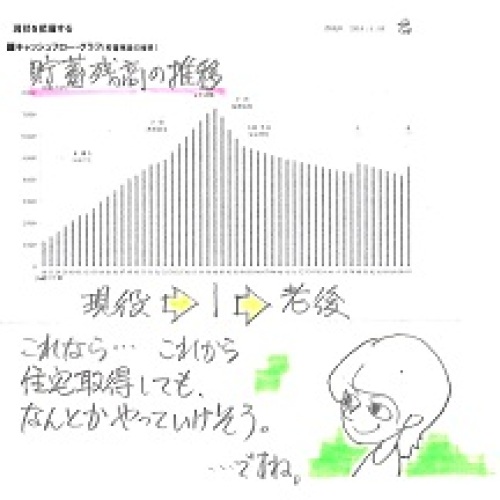
夫婦とも会社員なのに貯蓄が無い? なにぃ?
「保険に入ってない」不安より、「貯蓄が無い」ことに不安を感じる、まともな感性を持とう!しっかり意識したい ・・生活設計。〇メール顧問会員希望のOさん(30代) (相談:ライフプランニング)初めての・・メールをいただきました。 ※は、私の声。《メール顧問会員を希望致します。》武田様初めまして。〇〇県在住のOと申します。実は先日メール顧問会員になりました〇〇市在住のM(妻)の妹です。 ※そのMさん(30代)は、 先月1/15に現状診断を 終えています。 お姉さん家族の住まいとは、 ずいぶん離れています。姉がお世話になっております。ぜひ我が家にもアドバイスを頂きたく、メール顧問会員を希望致します。 現在ウン歳の娘を保育園に預け夫婦共に正社員で働いているのですが、事情により私(妻)が来月の3月に退職予定です。これを機にできれば短時間パートへの転職を希望しています。ですが転職活動が思うように進まなかった場合は、娘の保育園を退園し専業主婦になることも考えています。退職の話が出る前は、正社員共働きとして贅沢しなければなんとかなるのかなと思っていたのですが、今は将来が全く見えず不安に押しつぶされそうになっています。 ※・・なるほど。 お姉さん夫婦はともに 会社員で、フルタイムの 共稼ぎです。 でも・・妻がパートという 夫婦は、かなり多くいて、 それが平均的な形態に なっています。 必要以上に将来に不安を 感じていると・・ 〇病気になりやすい 〇保険屋や銀行に だまされやすい ・・のような、好ましくない 状態におちいります。住宅取得に関しては、現在平屋の一軒家の賃貸住まいです。夫の転勤の可能性も限りなく低いため、早いうちに家を持ってもいいのかなと漠然と考えてはいるのですが、私自身は〇〇に縁もゆかりもなく、 ※実家はすごく遠い・・です。 話す言葉のアクセントも だいぶ違います。 お姉さんの住所は 実家に比較的近いです。夫の通勤範囲内にこれといって住みたい土地もなく、今の賃料も安く平屋の住み心地もなかなか快適な為、積極的にはなれません。実際は貯金もなく、あと数年は夫の奨学金の返済を抱えているからなのですが...。 ※貯蓄が無い!? それは大きな問題だ! これまでフルタイムの 夫婦共稼ぎで 貯金が無い!? これは、おおいに問題です。 奨学金の返済があろうが・・ そんなことは理由にならない。 共稼ぎでなくなる今後も、 奨学金の返済は続きます。 家計はどうなる? きちんと 生活設計の意識を持ちたい。ですが定年までには必ず家を持ちたいとは思っていますので、購入できるかどうか不安です。 ※真剣にライフプランニングを 考えましょう。以下、必要事項です。〇相談内容 1 パートやもしこのまま専業主婦に なった場合の将来の生活設計 2 今後第2子をもうけることは可能か 3 住宅取得は可能か、また購入額の目安 4 夫婦共に加入している 収入保証保険の保証金額が妥当か (夫のみ入院医療保険にも加入して います。解約を思い出しては忘れ、 思い出しては忘れ、現在に至ります。) ※おバカさん・・です。(失礼!) こんなことが積み重なって、 「貯蓄が無い」・・になっている。 医療保険加入の継続は、 お金のたれ流しそのもの! 保険屋にだまされるな! 「保険に入ってない」不安より、 「貯蓄が無い」ことに不安を感じる、 まともな感性を持とう!〇住所 〇〇県〇〇市〇氏名 O (マルではなく オー) (^^ゞ〇年齢 30ウン歳〇家族構成 夫:30ウン歳 娘:ウン歳(保育園児)〇それぞれの職業 夫:会社員 私:会社員(3月退職予定)どうぞ宜しくお願い致します。 ※夫婦ともに会社員で共稼ぎ だったのに貯蓄無し! まったくダメ! こんな意識のままだと、 人生の色々な局面で 損を繰り返し、 割高な一生を過ごします。 おおいに反省して、しっかり ライフプランニングの意識を 身につけたい。 《参考》 お姉ちゃんの家族・・ 〇メール顧問会員のMさん(30代) (相談:ライフプランニング) 1/15(火)に、 現状診断を終えています。 順調なキャッシュフローです。 貯蓄残高が定年に向けて増えて行き、 老後は緩やかに減っていきます。 表面上の問題はありません。 2馬力、 夫婦ともに30代の会社員です。 幼児1人の3人家族。 マイホーム取得が希望です。 詳しくは、1/16(水)の記事や・・ マイホーム取得 中古ではなく新築でもいけそう♪ 1/18(金)の記事、 夫婦がバラバラに生活設計 How to 土地探し 1/22(火)の記事、 急展開!私達にピッタリの中古住宅が出てきた! 同じく1/22(火)の記事を参照下さい。 急展開!私達にピッタリの中古住宅が出た! 2家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/15
-
チビのため チョコの材料を買って帰る ようです
佐々木FPの帰宅前・・チビ(娘・小学生)から電話。小学校から帰ってきて、「家の鍵がない。」・・と、お隣さんちから電話。ママとお話している内に・・「 ・・あった。」鍵はあった・・ようです。帰りにチョコの?材料を買ってきてと頼まれたようです。女の子どうしでやりとりしていて、今日たくさんもらって・・上げる分が足りなくなったようで、追加分を今晩作る・・んだそうです。真剣に ・・生活設計。モモもチョコ、食べさせてもらえる・・?今日の佐々木FP〇メール顧問会員のNさん(30代) (相談:ライフプランニング)現状診断 資料作成作業。整理整頓が終了!本日、再ヒアリングとしてメール添付で送りました。明日からは、8番目のMさんの作業着手・・。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答待ち。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(30代):現状診断 今日の作業。(1/22着)8 Mさん(40代):現状診断 1/27 シート到着。9 Fさん(30代):シミュレーション 1/29 依頼着。10 Oさん(40代):現状診断 2/1 シート到着。11 Tさん(40代):現状診断 2/4 シート到着。12 Kさん(30代):シミュレーション 2/5 依頼着。13 Mさん(30代):現状診断 2/5 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/14
-

銀行の投信・保険販売 顧客目線じわり はぁ?
「銀行には落ち度が無い」という状況作りに一生懸命・・なだけです。自分の頭で考える ・・生活設計。日経電子版で興味深い記事を発見しました。 ※は、私の声。銀行の投信・保険販売、顧客目線じわり 大手8行調査2012/9/3 7:00投資信託や保険商品など、わたしたちの資産形成に必要な金融商品を取り扱う銀行。 ※「必要な金融商品」・・か?身近な銀行で生活設計に必要なサービスを受けられるメリットの一方で、 ※「生活設計」に必要なサービス? そんなこと、銀行では やっていない。銀行窓販にはファイナンシャルプランナー(FP)など専門家から厳しく批判的な視線が向けられている。 ※当然です。そこで主な大手銀行にアンケートを実施したところ、多くの課題はあるものの窓口での対応、アフターフォローなど顧客サービスを強化しようとする姿勢が垣間見えた。 ※ホント・・か?銀行も「顧客目線」のサービスを手掛けるよう、変わり始めているようだ。 ※ホント・・に?銀行は今、どのような取り組みをしているのだろうか。銀行窓口で金融商品の購入相談に応じ、商品提案をする職員。担当者によって商品や金融・経済の知識や提案能力などにばらつきはないのだろうか。各銀行にどのような職員を配置しているかを尋ねた。※■みずほ、三菱UFJはFP資格取得義務付け三菱東京UFJ銀行やみずほ銀行の回答がまず目を引いた。「担当職員には原則、FPの 資格取得を義務付けている」という。どの店舗のどの担当者も、一定の資産運用や生活設計の知識、提案能力を持つと認められた人材が担当してくれる。 ※資産運用・・と、 生活設計・・は、 まったく別物のスキルが 必要です。FPの資格取得を義務付けていない他行もすべて「資格取得を奨励している」と言い、回答のあった銀行では少ないところでも3割は資格保有者が担当しているようだ。 ※販売担当者が資格保有者 かどうか? ・・よりも、 どこまで顧客の生活設計を 真剣に考慮して、 どのような金融商品を 顧客に推奨するか?・・という 銀行トップの姿勢の問題です。社員教育にも力を入れる銀行が多い。「毎日市況のポイントを 本部から各店舗に配信している」というのは三井住友銀行。店舗にいながらも、各商品の運用に影響を与えるマーケットの動きを、窓口担当者も毎日、把握している。みずほ銀行では直接商品に関わるものだけでなく、「税理士やコンサルティング会社 などの研修」を定期的に実施しているという。 ※担当者のスキルアップよりも、 顧客の生活設計に配慮できる 銀行上層部のスキルアップ こそが、必要です。アンケートへの各行の回答を専門家に見てもらった。FPの井戸美枝さんは「どの銀行も、想像より 国家資格の取得や社内試験、 研修の実施状況は手厚い」と評価する。 では、実際の商品提案はどうルール化されているのか。元本保証でない金融商品のリスクや手数料に関する説明ルールについて尋ねてみたところ、ほぼすべての銀行が「説明を徹底するための 独自ルールがある」と回答。新生銀行では「顧客ごとのリスク許容度の 独自基準を設け、 この基準が低い人向けには 高リスク商品の提案を、 担当者からは提案しない」としている。 ※どこも・・たてまえは そういうことになっている。 現実は・・ 「基準」が低くならないように 書類を書かせたりするのは、 かんたんなことです。 課題も浮き彫りになった。FPの紀平正幸さんは「リスクや手数料説明に関しては、 『顧客目線』というより、 『コンプライアンス重視』 という銀行側の事情が見える」と指摘する。 ※その通り! 「銀行には落ち度が無い」 という状況作りに一生懸命。「交渉・応対記録は すべてシステムで管理」(りそな銀行)、「説明内容を書面で確認 のうえ、署名・押印をもらう」(三井住友銀行)など、各行とも、記録や書類の作成を中心とした回答が目立つ。紀平さんは「法令順守は当然。 もう1歩踏み込んで、 運用の素人という目線で ともに生活設計を考える 姿勢が見えるといいのだが」と話す。 ※顧客の生活設計を いっしょに検討してあげる ・・という作業は、 実は大変な手間ひまです。 当事務所では、毎日が 生活設計の作業です。 もう・・大変です。 一家族当たりの手間暇が・・。 銀行がそんなことを するわけがない。 とっとと高額の手数料収入 を稼ぎたい・・というのが、 本音でしょう。商品販売後の顧客へのフォロー体制には各行の特徴が表れた。損失を被った顧客に絞り込んでメールなどでフォローする銀行が多い中、ゆうちょ銀行は「直接担当者が訪問する場合もある」と、独自の手厚いサービスを展開している。窓口対応や電話だと、損した分、新たな商品を薦められるのではないか、と不安を感じる人もいるだろう。そんな中、三井住友銀行では、商品の運用状況に関するセミナーを開催。この取り組みについて、井戸さんは「営業を受けることもなく、 気軽に参加できるので、 顧客サービスとしては 非常に優れている」と評価した。このほか、みずほ銀行では「高齢の顧客がリスク商品を 買おうとする場合、家族に 同席を求めるケースもある」という。■三井住友信託、無分配・バランス型も推奨三井住友信託銀行では「人気なのは毎月分配型や 外貨建ての金融商品だが、 顧客の生活設計や リスク許容度に合うとは限らない」として、無分配型や幅広い投資対象に分散投資をしてリスクを抑えているバランス型の投信を薦めるよう、職員に指導しているという。「その場で投資したい資金だけでなく、 総資産の状況や今後の計画 などもじっくり話して相談をしていく」よう徹底している。 ※まちがっても・・銀行相手に、 総資産の状況なんかを 話してはいけない。 ボロボロにされてしまいます。「手数料や人気の高さだけでなく、 顧客目線で生活設計を 一緒に考えていこうという 銀行の姿勢が垣間見える」(井戸さん)取り組みの1つだ。 ※ そう ・・かぁ?紀平さんのもとには最近、銀行で買った金融商品を、いつ売ればいいのか見当がつかないと言って相談に来る顧客が増えているという。金融商品はその顧客にとっての大事な資産。「洋服や文房具のように 窓口で商品を売ったら終わり、 ではなく、 銀行側から定期的に声がけをして 『メンテナンス』をするよう徹底すれば、 顧客の不安を解消できるだろう」と指摘する。顧客の立場に立った資産運用窓口づくりに向け1歩、前へ進み出したように見える各銀行の取り組み。 ※ え ・・?より丁寧で顧客の生活設計の支えとなるようなサービスを提供し、 ※銀行に、生活設計は無理。 保険屋さんも、そう。 商品を売る人が、顧客目線 になることは不可能です。 担当者は給料を・・ 顧客からではなく、 銀行からもらっている、 ・・からです。今後は資産運用の「コンサルタント」としての存在感を高めていってほしい。 ※期待する方が無理。 消費者は、だまされない ように気をつけたい。(岡田真知子) 家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/14
-

マイホーム取得の実行支援は日帰りエリアだけ
遠方の場合は残念ながら・・生活設計してマイホーム取得。〇メール顧問会員希望のSさん(30代) (相談:ライフプランニング)メール顧問会員を希望しています。 S家の概要 家族 : 30代の夫、30代の妻、 赤ちゃん、・・の3人家族 職業 : 夫:?、 妻:?、共稼ぎ 住居 : 賃貸? (マイホーム取得希望) 貯蓄 : ?万円 生命保険料 : 0万円/年 いただいたメール ・・です。 ※は、私の声。 《メール顧問会員を希望》(有)エフピー・ステーション武田様 ネットでHPを拝見しメールさせていただきました。下記の件について相談させていただきたいと思っています。よろしくお願いします。 <相談したいこと>・夫の生命保険の掛け金 &補償額が妥当かどうか ※この文章で使う漢字の 「補償」は妥当ではありません。 (^^ゞ 「ほしょう」・・って、 色々な漢字があります。 保障、保証、補償、などなど。 使い分け方・・自分で 調べてみましょう。 それから・・ 「生命保険の掛け金は妥当か?」 というのも、変・・です。 「生命保険の保険料は、 月収の10%が妥当です。」 なんて・・とんでもないことを 判で押したように言っていた 人たちが、昔・・いました。 (保険屋さんとその仲間たちです) 家計の支出:「生命保険料」は、 ゼロ!・・が理想的です。 『保険加入=お金を失うこと!』 だから、当たり前です。・マイホーム購入にあたり 妥当なローン額はどれくらいなのか ※きちんと生活設計するなら、 ローン金額だけでなく、 もっと大きな範囲で 把握する作業を行ないます。 生涯の「住居費総額」を 捉えて計画しましょう。 ・医療保険、収入保障の 加入の要否など・・ ※医療保険はがん保険等と 同じで、問答無用!です。 ライフプランニングを 真剣に考えるなら、 加入しない方が 圧倒的にお得です。 (当たり前) 家族によって、 人によって、 別の結論が出ることは ありません。 (当たり前)家族構成は夫30ウン歳、私30ウン歳、娘0歳の3人で、〇〇県の〇〇在住です。私たち夫婦は共働きです。 ※お・・ そうですか。 「赤ちゃんがいても 夫婦とも生命保険は不要!」 ・・という結論が出る 可能性が高いです。 夫婦で稼いだ分は 毎月ほとんど使って 人生を謳歌している ・・なんて、 おバカさんでない限り・・。毎月の掛け金がもったいないと思い今まで保険には入らずじまいでしたが、娘が産まれた後に夫の生命保険だけ入りました。 ※どんなものに 入ったのかなぁ・・? HPを見させていただいた限り、医療保険などは入らずで正解だったのかなと思っています・・。 ※はい、正解です。まさに医療保険や収入保障に加入しようとしていたところでしたが一旦保留にしています。 ※医療保険は、 一旦保留にしなくてよい。 永久に加入しない! ほうが、人生うまく行く。 キャッシュフローに 余裕が生まれる。 (当たり前)マイホームについては土地を買って家を建てるのか新築戸建にするのか ※ ??? 違いが分からない。 「新築戸建」・・って、 「建売住宅」のこと?まだはっきり決めていません。時期もできれば今年あたり・・とアバウトです。まずは家の予算(土地+住宅)を立てないといけないのかな・・と思っているのですが、 ※「家の予算」というものは、 「土地+住宅」 だけではありません。 せっかくFP事務所に コンタクトしたんだから、 ライフプランニングの中で、 「住居費総額」という 捉え方を理解していきましょう。どう進めていけばいいのか正直よくわかっていません。 ※そのようです。 (^^ゞまた、HPによると顧問会員になった場合は住宅新築の際は武田様経由で、とありましたが ※メール顧問会員の場合は、 そのような縛りは ありません。〇〇で家を建てる場合でもサポートしていただけるのでしょうか? ※責任持って実行支援が できるのは、 車で日帰りができる範囲 までです。 私が47人いれば、 全国どこでも マイホーム取得の実行支援が 可能なんですが・・。 武田47士・・? (^^ゞ 天使のおくりもの・・が、いっぱい。〇元メール顧問会員のKさん(40代) (相談:ライフプランニング)午前、宅配便が届きました。チョコの詰め合わせ・・のようです。ごちそう様でしたぁ!以前・・メール顧問会員で、ライフプランニングを行ないました。メチャクチャ加入していた生命保険の清算などを実施、マイホーム取得に向けた土地購入も行ないました。 東北観光も兼ねて、 遠路はるばる盛岡まで ご夫婦でいらっしゃいました。メール顧問会員を継続してマイホーム建築の実行支援を希望されましたが・・十分なお手伝いは、物理的に不可能なので顧問自体をお断りしていました。マイホーム取得の考え方をしっかりお伝えした上で・・。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/14
-
行列のできるFP事務所 2013年2月13日
佐々木FPは13時で早退。長女の授業参観で・・。真剣に ・・生活設計。佐々木家の次女:モモ。今朝の盛岡は新たに10センチの積雪。顔も体も真っ白になりながら、元気にお散歩をしたり、ウンチをしたり、・・してきたそうです。今日の佐々木FP ※午後は小学校の参観日。 13時までで早退しました。〇メール顧問会員のNさん(30代) (相談:ライフプランニング)現状診断 資料作成作業。今日から再着手しました。完成をお楽しみに・・。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答待ち。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(30代):現状診断 今日の作業。(1/22着)8 Mさん(40代):現状診断 1/27 シート到着。9 Fさん(30代):シミュレーション 1/29 依頼着。10 Oさん(40代):現状診断 2/1 シート到着。11 Tさん(40代):現状診断 2/4 シート到着。12 Kさん(30代):シミュレーション 2/5 依頼着。13 Mさん(30代):現状診断 2/5 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/13
-
マイホーム 基礎屋さんからいよいよ大工さんへ
コンクリート基礎工事を終えて、いよいよ建て方が始まりました。生活設計してマイホーム建築。 〇顧問会員のKさん(50代) (相談:生活設計・マイホーム建築)実着工は、1/14でした。ただ今、基礎工事を終えて、建て方が始まったところ・・です。1/30(水)時点の現場です。基礎コンクリートが打たれ、シートをかぶせて養生中・・です。今日(2/13)・・午後、現場へ行ってみました。全景 ・・です。この状態から・・スムーズに行けば、一日で建物のカタチができ上がります。上棟(じょうとう)・棟上げ(むねあげ)・・と言います。コンクリート基礎の上に、土台が敷かれて・・。右下が玄関で、奥が寝室で・・。奥の角がお風呂で・・。柱や梁が入荷されています。そのまま組み立てる長さにあらかじめカットされてきています。Kさんのマイホーム:進行状況 1 家計の現状診断・問題点把握 2 ライフプランニング(生活設計) 3 資金・ローンの目安を立てる 4 土地探し・土地売買契約 5 展示場ほか見学 6 事前手続き・住宅プラン検討・作製 7 住宅会社・数社が提案競争 9/29 8 業者決定・請負契約 10/20 9 事前手続き・地鎮祭 12/8 10 着工 1/14 ・上棟 ~ 11 完成・入居 12 住宅ローン返済開始《 質問希望? 》 まずブログ右上の「キーワード検索」を。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。又は右帯の記事「家計の常識を疑え!」等を読んで下さい。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へ fpst@axel.ocn.ne.jp
2013/02/13
-

掛金ゼロでも老後に540万円貰える制度がある?
そんなうまい話が・・はい、あります。掛金をまったく払わなくても、老後の20年間で540万円ももらえちゃいます。営業マンがそんな話をしたら、マユツバものです。 詐欺かも・・。だまされないよーに。実はこれ、国の制度なんです。はい、国民年金のお話・・です。受取る際の名称は、老齢基礎年金・・です。保険料を40年間払えば、65歳から満額の老齢基礎年金が受給できます。(平成24年度年金額 786,500円)・・が、40年間・・まったく保険料を払わない場合でも、65歳から年金が受給できます。国民年金では・・経済的な理由から保険料を払えない人を救済する仕組みが整えられています。 当事務所の顧問会員でも おバカさんがチラホラ・・。 「どうせ年金はもらえないから、 保険料はまったく払っていない。」 (自営業) アホウ ・・です。仕組みを知って、しっかり利用したい。しっかり自分の頭で考えたい・・生活設計。日経電子版で興味深い記事を発見しました。 ※は、私の声。 「国民年金、 40年全額不払いでも 年27万円もらえる」公認会計士・平林亮子2013/2/8 7:00 もしも経済的な理由から40年間国民年金保険料の全額免除が認められた場合、 ※保険料の全額免除 ・・という制度があります。 「保険料を払わない」 ・・のと、 「免除手続きをして、 保険料を払わない」 ・・のとでは、 まったく意味が異なります。いったいいくらの年金を受けとることができると思いますか? 老齢基礎年金の受給額は、1941(昭和16)年4月2日以後に生まれた方の場合、以下のように計算します。※老齢基礎年金の計算式 78万6,500円× 〔 保険料納付月数+ (保険料全額免除月数×8分の4)+ (保険料4分の1納付月数×8分の5)+ (保険料半額納付月数×8分の6)+ (保険料4分の3納付月数×8分の7) 〕 ÷ 加入可能年数×12ヶ月 ※まったく納付しない 全額免除でも、 年金が8分の4、 つまり半分もらえます! これ、すごいことです。ただし、免除された時期が2009(平成21)年3月以前である場合には、 ・全額免除は6分の2 ・4分の1納付は6分の3 ・半額納付は6分の4 ・4分の3納付は6分の5と計算されます。仮に09(平成21)年3月までの37年間と09(平成21)年4月から12(平成24)年3月までの3年間を合わせた40年間、全額免除を認められたとすると、※老齢基礎年金の計算式 78万6,500円× 2009年(平成21年)年3月まで 残り (37年×12ヶ月×6分の2)+(3年×12ヶ月×2分の1) 40年×12ヶ月で、年額27万2千円の老齢基礎年金を受け取ることができる計算です。 ※年額27万円で、65歳から 85歳までの20年間として、 27万円×20年=540万円! 国の制度だから、 こんなことができます。 税金を投入しているから、 こんなことができます。全額免除をされた場合でも最大2分の1の年金を受け取ることができるという点は知っておいていただきたい事実です。国民年金には、下記の通り全額免除から4分の1免除(若年者や学生には さらに別の制度あり)まで制度が用意されています。本人・世帯主・配偶者の前年所得が下記の金額以下の場合には、住民登録をしている市(区)役所・町村役場の国民年金担当窓口にて申請することができます。郵送でも申請可能です。 ■全額免除前年所得が以下の計算式で計算した金額の範囲内であること(扶養親族等の数+1)×35万円+22万円■4分の3免除前年所得が以下の計算式で計算した金額の範囲内であること78万円+扶養親族等控除額+社会保険料控除額等■半額免除前年所得が以下の計算式で計算した金額の範囲内であること118万円+扶養親族等控除額+社会保険料控除額等■4分の1免除前年所得が以下の計算式で計算した金額の範囲内であること158万円+扶養親族等控除額+社会保険料控除額等例えば単身世帯で扶養親族等がいないとき、年間の所得が(扶養親族等の数0+1)×35万円+22万円=57万円......以下であれば全額免除になります。パートなどで給与を受け取っている場合であれば、収入額から給与所得控除を差し引いて所得を計算します。給与所得控除は最低でも65万円ありますから、それを差し引いた上で57万円以下であれば国民年金の保険料が全額免除になります。 また、生活保護(生活扶助)を受けているような場合など、法律上、当然免除される制度もあります。長い人生、経済的に困難になることもありえます。国民年金について、このような救済措置があることを覚えておいて損はないと思います。「納付する余裕がないから」「国民年金なんてあてにならない」 ※おバカさんです。とあきらめるのではなく、「どのような申請があるのか」「どうしたら年金を受け取れるのか」 ※おりこうさんです。という姿勢で付き合うことが大切です。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/13
-

スマホからのメールに エクセルファイルを添付
おお・・添付されています。エクセル・ファイルが・・。すごい。真剣に・・生活設計。〇顧問会員のKさん(30代) (相談:ライフプランニング)1/30(水)に、新規にメール顧問会員になりました。自宅にネット回線は接続されていず、スマホでのやり取り・・です。(添付資料のやりとり・・どうなる?) K家の概要 家族 : 30代の夫、20代の妻、 赤ちゃん、・・の3人家族 職業 : 夫:会社員、 妻:〇〇 住居 : 一戸建てマイホーム (住宅ローン有り) 貯蓄 : ?万円 生命保険料 : 0万円/年 今日・・午前、ヒアリングシートの書き方について、佐々木FPが電話で質問を受けました。そのあと・・いただいたメール ・・です。 ※は、私の声。 先程は、お電話での対応ありがとうございます。まだ何も情報を送ってないのに、団信か収入保証かの質問はいけませんよね...。すみません。 ※まだKさんのこと なんにも分かりません。 「どっちがいい?」 ・・って聞かれても、 答えようがありません。基礎データを送りますが、無事に遅れているでしょうか。スマートフォンからエクセル資料を送るのは初めてなのですが...。。 ※こちらも、スマホからのメールに エクセルファイルが添付されて きたのは、初めて・・です。 開こうとしたら、見たことない 変なメッセージが・・。 恐る恐る・・開いてみました。 うわぁ~ ・・ ・・ ・・ ・・、 見事ですぅ。 文字化け! ・・ですぅ。 初めて見ました、 エクセルファイルの文字化け。最後のページに、今後の予測年収や基本生活費、教育費の詳細を記載しました。 ※お疲れ様でしたが、 こちらで見ることができません。給料明細やローン返済予定表等の必要書類に関しましては、明日、郵送にて送りたいと思います。よろしくお願い致します。 ※すいませんが、エクセルファイルの ヒアリングシート5ページ分も、 プリントアウトして、郵送を お願いします。 こちらからの添付ファイルは、 先方で読んだり書いたり できるようです。 先方からこちらへは、 郵送でいただくことで やっていくことになりそうです。 ネット接続・・ したらいいと思うんですが・・。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/12
-

診断の結果 夫婦ともに生命保険は不要です
順調なキャッシュフロー・・です。自分の頭で考える・・生活設計。〇顧問会員のNさん(40代) (相談:ライフプランニング)本日・・2/12(火)、現状診断資料が完成し、メール添付で送りました。順調なキャッシュフロー・・です。生命保険は、夫婦ともに不要です。 N家の概要 家族 : 40代の夫、40代の妻、 子ども無し、・・の2人家族 職業 : 夫:会社員、 妻:専業主婦 住居 : 賃貸 貯蓄 : ?万円(ほとんど妻の分?) 生命保険料 : 0万円/年 (現状診断前にすべて解約)1月の・・ヒアリングシートの提出時点にいただいたメール ・・です。 ※は、私の声。 (略)夫の保険2件は今解約中です。(略)夫に(略)「ほんとにいいの? 俺が死んでもしらないよ」 ※いいよ、だれも 困らないよ。 保険料は貯蓄しよう。とも言われ、不要!て理解していたはずなのに一瞬ドキッとしてしまいました。夫は保険の不要論をどの程度理解しているのか??説明しても安心料でしょ?と言っていたし、今もそう思ってるかも?です。でも解約に反対しなかったのでいいですが、というかお任せ~て感じです(苦笑)終身保険は解約金が約60万円代になると思います。支払い総額は約88万でしたがこれですんで良かったと思います。今月から保険支払額は0になると思うので、嬉しい限りです。 ※はい、 それが一番!・・です。 だらだらと保険料を払って いてはいけません。ヒアリングシートの保険支払額はそのままですが、よかったでしょうか?必要書類は郵送で送りました。それと私の母(今月で69歳)がいまだに医療保険を約9000円払い続けてます。 ※おバカさんです。(失礼!) もったいない・・。武田さんのブログを読ませて父のガン保険は解約したのですが、自分のとなると理解したみたいなんですがなかなか完全に洗脳がとけないようで、3ヶ月経ってもまだ支払ってます。 ※9,000円×3か月=27,000円! 非常に・・もったいない。しかも第一生命の終身保険(利率は5か5.5%で 支払は終わってます)1000万を300万解約して、それを医療保険にあてているのです。保険屋にその方が保険代が安くなると言われて。 ※保険屋のやりたい放題です。 お気の毒に・・。 保険屋から見れば・・ お宝の終身保険は 逆ザヤで困った保険商品です。 (できれば早く消してしまいたい) その終身保険を一部解約させて 終身の医療保険を買わせれば、 願ったりかなったり・・です。 相手は老人です。 すなおにアドバイスを聞きます。 その通りになっています。 お気の毒・・です。医療保険には解約金があるみたいなのですが、この先増税になりつつあるし、UR賃貸に住んでいるので家賃もずっとかかるから早くやめて生活に回して欲しいのですが、ずっと保険が当たり前と思ってきたので、やめて大丈夫か?やめたとたんに病気になってしまって困るのではないかと思ってしまうようです。 ※完全に洗脳されているようです。 何にも困ることは無いんですが。母が入院して父が家に一人いたら、何もできない(しかも浪費家)からいろいろお金がかかるだろうから医療保険が1日1万でるのが、いいと思って60才から入っているようなのです。 ※おバカさんです。(失礼!) 受け取る1万円は、 自分が払ったお金の ほんの一部・・です。 (当たり前) そうでなければ、保険の しくみが成り立たない。 保険屋が成り立たない。 自分で貯蓄しておいた方が 圧倒的にお得です。会う度にやめるよう言い続けていきたいと思います。 母は終身保険を葬式用プラス少しでも残せたら家族にと思っているみたいです。 ※葬式代は貯蓄で準備したい。 保険でやるから・・ どんどんお金を失います。今のところそのお金が必要ではなくても、体が動くうちに自分の為に使って欲しいんですけど夫婦で旅行には行きませんし...(旅先での父の自己中に耐えられない)第一生命の株をもらった時は、こういうお金は使った方がいい!ってスパッと私達夫婦と両親とで母の希望する場所に旅行に行きました(笑)(略) ※さんざん第一生命に貢いだ人に、 ご褒美として株が配られました。 貢いだ大金のほんの一部が 戻ったに過ぎません。 多くの株を割り当てられた人は、 そのことを誇らしげに 自慢してはいけません。 多い人ほど、生命保険料で 大金をたれ流した・・ということで、 実は・・とっても恥ずかしいことです。 おバカさん・・ということです。 株割り当ては、おバカさんの証明。 人前で堂々と胸を張って 自慢するのではなく、 非常に恥ずかしいことなので、 穴を探して隠れてください。 そのころNHKテレビで・・ 「保険会社が初の株式会社化」 ・・として、 大々的に取り上げました。 大量に株を割り当てられた ご夫婦のお宅にお邪魔して 色々とインタビュー・・。 テレビに登場する ほくほく顔のご夫婦・・。 おバカさん・・です。 (・・穴に入れ! 失礼!)今日の佐々木FP〇顧問会員のNさん(40代) (相談:ライフプランニング)現状診断 資料作成作業。本日ついに・・完成!メール添付で送りました。〇顧問会員のSさん(30代) (相談:ライフプランニング)現状診断 資料作成作業。今日から再着手しました。再々ヒアリングになり、メール添付で送りました。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 今日の作業。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(40代):現状診断 今日の作業。(1/12着)8 Nさん(30代):現状診断 1/22 シート到着。9 Mさん(40代):現状診断 1/27 シート到着。10 Fさん(30代):シミュレーション 1/29 依頼着。11 Oさん(40代):現状診断 2/1 シート到着。12 Tさん(40代):現状診断 2/4 シート到着。13 Kさん(30代):シミュレーション 2/5 依頼着。14 Mさん(30代):現状診断 2/5 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/12
-
新社会人の保険選び という発想自体が洗脳です
保険屋による洗脳です。新社会人・・は、いっさい保険に入らない(=お金を捨てない)方がいいに決まっています。当たり前のことです。お金は捨てない方がいい。雑誌などで毎年・・一定の時期に、「新社会人の保険選び」のような特集記事が登場します。マスコミの企画者は、生活設計に関しては まったくの素人です。平均的な日本人と同様・・保険業界に洗脳されています。消費者の関心事は何か?どんな特集を企画すれば、販売部数が伸びるか?・・が、担当者の最大関心事です。そういう意味では、「生命保険特集」は正解ではあります。生命保険は私たち日本人にとっては、非常に大きな関心事・・だから。(関心が強いこと自体・・が、 洗脳されている・・ということだけど)雑誌の記事にだまされないよーに。だいたい保険業界の言いなりになっているので、そのまま真に受けてはいけません。そして・・保険屋さんにだまされないよーに。しっかり自分の頭で考えたい・・生活設計。日経電子版で興味深い記事を発見しました。 ※は、私の声。 「新社会人の保険選び、 あえて一つ薦めるなら...」保険コンサルタント 後田亨2013/2/8 7:00 毎年この季節になると増えるのが、新社会人や若い世代はどんな保険に入ればいいのか、という取材です。私は「基本的に子供がいないのであれば、 急いで加入しておくべき保険はない」という見解を述べることにしています。 ※当たり前・・です。現状、何かあったときのために備える保険は高コスト商品なので、貯蓄を優先する方が賢明だと思うからです。 ※その通りです。貯蓄型の保険商品もありますが、資金が長期にわたって低金利で拘束されるデメリットの方が大きいためお薦めしていません。 ※その通りです。 保険で貯蓄してはいけない。ただ「どうしても一つ選べと言われたら......」と前置きしてご紹介する保険もあります。 ※いや、そんなものは・・無い。ライフネット生命保険が昨秋発売した「自分への保険プラス」です。 ※2012年10月に新発売。理由は(1)健康保険の 「自己負担部分の補てん」 を目的としている(2)がん診断時に100万円の給付がある(3)先進医療に対応する機能がある(4)10年更新の定期タイプである--の4点です。一般に、売れ筋の医療保険では入院日数に応じた給付金と、手術の際に10万円といった定額の給付金が支払われる機能が付いています。こうした保障内容の場合、こう言っては何ですが、お客様が「給付金で得をした」と感じるケースが発生します。 ※よくある・・ 「入っていて良かったあ♪」 というおバカさんの感想です。 30万円もらうために、 50万円払っています。健康保険の「高額療養費制度」によって、1カ月の医療費の自己負担額は約9万円で済む人が手術を伴う2週間の入院をすると、入院給付金14万円と手術給付金10万円で、総額24万円を受け取るようなことがあるわけです。 ※受け取る24万円は、 自分が払ったお金の ほんの一部だということに 気づきましょう。ところが「自分への保険プラス」からは、同じケースでも「入院療養給付金」として自己負担相当額(例えば自己負担額8万円の場合 は8万円、6万円であれば6万円)が支払われるだけです。健康保険からの給付を前提として「入院療養給付金は1カ月10万円まで」「入院を伴う通院の際は5万円まで」と上限が定められているからです。 私は、この方が民間の保険の「あり方」としては正しいと思います。 ※「保険のあり方」として 正しいとしても、 消費者が確実に損をする ことに違いはありません。消費者も「24万円を受け取るケースは、 健康保険が保障する分を 民間の保険でも二重に保障 していることになる。 それは保険料の無駄だろう」と考えるべきでしょう。 ※当然です。また、「自分への保険プラス」ではがんの診断時の給付金は100万円となっています(2年目以降も治療が継続している 場合、毎年100万円が支払われます)。がんの陽子線治療など300万円前後の実費がかかることもある先進医療については、実費と同額が給付される機能が付いています。要するに民間の保険の役割を健康保険の保障機能を補完することと、大病時に保険ならではと感じられそうな、ある程度「まとまったお金」を給付することの2点に絞っているわけです。 ※素晴らしいように聞こえますが、 しょせん「保険」・・です。 保険加入は・・ 「一定期間の保障をお金で買うこと」 ・・であり、 「期間が経過すればお金は無くなる」 ものです。 『保険加入=お金を失うこと!』 なのだから、 生活設計を真剣に考えるなら、 『保険にはできるだけ加入しない!』 ことを大前提に考えましょう。 なので、 保険が検討対象になるのは、 『保険以外に対処法が無い場合』 だけだと、しっかり認識しましょう。さらに、保障期間が10年(更新は70歳まで)なのもいいと思います。最近は一生涯の保障がある医療保険に人気が集まっていますが、 ※しっかりと洗脳された おバカさんがいっぱい・・。 (失礼!) 毎月の保険料からは、 保険屋の取り分が 確実に引き去りされます。 生涯手厚く保障されるのは、 私たち消費者ではなく、 保険屋だ! ということに気づきましょう。老後まで保障すると低料金でそれなりの保障は確保できなくなるはずです。 ※当たり前。以上のような理由から、私はこの保険を「100万円単位の貯蓄が できるまでの期間限定で 利用するにはいい商品」だと評価しています。何より、入院1日目からの給付金や老後の手厚い医療保障をアピールする既存の商品とは一線を画す商品設計のコンセプトが気に入っています。 ※評価はできません。 しょせん・・保険は保険です。 お金を失うことに変わりはない。 (貯蓄がなかなか増えない) 新社会人は、 保険料分も貯蓄に廻して、 できるだけ早い時期に 貯蓄残高を増やしたい。 その間に何かあったらどうする? 親のスネをかじれ! そのために親がいる。 子どもが自立できるまでの 「保険」は親の存在です。 (保険商品に頼って、 お金をたれ流すより ずっと・・マシ) いつまでも迷惑かけたら 申しわけない・・と思うのなら、 早めに自立できるように 貯蓄を増やしていこう。ただし、同社がホームページで薦めている「じぶんへの保険」とのセット加入は大いに疑問です。 ※ライフネット生命も・・ 新商品だけでは儲からないので、 セット加入を奨めます。 保険屋さんだから当たり前。「じぶんへの保険」は終身タイプで入院日数に連動した給付金支払いがある保険です。 ※「終身」で永遠に お金をたれ流しては いけません。「2つの医療保険で備えれば、 費用についての心配がなく 『治療に専念』することができます」とあるのもいただけません。 ※はい、まったくいただけません。「心配」をなくすために保険に入ると、お金がいくらあっても足りなくなるからです。 ※当たり前。また「定期療養保険に申し込みされた方の 84%が終身医療保険にも加入」 ※みんな、おバカさん。(失礼!)とありますが、終身タイプの医療保険には他社にもっといい商品があります。 ※「終身の医療保険」に、 いいものなんてありません。 私は「どうしても医療関連の保障がほしい 場合、旧商品は無視して新商品に」というのが顧客本位のアドバイスだと考えています。 ※「どうしても 医療関連の保障がほしい」 といった場合であっても、 「医療保険には入らない方が、 生活設計上・・確実にお得」 と教えてあげるのが、 消費者本位のアドバイスです。 真剣にライフプランニングを 考えましょう。 できるだけ保険に加入しないことが、 キャッシュフローに非常に 良い効果をもたらします。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/12
-

学資保険は解約手続き中なので入れませんでした
OK・・です。保険で貯蓄をしてはいけない。自分の頭で考える・・生活設計。 〇メール顧問会員のMさん(30代) (相談:ライフプランニング)現状診断資料作成のため、行列に並んでいます。(14番目) M家の概要 家族 : 30代の夫、30代の妻、 幼児2人・・の、4人家族 職業 : 夫:会社員、 妻:専業主婦 住居 : 一戸建て住宅? 住宅ローン残債:2,100万円 1.68% 35年返済 (買ってはいけない)変動金利 貯蓄 : 300万円 生命保険料 : ?万円/年 払込総額 ?万円 まだ現状診断前です。 具体的な情報はこれから・・です。 メールをいただきました。 ※は、私の声。 エフピー・ステーション武田様 佐々木様おはようございます。先日必要書類を郵送しました。7日着予定ですがちゃんと届いているでしょうか?控え伝票を無くしてしまい追跡が出来なくて不安に感じています。お手数ですが到着しているかどうか教えて頂けると有り難いです。宜しくお願い致します。 ※ちゃんと届いていますよ。 心配いりません。いただいた書類に添付されたお手紙の一部が・・以下です。「学資保険はただ今 解約手続き中ですが、 解約済みとみなして、 資料に入れておりません。 ヒアリングシートにも 無いものとして計算しています。 解約返戻金が120万円ほど ありますが、 まだ手元にはないので、 貯金の欄には 入れていません。」れれ・・? ちょっと変・・です。・学資保険を解約 することは、好ましい選択でOKです。・その保険料分の支出が ヒアリングシートに載らない こともOKです。・解約返戻金120万円 は、まだ手元にないので、 貯蓄に計上しない・・のは変。まだ手続き中で確定ではないけど、確実にやめるのだから、証券等の資料は送らない、・・のは、もちろんOKです。でも、解約が確実であって、解約後の支出を当然に計上しないのなら、解約に伴う収入(解約返戻金)を当然に計上してください。なので・・貯蓄残高は、ザックリと・・300万円+120万円=420万円・・に、なるかと思います。『学資保険は買わない方がいい』その理由。1 現在は超低利率 長期間に渡る固定利率商品を 現在の低利率の時に契約すれば、 その低利率を固定することになる ので、買わない方がお得。 (当たり前) 個人年金や終身保険も同じこと。2 余計な経費がかかる 「保険」と名がつけば、 払ったお金から保障のための 料金が引かれる。 人件費・広告費などが引かれる。 各種経費が引かれる商品が、 貯蓄として、お得なわけがない。3 一保険会社の約束ごと 長い将来の魅力的な受給額は、 一保険会社の約束事に過ぎない。 破たんすれば当然に元本割れ。 「魅力的でお得な話」であれば あるほど、「どうやって実現する?」 と、真剣に疑ってみたい。これは・・個人年金でも、終身保険でも、養老保険でも、貯蓄性保険すべてに共通のこと・・です。保険で貯蓄をしてはいけない。 【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答戻る。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(40代):現状診断 作業途中。(1/12着)8 Nさん(30代):現状診断 1/22 シート到着。9 Mさん(40代):現状診断 1/27 シート到着。10 Fさん(30代):シミュレーション 1/29 依頼着。11 Oさん(40代):現状診断 2/1 シート到着。12 Tさん(40代):現状診断 2/4 シート到着。13 Kさん(30代):シミュレーション 2/5 依頼着。14 Mさん(30代):現状診断 2/5 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/11
-

健康保険は使えません と言えば 医者は儲かる?
「交通事故診療には 健康保険が使用できない。」常識? ・・を疑え!自分の頭で考える・・生活設計。〇メール顧問会員のMさん(40代) (相談:ライフプランニング)現状診断資料作成のため、行列に並んでいます。(9番目) M家の概要 家族 : 40代の夫、30代の妻、 (現在は・・)2人家族 (今月出産予定・・3人家族に) 職業 : 夫:会社員、 妻:専業主婦 住居 : (買ってはいけない)マンション (住宅ローンは無い) 貯蓄 : 650万円 生命保険料 : ?万円/年 払込総額 ?万円 まだ現状診断前です。 具体的な情報はこれから・・です。今日の前半の記事の続きです。「交通事故のケガ、 健康保険は使えない?」 ある法律事務所のHPから、一部記事を拝借、掲載します。交通事故で健康保険を使うには | 交通事故被害者救済サイトア.交通事故による受傷の診療に 健康保険を使用できるか健康保険(サラリーマン等の加入している 健康保険だけでなく,国民健康保険, 公務員共済及び船員保険を含む 広い意味での健康保険をいいます)は,被保険者の疾病,負傷,出産または死亡に関して必要な保険給付を行うことを目的とする制度ですので,負傷や死亡の原因が交通事故であったとしても,日常生活上のケガや病気の場合と同様に,健康保険を使用して,医師の診療を受けることができます。 厚労省(旧厚生省の時代)からも,交通事故診療に健康保険を使用できるとの見解が表明されており,「最近, 自動車による保険事故については, 保険給付が行われないとの誤解が 被保険者等の一部にあるようであるが, いうまでもなく, 自動車による保険事故も 一般の保険事故と何ら変りがなく, 保険給付の対象となるものであるので, この点について誤解のないよう 住民,医療機関等に周知を図るとともに, 保険者が被保険者に対して 十分理解させるよう指導されたい。」との通達がなされています(1968年10月12日保険発第106号)。 ※かなり昔の見解表明です。 読者の大部分は、生まれて いないと思われます。※なお,業務または公務上の事故や,通勤中の事故等,労災保険法や公務員災害補償法の適用がある事故については除きます(健康保険法55条・ 国家公務員共済組合法60条・ 地方公務員等共済組合法62条)。 ※当然ですね。 二重受給はできません。旧厚生省も指摘するように,交通事故診療には健康保険が使用できないとの誤解が,社会一般で生じていたのですが,このような誤解が生じた大きな原因は,医師の診療報酬制度にあります。すなわち,医療機関は,健康保険を使用しない診療(自由診療)であれば,保険診療の場合よりも多額の診療報酬を請求できるため,診療報酬の支払いさえ担保されるのであれば,患者に自由診療を選択してもらいたいわけですが,交通事故診療の場合には自賠責保険という確実な担保がありますので,医療機関としては,できる限り自由診療を選択してもらうことで,高額の報酬を確保したかったわけです。 ※医者も、儲けたかった・・。このような事情を背景に,心ない医療機関等が交通事故診療には健康保険が使用できないとの虚偽の説明をして,患者が自由診療を選択するよう促したために,上記のような誤解が生じてしまったわけです。 ※病院に、医者に、 だまされないよーに。現在でも,未だに交通事故診療には健康保険を使用できないと堂々と説明する医療機関や, ※とんでもない・・。健康保険が使用できることをあえて説明しない医療機関は ※ふざけている・・。多数存在していますが,誤解しないよう気をつけてください。健康保険での診療拒否を譲らない医療機関に対しては,「診察治療の求があった場合には, 正当な事由がなければ, これを拒んではならない」とする医師法第19条を根拠に,健康保険の使用を主張されたことが正当な事由にあたるのかを争うことも可能ですが,そんな医療機関であれば早期に見切ったほうがよいかと思います。 ※そうですね・・ とんでもない医療機関や ふざけている医療機関は・・。イ.保険診療と自由診療との違いでは保険診療と自由診療にはどのような違いがあるのでしょうか。健康保険を使用して診療を受けた場合,受診者は,窓口で治療費の3割(自己負担分)を支払う必要がありますが,残りの7割は健康保険が医療機関に対して支払ってくれます。 ※医療費が高額になった場合は、 本人の負担は3割ではなく、 9万円前後が上限になります。 (助かります) ご存じ! 高額療養費制度!また保険診療の場合,診療報酬の点数単価は1点10円と計算されます。他方,自由診療の場合には,受診者が治療費の全額を負担する必要があり,治療費は医療機関の裁量で決定することができるとされていますので,健康保険を使用した場合の数倍となることもあります(自由診療の点数単価 =1点10円~30円程度)。 ※やりたい放題になります。なお,日本医師会は損保業界団体との協議により,交通事故の場合の自由診療については,労災保険を使用した場合と同等の1点12円という診療報酬基準を設定しましたが,この基準には強制力はなく,医師会が医療機関を統率できていない地域では,12円以上の診療報酬を請求する医療機関が依然として存在しています。 ※医者も人・・です。 医療機関もビジネスを 行なっています。 『より儲かる方法を選ぶ』 ・・んです。 だまされないよーに。ウ.交通事故で健康保険を使用するメリット交通事故被害者の立場からすれば,診療費が倍であろうと,治療費全額負担であろうと,加害者の自賠責保険に請求できるのだから,健康保険を使用しなくてもいいじゃないかとお考えになるかもしれません。むしろ自身の健康保険を使用することに抵抗を覚える被害者のほうが多いかもしれません。しかし被害者が健康保険を使用して損をすることは一切ありませんので,できるだけ早く健康保険を使用するようにしてください。※被害者が健康保険証を医療機関の窓口に提示するまでは,自由診療で精算されますので(初診日に遡って健康保険で精算 してくれる医療機関もありますが),できるだけ早く健康保険の使用を申し入れるようにしてください。 ※ぼぉ~っとしていると、 簡単に大金を失うぞ! 医療機関にだまされないよーに。 保険屋さんにだまされないよーに。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/09
-

車の自損事故保険等は医療保険と同様に不要?
医療保険や がん保険は、加入しない方がお得です。(当たり前)マイカーの傷害保険も、同じように考えていいの?自分の頭で考える・・生活設計。〇メール顧問会員のMさん(40代) (相談:ライフプランニング)現状診断資料作成のため、行列に並んでいます。(9番目) M家の概要 家族 : 40代の夫、30代の妻、 (現在は・・)2人家族 (今月出産予定・・3人家族に) 職業 : 夫:会社員、 妻:専業主婦 住居 : (買ってはいけない)マンション (住宅ローンは無い) 貯蓄 : 650万円 生命保険料 : ?万円/年 払込総額 ?万円 まだ現状診断前です。 具体的な情報はこれから・・です。 メールをいただきました。 ※は、私の声。 武田さま こんにちは。行列9番目のMです。 現状診断と出産(予定日まで10日あまり...)どちらが早いか楽しみにしております。 ※うぅ~~ん、びみょー・・です。ヒアリングシートを返送する時に以下の事をお伝えし忘れていました。 ◎2枚目(基礎2) 住居費の内訳→住宅ローン¥0-(完済)/ 管理費¥3,500-/修繕積立金¥10,000- ※築33年のマンションです。 (買ってはいけなかった・・) 修繕積立金・・自体も、 それ以外についても・・ これから加速度がついて、 コスト負担が増していきます。それから、収入保障保険(とりあえず加入)の査定(健康診査)の結果が出て以下の内容での契約がOKとなりました。 17万円×15年 4097円 (逓減払い・5年ごとに保険料が下がる) 質問なのですが、実際に受け取る際は一割ほど税金が引かれるとのことなのでその分も考慮して18〜19万円に金額を上げて契約しておいた方がいいのでしょうか? ※「あなたの死亡保障必要額は、 検証の結果、3千万円でした。」 ・・という具体的なものではなく、 「とりあえず加入」・・です。 診断結果が出るまでの間、 とりあえず3千万円分 加入しておきましょう・・というもの。 (加入中の保険を解約して 高い保険料支払いをストップ するのが目的・・です) 具体的に計算された金額 ではないので、細かいことは 気にしないことにしましょう。 受給総額:3,000万円が 2,750万円になったからと いって、 どうということはありません。 そのままでOK!それからもう一つ... 自動車保険の内容も見直したいと思っています。 <現在の内容>東京海上日動火災保険株式会社¥17,190-/1年払い(ノンフリート 20等級 63%割引) 対人賠償 無制限対物賠償 無制限 自損事故傷害 保険金額 1名につき 後遺障害 最高 2,000万円 死亡 1,500万円 入院日額 6,000円 通院日額 5,000円 搭乗者傷害 保険金額 1名につき 日数払い(特約) 死亡 500万円 入院日額 7,500円 通院日額 5,000円 無保険車障害 保険金額 1名につき 2億円 この場合、自損事故傷害・搭乗者傷害は医療保険と同じと考え、不要と見なしていいのでしょうか? ※はい、けっこうです。 加入しない方がお得です。 (そのお金でおいしい ものでも食べましょう) 搭乗者傷害については日数払いの特約を外すと、一時金払い(入院給付金の基準額10万円)となります。(日数払いの限度は90日) また、人身傷害補償は必要でしょうか?(付帯すると掛金が一気に上がりますが...) ※補償範囲が広いので、 当然・・掛金が高くなります。 こちらも医療保険と同じこと、 加入しない方がお得です。夫が独身時に加入したまま、東京海上で更新し続けていますが掛金の安い共済(全労済)へ加入し直そうかとも考えています。 宜しくお願い致します。 ※「保険加入=お金を失うこと!」 ・・ですが、 マイカーを持っているのなら、 お金を失うことを分かった上で、 自動車保険には加入しましょう。 人に、物に、大きな損害を 与える可能性があるモノを 乗り回します。 社会的責任として加入したい。 自分の貯蓄では対応できない 事態になる可能性があります。 保険以外に方法が無い・・ こんな場合は加入したい。 ・・が、自分や家族が・・ 1 事故でケガ、手術・入院 2 事故で障害者に 3 事故で死亡 などの場合の保障については、 加入しない方がお得です。 それぞれ、すでに保障がある。 1 健康保険(国民健康保険) 2 障害基礎年金、障害厚生年金など 3 遺族基礎年金、遺族厚生年金など これらの保障のために、 健康保険や国民年金や 厚生年金や共済年金などで、 毎月保険料を払っている。 あらためて・・お金を捨てる 必要はありません。《参考》チューリッヒ保険のHPより・・ ※当事務所の立場上・・ 特定の保険会社を推奨する 意図はまったくありません。 保険の意味を知る上での 参考に拝借、掲載しました。「自損事故保険と人身傷害、 搭乗者傷害の違いは何ですか?」自損事故保険とは、自分の運転ミスで電柱に衝突したり、家屋に飛び込んだ等の単独事故等によりご契約のお車の保有者、運転者または同乗者が死傷し、自賠責保険等で補償されないときに保険金をお支払いします。ただし、人身傷害補償特約付きの契約の場合、自損事故保険は不適用となります。自損事故保険の保険金額は1,500万円が上限(介護を要する後遺障害 1級の場合は2,000万)ですが、人身傷害補償特約においては、最低保険金額が3,000万円であり、万が一、自損事故に遭われた場合には、人身傷害補償特約の保険金額を上限にお支払いできますので、自損事故保険よりも適用される事故の形態を含め、幅広く補償されます。なお、人身傷害補償特約保険料は、自損事故保険料を考慮した保険料体系となっておりますので、保険料が重複しているということはありません。また、搭乗者傷害保険は本人やご家族、友人、知人など、ご契約のお車に乗っていた人が、事故によって死傷した場合に保険金をお支払いするものですので、人身傷害補償特約が付帯されていても併せて支払いの対象となります。この記事、後半へ続きます。「交通事故のケガ、 健康保険は使えない?」家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/09
-
2馬力夫婦なら 老後準備より現役生活の充実を
老後へ、老後へ、・・と、お金を送る傾向がありますが、2馬力夫婦なら不要なことです。フルタイムの共稼ぎなら、老後の年金受給レベルはかなり高くなります。わざわざ・・あらためて、老後資金準備をする必要はありません。そんな余裕資金があったら、そのお金を・・現役時代を充実させることに使いたい。現役の今・・「あれも我慢、これも我慢。」のようにやっている必要はありません。保険屋さんに奨められて、すなおに従ってはいけません。(お金をたれ流すことになる)自分の頭で考える・・生活設計。〇顧問会員のOさん(50代) (相談:ライフプランニング)2/6(水)・・現状診断資料が完成し、今日午後、ご夫婦で来所。現状診断資料の各ページの説明を行ないました。問題点が具体的にはっきり、スッキリしました。 O家の概要 家族 : 50代の夫、30代の妻、 長〇、長〇、・・の4人家族 (今月出産予定・・5人家族に) 職業 : 夫:公務員、 妻:公務員 住居 : 一戸建てマイホーム (住宅ローン残額:2,830万円 金利:1.7% 10年固定) 貯蓄 : 1,151万円 生命保険料 : 130万円/年 払込総額 2,145万円 (♪・・家が建つ~♪)老後の貯蓄残高は、なんと!1億円で推移? 妻の定年退職後、貯蓄残高は1億円前後で推移します。土地建物と合わせれば、将来は・・ひょっとしたら、相続税の心配が必要になるかも・・。基礎控除のハードルが低くなっていきそうです。フルタイムの共稼ぎの場合は、ハイレベルな年金受給であることと合わせて、すでに「老後の備え」は十分なケースが多い・・です。働いた分だけ消費していて、ほとんど貯蓄していないおバカさんは除きますが・・。O家でも・・保険で、お金を老後へ、老後へ、と・・送り続けています。・個人年金(富国生命)・終身保険(ソニー)・変額保険 終身(ソニー)などなど・・。 ※死亡保障必要額。 検証の結果、夫婦とも 死亡保障は不要! 保障目的の保険は すべて不要!貯蓄性の保険も、保障性の保険も、すべて不要です。すべて解約すれば、解約返戻金が数百万円戻ります。(繰上返済に使える)以後・・保険料はゼロ!・・でOK!です。素晴らしいことです。毎年130万円はらっていたのが、生命保険料の支出ゼロ!(貯蓄がどんどん貯まる)生命保険料を払わなくていい・・って、なんて素晴らしいんだ!(しっかり認識したい)今日の佐々木FP〇顧問会員のNさん(40代) (相談:ライフプランニング)現状診断 資料作成作業。来週の初日に・・完成!できそうです。お楽しみに・・。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答戻る。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(40代):現状診断 今日の作業。(1/12着)8 Nさん(30代):現状診断 1/22 シート到着。9 Mさん(40代):現状診断 1/27 シート到着。10 Fさん(30代):シミュレーション 1/29 依頼着。11 Oさん(40代):現状診断 2/1 シート到着。12 Tさん(40代):現状診断 2/4 シート到着。13 Kさん(30代):シミュレーション 2/5 依頼着。14 Mさん(30代):現状診断 2/5 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/08
-

新婚で住宅取得♪ 頭金ゼロで家賃並み返済♪
何考えてるの?どうしようもないおバカさん・・です。きちんと・・生活設計の意識を持とう。日経ネット版より、目に止まった記事を紹介します。 ※は、私の声。「家計の悩み プロが答えます」『結婚直後の住宅購入は? まず夫婦でためる力を 』ファイナンシャルプランナー 深田晶恵氏2012/12/28 7:00「結婚したばかりで 住宅購入の頭金が たまっていません。 ただ、購入しても、 月々のローン返済額が 家賃並みで済むことが わかりました。 購入に踏み切っても いいでしょうか。」 (神奈川県、32歳、男性) ※いい・・わけがない! なんか・・いかにも、 作成された質問文・・です。結婚後1年足らずで住宅購入を検討する人が増えています。かつては頭金を用意しないと住宅ローンが組めませんでしたが、ここ4、5年で頭金なしでもローンが普通に借りられるようになりました。 ※「ここ4,5年」 なんてものではなく、 もっともっと昔、 大昔・・からです。 自己資金が無くても、 あるように書類作成すれば、 OKで・・簡単なことでした。 住宅会社と金融機関とで、 やりたい放題・・でした。 住宅金融公庫も 甘かったからやりたい放題。 元大手メーカーの営業が 言うんだからマチガイない。金利が低く消費増税の前に買いたい、とはやる気持ちもあるのでしょう。 ※消費増税の金額は、 建築業者選びで知らずに 損をする金額に比べたら、 わずかなものです。 (ケタが違う)でも、お勧めできません。 ※当たり前。 「自己資金ゼロで家を? なに考えてるんだオマエ! 人生をなめるんじゃない! きちんと生活設計を考えろ!」 ・・ということです。夫婦2人でお金をためた実績がないからです。 ※そういうこと。どれだけ貯蓄する実力があるか分からないうちに、ローン返済という固定費を抱えるのは危険です。 ※危険極まりない。共働きを続けても、子どもができて育児休暇などを取れば妻の収入が下がります。 ※当たり前。一方で「子ども費」が家計に対して結構な割合を占めるようになります。 ※当たり前。ためる力がないと家計は苦しくなります。頭金ゼロでは借りすぎるリスクも高まります。 ※その通り。 業者は請負額が大きいほど 儲かるのでそちらへ誘導、 銀行は融資額が大きいほど 利息収入で儲かるので そちらへ誘導、・・の結果、 おバカさんは過大に借ります。 「まだ借りられます。」 「ここまで借りられます。」 おバカさんはその気になります。 リスクがどんどん高まります。 建築業者や銀行は、 まったくリスク無し・・です。不動産会社からよく提案されるのが「頭金ゼロでも 35年の変動金利型ローンなら、 4000万円の物件が 毎月11万円の返済で買える」といったプラン。 ※「家が買える」 ・・という表現をするのは、 都会の人たちで、 「家=マンション」 だからだと思います。 (違和感・・を覚えます) 田舎の人間の感覚では、 家は「買う」ものではなく、 「建てる」ものです。 ※変動金利はありえない。 住宅ローンの 返済シミュレーションを する場合は、一般的には 変動とか短期固定(3~5年) は避けたい。返済額を見て「買える」と思いがちですが、大事なのは60歳時点でのローン残高。例えば35歳で借りると、金利動向を楽観的に考えても約1400万円残ります。 家賃並みの誘い文句にも注意しましょう。家を買うとローン返済以外に管理費や修繕積立金、固定資産税などが年40万~50万円必要になります。 ※これはマンションの場合ですね。 当初のランニングコストです。 10年、20年、30年、・・と 経過していくと、こんな額では 済まなくなっていきます。 大変なお荷物になっていく。 マンションを買ってはいけない。 一戸建て住宅の場合は、 固定資産税や都市計画税 などで、一般的な住宅で ざっと年10~15万円です。家賃負担とローン返済額が同じなら、年50万円の貯蓄ができていた家庭で収支がトントンになってしまいます。 ※「トントン」になるその前に・・ 変動金利ローンであれば、 金利上昇で払っていけなく なり・・家計破綻! というリスクがあります。「周りが買っているから」など、住宅購入は外的要因に振り回されがちですが、買い時は貯蓄など内的要因がそろったとき。 ※その通り。まずは1千万円ためてから考えましょう。 ※えっ!? そんなに? 住宅取得・・不可! という人が大勢出てしまう。 田舎の場合は、 総額がもっと小さいので、 そんなにハードルを 上げなくても大丈夫です。諸経費やいざというときの貯蓄を残しておく必要があるので、頭金に回せるのは半分程度(500万円)です。 ※諸経費は別勘定ではなく、 住宅取得計画の中に 当初から組み込んで 概算しておきましょう。貯蓄に励む過程でお互いのお金の使い方やためる力が分かり、家計を改善していくこともできます。 ※はい、その通り。将来のローン返済に向けたトレーニング期間でもあるのです。 ※そうです。 生活設計の意識も 夫婦で醸成していく 期間にしましょう。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/08
-

赤ちゃんがいても 夫婦とも生命保険は不要!
現状診断での検証の結果、夫婦ともに生命保険は不要です。『保険加入=お金を失うこと!』・・です。できるだけ加入しない方がいいのは、当たり前のことです。生命保険は必要か?不要か?必要なら、その額はいくらか?必要額は将来に向けてどうなるか?必要な期間はいつまでか?などなど・・考え方を理解しておきたい。できるだけ加入せずに済ますために。(お金を失わずに済ますために)自分の頭で考える・・生活設計。〇顧問会員のOさん(50代) (相談:ライフプランニング)2/6(水)、現状診断資料が完成しました。 O家の概要 家族 : 50代の夫、30代の妻、 長〇、長〇、・・の4人家族 (今月出産予定・・5人家族に) 職業 : 夫:公務員、 妻:公務員 住居 : 一戸建てマイホーム (住宅ローン残額:2,830万円 金利:1.7% 10年固定) 貯蓄 : 1,151万円 生命保険料 : 130万円/年生命保険(死亡保障)必要額の検証結果が出ました。今・・夫が死亡した場合。《必要資金》・生活費(妻と子):4,356万円・生活費(妻のみ):4,140万円・子供費 :3,611万円・車費 :1,680万円・レジャー費 : 810万円・住居費 :2,097万円・整理資金 : 400万円 合 計 1億7,094万円《手当可能資金》・公的年金 : 9,116万円・妻の収入 :1億6,145万円・児童手当 : 534万円・死亡退職金 : 1,471万円・預貯金 : 1,151万円 合 計 2億8,417万円必要資金から手当可能資金を引いた金額が死亡保障必要額!・・です。必要額は・・マイナス1億1,323万円! ・・です。(まったく不要!・・ということ) 配偶者の収入が多ければ、公的年金も比例して多く、「手当可能資金」が大きな金額になります。また・・収入が多い少ない・・ではなく、支出が堅実でコンスタントに貯蓄ができている家計なら、生命保険は不要になりがち・・です。(当たり前)子供が大きいか小さいか・・でもありません。収入と支出と貯蓄のバランスが良くて、順調に貯蓄が増えていく家計なら・・生命保険は不要になりがち・・です。死亡保障の必要額は、このようにして算出されます。保険屋さんにだまされないよーに。夫が死亡した場合。現在と10年後。必要額は、将来に向けてどんどん減っていきます。Oさん(夫)は、現在も将来も不要です。今・・妻が死亡した場合。妻も・・結局、生命保険は不要でした。妻が死亡した場合。現在と10年後。現在も将来も不要です。夫婦とも死亡保障は不要!・・ということが分かったので、O家では、現在の保険はすべて解約したい。これからは加入する必要はない。医療保険もがん保険も、まちがいなく損をします。すべて解約してスッキリしたい。毎年の保険料:130万円も、これからは払わなくてOK。スッキリ!・・します。O家の家計簿には、「生命保険料」という支出は無くなります。(あ~ スッキリ♪)解約返戻金の数百万円は、住宅ローンの繰上返済に充当したい。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/07
-

住宅ローン返済していて貯蓄1千万円以上・・って
ちょっと変・・です。ローン返済しながら、貯蓄は1,150万円、生命保険料は年に130万円、どう考えても変 ・・です。『貯蓄金利<借金金利!』・・です。『保険加入=お金を失うこと!』・・です。余裕のお金があったら、借金(利息負担)を減らすことを優先すれば、家計はより好転します。自分の頭で考える・・生活設計。〇メール顧問会員のOさん(50代) (相談:ライフプランニング)2/6(水)、現状診断資料が完成しました。 O家の概要 家族 : 50代の夫、30代の妻、 長〇、長〇、・・の4人家族 (今月出産予定・・5人家族に) 職業 : 夫:公務員、 妻:公務員 住居 : 一戸建てマイホーム (住宅ローン残額:2,830万円 金利:1.7% 10年固定) 貯蓄 : 1,151万円 生命保険料 : 130万円/年 ※うぅ~~ん、どう考えても変・・だ。 多額の貯蓄がありながら・・ 生命保険だって解約すれば 数百万円のお金が返るのに・・ 普通に住宅ローン返済を しているのは・・ うぅ~~ん。 あ・・ それでも、 キャッシュフローは、 まったく問題はありません。 生命保険も・・検証の結果、 夫婦とも不要です。 (現在も将来も) 今月第3子が産まれるけど、 夫婦とも生命保険は不要! (こんなことはよくあります) 保険屋さんにだまされないよーに。 メールをいただきました。 ※は、私の声。エフピー・ステーション武田 様お世話になっております。Oです。現状診断ができたということで、ありがとうございます!待ってました!面談の希望日は以下の通りです。2/8(金)午後1時半以降2/9(土)時間はいつでも大丈夫です2/16(土)時間はいつでも大丈夫ですよろしくお願いします。 ※それでは・・ 明日・・2/8(金)午後2時 で、お願いします。 佐々木FPがいる時間帯 の方が、お茶も出るし、 ゆったりとお話ができます。今日の佐々木FP ※今日は1時までで早退します。 中学校の説明会に行きます。 佐々木FPが当事務所に 勤め始めたころ、 ママのお尻の陰に 隠れていたあのチビ助も、 4月からは中学生♪・・です。 早いものだ・・。〇顧問会員名簿 整理整頓久しぶりに整理整頓。ヒアリングシートを受け取って、その後・・動きがない人がチラホラいます。・・が、こちらから催促することは、特にしていません。生活設計するのは本人です。本人がその気にならなければ、何もできません。その気になれ! ちょっとだけ・・がんばれ!〇顧問会員のNさん(40代) (相談:ライフプランニング)現状診断 資料作成作業。本日より再着手。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答戻る。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(40代):現状診断 今日の作業。(1/12着)8 Nさん(30代):現状診断 1/22 シート到着。9 Mさん(40代):現状診断 1/27 シート到着。10 Fさん(30代):シミュレーション 1/29 依頼着。11 Oさん(40代):現状診断 2/1 シート到着。12 Tさん(40代):現状診断 2/4 シート到着。13 Kさん(30代):シミュレーション 2/5 依頼着。14 Mさん(30代):現状診断 2/5 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/07
-

・・ってことは 変動金利の住宅ローンを返済中?
変動金利ローンはまずい。借換えのための情報収集を即 開始!・・したい。生活設計と住宅ローン。このへんで大地震が・・?〇メール顧問会員のMさん(30代) (相談:ライフプランニング)1/30(水)、新規にメール顧問会員になりました。2/5(火)、ヒアリングシートが提出され、行列に並びました。(15番目) M家の概要 (ヒアリングシートをざっと見た感じ) 家族 : 30代の夫婦、長〇、次〇、 ・・の4人家族 職業 : 夫:会社員 妻:専業主婦 住居 : 一戸建てマイホーム (住宅ローン残額:2,100万円 金利:1.68% 返済月額:約87,000円) 貯蓄 : 306万円 ※現状診断前なので、 具体的で正確な情報はまだ・・です。 メールをいただきました。 ※は、私の声。(有)エフピー・ステーション ※あ・・ うちの事務所名、 直ってる、直ってる。武田様 佐々木様おはようございます。会社名に関しては間違ってしまい申し訳ありませんでした。以後気をつけたいと思います。 ※ ・・よろしい。コメント挿入も、武田先生の言われた通り自分が送った物から確認しましたらちゃんと入っていたので安心しました。 ※はい、自分でチェック しましょう。ご指摘があった金利の欄を見直してみると、やっぱり変動金利の欄の○のつけ忘れを発見! ※えっ!? ということは、 変動金利で返済中!? まずい、まずい。 すぐ、借り換えのための 情報収集を開始したい。この調子では再ヒアリングも沢山指摘があるかもしれませんね>< ※みんな同じです。 再ヒアリングでたくさんの 指摘や確認を受けて、 現状診断資料が 作られます。小心者なので自分のメールがブログ上に載る度にドキドキしておりますが、 ※ドキドキとか、オドオドとか、 する必要はありません。 コメントでは、きつい言い方や、 おちょくるような言い回しや、 日常茶飯事・・です。 悪意があったり、怒ったり、 しているわけではなく、 読者が親しみやすく、 読みやすいように、 工夫しているつもりです。 笑って読み進んでください。これからもどんどんご指導頂ければと思います。 ※楽しみにお待ちください。今日の佐々木FP〇顧問会員のOさん(50代) (相談:ライフプランニング)現状診断 資料作成作業。本日・・2/6(水)、完成!O家では・・今月、第3子が誕生予定です。 夫:50代、妻:30代、 ともに公務員です。それなのに・・第3子が誕生予定なのに、生命保険(死亡保障)は、夫婦ともに不要!・・です。現在も将来も不要!後日、詳しくコメントします。それなのに・・ああ・・それなのに、生命保険にはガバガバ加入しています。おバカさんです。(失礼!)特に、ソニー生命に騙されて、ろくでもない保険でお金をたれ流しています。ライフプランニングをやらないライフプランナーに騙されて・・。【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答戻る2。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(40代):現状診断 回答戻る1。(1/12着)8 Oさん(50代):現状診断 今日の作業。(1/19着)9 Nさん(30代):現状診断 1/22 シート到着。10 Mさん(40代):現状診断 1/27 シート到着。11 Fさん(30代):シミュレーション 1/29 依頼着。12 Oさん(40代):現状診断 2/1 シート到着。13 Tさん(40代):現状診断 2/4 シート到着。14 Kさん(30代):シミュレーション 2/5 依頼着。15 Mさん(30代):現状診断 2/5 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/06
-

教育資金の準備は学資保険? おバカさんです
廻りと同じなら安心?居心地がいい?洗脳列島・・にっぽん。色々な経費を引かれながら、有利に貯蓄ができるわけがない。「保険」は・・保障のための経費が引かれる。人件費や運営経費が引かれる。保険で貯蓄をしてはいけない。(当たり前)自分の頭で考たい・・生活設計。最近のニュースから・・ ※は、私の声。明治安田生命:学資保険で生き残り...トップ・かんぽに対抗毎日新聞 2013年01月11日 02時30分明治安田生命保険は10日、今月末に学資保険の新商品を発売する方針を明らかにした。 ※どんな新商品だろうが、 保障コストを負担して、 保険屋さんの給料分を 負担して・・では、 良い貯蓄商品である わけがありません。 保険はみな同じことです。 (当たり前)学資保険から医療特約を切り離して保険料を低く抑える。 ※当たり前です。 貯蓄目的なのに・・ いらない医療保障のために お金を払っていては、 お金が減っていくだけです。同分野では日本郵政傘下のかんぽ生命保険の優勢が続いており、今春の新商品投入で ※それは・・ない。いっそうの事業強化を目指している。明治安田はその機先を制して競合商品を投入し、シェア奪取を狙う。 ※がんばれ、がんばれ。 だけど・・ 賢い消費者は、 だまされるな!明治安田の新商品は、加入者が払い込んだ保険料総額を、受け取る教育資金が下回る元本割れを解消したのが特徴。 ※そもそも・・貯蓄目的で、 払ったお金より もらうお金が少ない ・・なんて商品が 売れていたこと自体が 大問題! 何の疑問も感じずに 買っていたおバカさんが 大勢いたことが大問題! 目を覚ませ!おバカさん!契約者が30歳男性、被保険者の子どもが0歳で、受取総額200万円の場合、15歳までに支払う保険料総額は約178万円で、受取率は112.3%と業界トップ水準。 ※15年もかけて・・? このレベルで お得と思ってはいけない。従来商品は同条件で99.2%だった。 ※大勢の人が・・ こんなものを買っていた? (おバカ・・です) 定期預金のほうが はるかにマシだった。国内市場が縮小する中、生保業界にとっては若年層の掘り起こしが大きな課題。 ※でしょうね。同社は学資保険をその切り札にしたい考えだが、現状のシェアは約3%にとどまっている。 ※3%!? たいしたもんです。 元本割れ商品をよく ここまで売ってきた。 それだけ・・おバカさんが いっぱいいたということ。かんぽ生命は100億円の保険金不払い問題を抱え、4月に販売できるか流動的な面もあるが、 ※はい、完全にアウト。明治安田生命の新商品投入で他の生保各社の追随も予想され、学資保険をめぐる競争が激しくなりそうだ。 ※保険屋さんの競争が どんなに激しくなっても、 学資保険を買わない のが、賢い消費者です。 (当たり前) 保険で貯蓄をしてはいけない。かんぽ生命が発売する新学資保険に対しては、大手各社が「日本郵政グループの 完全民営化の道筋が不明確な ままでは民業圧迫につながる」と反発。松尾憲治生命保険協会会長(明治安田生命社長)は「かんぽ生命は、 学資保険加入を契機に両親 などに保険加入を促す戦略 を強める可能性がある」 ※そんなことは・・ かんぽ生命だけでなく、 保険業界ぜんぶが やっていることです。 学資保険は保険営業の 切り口商品とされていて、 家族全体の保険設計へと 営業展開されていきます。 (当たり前) 学資保険だけの相談をして、 家族全体で保険加入、 よくあるパターン・・です。と神経をとがらせている。【葛西大博】 ※保険屋にだまされるな!《学資保険》加入者が保険料を積み立て、高校・大学の入学時や在学中に教育資金として受け取ることができる保険。死亡や医療保障などが手厚い商品はその分保険料が高くなり、教育資金として戻ってくるお金の受取率が100%を下回る元本割れを起こすケースも。 ※何も考えずにこんなものを 買っているおバカさんが 大勢いる。一方、保険料を毎月払うのではなく、年一括払いや加入時一括払いなどを選べば、受取率は高くなり、貯蓄目的の商品としても人気。 ※こちらも考え物。 超低利率の今、 金利上昇局面の今、 長期間固定利率の・・ 「貯蓄性の保険」を 買ってはいけない。 (セオリーとは真逆)11年度の学資保険分野の新契約件数のシェアは、かんぽ生命が全体の3分の1にあたる33.5%。アフラックが24.5%、ソニー生命保険が15.3%と続く。3社で全体の7割以上を占める。 ※おバカさんがいっぱい・・。<かんぽ生命>学資保険の新商品を延期...支払い体制整わず毎日新聞 2月5日(火)19時52分配信日本郵政グループのかんぽ生命保険は5日、学資保険の新商品の発売時期を、当初予定の4月から延期すると発表した。金融庁が認可条件としていた保険金支払い管理体制の整備に時間がかかり、保険業法上の認可を得る見通しが立たないため。 ※かんぽ生命は、 お金を払う体制が きちんと整っていない ・・ということです。かんぽ生命は、死亡保障額を低く設定する代わりに保険料を抑える新商品を新学期が始まる今年4月から販売する計画で、 ※少なくても・・ 保障がついているということは、 買った人がそのコストを 負担する・・ということ。 「保険」と名がつけば、 みな同じで、よけいな コスト負担をします。 (当たり前) 保険で貯蓄してはいけない。昨年9月に総務省と金融庁に認可申請した。しかし審査期間中、過去5年間に約10万件の支払い漏れの可能性があることが判明。 ※ひど過ぎる・・。金融庁は支払い管理体制の整備を認可の条件とした。 ※当たり前。かんぽ生命は、「業界水準並みの体制を 作るにはなお時間がかかる」と判断し、予定通りの発売を断念。 ※業界水準なみ・・。 その業界でさえ・・全社が、 ついこの間、大量の 支払い漏れが発覚し、 改善途上・・です。 契約は一生懸命取るけど、 払う時はできるだけ払わない、 そんな業界・・です。 (儲かるわけです)4月に新商品を発売した場合、契約数は約10万件増え、保険料も120億円増加すると見込んでいた。 ※取らぬタヌキの・・。ゆうちょ銀行も住宅ローンなどの新規業務を認可申請しているが、審査が長期化している。【種市房子】 ※ま・・ 保険で貯蓄は しないことです。 学資保険は買わないことです。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/06
-

いざ書いてみると 本当に貯金の無さに焦りを感じ
希望を書いてみたけどこれを実行できるのかとても不安になりました。真剣に・・生活設計。〇メール顧問会員のMさん(30代) (相談:ライフプランニング)1/30(水)、新規にメール顧問会員になりました。2/6(水)、ヒアリングシートが提出され、行列に並びました。(15番目) M家の概要 (ヒアリングシートをざっと見た感じ) 家族 : 30代の夫婦、長〇、次〇、 ・・の4人家族 職業 : 夫:会社員 妻:専業主婦 住居 : 一戸建てマイホーム (住宅ローン残額:2,100万円 返済月額:約87,000円) 貯蓄 : 306万円 ※現状診断前なので、 具体的で正確な情報はまだ・・です。ヒアリングシートを添付してメールをいただきました。 ※は、私の声。(有)F.Pステーション武田様 佐々木様 ※「エフピー・ステーション」です。 「F.Pステーション」ではなく。 そこんとこ、よろしく。 (固有名詞には細心の注意を)おはようございます。〇〇県のMです。昨日はお電話にて丁寧にご説明頂きましてありがとうございました。なんとかヒアリングシートができました! ※よくがんばった!ちゃんと出来ているのか不安ですが・・・。 ※1ページ目をチラッと 見ただけでも、 記入漏れがあります。 たとえば・・ 住宅ローンの種類は、 〇年固定? 変動?ヒアリングシートもちゃんと5枚添付出来ていますか? ※はい、大丈夫です。 枚数は・・。 当たり前です。 エクセルファイルを一つ 送り返せばいいだけです。 その中に5ページ・・ あります。パソコンは苦手で、コメント挿入した個所もあるのですがちゃんと出来ているのか・・。 ※自分で添付送信したモノを 「送信済みアイテム」から 開いて確認してみよう。 添付して送ったモノと 同じモノを見ることができます。電話で教えて頂いたセルの結合は上手くできませんでした>< ※そっかぁ・・ 知ってしまえば、すごく 簡単なことなんだけど。いざ書いてみると、本当に貯金の無さに焦りを感じ、将来の生活の希望を書いてみたけどこれを実行できるのかとても不安になりました。 ※結果が出てから 心配しましょう。 常に不安を持っている人は、 保険屋さんや 銀行屋さんなどの エジキになりやすい・・です。 将来に希望を持って、 楽しく美しく・・生きよう。現状診断が終わって結果が返ってくるのが怖いです。 ※楽しみに待ちましょう。添付書類は本日郵送でお送りしますね。それでは引き続き宜しくお願い致します。 ※よろしく、お願いします。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/05
-

5年ぶり 宅建の資格更新講習に行ってきました
一日、ホテルに缶詰め。真剣に・・生活設計。〇メール顧問会員のOさん(40代) (相談:ライフプランニング)1/21(月)、新規にメール顧問会員になりました。2/1(金)、ヒアリングシートが提出され、行列に並んでいます。(12番目) O家の概要 (ヒアリングシートをざっと見た感じ) 家族 : 40代の夫婦、長〇、次〇、 そして母・・の5人家族 職業 : 夫:会社員 妻:会社員 長〇:会社員 次〇:学生 住居 : 一戸建てマイホーム (築17年 住宅ローン無し) 貯蓄 : 2,130万円 ※現状診断前なので、 具体的で正確な情報はまだ・・です。メールをいただきました。 ※は、私の声。武田様こんばんは現状診断前の質問はしてはいけないということ何も知らずに ※新規顧問会員全員に ご案内してあります。何度もしつこくメールしてしまい申し訳ございませんでした。 ※毎日 ・・でした。 答えれば・・さらに、 長文の質問が・・。お許しください。 ※許さん!どうか見放さないでくださいね。 ※見放し・・かけた。懲りずにこれからもよろしくお願い致します。 ※懲りた・・。今日はメールを見たのが遅くなりこんな時間にメールとなりすみませんでした。 ※気にすることはありません。 メールを確認するのは、 事務所で、業務時間内です。 発信者は夜中でも、 受信者が読むのは日中です。それではおやすみなさい。 ※静かにおやすみなさい。 現状診断が終わるまで・・。 順番が来て次の作業は、 再ヒアリング・・ですが。今日の武田FP〇宅建資格更新講習 5年に一度。 10:00~16:30 ホテルに一日缶詰め。 午前2つ、午後3つ、 5時間授業・・でした。 (法律や税金など) 授業もお昼御飯も、 それぞれの席で・・。 (養鶏場のニワトリの 気持ちが分かりかけた) 健やかにお休みの方が チラホラ・・でしたが、 色々な分野で 復讐・・ではなくって、 復習ができました。 何人かと・・ 数年ぶりに再会! 最後に新しい宅建主任者証 を受け取って、解放されました。モモ・・ 元気か?今日の佐々木FP〇顧問会員のOさん(50代) (相談:ライフプランニング)現状診断 資料作成作業。完成予定は、2/6(水)・・です。お楽しみに・・。(今日、会ってませんが、 大丈夫・・だと思います)現状診断結果を説明します。ご夫妻でおいでになれる日時を予約してください。(第3候補あたりまで示して・・)【 行列のできるFP事務所 】 資料作成の順番を待っている顧問会員の行列です。 お待たせしています。大変申しわけありません! 着手から完成まで一家族当たり平均5日です。 「回答待ち」の人は、個別の事情で長引いています。1 Nさん(30代):現状診断 回答待ち。(7/26着)2 Nさん(30代):現状診断 確認待ち。(9/10着)3 I さん(50代):現状診断 回答待ち。(9/11着)4 Kさん(40代):現状診断 回答待ち。(10/5着)5 Sさん(30代):現状診断 回答戻る2。(10/20着)6 Sさん(30代):現状診断 回答待ち。(12/17ヒア)7 Nさん(40代):現状診断 回答戻る1。(1/12着)8 Oさん(50代):現状診断 今日の作業。(1/19着)9 Nさん(30代):現状診断 1/22 シート到着。10 Mさん(40代):現状診断 1/27 シート到着。11 Fさん(30代):シミュレーション 1/29 依頼着。12 Oさん(40代):現状診断 2/1 シート到着。13 Tさん(40代):現状診断 2/4 シート到着。14 Kさん(30代):シミュレーション 2/5 依頼着。15 Mさん(30代):現状診断 2/5 シート到着。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/05
-

マンション? やっぱり ・・買ってはいけません
コンクリートは固くて頑丈だけど、50~60年で確実に寿命が来る。自分の頭で考える・・生活設計。文藝春秋 2月号・・より『トンネル、橋、 危ないインフラを放置するな』藤井 聡京都大学大学院教授笹子トンネルだけでない。老朽化したインフラを立て直すことは日本再建につながる。我々が暮らしている近代文明というものは、石や木や土の文明ではなく、「コンクリート文明」である。ビルも橋も堤防などと、インフラは皆、コンクリートで作られている。しばしば都会は「コンクリート・ジャングル」などと呼ばれてきたが、文字通り、人口の大半が居住する都市部は、見渡す限りコンクリートだ。コンクリートは固くて丈夫だ。しかし、その耐久性は、石や木や土に比べれば、著しく劣る。例えば木でできた法隆寺も、石でできたピラミッドも、土でできた古墳も皆、千年を超える時を経て、未だに往時の姿をそのまま残している。しかし、コンクリートはおおよそ50年から60年で寿命が来てしまう。そして我が国に大量のコンクリートの橋や水門、堤防などが作られたのは、1960年頃の高度成長期の時代であった。そこから50年後といえば、まさに「2010年」だ。このことは、今、日本中のインフラが、一斉に寿命を迎え、老朽化しつつあることを意味している。(以下略)・・のような書き出しで、インフラ老朽化問題を取り上げています。抜本的な老朽化対策と、そのための大規模な財源確保をを、訴えています。マンションはコンクリートでできています。それだけでも・・マンションは買わない方がいい。「マンションは買うな!」『購入は手軽で、保有は重すぎる』1 保有コスト 一戸建ての場合は 固定資産税等のみで、 そんなに負担にはならない。 マンションの場合は・・ ランニングコストが 結構な負担になる。 購入していながら、 家賃のような固定費を 払い続けます。 これが以外に大きい。 (それも・・年数が 経過するほど、重くなる)2 インフラ整備コスト 一戸建て住宅では、 道路や上下水道や電気等の 生活インフラに故障等の 不都合が生じた場合は、 それを保有管理する 自治体等が責任を持って 対応してくれる。 住宅所有者は、 自分の所有する敷地や 建物についてだけ・・ 自己管理します。 マンションの場合は、 エントランス・廊下・階段・ エレベーター等に故障や 不都合が生じた場合や、 建物内の上下水道や 電気配線に故障や 不都合が生じた場合等は、 マンションの住人自身が 費用負担をします。 マンションの構造躯体 そのものが危なくなり、 強度を保てなくなれば・・ 建替え!・・もあり得ます。 その費用負担も マンション住人が行ないます。結局・・マンションは、購入時の手軽さとは反対に、年数が経過すればするほど、多額の費用を負担することになります。カタチあるものは、必ず壊れます。壊れるところまで行く前に、経年劣化します。マンションでも一戸建てでも同じです・・が、〇一戸建ての場合は、 ・生活インフラは、 自治体等が補修してくれます。 ・建物が少々壊れても・・ お金が無い場合は、 (極端なことを言えば) 「ボロ家でもいいや。」 ・・と、 自分がガマンすれば済みます。〇マンションの場合は、 ・生活インフラは、住民が 費用を負担して補修します。 ・将来・・建物が壊れてきて、 管理組合の決議で 「建替えましょう。」 ・・という結論が出て、 自分はお金が無くて 賛成できない場合・・、 (極端なことを言えば) マンションを追い出されます。『購入したときの金額を、 将来また負担する。』・・ぐらいの覚悟が、マンションでは必要です。(1千万円単位の出費をする・・)「そんなのイヤッ!」・・なら、買わないことです。 生活インフラまで自分たちで 管理運営する・・というところが、 致命的な宿命・・です。 これはもう何ともならない 大きな欠点・・です。 (重い宿命を背負い込まないよ~に)『独身女性のマンション購入を、 女性FPが解説』この種のアドバイスを見て、いつも懸念・・を感じます。日経の記事・・です。 (2006年7月1日)「マンション取得を考えるなら」・・のタイトルで、女性ファイナンシャルプランナーが、購入できるかどうかのチェック法を、お話ししています。 安心して購入できるかをチェックしよう 1 この先おおむねシングル の予定 (「結婚しないかも」 だけでは危険) 2 自己資金が物件価格の 3割程度ある (頭金と諸経費を合わせて) 3 購入しても不測の事態に 備える貯蓄を最低200万円 残せる 4 60才(定年)までに くり上げ返済なしで 完済できるローンが組める 5 住宅ローンを返済しながら 貯蓄もできる 6 購入後も 潤いのある生活が送れる (自己投資・旅行・ 趣味等にお金をかける余裕) 7 安定した収入が見込める 8 転勤はない 9 60才まで働ける会社である (モデルになる先輩がいる)・・というような条件が満たされれば、購入OK!・・・と、しています。尚、突然結婚!・・となった場合でも、賃貸に出すことにして、(賃料)> (ローン+管理費+積立金+税)・・の見通しが立っていれば、安心・・と。一般的に、FPのアドバイスは、このようになりがちです。・・マンションの将来の現実等を知らないから・・。販売業者も、売れ行きにブレーキがかかるようなことは、もちろん言いません。その、懸念される2点について・・。1 「もし結婚したら、 他人に貸せば収入が・・。」?このもくろみは、大きくずれる可能性が大きいことを認識しておきましょう。 ・空室リスク (マンション販売業者は説明しない) ・家賃下落リスク ( 同 ) ・リフォーム費用 (入居者が変わる都度) ※管理組合の活動参加 (面倒な人はやめた方が・・)2 「20~30年後に 老朽化で大きな出費に?」老朽化すれば改修や建て替えで、当然費用がかかります。販売政策上、修繕積立金は少額に設定されていて役に立ちませんから、まとまった現金を出すことに・・。その時期には大部分の住民が、定年退職などで所得が減り、新たな負担を避けたがりますが・・。 02年「マンション建て替え円滑化法」老朽化対策として、住民の5分の4以上の賛成で建て替えを決議できるようにしました。(お金が無いから反対 ・・という人は出て行く?)今の日本のマンションの構造では、将来このようなことが起こりえます。外断熱構造のマンションなら、問題無いんですが新築時のコストが高く、ほとんど採用されていません。マンション購入を検討する際は、20~30年後を思い描いてから・・・に、したいですネ。明日(2/5)の武田FP宅建資格の更新講習で・・(5年に1回)一日中、盛岡市内のホテルに缶詰め・・です。10:00~16:15・・という日程なので、佐々木FPが出勤する前に事務所を出発して、佐々木FPの帰宅後に事務所に戻ります。よろしく、お願いします。家計改善したい? なら・・(できるだけ)1 生命保険に加入しない!2 借金をしない!3 経費を払わない!これだけでいい。すごく かんたん。見違える人生になる。《 質問希望? 》 ブログ右上「キーワード検索」をどうぞ。「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jp
2013/02/04
全55件 (55件中 1-50件目)


-
-
- ☆手作り大好きさん☆
- サンザシ酒 漬けて1日
- (2026-11-09 23:25:28)
-
-
-
- ◇◆◇節約 生活◇◆◇
- 月3万円の枠。11月の残り3週間をどう…
- (2026-11-09 08:35:53)
-
-
-
- 風水について
- 今時は北枕は亡くなられた方の方角で…
- (2026-11-10 00:08:29)
-


