


PR
カレンダー

そんなことがある・・わけがありません。

写真と記事は関係ありません。
〇メール顧問会員のKさん(30代)
(相談:ライフプランニング)
2/3 : 現状診断。
6/17 & 6/30 : シミュレーション。
・・と、資料作成を行なってきました。
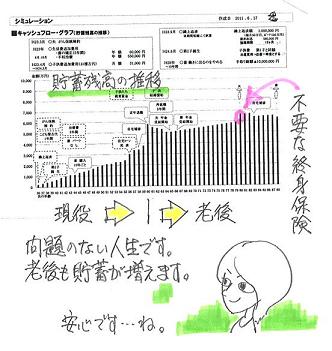
この潤沢な・・
キャッシュフロー(貯蓄残高の推移)で、
終身保険の必要性は・・まったくありません。
終身保険は、リスク商品です。
相続対策等の特別な目的が無いなら・・
その保険料分を現役時に有効に使いたい。

現在は子どもが1人だけです。
死亡保障が必要なのは、
グリーンの三角形部分・・です。
必要保障額は・・
現在は約3,000万円必要ですが、
徐々に減っていき、10年程度でゼロになります。
なので、生命保険に加入するのなら・・
三角形の保険(収入保障保険)が
理にかなっていて、保険料も極端に安いです。
※お金のたれ流し。
現在加入中の生命保険
(図のピンクの部分)は、
かなりの無駄になることが
分かります。
保険屋さんにお任せしていると、
だいたい・・このようになります。
第2子が誕生すると、
死亡保障必要額はどう変わってくるか・・
が・・、以下です。

子ども2人分なので・・必要額も増え、
必要期間もかなり長くなりました。
実際・・このようになるので、
理解しておいてください。
メールをいただきました。 ※は、私の声。
武田殿
終身900万のみ残しても良いかなと思い、
ニッセイの契約を解除するのに、
まだ踏み切れません。
気になるのは、
生存給付金口座の 金利です 。
現在4%で、
銀行等よりも良い ので残しておきたい。
※同じ基準ではない。
保険は、何の4%・・でしょうか?
預金は、何の〇%・・でしょうか?
この『何』・・は、それぞれ違います。
同じ基準での比較ではない
・・ということを理解しましょう。
(下記でコメント)
これは更新後も継続されると
ニッセイに確認しました。
※そりゃぁ、そう言う・・でしょう。
口座を残すには、ニッセイの
保険が無いと駄目みたいです。
(まぁ当たり前ですね)
今は7万円程度の利息が付いています。
※それ、ホントに『利息』でしょうか?
今まで払った保険料の一部では?
どのようにでも表現できるのが、
保険・・です。
残すのであれば、
終身900万の部分かなと。
4,641円/年ですし。
※以前もコメントしたように・・
保険料が極端に安いのは、
転換によって・・以前の保険が
下取りにされているからで、
何にもお得ではありません。
以前の保険が食いつぶされて
いっているだけ・・です。
はじめから保険を考えるのであれば、
終身は不要というのはわかりますが、
現状から判断しても、
すべて解約したほうが断然良いのでしょうか。
よろしくお願いします。
「低金利の預金より、
高利率の生命保険が有利」

理由1
「保険の利率」は、払った保険料から
引き算された後のお金に適用される。
世の中には、うまい話は存在しません。
確実に他より有利な商品は存在しない
・・んです。
( 国策での税制優遇商品は例外 )
「預金の金利」は、
預けた金額そのものに適用されます。
「保険でいう利率」は、まったくちがいます。
「払ったお金」・・をそのまま運用
する利率ではなく、
「払ったお金から経費を引いた分」
・・の運用利率になります。
( 一旦・・元本割れ!した金額 )
経費・・というのは、以下のようなモノです。
( 保険の種類によって、比率は異なる )
・新契約費 : 代理店や営業マンの手数料・歩合
・集金費 : 保険料の集金に要する費用
・維持費 : 契約の維持管理に要する費用
これだけのモノを引き算して残ったお金
の運用です。
なので・・、預金は0.5%、保険は4%、
・・だとしても、
「保険がだんぜん有利♪」・・と考えるのは、
おバカさんです。 (失礼!)
理由2
保険会社が破綻すると、
貯蓄性保険は大きく元本を割り込む。
数十年先までの長期の契約です。
長い期間の中では、何が起こるか分かりません。
もし、保険会社が破綻したらどうなるでしょう?
我が国の生命保険会社はすべて
「生命保険契約者保護機構」
に出資して加入しています。
もし保険会社が破綻したら、保険契約は
生命保険契約者保護機構によって
保護されますが、
新たな受け皿会社が現れ
営業が再開されるまでは、
解約や契約手続きの変更等は
おこなうことはできません。
また・・契約が保護されるといっても、
契約時の保険金全額を
補償してくれるのではなく、
払い込んだ保険料のうち
「責任準備金に組入れられた金額の90%」
が補償対象となります
( 保険金の90%ではない
)。
責任準備金とは、払込保険料から
保険金・給付金として支払った分
と
会社の経費
を 差し引き
、
「将来の保険金等の支払いのため
積み立てられているお金」 ・・
のことです。
また、
補償される保険契約には例外があり、
破綻時から過去5年間の予定利率が、
全生保の平均利回りから決まる基準利率を
上回る高利回り契約の場合は、
予定利率が引き下げられるのが普通です。
予定利率が引き下げられると、
受け取る予定の保険金、
個人年金保険の年金、
解約返戻金などが、
さらに引き下げられることになります。
その結果、契約の種類により
保険金等の30~50%が減額
されるケースもあります。
保険会社の破綻により
保険金等の 減額幅が大きいのは
、
終身保険、養老保険、個人年金保険
などの貯蓄性保険
で、
反対に掛け捨て型の定期保険などは、
もともと責任準備金の金額が少ないので
あまり影響はありません。
また、
予定利率が高い時期に加入した契約や、
保険期間が長い契約ほど、
保険金、年金、解約返戻金等の
削減幅は大きくなります。
終身保険は、40~50年先までの契約です。
気が遠くなるような期間・・です。
ひとつの民間会社と交わす長期契約は、
実は・・大きなリスクを抱えています。
終身保険も、リスク商品・・です。
Hさんのライフプランニング(生活設計) 進行状況
1 ヒアリング
家族状況・家計収支・資産・職歴ほか
2 家計の現状診断
診断資料(小冊子) 問題点把握
3 生活設計 シミュレーション
設計資料(キャッシュフロー表ほか)
4 実行支援
商品選択や処理(金融商品・保険・ローンほか)
住宅・不動産・相続等の段取り・手続き
5 事後チェック
計画の実行・・進行状況、必要に応じた修正
今日の佐々木FP
〇メール顧問会員の I さん(30代)
(相談:ライフプランニング)
現状診断の資料作成。
明日・・終了! ・・できそうです。
【 行列のできるFP事務所 】
資料作成の順番を待っている顧問会員の行列です。
お待たせしています。大変申しわけありません!
1 Hさん(40代):現状診断 回答待ち。(12/13ヒア)
2 I さん(30代):現状診断 今日の作業。(2/23着)
3 Kさん(30代):シミュレーション 回答待ち。(4/4着)
4 Mさん(40代):現状診断 4/19 シート到着。
5 Tさん(40代):現状診断 4/21 シート到着。
6 Sさん(30代):シミュレーション 4/26依頼到着。
7 Sさん(20代):現状診断 4/28 シート到着。
8 Tさん(30代):現状診断 5/7 ヒアリング。
9 Oさん(40代):シミュレーション 5/12依頼到着。
10 Tさん(20代):シミュレーション 5/12依頼到着。
11 Dさん(30代):現状診断 5/13 ヒアリング。
12 Kさん(30代):現状診断 5/19 シート到着。
13 Tさん(30代):現状診断 5/20 シート到着。
14 Yさん(40代):シミュレーション 5/27依頼到着。
15 Tさん(30代):現状診断 6/9 シート到着。
16 I さん(30代):現状診断 7/7 シート到着。
17 Hさん(40代):現状診断 7/9 ヒアリング。
《 質問希望? 》 まずブログ右帯の記事を読んでください。
よくある質問の答えがあります。(「家計の常識を疑え!」他)
《 顧問会員希望? 》 「顧問会員って何?」で支援内容や
当事務所との関係を確認の上、右記へ
fpst@axel.ocn.ne.jp

-
50年返済ローンは スグレモノの金融商品? 2026/09/24
-
40代子育て世帯の貯金は1500万だそうです 2026/09/23
-
2000万円は普通預金です 馬鹿ですか? 2026/07/26


キーワードサーチ
フリーページ

事務所の紹介

FP業 私の思い
相談・支援・講演料金

FP業務経歴
顧問会員って何?
顧問会員 業務と手順
お断りする場合も・・
顧問会員の約束事
メール顧問会員
不動産購入 会員
生活設計 基本の基本
1 生命保険に入らない
2 借金をしない
3 資産運用を しない
4 住宅会社は 最後に
ギャラリー 現状診断と生活設計①
ギャラリー 現状診断と生活設計②
ギャラリー 現状診断とマイホーム取得①
ギャラリー 現状診断とマイホーム取得②
ギャラリー 現状診断とマイホーム取得③
ギャラリー 現状診断とマイホーム取得④
ギャラリー 現状診断とマイホーム取得⑤
マイホーム取得
マイホーム建築支援
実行支援例(写真)
ギャラリー マイホーム建築 提案コンペ事例集
ギャラリー 住宅建築見積書 実例①
ギャラリー 住宅建築見積書 実例②
頭金と諸費用:1 田舎で全額現金
頭金と諸費用:2 田舎で土地代現金
頭金と諸費用:3 田舎でフルローン
頭金と諸費用:4 より田舎で全額現金
頭金と諸費用:5 より田舎で土地代現金
頭金と諸費用:6 より田舎でフルローン
頭金と諸費用:7 より都会で全額現金
頭金と諸費用:8 より都会で土地代現金
頭金と諸費用:9 より都会でフルローン
頭金と諸費用:10 都会で全額現金
頭金と諸費用:11 都会で土地代現金
頭金と諸費用:12 都会でフルローン
頭金とコスト:住宅ローン利息
頭金とコスト:諸費用とローン利息合計と さらに
ギャラリー 自分で年金計算して生活設計
夫会社員 妻自営業
妻はほとんど専業主婦
夫も妻も会社員
夫会社員 妻専業主婦
夫会社員 妻パート
夫会社員 妻パート
夫婦会社員(年収300・200万円) 夫5歳上
夫婦会社員(年収300・200万円) 同年齢
夫婦会社員(年収300・200万円) 妻5歳上
夫婦会社員(年収300・200万円) 夫10歳上
夫婦会社員(年収300・200万円) 妻10歳上
夫婦会社員(年収300・200万円) 夫15歳上
夫婦会社員(年収500・500万円) 夫5歳上
夫婦会社員(年収500・500万円) 同年齢
夫婦会社員(年収500・500万円) 妻5歳上
夫婦会社員(年収500・500万円) 夫10歳上
夫婦会社員(年収500・500万円) 妻10歳上
夫婦会社員(年収500・500万円) 夫15歳上
夫会社員(500万円)妻パート 夫5歳上
夫会社員(500万円)妻パート 同年齢
夫会社員(500万円)妻パート 妻5歳上
夫会社員(500万円)妻パート 夫10歳上
夫会社員(500万円)妻パート 妻10歳上
夫会社員(500万円)妻パート 夫15歳上
夫婦会社員(年収700・600万円) 夫5歳上
夫婦会社員(年収700・600万円) 同年齢
夫婦会社員(年収700・600万円) 妻5歳上
夫婦会社員(年収700・600万円) 夫10歳上
夫婦会社員(年収700・600万円) 妻10歳上
夫婦会社員(年収700・600万円) 夫15歳上
夫婦会社員(年収700・300万円) 夫5歳上
夫婦会社員(年収700・300万円) 同年齢
夫婦会社員(年収700・300万円) 妻5歳上
夫婦会社員(年収700・300万円) 夫10歳上
夫婦会社員(年収700・300万円) 妻10歳上
夫婦会社員(年収700・300万円) 夫15歳上
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 同年齢
夫会社員(700万円)妻パート 夫5歳上
夫会社員(700万円)妻パート 夫10歳上
夫会社員(700万円)妻パート 妻10歳上
夫会社員(700万円)妻パート 夫15歳上
夫会社員(1200万)妻専業主婦 夫5歳上
夫会社員(1200万)妻専業主婦 同年齢
夫会社員(1200万)妻専業主婦 妻5歳上
夫会社員(1200万)妻専業主婦 夫10歳上
夫会社員(1200万)妻専業主婦 妻10歳上
夫婦会社員(年収1200・500万) 夫5歳上
夫婦会社員(年収1200・500万) 同年齢
夫婦会社員(年収1200・500万) 妻5歳上
夫婦会社員(年収1200・500万) 夫10歳上
夫婦会社員(年収1200・500万) 妻10歳上
夫婦会社員(年収1200・500万) 夫15歳上
夫婦自営業 夫年上
夫婦自営業 妻年上
夫自営業(元会社員10年)妻会社員 夫5歳上
夫自営業(元会社員10年)妻会社員 同年齢
夫自営業(元会社員10年)妻会社員 妻5歳上
夫自営業(元会社員10年)妻会社員 夫10歳上
夫自営業(元会社員10年)妻会社員 妻10歳上
夫自営業(元会社員10年)妻会社員 夫15歳上
夫自営業(元会社員10年)妻パート 夫5歳上
夫自営業(元会社員10年)妻パート 同年齢
夫自営業(元会社員10年)妻パート 妻5歳上
夫自営業(元会社員10年)妻パート 夫10歳上
夫自営業(元会社員10年)妻パート 妻10歳上
夫自営業(元会社員10年)妻パート 夫15歳上
夫自営業(元会社員20年)妻会社員 夫5歳上
夫自営業(元会社員20年)妻会社員 同年齢
夫自営業(元会社員20年)妻会社員 妻5歳上
夫自営業(元会社員20年)妻会社員 夫10歳上
夫自営業(元会社員20年)妻会社員 妻10歳上
夫自営業(元会社員20年)妻会社員 夫15歳上
夫自営業(元会社員20年)妻パート 夫5歳上
夫自営業(元会社員20年)妻パート 同年齢
夫自営業(元会社員20年)妻パート 妻5歳上
夫自営業(元会社員20年)妻パート 夫10歳上
夫自営業(元会社員20年)妻パート 妻10歳上
夫自営業(元会社員20年)妻パート 夫15歳上
ギャラリー 賃貸の人生 持ち家の人生
30代 4人 2019年9月
30代 4人 2021年3月
30代 3人 2020年12
30代 4人 2020月11
40代 3人 2020年5月
50代 独身 2020月3
30代 5人 2020年4月
30代 4人 2020年1月
30代 4人 2019年10
40代 3人 2019年9月
30代 4人 2019年1月
30代 4人 2019年10
30代 5人 2020年2月
30代 5人 2019年6月
40代 3人 2019年10
50代 6人 2020年4月
30代 5人 2019年1月
30代 4人 2018年8月
30代 5人 2019年3月
30代 4人 2018年7月
40代 4人 2018年3月
30代 5人 2019年6月
30代 5人 2018年10
30代 4人 2018年2月
30代 4人 2018年3月
40代 5人 2017年4月
30代 3人 2016年4月
40代 3人 2016年5月
30代 4人 2016年12
30代 4人 2017年1月
30代 4人 2017年4月
30代 4人 2017年5月
30代 4人 2018年3月
30代 4人 2016年12
40代 3人 2017年6月
30代 4人 2016年5月
30代 4人 2017年3月
40代 5人 2017年11
30代 4人 2017年11
30代 4人 2016年3月
30代 4人 2017年1月
30代 4人 2017年8月
30代 4人 2016年6月
30代 4人2017年4月
40代 4人 2016年11
40代 4人 2017年1月
30代 4人 2021年5月
30代 5人 2021年8月
30代 4人 2021年6月
30代 4人 2021年12
30代 4人 2022年5月
40代 4人 2022年5月
40代 4人 2022年6月
40代 4人 2022年6月
40代 4人 2023年4月
50代 3人 2023年8月
ギャラリー 教育費 死亡保障必要額
子供3人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2021年
子供2人30代 2020年
子供3人30代 2020年
子供2人40代 2020年
子供1人30代 2020年
子供1人30代 2020年
子供1人40代 2020年
子供1人50代 2020年
子供2人30代 2020年
子供1人40代 2020年
子供3人30代 2020年
子供1人30代 2020年
子供2人40代 2020年
子供2人30代 2019年
子供2人30代 2019年
子供1人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供2人30代 2019年
子供1人40代 2019年
子供1人30代 2019年
子供1人40代 2019年
子供3人30代 2019年
子供3人30代 2019年
子供2人30代 2019年
子供2人30代 2018年
子供2人40代 2018年
子供1人30代 2018年
子供1人30代 2018年
子供3人40代 2018年
子供2人30代 2018年
子供1人30代 2018年
子供2人30代 2018年
子供2人40代 2018年
子供1人40代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供3人30代 2018年
子供2人40代 2018年
子供2人40代 2018年
子供2人30代 2018年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人40代 2017年
子供3人20代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人40代 2017年
子供2人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供2人30代 2017年
子供2人30代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供2人40代 2017年
子供1人30代 2017年
子供1人40代 2017年
子供1人30代 2017年
子供1人50代 2017年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人20代 2016年
子供1人20代 2016年
子供1人30代 2016年
子供2人40代 2016年
子供2人30代 2016年
子供3人40代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供1人40代 2016年
子供3人40代 2016年
子供1人20代 2016年
子供1人40代 2016年
子供2人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供1人30代 2016年
子供2人30代 2016年
子供1人40代 2016年
子供3人30代 2016年
子供2人30代 2016年
子供1人30代 2016年
子供4人30代 2016年
子供2人40代 2022年
子供1人30代 2022年
子供2人30代 2022年
子供2人40代 2022年
子供2人40代 2022年
子供3人30代 2022年
子供2人30代 2022年
子供2人40代 2023年
子供1人40代 2023年
子供2人40代 2023年
子供1人50代 2023年
ギャラリー 生命保険は必要? 住宅取得の前後
M家 40代:4人家族
K家 30代:4人家族
A家 30代:4人家族
T家 30代:5人家族
S家 30代:4人家族
A家 30代:4人家族
K家 30代:3人家族
H家 30代:4人家族
U家 40代:3人家族
K家 30代:5人家族
K家 30代:4人家族
K家 40代:3人家族
A家 30代:5人家族
M家 50代:6人家族
M家 40代:5人家族
S家 30代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:5人家族
R家 40代:4人家族
U家 40代:5人家族
Y家 30代:4人家族
S家 30代:4人家族
K家 30代:4人家族
I家 40代:4人家族
O家 30代:4人家族
O家 30代:4人家族
K家 30代:4人家族
N家 30代:4人家族
Y家 40代:4人家族
M家 40代:4人家族
I家 40代:3人家族
S家 30代:4人家族
K家 40代:3人家族
M家 40代:4人家族
K家 50代:3人家族
ギャラリー 生命保険加入表で確認 失うお金
H家:183万円の得
K家:481万円の損
T家:458万円の損
I家:1023万円の損
T家:457万円の得
H家:1871万円の損
H家:225万円の損
K家:203万円の損
H家:1429万円の損
I家:689万円の損
K家:819万円の得
M家:490万円の損
M家:10万円の損
K家:432万円の損
K家:214万円の損
S家:219万円の得
N家:529万円の損
A家:690万円の損
M家:201万円の損
K家:390万円の損
R家:64万円の損
H家:191万円の損
H家:501万円の損
S家:344万円の損
I家:500万円の損
U家:839万円の得
M家:389万円の得
Y家:1913万円の損
K家:1125万円の損
O家:430万円の得
Y家:49万円の得
S家:95万円の得
S家:58万円の損
I家:110万円の損
M家:371万円の得
T家:732万円の損
A家:85万円の得
S家:1557万円の損
M家:366万円の損
M家:192万円の損
U家:648万円の損
H家:324万円の損
K家:406万円の損
ギャラリー 自分で年金計算して生活設計
夫も妻も会社員
夫公務員 妻主婦
夫会社員 妻主婦
会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻自営業
夫公務員 妻パート
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫も妻も公務員
夫も妻も会社員
夫公務員 妻団体職員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も公務員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻公務員
夫公務員 妻主婦
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫自営業 妻会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻自営業
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫公務員 妻主婦
夫会社員 妻自営業
夫会社員 妻公務員
夫も妻も会社員
夫も妻も会社員
夫も妻も会社員
夫自営業 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫も妻も公務員
夫会社員 妻主婦
夫会社員 妻パート
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫公務員 妻会社員
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻自営業
夫も妻も会社員
夫会社員 妻パート
夫会社員 妻パート
夫も妻も会社員
夫も妻も公務員
夫自営業 妻主婦
夫も妻も公務員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻自営業
夫自営業 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻パート
夫会社員 妻主婦
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫も妻も会社員
夫も妻も会社員
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻主婦
夫会社員 妻公務員
夫会社員 妻主婦
