



2016年10月の記事
全51件 (51件中 1-50件目)
-
相続税対策で貸家やアパート建築?★
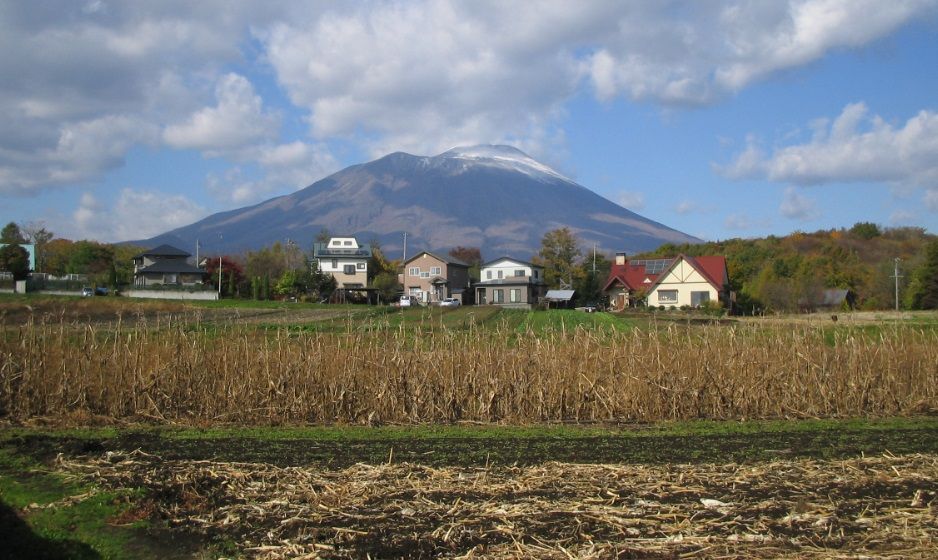
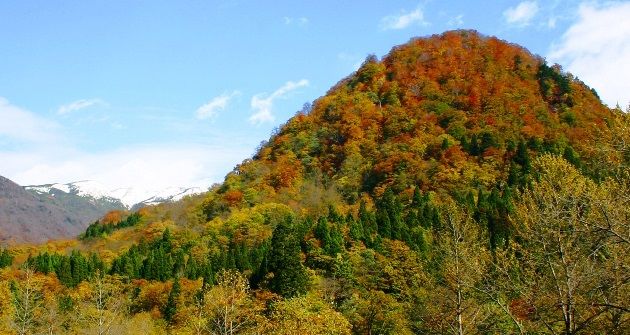
多額の借金での貸家建築は、人生のお荷物になる可能性が・・。一時的な相続税対策になっても、その先の悪戦苦闘の経営で、むしろ・・大損になるかも。これから急激な人口減少社会になる時に、背負い込んではいけない。貸家、アパート、ワンルームマンション、等々の・・お荷物を、背負い込んではいけない。ババ抜きのババを、自ら引っ張りこんではいけない。一時的な税対策よりも、生涯の生活設計をしっかり考えよう。自分の頭で考える生活設計。2016.10.30 登る直前の岩手山。6合目から上は積雪 ・・です。『 ネット記事を読む 』 ※消費者の視点。新設住宅着工、9月は10.0%増 相続税対策で貸家好調2016/10/31 日経QUICKニュース 国土交通省が31日発表した建築着工統計調査によると、9月の新設住宅着工戸数は前年同月比10.0%増の8万5622戸だった。低金利が続くなか、住宅を取得する動きが続いた。相続税対策として貸家を建てる動きも続いた。 ※業界に洗脳されてはいけない。 貸家やアパートは 建てない方がいい。 所有しない方がいい。(当たり前)季節調整済み(年率換算)ベースでは、前の月に比べて3.0%増えた。持ち家は1.4%増の2万5573戸と8カ月連続で前年実績を上回った。貸家も12.6%増の3万8400戸と11カ月連続で増加した。 ※業界の言いなりになって いてはいけない。 貸家やアパート経営がうまく いくのは最初だけ。一方、分譲住宅は17.0%増の2万1339戸と2カ月ぶりに増加。分譲マンションは昨年の反動で23.0%増えた。一戸建て住宅も12.1%増えた。同時に発表した2016年上半期(4~9月期)の新設住宅着工戸数は前年同期比6.0%増の50万151戸だった。4~9月期としては2年連続で増加した。貸家が11.1%増と全体をけん引した。 ※業界に洗脳される人が多い。 賃貸経営は順調なのは最初だけ。 将来的には・・ 相続税対策になった分以上に (はるかに多額の・・) 持ち出しが発生することになる。 人口減少社会で、 賃貸経営に乗り出すなんて、 ありえないことです。 貸家も、アパートも、 ワンルームマンションも、 所有しない方がいい。 (当たり前) よけいなことを考えずに、 よけいなことをせずに、 シンプルにきちんと生活設計しよう。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※3件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Mさん(40代):★9/29 生活設計 依頼着。 ※今日の作業。 マンションから一戸建てへの 住み替えシミュレーションです。 (マンションはババ抜きのババ! とにかくできるだけ早く手放そう) 10/31(月)、終了の予定でしたが、 終えることができませんでした。 スミマセン!! 改めての死亡保障必要額の計算で、 普通は2時点だけの計算で済むのが、 人生全体を見た結果・・ もう1時点の計算が必要になりました。 明日、終了します。 お楽しみに・・。7 Tさん(30代):☆10/17 現状診断 依頼着。8 Yさん(30代):☆10/24 現状診断 依頼着。9 Iさん(30代):☆10/28 現状診断 依頼着。貸家は持つな! ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/31
-

11月8日 新規メール顧問会員受付け
新規メール顧問会員を数名、 受付けます。2016年11月8日(火)の一日のみです。( 先着順ではありません )2016.10.10の岩手山 0.5合目。希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。2016.10.16の岩手山 0.5合目。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇当事務所を知って、まだ間もない。 昨日このブログを発見した、 1週間前にこのブログにたどり着いた、 というような方は、ご遠慮ください。 当事務所がやっていること、 武田FPが訴えていること、 等々を充分に理解しないまま (生活設計の準備ができていないまま) の申込みはお断りします。 「キーワード検索」で調べたり、 過去記事を徹底的に読み込んだりして、 時間をかけて生活設計についての 理解を深めてから ・・どうぞ。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。2016.10.22の岩手山 0.5合目。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。2016.10.30の岩手山 0.5合目。10月のたった1ヶ月だけで、季節ははっきりと移ろいます。 11月8日火) ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/31
-
☆投資しないと老後が危ない?おバカ
60歳になって「お金が足りない」と慌てても遅い ・・そうです。だからと言って・・博打にお金をつぎ込んでいたら、もっともっと、老後が危ないことになります。(当たり前)博打で、胴元だけは確実に儲かります。だから、一生懸命奨めてきます。自分の頭で考える生活設計。2016.10.30の岩手山 山麓。 『 ネット記事を読む 』 ※消費者の視点。50歳のあの人は定年後に一体いくら必要か 10年後「おカネが足りない」と慌てても遅い2016/10/31 東洋経済オンライン 堀川 美行 さんという人のお話。 ※当然のことながら、業界の 営業トークが展開されます。『50歳から増やすお金 夫婦も独身も 老後にかかる1億円』 50歳の中年夫婦。 絶句するような現実がやってきます。 ※営業の基本。 まず、不安を強く感じてもらう、 営業トークの入り口部分です。『50歳からの出直し大作戦』『50歳からの勉強法』『退職金バカ』――。このところ話題の新書。そのキーワードは50歳である。今年、2016年に50歳を迎えた人たちが社会人になった年は1989年。 ※バブル真っ盛り・・の時期、 崩壊前夜の時期・・でした。この89年という年はまさに近代史が凝縮されたような年であった。1月に昭和天皇が崩御し、時代は昭和から平成へ移る。6月には中国において、民主化をもとめた市民と軍が衝突した天安門事件が起きる。11月には東西ドイツを分断していたベルリンの壁が崩壊した。経済ニュースも驚きの連続だった。ソニーによるコロンビア・ピクチャーズの買収、三菱地所によるロックフェラーセンターの買収が発表されたのはこの年だった。米国が世界に誇る映画産業とニューヨークという巨大都市の象徴が日本企業によって買収されたという出来事は、米国人のブライドをずたずたにした。当時は米メディアなどから、「パールハーバーの再来」「アメリカの魂が買われた」と非難されたほどだった。50歳は前の世代と比べて恩恵を受けていないそして、この年の年末。日経平均が4万円の大台まであと1000円近くに迫る史上最高値を付ける。誰もがこの好景気がどこまでも続くと楽観していた時代。 ※だれもがそう思って楽観していた わけではない。 何の理由もないのに、 なぜ毎年・・地価が上がるのか? これはおかしい、絶対におかしい。 ・・と、武田FPは思っていました。 そのころはFPなんて存在しなかった。 武田自身は、大手住宅メーカーの 営業部門にいた。まさしくバブル経済の頂点だった。バブル世代の末っ子ともいうべき存在が今年50歳を迎えた人たちなのだが、実際は前の世代と比べて、その恩恵はあまり受けていない。史上最高値を付けた日経平均は翌年には半値水準まで下落してしまう。金融、不動産、建設……と日本の産業界も次々と変調を来す。振り返って見れば、失われた10 年~20年の入り口ともいえる時代だった。週刊東洋経済は10月31日発売号で『50歳から増やすおカネ』を特集。 ※業界を代表する週刊誌だから当然、 このような特集を時々組みます。今の50歳が退職後に直面するおカネの問題を追っている。会社勤めのサラリーマンなら定年まであと10年の段階だが、華々しいフィナーレとはいかないと思ったほうがいいだろう。 ※当然に、不安を煽ります。アベノミクスはすでに金属疲労を起こしている。退職金はきちんともらえるのか? 年金は大丈夫なのか? そんな不安をぬぐえないまま60歳までの10年間を過ごさなければならないのだ。 ※どんどん、不安を煽ります。フィデリティ退職・投資教育研究所が今年行った、サラリーマン1万人アンケートによると、サラリーマンが退職後の最も大きな心配事として挙げているのは、「生活費が足りなくなること」である。みんな漠然とした不安を抱えている。 ※「漠然とした不安」を抱えたまま 生活をしていてはいけない。 何のことはない。 生活設計をすれば済むことだ。 「漠然とした不安」を 「具体的な不安」にしてしまえば、 根拠を持って考えることができ、 確信を持って行動することができる。 生活設計で不安を解消しよう。50歳、あるいは50代の視点で見ても、結果は同じだろう。厚生労働省によると2015年の日本人の平均寿命は女性87.05歳、男性80.79歳。60歳から20年以上生きるのである。 ※だから、生活設計しよう。夫婦二人の世帯は老後にいったい、いくらのおカネが必要になるのだろうか。専門家たちに聞くと、「1億円は必要となる」という。 ※「専門家=業界の人」・・で、 業界と私たち消費者は、 利益相反の関係にあります。金融広報中央委員会の2015年の調査によると、50代の金融資産は平均で1941万円だが、これは一部の超富裕層に全体平均が引き上げられているだけだ。金融資産を保有している人に限って、保有額の少ない順(あるいは多い順)に並べたときに、真ん中に位置する「中央値」は約1100万円となる。 ※これは貯蓄がある人に限った金額で、 まったく貯蓄がない人が大勢いる。これが平均的な実態と考えていいだろう。 ※平均的な実態は、もっともっと低い。定年後の生活を考えると、ちょっと心もとない。大卒で大企業に勤めているサラリーマンなら、2000万円程度の退職金を手にすることができるはずだが、平均的な世帯で考えると、60歳を迎えるまでにやや増えた現金にそれを足しても、住宅ローンの返済、子どもの教育費、日常の生活費などを考えていくと、年金の支給があるとしても心もとない。定年前におカネを増やすことを考えなければならないかといって、何かおカネを増やすことを実行していたり、考えていたりする人は少数派と言われる。定年退職の60歳のとき、「おカネが足りない」とじたばたしても現実的にはもう遅い。遅くとも、その10年前くらい、50歳の時点で自分のおカネをどう増やしていくかを考えなければいけないのだ。 ※ギャンブル(博打)のススメが始まる。 彼らはなぜ一生懸命奨めるか? 『博打では胴元が確実に儲かる』 ・・からだ。もちろん、50歳はまだまだ働き盛りで、大事な仕事がある。引き続き仕事に全力投球しなければならない。だが同時に手持ちの資金の拡大策も考えなければいけない歳だ。 ※そんなことはない。仕事と資金運用の両方である。 ※仕事をしながら・・でいいから、 博打でお金を増やそう、 ・・と言っている。それは60歳で終わりでなく、その後も継続していくことになる。90歳までは生きていくことを前提に考えなければいけないからだ。そのためには絶えずおカネを生み、増やしていく必要がある。 ※「死ぬまで博打をやれ」と言っている。 「死ぬまで保険料を払え」と言う 生命保険業界と同じ構図。まずトータルの目標額として視野に入れるのが1億円ということになるだろう。 ※そんなバカな。大事なのは50歳になったら意識を変えることだ。 ※意識を変えるのは50歳ではなく、 もっともっと手前の30代や40代で 行なってしまいたい。 意識を変えて何をするか? もちろん、博打ではない。 ライフプランニングだ、生活設計だ。『退職金バカ』の著者、セゾン投信の中野晴啓社長は最初に生活コストを引き下げることを提案する。 ※節約? いきなり? いきなり生活の潤いを失うことをする? 「節約」はいきなりすることではなく、 生活設計をしてみて、 どうにもこうにもならない、 どうしても見通しが立たないという 場合の、最後の手段だ。それによって生み出した資金を投資に充てるのがいいと。 ※がまんにがまんを重ねて、 生活の潤いを失いながら ひねり出したお金を賭場につぎ込め? みんながそのようにすれば、 賭場の胴元は潤いに潤います。「銀座のクラブは止めて、居酒屋にしましょう。 シャツはユニクロでいいじゃないですか。 分譲マンションも川向こうの埼玉に 買い換えるだけでずいぶんと違います」(中野社長)。 ※胴元が、何やら 言いたいことを言っています。 そんなことを考える前に することがある。 地に足を付けて、自分の頭で考えよう。 まずすることは、生活設計・・だ。ライフスタイルマガジンの特集にあるようなケチケチ作戦とは違うらしい。中野氏は「もっと根源的な価値観の改革ですよ。 自分の殻を捨てられる歳 だからこそ、実行できるはずです」。 ※「根源的な価値観の改革」 ということであれば、 これまでの人生同様に・・ 専門家の言いなりになるのではなく、 「自分の頭で考える」 ことができるよう「大改革」しよう。毎月10万円浮かすことができたら、その10万円から長期スパンで投資を始めるのがいいとアドバイスする。 ※毎月の「節約」で10万円も浮かす ということなら、 そうとうのケチケチ作戦を要する。 散々・・生活の潤いを失いながら 浮かせたお金を持って、賭場へ通え、 ・・と言っています。 ひどい生活、ひどい老後、 危ない人生が想像されてしまう。定年退職まであと10年、おカネの増やし方次第で老後はまるっきり違うものになるはずだ。 ※悲惨な人生へのイザナイ・・。 「常識」は業界が作っている。 こんな話に振り回されない、 しっかりした認識を持ちたい。 自分の頭で考え、 地に足を付けて歩き、 自覚を持ってきちんと生活設計しよう。 我が家のキャッシュフロー表を 一度作ってしまえば、 これからの人生の色々な事態に、 根拠を持って考え、 確信を持って行動できる。ケチケチ生活で浮かしたお金で博打をやれ? けっ! ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/31
-

行列のできるFP事務所 2016.10.28★
自分の頭で考える生活設計。岩手山の登山口・・。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※3件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Mさん(40代):★9/29 生活設計 依頼着。 ※今日の作業。 マンションから一戸建てへの 住み替えシミュレーションです。 (マンションはババ抜きのババ! とにかくできるだけ早く手放そう) 10/31(月)、終了の予定です。 お楽しみに・・。7 Tさん(30代):☆10/17 現状診断 依頼着。8 Yさん(30代):☆10/24 現状診断 依頼着。9 Iさん(30代):☆10/28 現状診断 依頼着。 ※本日、ヒアリングシートと 提出資料が到着。 ⇒ 今日の記事。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/28
-
マイホーム建築を設計事務所に依頼♪
設計・監査費に250万円かかっていますが、こだわりの家が納得のいく形で建てられたので、満足しています。 自分の頭で考える生活設計。〇メール顧問会員のIさん(30代) (相談:ライフプランニング)この10月に、新規にメール顧問会員になりました。メールをいただきました。ようやく、ヒアリングシートの記入が終わりましたので、送付します。各書類は、メール添付します。以下、雑記と注記です。・建物建築価格これは、単純に家の価格だけでなく、各種手続きから引っ越し費用など、総額として算出しました。 ※35坪で2,640万円。 諸費用や引越し費用を加えても、 かなり高い! ・・です。いわゆるハウスメーカーで建てていません。 ※それは、よかった。 大手ハウスメーカーや、 地元有名工務店等では、 決して建ててはいけません。 (当たり前) 営業マン等・・直接建築工事に 関係ない人たちの人件費、 展示場の建築や運営や解体 に係わるコスト負担、 頻繁に目にする宣伝広告の コスト負担、 等々で平均サイズ(35坪程度) の建物1棟あたりの建築費は、 適正価格より500万円ほど 高いものになります。 (当たり前)最初はハウスメーカーにも見学や見積をしていましたが、全てにおいて、適正価格かどうかが疑わしくなり、止めました。 ※やめて、正解です。 大手ハウスメーカーが適正価格 なわけがない。(当たり前)あと、営業のやり方に腹を立てたのもあります。 ※営業マンは契約を取ってなんぼ。 時に強引な行為に及ぶ場合も。私は調べ魔なので、もし建てるとしたら、徹底的に自分で納得するまで調べないと、気がすまなくなるだろうな・・と思ってました。しかし、その頃仕事も忙しく、とてもその時間は取れない。そこで、信頼に足る「個人」を探しました。そうして出会った建築士に、設計と監査を依頼。 ※設計事務所に依頼・・ということです。この人は、「全ての設計に意味が はっきりとあり、全て説明できる」という人で、家を建てる前の準備から、引っ越し・アフターケアまで、顧客をとても大事にしてくれる人でした。 ※お客様商売をする人は、 「顧客を大事にする」 のは、必須要素。 (当たり前) ひるがえって当FP事務所には 「お客様」という概念は 存在しないので、 「客を大事にする」ということは ありえません。 「まだマイホーム取得は無理。 もっともっとお金を貯める 練習をしっかりしてから。」 などと、突っぱねたりしています。設計・監査費に250万円かかっていますが、 ※大きいですね。 設計事務所に依頼すると、 建築工事費の10%から15%を 別途支払うことになります。 これ、けっこう大きい。こだわりの家が納得のいく形で建てられたので、満足しています。 ※設計事務所に依頼してもいいけど、 複数の業者に見積もりさせる 建築士さんならいいですね。 なぜなら、 建築士さんに払う金額分ぐらいは、 見積もりコンペで削減できるからです。 住宅プランが決まった後・・ いつも懇意にしている業者に 工事を依頼しているような人だと、 その建築士さんへの支払い額が まるまる上乗せになるだけなので、 あまりお奨めできません。・・まぁ、武田さんのブログを見た今、もう一度家を建てるとしたら、同じ選択をするかどうかはわかりませんが・・ ※マイホーム建築は人生最大の買い物で、 ほとんどの人が初めてのことなので、 「上手な買い物をした」 という結論に達するのは、 なかなか難しいことではあります。 が、いつも言っていますが、 『素人のままで買ってはいけない。』 『十分に目が肥えてからにしよう。』 ということです。 マイホーム建築に関して・・ 見たり、聞いたり、話したり、読んだり、 等々を、 少なくても2シーズンは経験したい。 できれば、セミプロレベルになって、 複数業者を契約直前まで たっぷり比較検討できるようになれば、 「素人のままで買う」よりもはるかに、 「上手な買い物をした」 ということになると思われます。・保険料金医療保険については、解約の書類を申請、届いたところです。最近、入っている意味がわからなくなってきたところ、ブログで勉強し、不必要だと改めて思ったところです。 ※「医療保険は必要か?不要か?」 では、無いんです。 「医療保険は確実に損をする」 んです。 だから保険屋が成り立っています。 だから保険の仕組みが成り立って います。 『損をすることだから 加入しない方がいい。』 『加入中、延々とお金を失う』 そういうことだから、医療保険には 加入しない方がいい・・ということです。 死ぬまで保険料を払うなんて、 おバカさんの極みです。これまでは払い続けていたので、ヒアリングシートには入れましたが、解約の予定です。・車維持費( 略 )・給与明細直近分の2ヶ月分ですが、9月分は交通費分で高くなっているので、二ヶ月分を送ります。・源泉徴収票二枚あります。金額が少ない方は、特別賞与という名目で、年末ギリギリに渡された物です。これは、今のところ毎年貰っていますが、この先はわかりません。また、金額も10万円~20万円と幅があります。・生命保険保険証が見当たらず、詳細記載の別の資料を送ります。以上になります。よろしくお願い致します。 ※現状診断待ちの行列に並びました。顧問会員申し込み時のメール・・。はじめまして。メール顧問会員になりたく、依頼します。 以下、相談内容です。 〇相談内容 家計については、どちらか一方のみの管理とならぬよう、やりくりをしています。 小遣い制等は採用せず、双方家計簿を つけながら、収支を確認してきました。 子供が生まれ、家も建て、それでも貯蓄が増えていく状態でしたので、 ※素晴らしい・・。 家を建てても貯蓄が増えていく、 素晴らしいことです。 大きな不安もなく、 長期的な事はあまり考えていませんでした。 ※それは・・まずい。 ・・って、日本人の大部分は、 長期的な見通しは立てていません。 生活設計なんてやっている人は、 ほとんどいません。それが、長◯が幼稚園に通い始めた去年度、初めて年間赤字に。 ※それは・・まずい。 それ以前はたまたまだったんですね。 家を建てても貯蓄できていたのが・・。 今年度は、次◯も通い始め、さらに支出が増えている状況です。 ※それは・・まずい。 それ以前はたまたまだったんですね。 家を建てても貯蓄できていたのが・・。 幼稚園の頃が一番お金が掛かる ・・とは聞いていましたが、では果たしてその後はどうなるんだろう? ※と、見通しが立たないのは・・まずい。 そもそも、マイホーム建築時点で、 子どもたちが幼稚園に通う時期も 貯蓄ができていく計画である 必要がありました。 本当に支出は今より減るのか?そうでないなら、 根本的に見直す必要があるのでは?と考えるようになりました。というより、将来についてすごく不安に なったと言う方が正しいでしょうか。 ※不安を強く感じる人は・・ 各種業者の営業に落とされやすい、 危険な状態に常にあります。 気をつけたい・・。 急に、お金を使うのが怖くなってしまったのです。 短期スパンでの管理は、うまく出来ているつもりでしたが、 長期的に見たらどうなのだろうか? 本当に今のままで良いのか、その判断が出来ませんでした。 ※きちんと生活設計していない人は、 (・・って、大部分の日本人ですが) 判断材料は、何もありません。 (当たり前)そこで、色々と調べているうちに、 武田さんのブログに行き着き、 「これだ!」と感じました。まさに求めている事そのものだと。 ※はい、ライフプランニングです。 本物の生活設計を一度やれば、 一生の見通しが立ち、 何かアクシデントがあっても、 修整作業をしながら、 いつでも見通しが立てられます。 ちなみに、保険屋がやってみせる ものは、本物ではありません。 (当たり前) 将来的にも使うことが出来るキャッシュフロー表、よくわからないという不安を取り除くのは こういう物なのだと。 ※そういうこと。 保険に対する考え方なども、 実に腑に落ちる内容でした。 ※『保険加入=お金を失うこと』 ただ、それだけのこと。そして、妻に今思っている不安と、プロに一度見てもらいたい旨を伝えたところ、 妻も以前からFPに見て欲しいとは思っていたとの事。 ※ここでは、注意が必要。 『FPを名乗る人は何かを売る人』 というのが、ほぼ正解です。 つまり、FPの話をそのまま 真に受けてはいけません。 (当たり前)そうして、今回依頼するに至りました。また、キャッシュフロー表等作成の他に、 住宅ローンの借り換えも相談したいです。 今の低金利で、全期間固定のフラット35などに借り換えたいと思っています。 (現在は、10年固定7割と変動3割のミックス) ※どのような住宅ローンがいいか? ・・は、 その人の家計状況によります。 キャッシュフロー表によります。 つまり、 現状診断後の判断になります。ただ、団信加入は任意となると、そもそも必要なのか、それとも収入保証保険などの手の方が良いのか・・ など、判断がつかない状況です。 ※現状診断を終えれば、 根拠を持って、判断できます。 〇生活設計についての意識・夫: 基本的に、お金を使うこと自体が好きではないのだと思います。 出費がある度に、不安を抱えてしまいます。 ※不安症・・のようです。 各業界好みの性格?このお金は無駄ではないか?もっと安く出来るのではないか?でもケチケチ言うのは良くないと自らに言い聞かせながら。しかし、それではやりたい事もなかなか手を出せず、つまらない人生になってしまいそうで、それもまた不安です。 ※将来の見通しが立たないと、 何をやっても、どう転んでも、 不安で不安でしょうがないものです。お金に縛られず、振り回されず、でも疎かにせず。そういう生活設計をするためにも、 指標が必要なのだと思っています。 ※それが、生活設計です。 自前のキャッシュフロー表です。・妻:これまでは夫が調べ魔だったので、 自分の収入支出のみを伝え、保険ローン その他「お金」に関することは全て夫まかせでした。 ※それはまずい。 今後は家計について、共通のデータと認識を夫と共有し、自分で考えようと思います。 ※自分の頭で考えられるようになろう。 〇住所: 略 〇家族構成 夫:30代 会社員 妻:30代 パート子:幼児 子:幼児 妻の母: 以上、よろしくお願い致します。 ※マイホーム取得時点が肝心でした。 マイホーム取得前に、しっかりした 本物の生活設計が必要でした。 「この内容でマイホーム取得 すると、私たちの人生はどうなる?」 ・・について、しっかり 確認してから行動したかった。 さらには、業者決めの段階で 瞬間的に大金をたれ流してしまった、 ということは なかったでしょうか? 有名なところで建てた人は、 契約した瞬間に大金(500万円とか) をたれ流しています。 これからの人は・・ ・大手ハウスメーカー ・地元有名メーカー 等々で建ててはいけない。 知り合いが建てたから・・と簡単に 同じところに依頼すると、 瞬間的に大金をたれ流します。 人生最大の買い物です。 比較検討しないなんてあり得ない。 地元工務店(下図のJ)から数社 ピックアップして、同じ条件で 契約直前まで徹底的に 比較検討しましょう。設計事務所に依頼すると・・ ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/28
-
人生が目に見えて分かり感動です♪
とても詳しい内容で、自分たちの人生が目に見えて分かり 感動しました。自分の頭で考える生活設計。〇メール顧問会員のTさん(30代) (相談:ライフプランニング)10/27(木)、現状診断が終了しました。メールをいただきました。お世話になっております。メール顧問会員のTです。現状診断の資料を受け取りました。とても詳しい内容で、自分たちの人生が目に見えて分かり感動しました。時間をかけてT家だけの資料を作成してくださり、とても感謝しております。ありがとうございました。早速印刷をしましたが、まだ詳しく読めていないので、この週末に夫婦で熟読したいと思います。まずは内容を理解してこの資料を自由自在に使えるようがんばります。そのうえでまた相談させて頂けたらと思います。今後とも宜しくお願い致します。《 T家の概要 : 現状診断時点 》家族 : 30代会社員の夫、 30代専業主婦の妻(後にパート)、 幼児と赤ちゃん・・の、4人家族。 相談 : 生命保険。マイホーム。第3子。 住居 : 賃貸。(家賃:6.1万円) 収入 : 夫 年収511万円 (手取り394万円)貯蓄 : 440万円 借金 : 妻の奨学金(残:13万円) 生命保険料 : 2.37万円/年 夫:収入保障保険(T&D) 継続して失うお金総額は約55万円。死亡保障必要額 検証結果 : 現時点 10年後 夫 1,198万円 14万円 妻 -1,561万円 -1,281万円 「必要資金」から「手当可能資金」 を引いた結果なので、 -(マイナス)は不要ということです。 妻は現在も将来もまったく不要だが、 夫には必要額が発生。 ただし、加入中の保険は減額できます。 夫婦の生涯が見えます ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/28
-
新規メール顧問会員受付け 11月8日
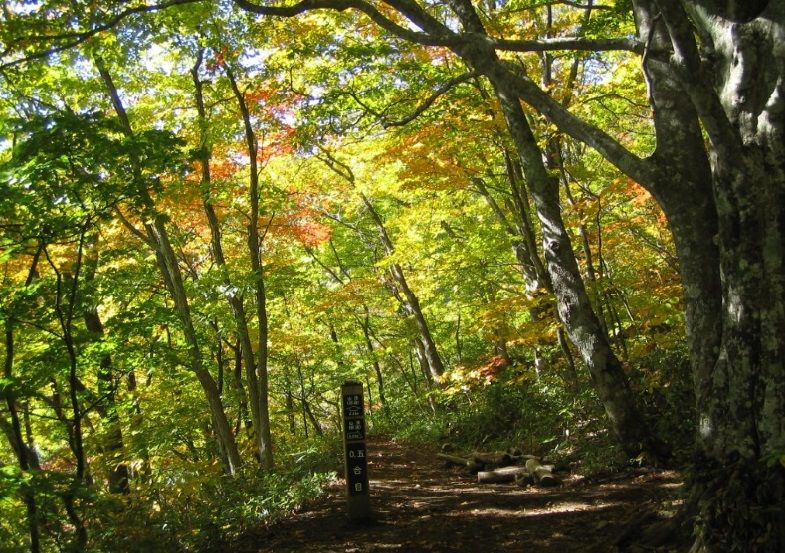
新規メール顧問会員を数名、 受付けます。2016年11月8日(火)の一日のみです。( 先着順ではありません )2016.10.16の岩手山 0.5合目。2016.10.22の岩手山 0.5合目。 希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇当事務所を知って、まだ間もない。 昨日このブログを発見した、 1週間前にこのブログにたどり着いた、 というような方は、ご遠慮ください。 当事務所がやっていること、 武田FPが訴えていること、 等々を充分に理解しないまま (生活設計の準備ができていないまま) の申込みはお断りします。 「キーワード検索」で調べたり、 過去記事を徹底的に読み込んだりして、 時間をかけて生活設計についての 理解を深めてから ・・どうぞ。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。 11月8日火) ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/27
-

行列のできるFP事務所 2016.10.27★
自分の頭で考える生活設計。岩手山の紅葉・・。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※1件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆10/20再ヒア回答戻る。(9/13着) ※今日の作業。 本日、現状診断 終了! キャッシュフローは安定して いますが、夫に死亡保障必要額が 発生してしまいました。 加入中の収入保障保険は 当初約3千万円・10年・・ですが、 必要な死亡保障は 当初1,200万円・10年でした。 余分な保険料を負担して いることになります。 第3子やマイホーム取得を 希望しています。 今後の生活設計で、その 可能性を探ることになります。 メール添付で送りました。7 Mさん(40代):★9/29 生活設計 依頼着。 ※今日の作業。 マンションから一戸建てへの 住み替えシミュレーションです。 (マンションは早期に手放そう) 本日より着手しました。 大変長らくお待たせしました。 10/31(月)、終了の予定です。8 Tさん(30代):☆10/17 現状診断 依頼着。9 Yさん(30代):☆10/24 現状診断 依頼着。マンションは、ババ抜きのババ。持っていてはいけない。早めに手放せ! ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/27
-
☆無料マネーセミナーで充実感?★
「様々な知識を習得でき、 本当に充実した講座でした。」・・おバカさんです。(失礼!)自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。習い事を始めたいなら、受講料が良心的な「市民講座」がおすすめ2016/10/26 マネーの達人 垣内 結以 さんという人のお話。 何か新しく習い事を始めたいなと思ったとき、あなたはどこで探しますか?ほとんど多くの方が、手っ取り早くネット検索してみたり、人に聞いてみたりしながら探すのではないでしょうか?都会の場合、ネット検索すると、希望の習い事はたくさん出てきますが、地方に住んでいると、地元で開催されているレッスンって、なかなか見つからないですよね。そんなとき、自治体が開催している市民講座に注目してみてはいかがですか意外と種類が豊富な市民講座市民講座と聞くと、 「自治体がやってるから あまり種類がないんじゃないか…」 「お年寄り向けのしかなさそう…」 「内容がいまいちかもしれない」と感じるかもしれません。しかし、調べてみると、意外と種類が豊富で、中身も充実しています。私が住んでいる市の生涯学習センターでは、バスソルト作り、ヨガ、紅茶の入れ方、片付け講座など、女性向けの講座から、英語、民俗学講座、古典文学講座など教養系の講座など、思っていた以上にたくさんありました。市民講座は受講料が良心的市民講座の魅力は、なんといっても受講料が安いこと。受講料は無料で、材料費だけかかるという講座もあり、1回の参加費が数百円~数千円ですむこともあります。例えば、私の住む市では、バスソルト作りと紅茶の入れ方講座はそれぞれ材料費の500円のみ、片付け講座は受講料・材料費込みで3回分が2,000円、古典文学講座も全3回で1,200円という格安な受講料でした。自治体によって、内容や料金は変わってきますが、ぜひあなたのお住いの自治体でもこうした市民講座が開催されていないか、探してみてください。自治体のHPなどに掲載されています。 ※・・と、ここまでは、 無難なお話でしたが、 ここから先は、 怪しい水先案内人に変身!です。実際、マネー講座に参加してみました ※こんなものに参加してはいけない。私も前日、無料のマネー講座に参加してみました。会社員でも参加しやすいように、夜間に開催されている講座で、日本の経済や投資の話などを聞くことができました。 ※当然・・金融業界の人が、 営業トークを披露する講座になります。 (当たり前)今はインターネットでいろいろな情報を調べることができますが、文章を読むのと人に説明してもらうのとでは、理解度が違います。 ※そう、洗脳される度合いが、 文章を読むのと人に説明してもらう のとでは、まったく違います。やっぱり目の前で丁寧に説明してくれたほうが、分かりやすいです。 ※やっぱり目の前で実演してくれた 方が、洗脳されやすい・・です。講師は、地元で働く証券会社の社員でしたが、 ※当然・・売る側の人です。売り込みなどは一切なく、無料なのに ※無料を有難く思ってはいけない。 営業トークをさせてもらえる のだから、無料は当たり前。 私だったら、この手の講座は お金をもらってもお断りします。 (時間がもったいない)様々な知識を習得でき、本当に充実した講座でした。 ※充実感を持ったようです。 おバカさんです。(失礼!) 売り込みを一切しない方が、 このように洗脳しやすいものです。 (当たり前)種類が豊富で内容も充実、さらには格安で受講できる市民講座。 私も今まで、習い事といえば、個人や企業で開催されているものばかり探していました。しかし、一度マネー講座に参加してみて、その良さが実感できたので、今後もいろいろな講座に参加してみようと思っています。これから習い事を始めたい、でも受講料も気になるという方は、ぜひ市民講座を検討してみてください。 ※専門家の話を真に受けない ようにしよう。 地に足を付けて、生活設計しよう。 しっかり、自分の頭で考えよう。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆10/20再ヒア回答戻る。(9/13着) ※今日の作業。 現状診断 終了予定は今日、 10/26(水)で、 佐々木FPの作業は終わりかけて いますが・・ 今日は当事務所の パソコン2台と複合機の 入れ替え作業があって、 朝9時から業者さんが入って 作業をしています。 複合機と佐々木FPのPCは お昼過ぎに使える状態になり ましたが、 武田FPのPCは、午後5時を 過ぎてもまだ使えません。 あ”~~ 武田FPのPCが使えないために、 「総評」を書いたり、 メール添付で送ったり、 という作業ができません。 今日の記事2件は、 武田個人所有のモバイルパソコン で作成して、情報発信しました。 申しわけありませんが、 明日の終了ということに させてください。 スミマセン!! 大変申しわけありません!7 Mさん(40代):★9/29 生活設計 依頼着。8 Tさん(30代):☆10/17 現状診断 依頼着。9 Yさん(30代):☆10/24 現状診断 依頼着。マネーセミナーに参加するバカ ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/26
-
☆女性医療保険を検討するおバカさん
真剣に生活設計するなら、医療保険には入らない方がいい。(当たり前)保険に加入すると、おおよそ以下の流れになります。1 保険料を1万円払う。2 内5千円を保険屋さんがもらう。3 残りの5千円が保障に充当される。4 1ヶ月後何も無ければ その5千円も無くなる。翌月以降・・延々と、1~4を繰り返します。終身で加入している人は、死ぬまで・・。(おバカさんです)保険屋さんは確実に儲かります。加入者は確実に損をします。『保険加入=一定期間の保障を買うこと』『一定期間経過後、お金は無くなります』できるだけ保険には入らない方がいい。(当たり前)自分の頭で考える生活設計。2016.10.22の岩手山。『 ネット記事を読む 』 ※消費者の視点。乳がんの保障だけでいい?FPが鋭く指摘「女性保険の選び方」ポイント3つ 2016/10/26 マネーゴーランド 田辺南香 さんという人のお話。 ※当然のことながら、 保険屋さんの営業トークが 展開されます。“女性疾病”に手厚く保障する女性保険。 ※真剣に生活設計するなら、 これは検討する必要はない ・・というよりも、 検討しない方がいい。 女性疾病に限らず、 医療保険には入らない方がいい。全ての疾病での入院は1日5000円や1万円など給付金をもらえるのに対して、“女性疾病”に該当すると5000円が上乗せされるのが一般的です。では、違いはどこにあるのでしょうか? ■ ポイント1:“女性疾病”のカバー範囲に注目実は、ひと口に“女性疾病”と言っても、商品によって対象の病気は大きく異なります。子宮や卵巣、乳房など女性特有の部位の病気や、妊娠・出産関連のトラブルは全ての商品に共通ですが、それ以外の対象は様々。女性がかかりやすい病気として、リウマチや甲状腺疾患なども対象の保険、全てのがんも対象となる保険、さらにその他の生活習慣病も対象になるものまで。対象範囲が広くなると、その分の特約料は月額100~200円程度高めですが、カバーされる範囲が広い方が使い勝手がいいでしょう。特に、40代以降は出産関連の保障は不要になりますから、女性保険を一生涯の保険として選ぶなら、幅広い方が安心です。■ ポイント2: 入院給付金以外の上乗せや給付金を確認入院だけでなく、“女性疾病”による手術を受けた場合に、手術給付金も上乗せされる商品もあります。また、乳がんなどで切除した乳房に、自分の身体の一部を移植したり、シリコンなどを入れて再建する手術を受けた場合に、「乳房再建給付金」がもらえる保険も。乳房再建術は50~100万円(片方)と高額ですが、健康保険が使えて3割負担、さらに高額療養費制度の対象となるため、自己負担は8万円程度。ただし、再建術を受けた乳房と切除しなかった乳房とのバランスを保つために、美容的な観点で健康な乳房も手術する人も少なくありません(いわゆる豊胸手術)。その場合は、全額自己負担になるため、乳房再建給付金が役に立つわけです。■ ポイント3:「祝い金」ってホントに必要?女性保険の中には、5年間や10年間など一定期間、入院や手術なしに無事に過ごせた場合(保険会社から給付金を受け取らなかった場合)、「健康祝い金」をもらえる保険や、生きていることを条件に「生存給付金」がもらえる保険もあります。当然保険料が高くなりますから、そのような保険の“おまけ”が必要なのかよく考えて、選びましょう。その分で貯蓄を増やす方が、貯めたお金をいつでも活用できて賢明かもしれません。 ※その分だけでなく、 医療保険に払うお金すべてを 貯蓄しておいた方が賢明。 (当たり前)女性保険は入院給付金5000円の上乗せだけなら、同じ会社の通常の医療保険の保険料と比べて200~500円程度高いのが一般的。それ以上高い場合は、保障内容がもっと広いことが予想されますから、内容をよく確認の上、自分にとって必要な保障なのかをチェックしてみましょう。 ※まあ・・ 保険屋さんの営業トークを まともに聞いてはいけない。 医療保険には入らない方がいい。 がん保険にも入らない方がいい。 (当たり前) 自分の頭で考えよう。 しっかり生活設計の意識を持とう。女性保険を検討するおバカ ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/26
-

11月8日 新規メール顧問会員受付け
新規メール顧問会員を数名、 受付けます。2016年11月8日(火)の一日のみです。( 先着順ではありません )2016.10.22の岩手山 1合目はまだまだ先。希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇当事務所を知って、まだ間もない。 昨日このブログを発見した、 1週間前にこのブログにたどり着いた、 というような方は、ご遠慮ください。 当事務所がやっていること、 武田FPが訴えていること、 等々を充分に理解しないまま (生活設計の準備ができていないまま) の申込みはお断りします。 「キーワード検索」で調べたり、 過去記事を徹底的に読み込んだりして、 時間をかけて生活設計についての 理解を深めてから ・・どうぞ。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。 11月8日火) ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/25
-
紅葉は下界へ下界へと降りて行って★
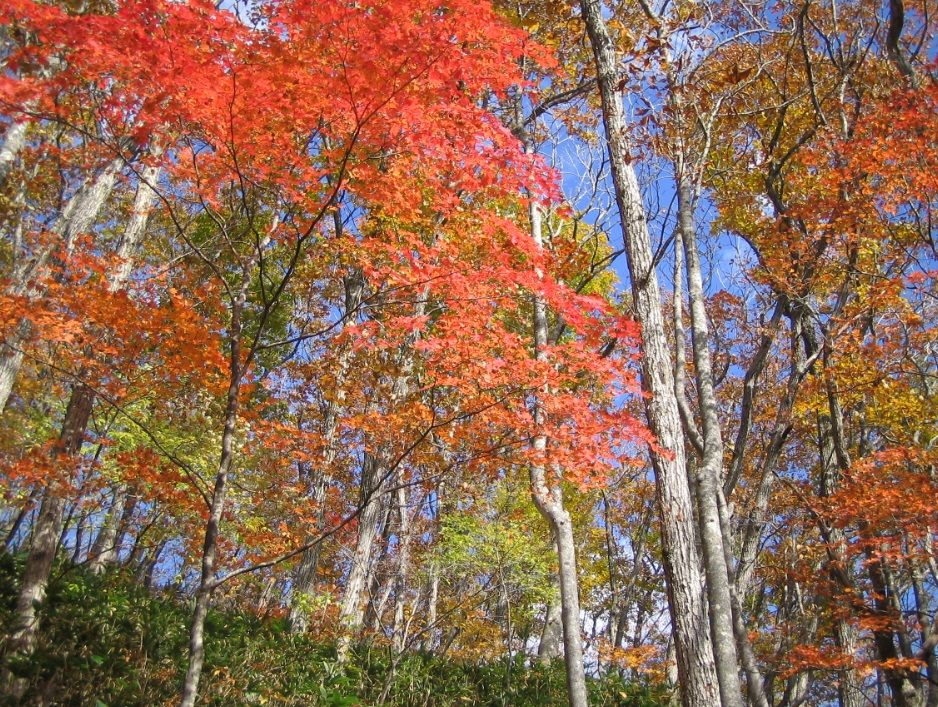
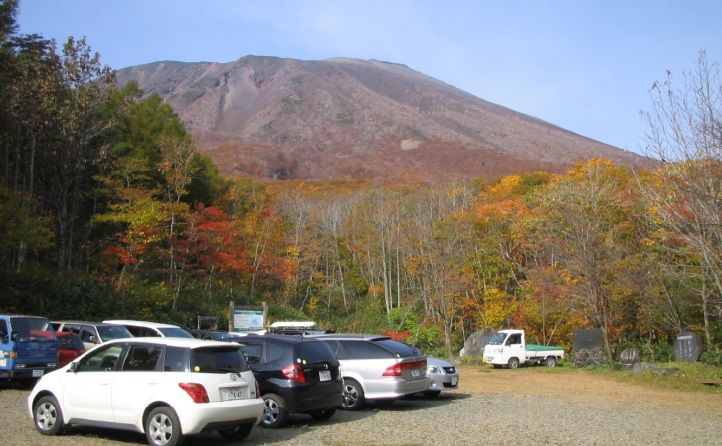
2016年10月22日(土)の岩手山。秋が駆け下りてきています。・・ということは、上の方は初冬です。自分の頭で考える生活設計。登山口付近も紅葉しています。1合目はまだまだ先・・。これが1合目。 どういうわけか、このコースは登山口から1合目までがやたらに長い。全体距離の10分の1では、決してない。4合目付近の岩場に出て、振り返る。登山口から1合目、2合目は紅葉中。手前の3合目付近はすでに落葉して白く・・。8合目の、ありがたい水飲み場。いつも豊富な湧き水です。いつもここで、ゴクゴクと・・。氷が張っています。ここから上は、もう・・冬です。2016.10.22の山頂。さすがにまだ雪は無いけど、風が強くて冷たい。 鼻水が・・。いつも1枚の薄着で登っているが、さすがにこの日は、フリースを重ね着。下りでまた暑くなり、7合目で脱ぐ。毎週の岩手山(2,038m)山頂詣でで、(往復距離:12km、高低差:1,400m)季節の移ろいを体感できています。そして、強化された下半身を実感しています。後半から終盤、辛い思いをして下りていたのが、今では「別に♪」、普通に下りてきています。お盆前に・・途中で足のあちこちの筋肉がつってしまった情けない私は、もう・・いません。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆10/20再ヒア回答戻る。(9/13着) ※今日の作業。 現状診断 終了予定は明日、 10/26(水)です。 お楽しみに・・。7 Mさん(40代):★9/29 生活設計 依頼着。8 Tさん(30代):☆10/17 現状診断 依頼着。9 Yさん(30代):☆10/24 現状診断 依頼着。駆け下りる秋。雪が待ち遠しい秋。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/25
-
☆繰上げ返済の話を真に受けるおバカ
「時として、繰上げ返済をしない という選択も必要。 その時々の家計にあった 方法を選ぶようにしてください。」・・って、このような行き当たりばったりの生活をしてはいけない。(当たり前)専門家の話を真に受けてはいけない。(当たり前) 自分の頭で考える生活設計。2016.10.22の岩手山。最初はこのような景色の中を登ります。1合目はまだまだ先です。『 ネット記事を読む 』 ※消費者の視点。繰上げ返済は得することだけじゃない?「マイホーム購入とお金」失敗例2016/10/25 マネーゴーランド久谷真理子 さんという人のお話。Dさんは少し前まで、「お金が貯まったら 何よりもまず、繰上げ返済をする」と、心に決めていました。繰上げ返済をしたときに、20万円以上も「トク」をして、すごくうれしかったからです。Dさんが繰上げ返済にあてたのは、約100万円です。100万円はすべて、元金の返済にまわります。元金が減ればその分、利息も減ります。これが20万円にもなったのです。 ※このことから、 『借金はとんでもなく損だ』 ということを認識しましょう。 「100万円借りると20万円も 負担しなければならないんだ」 ということを認識しましょう。 実際は、20万円どころではなく、 もっと大きな利息負担に なっていたりします。 住宅ローン返済をしながら、 学資保険や個人年金で 積立て貯蓄をすることの 愚かさ・・を、 しっかり認識しましょう。 『貯蓄利息<借金利息!』 いつまでも借金を抱えることの 愚かさ・・を、 しっかり認識しましょう。■繰上げ返済法の選び方ここで、繰上げ返済について少し触れておきましょう。住宅ローンを借りると、借入れのときに約束した返済のほかに、借入額の一部や全部を、臨時で返済することができます。これを繰上げ返済といいます。繰上げ返済の方法は、「期間を短くする」「返済額を軽くする」のいずれかです。期間短縮にあたって確認したいのは、毎月の返済にムリがないかどうかです。少し先まで見通して大丈夫そうであれば、期間を短くしてもいいでしょう。 ※「少し先まで見通して」? こんな中途半端な考え方では、 まったくダメ。 いつも行き当たりばったりに なってしまう。 当初からきちんと生活設計しよう。 「少し先まで」ではなく、 「生涯」を見通して計画を立てよう。 それが、生活設計。返済額を軽くする方法より、利息の軽減効果も期待できます。毎月の返済負担を軽くすることを優先したいなら、返済額を軽減する方法を選びます。利息の軽減効果は小さくなるけれど、家計がまわらなくなっては元も子もないからです。 ※だから、当初からの ライフプランニングが必要。■Dさんの不安繰上げ返済にあたってDさんが選んだのは、期間を短くする方法です。期間が6ヵ月短くなって、20万円トクをします。返済額を軽くする方法だと、毎月の返済が5,000円軽くなるけど、トクは10万円と半減です。しかしここにきて、Dさんは少し不安を感じています。子どもの教育費がジワジワと家計を圧迫し始めているからです。 ※こんなことを、その時点になって 不安として感じるようではダメ。 行き当たりばったりで マイホーム取得をすると、 こういうことになる。 教育費がかかることも想定済みで 当初から生活設計しておかなきゃ ダメ。教育費の負担が増えることはわかっていたのに、20万円と10万円を天秤にかけて、期間を短くする方法を選択してしまったのを悔やむことも。ローン返済が5,000円減っていたら、どんなに楽だったことか!Dさんは今、「お金が貯まったら 何よりもまず、繰上げ返済をする」というのは、やめにしようと思っています。家計簿とにらめっこの日々は体に悪い。教育費も心配です。住宅ローンを借入れた後のメンテナンス法として、繰上げ返済は有効です。しかし時として、繰上げ返済をしないという選択も必要でしょう。 ※「時として」? 何をバカなことを言っているの? 行き当たりばったりが当たり前 のようなことを言っています。 生活設計の視点がまったく無い。 繰上げ返済できない住宅取得は、 生活設計の観点からは、 本人の能力以上のモノだった ・・ということです。そのときどきの家計にあった方法を選ぶようにしてください。 ※ひどい文章・・です。 生活設計の視点がまったく無い。 人生・・行き当たりばったりで 行って、 「そのときどきの家計にあった 方法を選ぶようにしてください。」 と、言っています。 専門家の話を真に受けてはいけない。 マイホーム取得は、 取得後に色々考えるのでは遅い。 取得前にすべてを、生涯を、 しっかり考える必要があります。 自分の頭で考えよう。 しっかり、生活設計しよう。行き当たりばったりじゃダメ!に決まってるだろ!このバカが。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/25
-
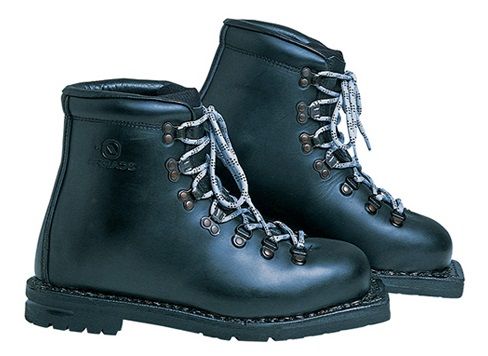
約5万円の新しい靴が届きました★
登山靴ではありません。自分の頭で考える生活設計。テレマーク スキー ブーツ『スカルパ ビンソン』イタリア製 51,840円(税込み)早期割引販売キャンペーン実施中!現金お支払いで更に5%OFF(通販にも適応)今日、事務所に靴が届きました。スキー用のブーツです。ネットで発見したテレマークスキー専門店から通販で購入、送ってもらいました。(料金は先週、払っています)バックカントリーを自由に軽快に移動したり、登ったり、滑り降りたり、するための、貴重な革製ブーツです。久しぶりに新品のレザーブーツを手にしました。現在はテレマークスキーでも、ほとんどがプラスチック製のブーツです。(自由・・でない、軽快・・でもない)ゲレンデスキーならプラブーツでもいいんですが、バックカントリーに行くなら、自由で軽快なレザーブーツです。さっそくはいてみました。ちょっと横幅が狭い感じだけど、履き込んで履き込んで、私の足になじんでもらいます。雪が待ち遠しい・・。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※3件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》 ※午前、金融機関廻り。 事務所家賃や給与振込みほか。 給与振込みは佐々木FP分のみ。 武田FPはいつも通り、 無給のボランティアである上に、 資金不足の事務所に 今月も 10万円を入れています。 個人資産を減らしながら 『消費者の味方』を続ける、 究極のおバカ ・・です。 (いつまで続けられる?)《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆10/20再ヒア回答戻る。(9/13着) ※今日の作業。 本日より着手しました。 現状診断 終了予定は10/26(水)です。 お楽しみに・・。7 Mさん(40代):★9/29 生活設計 依頼着。8 Tさん(30代):☆10/17 現状診断 依頼着。9 Yさん(30台):☆10/24 現状診断 依頼着。 ※新たに行列に並びました。 いただいたメール。 一般顧問会員の◯◯市のYです。 ようやく現状診断のヒアリングシート を記入しましたので、送付します。 また、添付資料も合わせて送付します。 ヒアリングシートの「補足」シートに 項目の補足説明や添付資料の 説明を記載しています。 ご確認のほどよろしくお願いします。 ヒアリングシートの記入は、 自分でキャッシュフロー表を 作っていたにもかかわらず、 意外に時間がかかりました。 今までどちらか一人が亡くなった 場合など想定したこともなかったため、 妻と話し合えたのは良かったと思います。 果たして死亡保障必要額は どのくらいになるのか、 自分が作ったキャッシュフロー表と どれくらい相違があるのか、 現状診断の結果が楽しみです。 それでは、よろしくお願いします。まるで登山靴 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/24
-
☆個人型DCの話 すなおに聞くおバカ
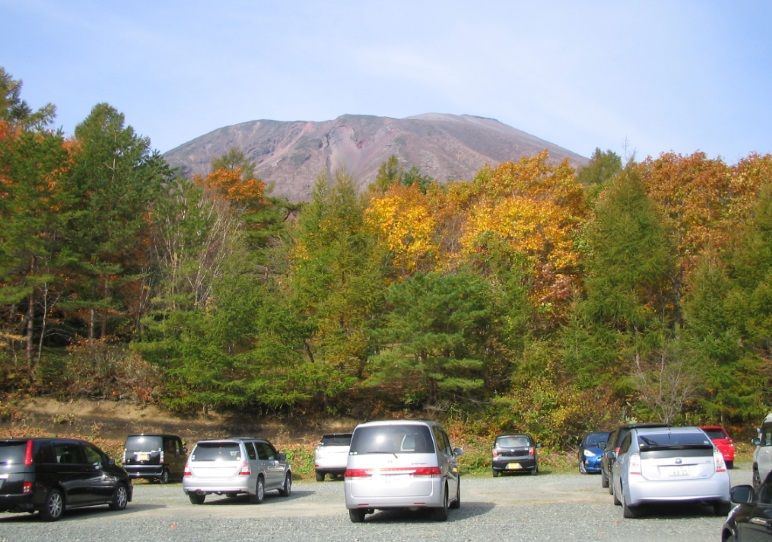
「常識」は、業界が作っている。「制度」も、業界が作っている。自分の頭で考える生活設計。2016.10.22の岩手山 登山口駐車場。夏場は駐車に困るほど混むけど、この時期はスッカスカです。『 ネット記事を読む 』 ※消費者の視点。これを読めば全部わかる 個人型DC総まとめ 2016/10/24 日本経済新聞編集委員 田村正之 ※多くの情報発信は、 それぞれの業界が行っている。 思考停止したまま すなおに読むのではなく、 しっかり自分の頭で考えながら、 読み進めたい。個人が毎月掛け金を出し、運用次第で老後の年金の額が変わる個人型確定拠出年金(DC)。 ※生活設計をする上では 非常に困ります。 何と言っても、 「老後の年金の額が変わる」 わけですから・・ 人生計画やら生活設計やら・・の しようがありません。掛け金を出すと税金が還付されるなど大きな節税効果があり、老後資金づくりに積極的に活用したい仕組みだ。 ※本当に、そう言えるか? 参加者が増えるほど、 金融業界が潤うのは間違いない が・・。現在は自営業者や企業年金のない会社員などしか加入できないが、 ※それが本来の趣旨で、 将来受取る年金が少ない人が 上乗せの年金を自分で作る制度 ・・だった。 それならそれで、共感できていた。 良い制度 ・・だった。法改正で来年からは現役世代の大半の人が使えるようになる。 ※そこが、おかしい。 意味が分からない。 「常識」や「制度」は業界が作っている。 政治はお金を多く出した人(業界) の意向に沿って動いている。 (アメリカを始め、世界中どこも同じ) できるだけ多くの人がDCに参加 してもらえば、金融業界は潤う。 (当たり前)■最大のメリットは節税効果個人型DCを一言で説明すると「老後資金を積み立てながら 現在の税金を軽減してくれる」というお得な制度だ。 ※物事は、一面だけを見て 単純に喜んではいけない。16日には普及促進のための愛称が、英文表記の一部を使った「iDeCo(イデコ)」に決まった。掛け金は全額、所得税や住民税の計算対象から除外される。企業年金のない会社員の掛け金の上限額は毎月2万3000円、年間で27万6000円。この人の所得税・住民税の合計税率が20%(復興税を除く)だった場合、27万6000円分にかかるはずだった20%分の税金、5万5200円が節税でき、年末調整などで返ってくる。 ※節税効果が最高のケースを 説明しています。 企業年金が無い会社員の ケースです。 これはもちろん、上乗せ年金が 必要なケースなので、一応OK。 ただし、 この人の家計状況にもよります。 住宅ローン返済中の場合、 あるいはマイホーム取得を する予定があるケースの場合、 (他の借金でも同じこと) 5.52万円の節税額と、 ローンの利息負担額と、 どっちがどうなのか? しっかり比較検討する必要あり。 一般的には・・ 『貯蓄利息<借金利息!』 「のんびり貯蓄しているより、 そのお金で借金を返したら?」 ・・が正解の場合が多い。自分で銀行、証券、保険会社などに申し込み、掛け金を運用する。運用期間中は運用益に課税されないので、課税口座より資金を増やしやすい。 ※物事は、一面だけを見て 喜んではいけない。 「運用益」が出るほどの運用なら、 同程度の「運用損」を想定する 必要がある。 「もし3%で運用できたら・・」 ということであれば、 「マイナス3%の運用になったら・・」 ということも、想定しなければ。 なので、 「運用益が非課税 なので資金が増やしやすい」 とは一概には言えず、 「もろに資金を減らしてしまう」 場合も充分にあるということ。 で・・確実なのは、 消費者がこうやって儲けようが 損をしようが、 業界は手数料収入で潤う ・・ということです。受給は原則60歳から。一時金・年金・その併用が選択できる。一時金なら退職所得控除、年金なら公的年金等控除という税制優遇があり、受給時も税金がかからないか少額ですむことが多い。 ※このへんも意味が分からない。 だれかが自分のために積立て してくれたお金を受取るのなら、 「所得税」を負担するのも やむを得ない・・と思うが、 自分が延々と積立てたお金を 自分でおろすのに、なんで国に 所得税を収めなきゃならないの? これが、自然な反応です。 私・・思うに、 (国が・・) 拠出時に所得控除で取り損ねた 所得税を、老後の受給時に しっかり取り返そう・・ということでは? また・・ 税金がかからないとか少額とか、 公務員や大企業社員は 退職一時金や年金が多いため、 (DCで使える枠が残らないため) 税制優遇の対象外になりやすい。 公務員や大企業社員は、 やらない方がいい。(当たり前)制度の導入は2001年で、現在も企業年金のない会社員や自営業者など約4100万人が入れる。しかし制度がほとんど知られていなかったために利用は低調。 加入者はまだ27万人(6月末)と対象者の1%未満だ。来年から新たに対象になるのは企業年金のある会社員、公務員、主婦など計2600万人。 ※新たに対象になる人達は、 生活設計的な観点からも・・ やらない方がいい。 キャッシュフロー表を作ってみれば 分かることだが、 普通に生活していっても・・ 公務員や大企業社員は、 公的年金等が充実していて、 老後のキャッシュフローは潤沢。 これにさらに上乗せ年金・・だと とんでもなく潤沢な老後になり、 詐欺に狙われやすい お金持ち老人になってしまう。 公務員や大企業社員は、 やらない方がいい。(当たり前) 主婦はなおさら、どう転んでも やってはダメ。(当たり前)( 以下 略 )大企業社員と公務員はやめとけ!悪いこと言わないから。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/24
-

☆生命保険料値上げを心配するおバカ
「生命保険加入は当たり前」・・と、洗脳されたままでいるから、つまらないことを心配します。「常識」は業界が作っています。自分の頭で考えよう。そろそろ、おバカは卒業しよう。自分の頭で考える生活設計。2016.10.22の岩手山 0.5合目。紅葉がかなり下まで降りてきました。『 ネット記事を読む 』 ※消費者の視点。生命保険、運用難で利率低下保険料上げ拡大も2016/10/23 日本経済新聞筧ゼミでは今回から生命保険を取り上げます。マイナス金利政策で生保各社の運用環境が厳しくなったり、金融庁の監督強化で販売手数料の開示を迫られたりと大きな変化が起きています。初回の発表者は岡根知恵さんです。筧 なぜ生保をテーマに選んだのですか。岡根 保険料は我が家でも大きい支出の一つなので、以前から関心がありました。 ※「保険料」を家計内の 大きい支出にしてはいけない。 「保険料ゼロ」が、理想。マイナス金利政策が始まってから保険料が上がった商品があると聞いて、これは調べなくてはと思いました。宗羽 金利が変わると、なぜ生保の商品は影響を受けるのですか。岡根 生保各社は将来支払う保険金に備え、契約者が払う保険料を運用して積み立てます。一般に金利が高く、運用環境が良ければ積立額は少なく済むため、保険料を安くできます。逆に金利が下がれば保険料を高くするのが普通です。生保が主に運用している日本国債など公社債の金利はマイナス金利政策の導入で軒並み下がっているので、各社は商品の見直しを迫られているのです。 ※この環境で・・ 生命保険会社は大変です。筧 保険商品といっても様々ありますよね。岡根 特に大きな影響を受けるとみられるのが貯蓄型保険です。宗羽 貯蓄型? 掛け捨て保険というのは聞いたことがありますが、違いを教えてください。岡根 ファイナンシャルプランナー(FP)の竹下さくらさんは「明確な定義はないが、原則として 保険契約の満了時にお金がもらえるのが貯蓄型、 もらえないのが掛け捨てと考えていい」と話していました。例えば子どもの教育費目的の学資保険、老後に備える個人年金保険、生涯にわたって死亡保障をする終身保険などです。 ※これらには加入しない方がいい。 超低利率が続く今の環境で、 『保険で貯蓄をしてはいけない。』終身保険は長期間続けると積み立て部分が増え、払い込んだ保険料以上の額を手にできる例が目立つので貯蓄型と考える人が多いですね。宗羽 なるほど。岡根 ただし貯蓄型でも必ずお金が増えるとは限りません。学資保険では満期までに戻るお金の総額が払った保険料より少なくなる例があります。 ※それでもお金を払っている オバカさんが、日本中に大勢いる。 何を考えているんでしょう?逆に一般的に掛け捨てとされる、一定期間だけの死亡リスクをカバーする定期保険などでも、中途解約した時に解約返戻金が払われる商品もあります。宗羽 よく分かりました。それで、なぜ貯蓄型は金利低下の影響が大きいとされているのですか。岡根 貯蓄型はいずれ必ずお金を払うことが原則ですから、積立額もそれだけ大きく持つ必要があります。大きい額を運用する分、金利低下で受ける影響も強くなりやすいのです。筧 ただ同じ貯蓄型でも保険料の払い方によって違いがありますね。岡根 はい。保険料の払い方には、まとめて1回で払う一時払いと、月払いなどで少しずつ払う平準払いの2つがあります。どちらも契約者に一定の運用利回り(予定利率)を約束していますが、予定利率の基準となる標準利率のルールが異なるのです。宗羽 もう少し具体的にお願いします。岡根 標準利率は金融庁が国債利回りを基に決めます。例えば一時払い終身は現在、10年物国債と20年物国債が基準で1、4、7、10月の年4回見直しています。このため金利低下の影響が早く出やすいのが特徴です。実際、2月にマイナス金利政策が始まって国債利回りが低下すると7月に標準利率も下がりました。宗羽 平準払いは?岡根 10年物国債利回りの過去3年と過去10年の平均値の低い方が基準で、年1回見直しています。見直すのは10月ごろで、ちょうど今月上旬に来年4月から現在の1%を0.25%に下げることが決まったばかりです。最終的に保険料を決めるのは生保各社なので、標準利率が下がったからといって保険料が変わるとは限りません。筧 でも標準利率が一足早く下がった一時払いの終身保険などでは保険料の引き上げや販売停止が相次いでいますね。岡根 その通りです。例えば日本生命保険は4、10月と連続で営業職員が販売する円建て一時払い終身保険の保険料を引き上げました。第一生命保険や明治安田生命保険も保険料の引き上げや販売休止に動いています。平準払いの学資保険や個人年金保険などでも、こうした動きが来春にかけて広がる可能性は高いとみられています。 ※「それがどうした?」 というスタンスでいましょう。 きちんと生活設計の意識があって、 『保険で貯蓄をしない。』 『目的別貯蓄をしない。』 ということが徹底されていれば、 まったく悩む必要はありません。宗羽 個人はどうすればいいのでしょうか。岡根 竹下さんは「保険だけにお金を集中することを避け、 他の金融商品と組み合わせるといい」と助言してくれました。 ※業界側の教科書通りの説明です。例えば学資保険や個人年金保険については、投資信託などを積み立てることで代替できる場合があります。 ※ほらほら、出てきた出てきた。 チャンスがあれば、 業界が手数料稼ぎできる方向へ 誘導します。(当たり前)こうした資金は使うときに目減りしていると差し支えがあるので、安全性の高い定期預金に分散させておいてもいいかもしれません。 ※ちょっぴり良心がとがめるのか、 フォローも忘れません。宗羽 保険料が上がる前に契約すればいいのでは?岡根 それも選択肢になりますが、注意点があります。竹下さんは「駆け込みで貯蓄型保険に入るなら 生保会社の健全性も必ずチェックしよう」と話しています。 ※一時的な健全性のチェックに 何の意味もありません。マイナス金利で運用環境は悪化しているので、無理な利回りを約束しても実現できるのかは不透明です。契約先を慎重に選んでおくのに越したことはないでしょう。 ※保険契約は10数年から数十年に 及ぶ、かなりの長期契約です。 その保険会社の今が健全だとしても、 10年後、20年後はどうなっているか? だれにも分かりません。 世界の経済状況によって、 大きな影響を受けやすいのは、 保険会社を含めた金融業界です。 「現時点の健全性」は、 数十年先の保証にはなり得ません。 (当たり前)■定期保険、保障額見直しファイナンシャルプランナー 畠中雅子さんマイナス金利で終身保険に大きな影響が出ていますが、定期保険の保険料はさほど上がっていません。 ※定期保険は四角形の死亡保障。 実際の必要額に照らすと・・ かなり無駄な部分が多い。 選択肢に入れてはいけない。 『定期保険に加入してはいけない。』 (当たり前) 《 例外 》 勤務先の団体定期ならOK。 保険料は破格の安さ。 1年毎の更新で保障額を どんどん減額していこう。健康状態が良い場合に使える割引制度も活用すれば、今後もある程度低い負担で死亡保障を得られます。 ※一般の定期保険は避けよう。掛け捨ての保険を敬遠する人は多いですが、最近は家計の大黒柱の死亡への備えが不足気味の家庭が目立ちます。 ※大黒柱なら必ず必要 ・・ということは、まったく無い。 健全な家計なら、赤ちゃんがいても、 夫婦ともに現在も将来も不要! というケースがよくある。 (当事務所の顧問会員の事例)この機会に保険料が割安な定期保険を活用して、保障額も見直すのも一案だと思います。 ※洗脳されないように・・。定期保険は契約の更新時に年齢を重ねているため、保険料が上がっていくことを心配する人もいます。ただ死亡保障額は本来、年齢が上がると子どもの独立や貯蓄増加などに応じて徐々に小さくできるものです。 ※そもそも、「元々死亡保障不要」 かもしれないので、 きちんと算数を行ないたい。更新時に保障を適度に縮小する見直しをしていけば、加齢による保険料増をかなり抑えることが見込めます。(聞き手は堀大介) ※健全な家計であれば、 赤ちゃんや幼児がいても、 生命保険は・・ 『夫婦ともに現在も将来も不要。』 というケースがよくある。 「生命保険加入は当たり前」 と、思っていてはいけない。 業界の情報発信に、 洗脳されたままでいてはいけない。 目を覚まそう。 自分の頭で考えよう。「保険加入は当たり前」と、信じて疑わないおバカ ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/24
-

生活習慣病を治すのはだれ?医者?★
検査を受けて、色々指摘されて、毎日毎日、薬を飲むおバカさん。自分の頭で考える生活設計。10.16 登る前の岩手山。 稲刈りの時期です。午後、事務所にいる私あてに盛岡市役所から電話が入りました。健康保険課を名乗る女性から・・です。(どうして、ここの番号が分かったんだろう)「特定健診は受けられましたか?」「いいえ。」「ハガキでご案内したんですが。」「それはどのような検診ですか?」「6月ごろ案内しましたが、 血圧とか◯◯とか、◯◯とかの・・。」「私が聞いたのは、 検診の目的です。メタボ・・とか?」「あ、それです。」「あ・・んじゃ結構です。 いつもトレーニングジムで運動して いるし、自分で健康管理しています。」「あ・・でも、病気は軽い内に発見して、 早めに治療すれば、治りやすいんですよ。」「『早期発見・早期治療』・・でしょ。 それ、医療業界の客集めの 営業トークに過ぎないんですよ。」「???」「『病人』と判定される数値を低く設定して、 検査に来た人の半数以上が何かに 引っかかって、めでたく『病人』になります。 医療業界にとって検診は集客手段です。」「???」「国民の半数以上が病人・・だなんて、 そんな珍しい国は日本だけです。 ・・って、そんなこと あなたに言ってもしょうがないけど。」 ※医療業界がやりたいことを、 各自治体が前面バックアップして、 国の医療費をどんどん 膨らませて、どんどんどんどん 自分の首を締めています。 自治体・・ 自分の頭で考えたこと あるんだろうか?まあ・・ メタボ、生活習慣病って、どうやって治すか?毎日まったく体を動かさず、タバコを吸い、酒を飲み、おいしいものを食べたいだけ食べて暮らしていた人が・・検診の結果、検査を奨められ・・医者へ行って、検査を受けて、めでたく病人(お客様)と認定されて、定期的に通って、薬を出してもらって、毎日、毎日、延々と薬を飲む。(医者は潤う)これだと、自堕落な生活と薬の作用で健康を害してしまいます。(当たり前) さらには・・ 「病気になったら・・と不安なので、 保険屋さんが奨めるままに、 色々な生命保険に加入してる。」 としたら、 もう・・表彰状もののおバカです。生活習慣病を治す方法は、生活習慣を改めること・・です。生活習慣病を治すのは、医者ではなく、自分自身です。それだけのことです。高コスト体質の日本・・です。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆10/20再ヒア回答戻る。(9/13着) 7 Oさん(20代):☆9/23 現状診断 依頼着。 ※今日の作業。 現状診断が終了しました。 余裕が有りすぎるキャッシュフロー に、なりました。 老後の貯蓄残高は億単位で 推移します。 マイホーム取得を考える目安の 『住居費総額』は2億円強!です。 CF表の支出の調整が必要な 感じにも見えますが・・。 赤ちゃんがいますが、 夫婦ともに死亡保障は不要です。 第2子が産まれても不要です。 現在も将来も不要。 健全な家計なら当たり前のこと。 別に珍しいことではない。 不要である根拠を理解しましょう。 Oさん夫妻は現在、まったく 生命保険に加入していません。 それでいいんです。 お金をたれ流さずに済むから、 ますます健全な家計になります。 よかった、よかった。 メール添付で送りました。8 Mさん(40代):★9/29 生活設計 依頼着。9 Tさん(30代):☆10/17 現状診断 依頼着。生活習慣病を治す方法は、生活習慣を改めること!(当たり前)医療費をかける必要はない! ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/21
-
☆ジュニアNISAで教育資金?おバカ
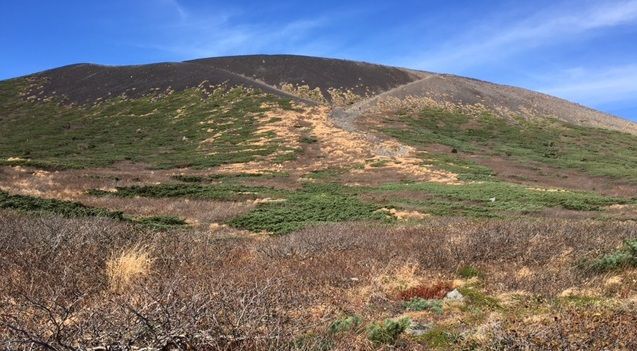
生活設計的に何のメリットも無い。やめておいた方がいい。そもそも、「目的別貯蓄」をしてはいけない。(当たり前)自分の頭で考える生活設計。10.16の岩手山 8合目付近から頂上方面を望む『 ネット記事を読む 』 ※消費者の視点。ジュニアNISAは「強制預金」と思え2016/10/21 プレジデントオンライン野澤 正毅 さんという人のお話。2016年は電力自由化をはじめ、家計に深くかかわるルールの改正が行われる。それらをいかに活用したらよいのか──。 ※まあ・・無理をすることはありません。 無理に「活用」しなくていい。個人投資家の育成などを目的として、 ※だれの目的? 金融業界の・・です。2014年に導入されたNISA(少額投資非課税制度)に、子ども用の「ジュニアNISA」も新たに登場した。 ※「常識」は業界が作る。 「制度」も業界が作っています。 (政府を動かして・・)口座受付が16年1月からスタートして、4月から実際に投資に活用できるようになった。 ※まあ・・無理をすることはありません。 無理に「活用」しなくていい。NISAは、専用口座で株、投資信託などを購入した場合、その金額が年間120万円(16年1月より現行の100万円から増額)までなら売却益や配当・分配金が5年間非課税になる制度。 ※利益が出れば・・ です。ただし、非課税枠が余っても、翌年には繰り越せない。ジュニアNISAは、0~19歳の未成年が対象(NISAは20歳以上が対象)。もちろん学生がお年玉やバイト代を投資に回すわけではない。両親などが子どもに贈与した資金を、子ども名義の口座で運用することを想定しており、教育資金づくりが名目だ。 ※生活設計的視点からは、 家計内で融通のきかないお金は 増やさない方が望ましい。 つまり、目的別貯蓄はしない方がいい。 家計のお金は、総額で捉えたい。 キャッシュフロー表を作成して、 融通のきく貯蓄総額が 生涯を通じてどのように推移するか? 全体像を見通せるようにしたい。 目的別貯蓄の発想で 色々個別な貯蓄や支出をしていくと、 何かあった時に対応できない リスクの高い家計状態になります。 生活設計的に好ましくない。基本的な仕組みはNISAと同じだが、非課税枠が年間80万円に抑えられている点が違う。また、無駄遣いを防ぐため、子どもが3月31日に18歳になる年の1月1日以降になるまで原則、払い出すことができないのも特徴だ。デメリットもある。NISAは専用口座なので、ほかの株や投資信託との「損益通算」ができない。一般の口座であれば、同年度に複数の銘柄の株を売って利益と損失が出たら、それを相殺することができる。しかし、NISAの運用で損失が出ても、一般の口座で得た運用益にはフルに課税されてしまう。 ※まあ・・どうでもいいけど。また、損失を3年間繰り越して利益と相殺していくことのできる「譲渡損失の繰越控除」も利用不可なので注意が必要だ。 ※やらなければ、注意も不要。ジュニアNISAには元本割れのリスクが伴い、「優遇制度につられ、 教育資金を無理して運用する必要はない」という意見もある。 ※当たり前。 「優遇制度」って言っても、 そんなに魅力的でもないし・・。一方、ジュニアNISAを評価する賢人も少なからずいて、 ※け・・ 賢人?ファイナンシャルプランナーの畠中雅子さんは次のように説明する。「最大のメリットは、将来の子どもの教育に備えた、 いわば“強制預金”になることです。 ※別に「強制」にする必要はない。 親といえども、子どもが3月31日時点で 18歳の年まで手出しできないわけですから。 ※つまり、融通がきかないということ。 融通がきいてこそのお金・・です。 学資保険に入るタイミングを逃した人や、 ※タイミングを逃したなら幸いです。 学資保険なんて入らない方がいい。 保険で貯蓄してはいけない。 (当たり前) 学資保険だけでは教育資金が心もとない人にも、 利用価値は高いといえます。 ※ぜんぜん、そんなことはない。 ジュニアNISAは長期運用が前提です。 たとえば、株も10年単位で保有していれば、 株価の変動リスクが緩和されるので、 ※これは、ウソ。 長期保有で株価変動リスクが 軽減される? ぜんぜん、そんなことはない。 何の根拠もない。 (当たり前) 実際には 大きなダメージを受ける可能性は小さいでしょう」 ※業界寄りの発言をしているだけ。資金援助を申し出る大義名分にまた、元メガバンク支店長の菅井敏之さんはジュニアNISAのこんな活用術も提案する。「両親が自分の両親、つまり、子どもから見れば 祖父母に資金援助をしてもらいたい場合に 役立つでしょう。 『孫のための教育資金』『18歳まで引き出せない』 という 大義名分があれば、祖父母を説得しやすいはずです」菅井さんはそれともう一つ、子どもの教育資金を貯める通帳に「○○大学進学定期預金」と手書きして、解約できないように自戒する方法も勧める。 ※生活設計の観点からは、 「教育資金目的」・・のように、 「目的別貯蓄」をしてはいけない。 家計のお金総額の推移で捉えて、 人生の見通しを立てていきたい。 で、きちんと生活設計の意識を 持って、人生を計画したい。 生活設計の意識が強ければ、 「解約できないよう自戒する方法」 なんて、考えなくていい。総務省の「09年全国消費実態調査」によれば、夫婦と子ども2人(長子は大学生)の勤労者世帯では、消費支出に占める教育費の割合が27.7%にも達している(図参照)。 ※きちんとキャッシュフロー表を 作って、生涯の家計管理していれば、 一時期 教育費の割合いが大きくても、 何の問題もなく対応できる。 その先の人生がどうなっていくか? 自分たちで分かっているから 何の問題もない。 (当たり前)教育費の負担を軽減する一助として、ジュニアNISAをうまく活かすことも考えてみてはどうだろうか。 ※まあ・・ 業界側の営業トークです。 関わらないほうがいい。(当たり前)畠中雅子ファイナンシャルプランナー。新聞、雑誌などに連載を持つ。『老後が危ない!年金月額16万円の生き残り術』『なぜかいつも幸せな人のお金のルール』をはじめ著書多数。 ※業界のしがらみの中にいれば、 ひっぱりだこ ・・になります。 (当たり前)菅井敏之元メガバンク支店長。1983年に三井銀行(現・三井住友銀行)へ入行。中野支店長などを務める。起業後はアパート経営に。著書に『お金が貯まるのは、どっち!?』など。 ※マネしてアパート経営をしては いけない。 自分の頭で考えよう。 日本は、これから加速度がついた ように人口が減っていきます。 賃貸物件を所有してはいけない。 状況はどんどん悪化していく。 人口減少時代に・・ 賃貸物件に係わるなら、 貸す側ではなく、借りる側がいい。 借りる側がどんどん有利になる。 (当たり前) アパートはマンションと同じで、 ババ抜きのババ。 徐々に金食い虫になって、 最後には人生のお荷物になる。ジュニアNISA?悪いこと言わないから、やめとけ! ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/21
-
☆やみくもに節約に走るおバカさん★
老後とか色々不安だから・・と、やみくもに節約に走るおバカさん。 その前にすることがある。(当たり前)自分の頭で考える生活設計。10.16の岩手山0.5合目。『 ネット記事を読む 』 ※消費者の視点。節約は本来楽しいもの 長続きさせるためのヒント2つ2016/10/20 マネーの達人垣内 結以 さんという人のお話。「節約」というと、少しでも安い食材を探しにスーパーを何点も回ったり、エアコンを極力つけないなど、家計を切り詰めて我慢するというイメージがあるかもしれません。そのため「節約=ケチ」とか「節約=苦しい」というイメージを持っている人も多いかと思います。 ※そのような「節約」は最後の手段 ・・と、いつも言っています。 まず、何をするか? ライフプランニング・・です。 生涯の生活設計です。 キャッシュフロー表を作成して、 自分たちの生涯の 具体的な見通しを立てましょう。 やってみて、どうしても 見通しが立たない場合には、 (収入が増やせないなら) 支出を減らすしかありません。 そこで登場するのが、「節約」。 最後の手段・・です。 やみくもに「節約」から入っては いけません。 まず、生活設計をしてみて、 具体的な生涯の見通しを確認 して、どうにも怪しい雰囲気なら、 「節約」が必要かもしれません。しかし、節約は本来楽しいものです。日常生活の中でお金に関するムダとムリを省いて、貯まったお金を自分の好きなことに使うというのが節約の目的。今日は節約を楽しく長続きさせるためのヒントをご紹介します。ヒント1:ムダを省く節約というと、まずはできるだけお金を使わないことと考えるかもしれませんが、削りどころを間違えると、時間を浪費してしまったり、他人に不快感を与えることにもなりかねません。まず、節約において大事なのは、ムダを省くことです。例えば、そんなにほしくもないのに新商品だから買ってみる、用事もないのにコンビニに寄る、「安い」、「お得」という言葉に負けてとりあえず買ってみるなど、目的もなくお金を使っている場面はありませんか?そういう場面を見直すことで、ムダな出費、ムダな時間を削減できるのです。ムダを省くためには、購入する際の判断基準を持つようにしましょう。私の場合は、1. 今の生活にすぐ必要かどうか2. すでに持っているもので代用できないか3. これを買うことで生活が便利になったり、 効率化が期待できるか4. 流行に惑わされていないかなどを基準にしています。ヒント2:ムリを省く我慢しながら節約をしてしまうと、衝動買いや外食でストレス発散して、逆効果になってしまうことがあります。そうした状況を避けるためにも、節約にムリは禁物です。とくに真っ先に節約の矛先となるのが食費。毎日のように、目に見えて現金が出ていくので、ここを削ればどうにかなると考えてしまいがちですが、ムリをして節約すると健康を損なうことになってしまいます。まずはコンビニ通いをやめるとか、小さなこと、かつ辛くないことから始めてみてください。世の中には様々な節約情報がありますが、それはあくまでヒントでしかありません。自分が心地よく続けていけそうなものだけ実践していきましょう。やみくもに取り入れると、かえって時間や労力のムダになってしまうことも。取捨選択していくことが大切です。まとめ収入が少ない人でも、日常生活のムダとムリを省くことで、節約を持続でき、貯蓄に回すお金を捻出することができます。貯まったお金を目的に沿ったものに使うことで、人は達成感や満足感を得ることができます。節約は、そうした願望達成のための手段です。節約自体を目的とせず、その先にあるものに目を向けて楽しく続けていきましょう。 ※すぐ近いところの目的のため ・・ではなく、 まず、生涯の見通しを立てる 作業を行なってみましょう。 生活設計をしてみましょう。 我が家のキャッシュフロー表を 作ってみましょう。 生涯の見通しを立ててみましょう。 それから・・です。 対策を色々考えるのは・・。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆10/18再ヒア待ち。(9/13着) ※10/20 回答が戻りました。 いただいたメール・・。 お世話になっております。 ◯◯県在住のTです。 再ヒアリングのシートを記入 しましたので送付いたします。 訂正箇所は赤字で記入しました。 生活費に関して抜け落ちていた 項目がいくつかありましたので、 見直して修正しました。 よろしくお願いいたします。 また数字におかしな点が ありましたら ご指摘いただけると幸いです。 お忙しいところお手数を おかけしますが、 どうぞよろしくお願いいたします。7 Oさん(20代):☆9/23 現状診断 依頼着。 ※今日の作業。 非常に珍しいケースですが、 再ヒアリングが不要です。 いきなり「現状診断」の作業・・です。 なにやら・・ 余裕が有りすぎるキャッシュフロー に、なっているようです。 終了予定は明日10/21(金)です。 お楽しみに・・。8 Mさん(40代):★9/29 生活設計 依頼着。9 Tさん(30代):☆10/17 現状診断 依頼着。やみくもに「節約」に走るおバカさん。「節約」は最後の手段だ。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/20
-

☆銀行に営業ノルマがあるのは当たり前
資本主義社会であり、銀行業はビジネスそのもの。ビジネスにノルマは付きもの。そのことを、賢い消費者は認識していなきゃ。ぼぉ~っとしていちゃダメ。「銀行の言うことは間違いない。」・・なんて、おバカさんのままではダメ。 自分の頭で考える生活設計。10/16 岩手山4合目から姫神山を見下ろす。『 ネット記事を読む 』 ※消費者の視点。銀行の営業ノルマ監視 金融庁行政方針、顧客本位求める2016/10/18 マネーゴーランド久谷真理子さんという人のお話。金融庁は銀行が支店や職員に営業上の過度なノルマを課していないか監視を強める。 ※過度か過度でないか・・は、 どうやってどのへんに線引き するんでしょうか? しょせん、私たち消費者と銀行は、 『利益相反の関係』にあります。 賢い消費者は、そのことを しっかり認識したうえで、 銀行と接する必要があります。 銀行員の説明をそのまま 真に受けてはいけない・・ということ。投資商品の販売や融資増を狙った営業目標の実態や業績の評価方法を検証。顧客不在の利益追求につながりかねない行き過ぎた目標の是正を促す。 ※だから、どうやってどのへんに 「行き過ぎた」線を引くんでしょう?無理なノルマが不正を招いた米銀大手ウェルズ・ファーゴの例も念頭に、踏み込んだ対応で「顧客本位の業務運営」の徹底を求める。 ※「顧客本位」と言っても、 当事務所のように・・完全に 消費者側に立ってしまうと、 職員の給料も払えなくなって しまいます。 あ・・当事務所の場合は、 佐々木FPには、なんとか 給料が払えていますが、 武田FPはいつも無給で、 (と言うよりも、個人のお金を 事務所につぎ込んでいる) 業務を行なっています。 『利益相反の関係』なのに、 「顧客本位」とか「消費者本位」 とかの「業務運営」をする・・とは、 そういうことなんです。 簡単なことではないんです。金融庁は近く公表する2016事務年度(16年7月~17年6月)の金融行政方針でこうした姿勢を示す。顧客利益を最優先に考えたサービスの提供で、結果的に金融機関も安定した顧客基盤や収益を確保できるとみる。 『利益相反の関係』なのに、 「顧客利益を最優先に考えたサービス」 を徹底していたら、銀行経営が 成り立つわけがないんです。 矛盾の極み・・です。一般に銀行は、投資信託など手数料収入につながる投資商品の販売や融資の増加目標を支店ごとに設定、営業職員にノルマを割り振り目標達成をめざす。 ※普通で当たり前のことです。ノルマが行きすぎると手数料の高い商品を勧めたり、企業に不要な借り入れを求めたりしかねない。 ※それが自然で、普通のことです。 その場で・・消費者は、 ぼぉ~っとしていてはいけない。 賢い消費者は自分の頭で考えよう。そこで金融庁は行きすぎた営業がないか、常時銀行から事情を聞き取る。 ※銀行にしたら・・ (嵐が通り過ぎるまでおとなしくして) 「行き過ぎた営業は無い」 よう状態を装うしかない。企業からのヒアリングの際にも銀行の営業姿勢を尋ねる。職員の業績評価の方法も検証。「融資を伸ばし、投資商品を多く売った人が 単純に評価されるなら実効性は上がらない」(金融庁幹部)ためだ。 ※良質な融資を伸ばし、 金融商品を多く売って、 銀行の利益に大きく貢献した人が、 評価されます。 (当たり前) 資本主義社会の中の企業です。 当然のことです。 消費者は、そういうことを しっかり認識した上で、 銀行員の説明を聞くことです。 で・・全てを真に受けないことです。検査・監督を通じ各行のノルマや評価体系が顧客本位の姿勢とかみ合っているか点検する。 ※そのように矛盾したことは、 一時的に体裁を整えられても、 現実に常態化するのは不可能です。米ウェルズ・ファーゴの問題は国内金融機関にとっても対岸の火事でない。金融庁の森信親長官は銀行の経営姿勢について「ノルマで営業を縛り、 高い販売手数料や顧客に見えにくい サヤを抜ける複雑な商品に傾斜してきた」と厳しくみる。 ※このような事実を、消費者が 認識しておくことが必要だ。 行政がコントロールしようとして できることではない。金融庁は顧客利益を最優先にした業務運営を銀行に促している。 ※だから、それは矛盾。 無理。 銀行が潰れてしまう。銀行が今月から生命保険商品の販売で受け取る手数料を開示し始めたのも、透明性を高めて商品選びの判断材料を増やす狙いで金融庁が求めたものだ。 ※これは良いこと。 銀行員の話をすべて真に受ける おバカな消費者でも、 「こんなに手数料を取られるの?」 ・・と、ブレーキがかかる。かつての金融庁は保険金不払いなどの法令違反に厳しい姿勢で臨んできた。 ※それは、当たり前。 法に触れているんだから。現在は法令違反がなくても、顧客利益より自前の利益を優先する銀行に目を光らせる。世界的な低金利や日本の人口減など銀行を取り巻く環境は厳しい。預金を集め国債で運用すれば利益が出る収益モデルは崩れている。顧客を向いた商売の重要性が増している。 ※だから、それは矛盾。 銀行を取り巻く環境は厳しいのに、 あ~それなのに それなのに、 徹底的に顧客を向いた商売を すれば、ますます厳しい状態に なって、銀行は潰れます。 消費者自身が・・ しっかりする必要があります。 銀行員の話を ぼ~っと聞いて、 「銀行が言うんだから、 問題があるわけがない。」 なんて、おバカな反応をして しまってはいけない。 しっかり、自分の頭で考えよう。 きちんと、生活設計しよう。銀行の話を真に受けるおバカ ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/20
-

大手住宅会社なら安心 で500万円!★
きちんと比較検討しないと、簡単に500万円とかを失うのが、マイホーム建築です。安易に業者を決めてしまうと、大損してしまっていても、一生気付きません。以下の特徴がある業者は、余計な経費負担があるため、意味もなく高い(当たり前)ので、選択肢から除外したい。1 展示場を運営している。2 宣伝広告を頻繁に見る。3 営業マンが多い。 自分の頭で考える生活設計。◯元顧問会員のSさん(30代) (相談:ライフプランニング)これらの住宅会社ってどうでしょう?メールをいただきました。先日はブログにてご回答いただきましてありがとうございました。私のイメージですが、武田様が作成された「住宅の質と建築価格」表で比較的Sの業者のほうがホームページが充実していてネットでヒットしやすく、Jの業者を見つけるほうがなかなか難しいな、感じました。(私の調べ方が下手だと思いますので、 もうちょっと時間をかけてみます)一度Sの業者を見ると、高性能住宅の性能に目を奪われてしまいがちですが武田様の過去のブログ記事で拝見しましたとおりしっかりとした業者プレゼンコンペで(ざっくりと)坪60万円で一定以上の性能(フラット35s)+住める状態で家が持てるというのも経済的に非常に魅力を感じます。どのような暮らしをしたいのか、これから家族でよく話をしてみたいと思います。《 参考 》 以下は、 約1年前の2015.10.2の記事です。住宅会社のチラシ広告から、その建築業者の種類を判別する。各住宅会社はそれぞれ特徴を持っており、 品質と価格に注目して分類すると、 下記のようになるかと思われます。 一般的には・・品質が良ければ価格が高く(下記のS)、 平均的な品質なら価格も平均的(下記のJ)、 価格が安ければ品質が劣る(下記のL)、 (建築価格には理由がある)・・ということになります。 価格の高い・安いは品質に比例するのが、 住宅建築価格ですが、例外が存在します。「それほど品質が良くないのに高い」・・という「例外的な建築業者」が存在します。 (下記のOやY) 一般消費者にとっては・・ この「例外的な建築業者」の方が ポピュラーで良く知られてしまっています。 OやYは・・ よく広告宣伝をしています。 展示場を運営しています。 多くの営業所を運営しています。 営業マンが大勢います。・・だから、多くの経費がかかります。・・だから、品質がよくないのに、 建築費が高いんです。(理由もなく高い) OやYがJと価格競争をする場合は、 (建築価格を同じように見せるためには) 品質を落とすしかない・・んです。まず、有名なOとYは候補から除外しましょう。できれば、 Jの業者を3~5社ピックアップして、 (宣伝していないので、ネットで見つけよう) 契約直前まで徹底的に比較検討したい。 ※当事務所がいつもコンペに参加して もらっているのは、この「J」に属する 工務店さんたちです。 会員と当事務所で作成した設計図書 で、まったく同じ条件で 見積もってもらっています。 今回Sさんがピックアップした業者は、 3社とも「S」に属しています。 性能数値を前面に押し出している 業者はすべて、「S」に属します。 高性能にこだわる内容だから、 確実に高い・・です。(当たり前) 理由もなく数百万円も高い「O」や 「Y」よりははるかにマシですが、 やはり数百万円高いというレベル。 設計事務所に至っては、さらに 建築工事費の10~15%を払うことに なるから、とんでもなく高い。 そこまで負担してもいいから、 徹底した高性能住宅に住みたい ・・ということであれば、 この中から比較検討しましょう。 ただし、性能追求業者の特徴として、 それぞれが独特の工法で、 独特の基礎で、特の断熱方法で、 独特のサッシ廻りで、 ・・のように、 まったく仕様が異なります。 (壁の断面がまったく違う・・とか) 「同じ設計図書でプレゼンコンペ」 ということは、物理的に不可能です。 なので、当事務所も係わりません。 だからといって、頭から1社に しぼって話を進めるのは、 もちろんダメ。 (当たり前) 比較検討する場合は、 できるだけ近い間取り・面積・外観で、 それぞれが推奨する内容と価格を 提示してもらいます。(3社以上で) で・・自分で比較検討、 思い切って判断!することに・・。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆10/18再ヒア待ち。(9/13着)7 Oさん(20代):☆9/23 現状診断 依頼着。 ※今日の作業。 非常に珍しいケースですが、 再ヒアリングが不要なようで、 このまま「現状診断」へ進みます。 終了予定は10/21(金)です。 お楽しみに・・。8 Mさん(40代):★9/29 生活設計 依頼着。9 Tさん(30代):☆10/17 現状診断 依頼着。展示場業者と契約した瞬間、500万円とかが吹っ飛ぶ。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/19
-
☆所得税がかかる貯蓄だけど利用する?
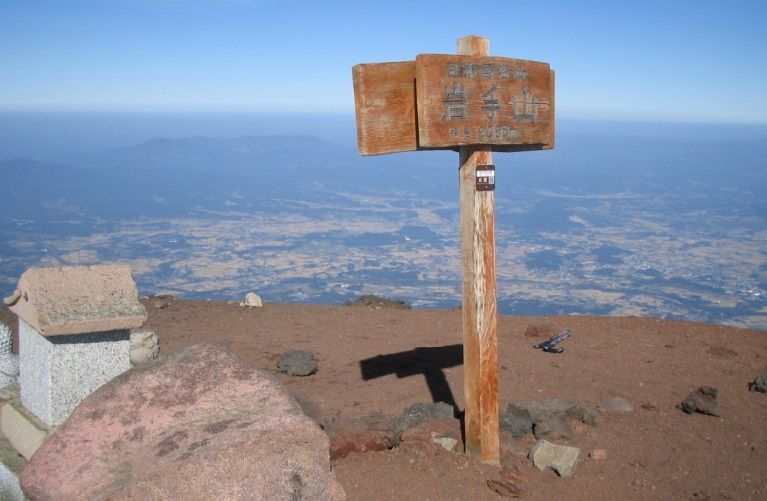
預金をおろす時に所得税がかかることはないが、こちらは しっかり かかります。でもメリットがいっぱいあるから・・と、業界も政府も奨めています。あなたなら どうする? 自分の頭で考える生活設計。10.16の岩手山頂から北方面を望む。同じく山頂から、早池峰山(はやちねさん)方面を望む。『 ネット記事を読む 』 ※消費者の視点。個人型DC 受給に一工夫 控除枠超すと課税/分割方式有効 2016/10/19 日本経済新聞編集委員 田村正之さんという人のお話。来年1月から加入対象者が大幅に拡大する個人型確定拠出年金(DC)。 ※公務員や専業主婦も・・? 変な話・・です。掛け金を預貯金や投資信託などで運用し、成績次第で老後の年金が変わる。 ※老後の年金額が変わるのでは、 生活設計ができない。掛け金の拠出時、運用時、受給時それぞれに税制優遇があり老後資金づくりには最優先で使いたい制度だ。 ※業界の人の論理・・だ。 業界は儲かる制度・・だ。 「常識」は業界が作る。 「制度」は業界と行政が作る。 消費者の視点からは、 あるいは生活設計の観点からは、 お奨めできない制度・・だ。ただし勤務先からの退職金などが多いと、個人型DCの受給時に大きな税金がかかる場合があることはほとんど知られていない。 ※自分でコツコツと積立てたお金を おろす時に所得税をかける、 (預貯金なら所得税はかからない) とんでもない「制度」・・だ。お得な受給方法を考えた。個人型DCは2001年の導入で、現在は企業年金のない会社員や自営業者などが対象。 ※それが当たり前の姿だ。 企業年金が無い人の老後資金の 上積みにしようというのが、 本来の趣旨・・だった。60歳以上の人が受給している。来年から企業年金のある会社員や公務員、主婦なども使えるようになる。 ※おかしな話だ。 対象者が広がれば・・ 金融業界が儲かる、潤う。 「制度」は業界と行政が作る。掛け金は全額所得控除される。例えば所得税・住民税の合計税率が20%の会社員が、年27万6000円(企業年金のない会社員の上限額)を拠出すると、20%分の5万5200円が節税になる(復興税は考慮せず)。 ※素晴らしく・・見える。運用期間中も運用益は非課税なので、複利で大きく増やしやすい。 ※「運用益が非課税」などという ことは、メリットでも何でもない。 ほぼ利子が付かない超低金利 の時代がもう20年も続いている。 超低金利という環境で 継続的に運用益を出し続ける、 などという・・ そんなうまい方法は存在しない。 むしろ、下手なことをして 「運用損」を出してしまっては、 元も子もない。拠出時と運用時の税優遇は大きく ※だから、「運用時」は疑問。仕組みも分かりやすいが、複雑なのが受給時だ。金融機関にもよるが受給方法は一時金、年金、一時金と年金の併用からいずれかを選ぶ。一時金なら退職所得控除の対象(図A)。 ※図は省略。 興味がある人は 自分で検索してみよう。加入年数が20年までは年40万円、21年目以降は年70万円が控除される。つまり35年加入していると1850万円まで非課税で受け取れる。一方、年金での受け取りを選べば公的年金等控除の対象だ。64歳までは年70万円、65歳以降は年120万円まで税金がかからない。もらう時期ずらす要注意なのは「退職所得控除も公的年金等控除も 個人型DCだけの独立した枠ではなく、 退職金や公的年金と 基本的には同じ枠で計算すること」(税理士の柴原一氏)。例えば会社の退職金(35年勤続)2200万円と個人型DC(20年加入)の資産600万円の例で考える。両方を同じ60歳でもらうとき、退職所得控除の計算年数は会社の勤続年数と個人型DCの加入期間の長い方を使う。この場合は35年なので1850万円だ。一方、収入は退職金と個人型DCの資産を合算して考えるので2800万円。退職所得控除を950万円超過する。退職所得は計算上半分にしてくれる仕組みなので475万円になる。表Bで475万円に対する所得税を計算すると、52万2500円(税率20%をかけて計算上の 控除額42万7500円を差し引く)。住民税は一律10%で47万5000円なので、計99万7500円だ。大企業の会社員や公務員など退職金が多い人は、このように個人型DCの資産が退職所得控除の枠を超え、受給時に税金がかかりやすい。 ※当たり前のことです。 生活設計の観点から話すと・・ 大企業の社員や公務員は (これまでの顧問会員の例からも) 放っておいても 年金受給額がたっぷりなので、 老後のキャッシュフローは 潤沢で問題ありません。 この上さらに「老後資金」を 上乗せしようと考える必要は まったくありません。 老後へ老後へ・・とお金を送り 続けると、体が動かないのに 大金を抱えることになってしまい、 詐欺にあって巻き上げられるのが 落ち・・です。 お金は現役中に有効に使いたい。 キャッシュフロー表を作っておけば、 根拠を持ったお金の使い方が できます。(当たり前) 老後資金上乗せの考慮が必要 なのは、自営業者とか 中小企業の社員です。ファイナンシャルプランナー(FP)の深田晶恵氏は「個人型DCの受給を退職金をもらう時期 とずらすと、税金を圧縮できることがある」と話す。個人型DCは60歳で受け取る必要はなく、70歳まで運用を継続できる。先ほどのケースで、退職金を60歳で、個人型DCは65歳で受給するとどうなるか(グラフC)。「退職金を個人型DC受給前の15年以内に 受け取っていると、 個人型DCの退職所得控除の計算期間 のうち退職金との重複期間は差し引かれる」(深田氏)。重複期間は20年なので、個人型DCの退職所得控除の20年分はちょうどなくなってしまう。しかし所得税は累進税率だ。60歳で一度にもらうのに比べ、60歳と65歳で退職所得が分割され金額が小さくなるので税率が下がり、住民税も加えた税の総額は76万5000円に減る。 ※結局は、大金を取られる。 99万円が76万円になっただけ。 預貯金をおろす時には、 まったく払う必要はない。「一時金が有利」一時金でなく年金でもらう選択肢もあるが、控除枠も公的年金と共通だ。例えば65歳以降は年120万円まで非課税で受け取れるが、厚生年金のある会社員や公務員は公的年金でこの枠を通常使ってしまい、個人型DCの年金受け取り分は課税対象になることが多い。所得税・住民税がかかるだけでなく、毎年の所得が増えると健康保険料や介護保険料なども上がりやすい。柴原氏は「一時金なら控除枠の超過分も 退職所得の計算では半分になるので、 基本的には一時金が有利なことが多い」と話す。もちろん公的年金が少ない場合などは、年金での受け取りも一案だ。さらに税金を減らすには「公的年金の受け取り開始前の空白期間に 個人型DCの一部を年金でもらい、 残りを一時金でもらうのが有効」とFPの福島えみ子氏は話す。男性なら現在の50歳代半ば以降は公的年金の受給は65歳からなので、64歳までの控除枠年70万円がそのまま残る。例えば個人型DCをこの5年間で年に70万円ずつ計350万円非課税でもらい、残りを65歳で一時金でもらえば税金の総額は45万円に減る。 ※預貯金をおろす時には、 まったく払う必要はない。 預貯金をおろすときには、 このように色々な小細工で 頭を使ったり、 エネルギーを費やしたり、 ・・する必要はない。 (当たり前)ただしこれらはあくまで一例で、人により有利な受給方法は異なる。税理士や税務署に相談して慎重に考えよう。 ※ま・・ 金融業界の人だから、 DCをやることを前提に 話しているけど、 生活設計のポジションからは あんまりお奨めできない。 大企業社員や公務員の場合は、 DCをやってしまうと、 リッチ過ぎる老後になってしまう。 各種詐欺の格好のターゲットの お年寄りになる。 逆に・・ 中小企業社員や自営業者の 場合は、少なめの収入から 一定額を定期的に拠出する ことになる。 お金は融通がきいてこその お金だが、収入が少なめの家計で 一定額を押さえられていると、 融通がきくお金は常に少なくなる。 何かあった場合に対応が できなくなる可能性も・・。 老後のために、現役中のリスクが 増大することがあってはいけない、 ・・ということも考慮したい。 やはり、キャッシュフロー表を 作った上で、根拠を持って考え、 行動できるようになりたい。 単にお金の計算で損か得か? ・・ではなく、 キャッシュフロー表で 自分たちの生涯をしっかり 確認しよう。 貯めたお金をおろす時に所得税を取られるって?どーいうこと? ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/19
-

☆素人のまま住宅取得をするおバカ★
素人のままで住宅取得すると、あーすればよかった、こーすればよかった、と多くの後悔はするし、最悪なことには、一瞬で大金を たれ流す。(当たり前) 自分の頭で考える生活設計。10.16の岩手山 4合目付近の岩場で振り返る。中央最奥にそびえるのは、早池峰山(はやちねさん)。中央下を登ってくるのは先程私が追い越した若い男性。もう少し登って、5合目付近で振り返る。早池峰山が、よりくっきりと見えます。同じ場所で上を見ると、延々と岩場が続きます。ちょっと上を登っていく人がいますが、この後・・すぐに追い越すことになりました。『 ネット記事を読む 』 ※消費者の視点。マイホーム購入で後悔する2つのパターン 「情報収集」と住宅ローン商品の「選択」に注意2016/10/18 マネーの達人吉満 博さんという人のお話。1つの例ですが…Aさんは4,000万円の新築住宅を購入しました。 ※住宅は「購入」するものでは なく、「建築」するものです。 見たり、聞いたり、を繰り返して、 たくさんの経験をして、 目が肥えた状態になってから、 自分たちが「こんな家に住みたい」 と思うような・・ マイホームを「建築」したい。しかし、それから1年くらい経って家の近所に3,000万円で同じくらいの広さ・間取りの築8年の中古住宅が売られているのを見て後悔しています。中古住宅で良かったのに…と。マイホーム購入だけに限りませんが、後悔したり失敗したと感じるのは…(1) 選択や決定を間違うこと(2) その選択肢があること自体知らない、 よく考えなかったという2つのパターンがあります。購入の選択肢を十分に考えなかったパターンAさんの後悔の1つは、中古住宅を購入するという選択肢をよく考えない、よく検討せずに新築住宅を購入したということです。住宅というのは、1つ1つが全て異なる個別性の高い商品です。 ※その通り。 だから、同じ間取り、同じ設備、 同じ性能、同じ仕上げであっても、 建築費は建築業者によって 数百万円も違うのが当たり前です。 そのことを知らないで、 当初から1社にしぼって、 話を進めるおバカさんが多い。 業者の比較検討、選択の作業は、 契約直前まで行なう必要があるが、 大部分の人は全くそうしない。 おバカさんです。 「同じ内容の建物でも 建築費は 業者によって数百万円も違う」 という事実があることを、 頭に入れておこう。同じ地域であっても、4,000万円の新築住宅と3,000万円の中古住宅でどちらが得か損か、成功か失敗かということは、なかなか判断できません。なのでAさんは、4,000万円の新築住宅を購入したこと自体を後悔しているわけではありません。Aさんが後悔しているのは、「中古住宅を購入する」という選択肢を十分に考えなかったという点です。つまり、(2)の場合ですね。予算設定の決定を間違ったパターンそして、Aさんのもう1つの後悔は、購入予算の設定です。Aさんは、購入してまだ1年ですが、住宅ローン返済への負担や不安を感じています。 ※マイホーム取得前に 生涯の見通しを立てる作業を していれば、何の問題も無かった。 ライフプランニング ・・です。4,000万円の新築住宅と3,000万円の中古住宅の金銭的価値についてどちらが得か損かを比較することも難しいです。なので、4,000万円の新築住宅購入そのものを後悔しているというより、Aさんが中古住宅で良かったと思うのは、4,000万円という予算設定が高すぎたと考えているからです。つまり、予算設定の決定を間違ったということで、(1)の場合ですね。マイホーム購入は殆どの方は初めての経験ですし、建築や不動産、金融商品など専門的な知識も関係しますのでこういった失敗は、誰しも起こりうりますし、失敗自体になかなか気づかないということもあります。 ※まったくの素人のままでする マイホーム取得では、 確実にいくつかの後悔が発生します。 (当たり前) いつも言っていますが、 マイホーム取得をするのなら、 まず2シーズン(2年間)は 見たり、聞いたり、読んだり、等々の 経験を積んで、自分たちの 目が肥えた状態をしっかり作ろう。 それからだ、具体的な物件検討や 間取り等の検討をするのは。住宅ローン商品の選択も難しい住宅を購入するということは、・ 購入する地域や立地条件・ 購入する物件の種類・ 購入予算の設定・ 住宅ローン商品の選択・ 団体信用生命保険や火災保険の選択など、さまざまなことを決めていきます。例えば、住宅ローン商品の選択についても、1つの都道府県でも、何百という住宅ローン商品が利用できます。その中で全ての商品を知り、選択を間違えないということはなかなか難しいです。 ※この人は、建築業者によって 建築費が数百万円も違ってくる という事実を知らない・・ようです。 上に羅列された事柄以上に 業者選びは重要な要素になります。 展示場を見に行って、 その中の1社と仲良しになって、 話を進めて契約してしまう ・・ことは、 おバカさんの極みです。 瞬間的に500万円を失っても、 本人は気付きません。(死ぬまで)返済総額や金利変動のリスクをきちんと考えるただ、住宅ローン商品を選択するということは、「総返済額をできるだけ少なくするということ」と「住宅ローン金利の変動リスクをどこまでとるか」を決めるという作業でもあります。変動金利型や固定期間期間選択型の商品は、全期間固定金利型の商品と比べ適用金利は低いです。なので当然返済額は少なくなります。 ※固定期間選択型の商品とは、 借入から一定期間金利が固定され 固定期間終了後は変動金利かもう一度 固定期間選択型の商品を選び直す商品ただ、それは、借入時もしくは固定期間中の金利水準です。・ 変動金利型であれば借入以後・ 固定期間選択型であれば固定期間終了後金利が上昇するリスクがあります。金利上昇は誰にもわからないなので、住宅ローン商品を選択する際に、返済額を少なくする、ということだけでなく、金利が上昇した場合に返済がどのようになるか、ということも含めて判断する必要があります。ある程度金利が上昇しても返済を続けられる方と金利が上昇すると返済自体困難になるという方ではとれる金利変動リスクは異なります。金利は当面上昇しない、上昇したとしても大きくは変わらないという希望的観測で変動金利を選択される方もいらっしゃいますし、そういった商品を勧められることも多いです。ただ、金利上昇については、予想は自由ですが、誰にも分からないと考えたほうが良いです。住宅ローン適用金利は上昇すると、場合によっては当初予定していた総返済額と何百万円という差がでます。しっかりとした情報収集を変動金利や期間選択型の商品を選択することを否定するわけではありません。ただ… 自分が住んでいる地域で利用できる住宅ローン商品としてどういう選択肢があるのか、という情報収集をしっかり行い、金利タイプなども全期間固定金利型の商品など含め検討したうえで決めないと、のちのち「他の商品をもっと検討すべきだった~」「住宅ローン商品の選択を間違った~」という後悔をすることになるかもしれません。そして、マイホームは大きな買い物ですから、失敗すると人生そのものに与える影響も大きいです。 ※ここに書かれていること以前に、 建築業者選びが非常に大切な 要素になります。 それ次第で、建築費が大きくなり、 当然・・住宅ローンも大きく なってしまいます。 素人のまま、突っ走ってはいけない。 少なくても2シーズンは 勉強が必要だ。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆9/13 現状診断 依頼着。 ※今日の作業。 整理整頓が終了しました。 再ヒアリングとして メール添付で送りました。7 Oさん(20代):☆9/23 現状診断 依頼着。 ※今日の作業。 本日より着手しました。 非常に珍しいケースですが、 再ヒアリングが不要なようです。 このまま「現状診断」へ 進みます。 終了予定は10/21(金)です。 お楽しみに・・。8 Mさん(40代):★9/29 生活設計 依頼着。9 Tさん(30代):☆10/17 現状診断 依頼着。素人のまま突っ走るな! ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて16年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/18
-

☆住宅ローン優遇金利 素直に喜ぶバカ
優遇金利なんて、銀行の作詞作曲に過ぎない。そんなもので一喜一憂するのは、ただのおバカ。自分の頭で考える生活設計。10.16の岩手山。1合目を過ぎた付近から山頂方面を仰ぐ。ポーズをとるチビ助は、登る途中1合目で休憩していた家族の内の一人。「ねえ、早く行こうよ~!」ぐったりしている親をあおっていました。私のかなり後方からお母さんが・・「こら!どきなさい!写真のじゃまに なってるでしょ。どうもすみませ~ん。」ちなみにこの家族は途中でギブアップしたものと思われます。追い越して行った私が、山頂まで往復して来て、再び会うことはありませんでした。1合目ですでに、子どもたちではなく親の方が再起不能状態でした。『 ネット記事を読む 』 ※消費者の視点。オトクなのは最初だけ?金利引下げの罠「マイホーム購入とお金」失敗例2016/10/18 マネーゴーランド久谷真理子さんという人のお話。Cさんは、マイホームの購入にあたり、「10年固定」を利用するつもり。 ※何を根拠に10年固定に するつもりなんでしょうか?基準となる金利は年3.00%ということですが、 ※はあ? 何それ? 今時3%? 銀行が言う「基準金利」とか、 「店頭金利」とかを 真に受けてはいけない。 そんなものを基準に考えては いけない。(当たり前)実際に負担するのは、年0.80%ですむといいます。 ※おまけしてもらって・・ 「0.8%で済む」・・のではない。 (当たり前) 実際の融資金利が0.8%だ ・・ということに過ぎない。 優遇されたということではない。 (当たり前)年0.80%なら、3,000万円を30年ローンにしても、毎月の返済額は93,760円です。年2.20%ものオマケがあるなんて、うれしい限りだと思っています。 ※おバカさんです。 オマケなんて、まったく無い!もちろん、10年固定を利用するなら、10年経過後に、そのときの金利で、次の戦略を考えなくてはなりません。 ※これじゃ、まったくダメ。 行き当たりばったりでは、 まったくダメ。 最初に借りる時点で、 全体を捉えておきたい。でもCさんは、こう思っています。「10年先のことはわからない。 オマケが年2.20%もあるし、 そのときになったら考えよう。」 ※おバカさんです。 基準金利とか店頭金利とかは、 それぞれの銀行が勝手に 表示する金利だ。 どうにでもなる。 そこから引き算して見せて、 「オマケ」だと言っているに過ぎない。 そんなものを すなおに喜んで いてはいけない。 それから・・ 「その時になったら考えよう」 ・・は、正におバカの極み。 しっかり自分の頭で考えて、 地に足を付けて生活設計したい。■金利引き下げには2タイプ10年固定をはじめ、一定期間の金利を固定する商品は、基準になる金利から一定幅を引き下げたうえで、貸し出されるのが一般的です。 ※こんな金融業界の説明を まともに聞いてはいけない。 思考停止していないで、 しっかり自分の頭で考えよう。ただし、金利の引き下げルールに、大きく分けて次の2つあることを知っておかなければなりません。 ※読む必要 ・・あるか?(1)全期間を通して引き下げ幅が一律のもの(2)当初期間の引き下げ幅が特に大きいものです。 ※これ、何の意味も無い・・ぞ。Cさんの選んだものが前者の(1)であれば、当初期間を経過した後も、金利の引き下げ幅が変わることはありません。年2.20%のオマケは、返済が終わるまで約束されます。 ※銀行が作詞作曲しているだけ。 お得なわけではないし、 何の意味もない。もちろんCさんはそのつもりです。 ※おバカさんです。■Cさんの失敗でも、Cさんが選択したのは、(2)の当初期間の引き下げ幅が特に大きいタイプでした。だから、年2.20%のオマケは10年でおしまい。その後の引き下げ幅は、年1.40%に縮小です。オマケが年0.80%も減ると知って、Cさんは大慌てです。 ※おバカさんです。 このような銀行の作詞作曲に 付き合って、泣いたり笑ったり する必要はまったくない。その分は、10年過ぎた後、Cさんが負担する金利に跳ね返ります。店頭金利の動向も気になります。 ※「店頭金利」なんて気にするな。 銀行自身が勝手に設定できる。 そんなもの気にしても、 何の意味もない。 「金利優遇◯%」なんて気にするな。 「店頭金利」の設定次第で どうにでもなる。 そんなもの気にしても、 何の意味もない。 「結局、何%で貸してくれるの?」 ・・を、複数の銀行で比較しよう。 それだけのことだ。下手をしたら、オマケが減った分と、店頭金利が上がった分のダブルパンチです。借り入れの前にわかったのが、せめてもの救いです。Cさんは、あらためて金利タイプについて検討中です。固定期間選択型を利用するときは、当初に負担する金利だけでなく、金利引き下げ幅の確認も忘れないこと。目先だけにとらわれないようにしましょう。 ※付き合って読んでいるのも いやになってしまう・・。 このような業界の話に 振り回されないよう、 日頃から自分の頭で考える ようにしよう。( 以下 略 )金利優遇で一喜一憂するバカ ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/18
-

☆健康なら安い医療保険に入るバカ★
健康年齢で保険料が決まる医療保険が発売されたようです。お得だと訴えています。・・が、どうであっても、医療保険には入らない方がいい。(当たり前)自分の頭で考える生活設計。2016.10.16 の、岩手山登山口。山頂までの標高差1,400mの往復、毎週、鍛えられています。2016.10.16 の、3合目付近の紅葉。毎週鍛えられた結果、筋肉痛も残らなくなりました。対応できる足腰になった・・ようです。『 ネット記事を読む 』 ※消費者の視点。健康であればあるほど保険料が安くなる「健康年齢連動型」保険って本当にお得?2016/10/14 マネーの達人完山 芳男 さんという人のお話。「健康年齢」と「健康寿命」との違い読者の皆さんは「健康年齢」という指標があるのをご存知だろうか?「健康寿命」という言葉は聞いたことがある人は多いと思うが、健康というキーワードは重なるものの両者は全く違う言葉である。健康寿命とは、読んで字のごとく、健康上の問題がない状態で日常生活を送れる寿命のことを指す。ちなみに、平均寿命と健康寿命の間には、男性で約9年、女性で約13年の差があるとのこと。2015年5月に世界保健機構WHOが発表した 2016年版「世界保健統計」によると、2015年の日本人の平均寿命は83.7歳(世界第1位)であり、女性は86.8歳(同1位)男性は80.5歳(同6位)となっている。よって、『現時点で日本人の健康寿命は、 男性で71.5歳、女性で73.8歳』ということになる。70歳代後半で元気に活躍しているアクティブシニアの方々が筆者の周りには比較的多いので、男性の健康寿命が統計上71歳前後になっていることに少し違和感を持ってしまうが、いずれにしても、もっと健康寿命を伸ばして人生の最後まで健康でいきいきとした生活を送りたいと誰もが思うことであろう。「健康年齢」という指標について一方、健康年齢とは、日本医療データセンター(JMDC)が開発した新しい概念で、一人ひとりの総合的な健康状態を年齢で表したものである。同社がこれまでに蓄積してきた医療ビッグデータを解析し、開発された独自の指標といえるものだ。健康年齢の算出法健康寿命は、会社などで受診する一般的な健康診断で使われる12項目の健診データから算出するので、特別な検査や問診などは必要なく、誰でも簡単に健康年齢が分かる。ちなみに、必要な健診項目は以下のとおりである。(1) BMI指数(2) 収縮期血圧(最高血圧)(3) 拡張期血圧(最低血圧)(4) 中性脂肪(5) HDLコレステロール(6) LDLコレステロール(7) AST(GOT)(8) ALT(GPT)(9) γ-GTP(γ-GT)(10) HbA1c(NGSP値)もしくは空腹時血糖 (11)尿糖 (12)尿蛋白 ※「早期発見・早期治療のために、 定期的に健診を受けましょう。」 もっともらしく聞こえますが、 人間ドックや健康診断などは、 私の目には、 医療業界や製薬業界の 営業行為にしか見えません。 (保険屋さんは、医療保険販売 のための導入トークで利用する) ひとつひとつの細かな数字に あまり神経質にならない方が、 精神衛生上・・好ましいし、 心身ともに健康でいられる・・と、 武田FPは考えます。 これらの自分自身の数値、 武田FPはまったく知りません。 (自慢じゃないけど・・) 自分の感覚がどうなのか? 心地良く過ごせているのか? 食事はおいしいか? 熟睡できているか? 自然の中を快適に動けるか? 毎日が快適か?気持ちいいか? これが私の健康の指標です。 私たちは人間である前に動物です。 毎日快適に気持ちよく動けていれば、 健康・・だということです。 下手に医療に係わると・・ ガンだということにされて いきなり臓器を切除されたり、 異物であり、毒でもある「薬」を 毎日飲むはめになったりして、 健康を害してボロボロになる ことになります。筆者のみならず、読者の皆さんも関心が高いと思われるので、是非ご自身の健康年齢が何歳になるのか、健康年齢計測(健康年齢少額短期保険株式会社)[https://kenko-nenrei.co.jp/]にアクセスして確認されてはいかがだろうか。ちなみに、筆者の健康年齢は実年齢よりかなり若い約35歳と算出された。健康年齢で保険料が決まる医療保険が発売この健康年齢で保険料が決まる医療保険が2016年6月に発売された。健康年齢という指標を開発したJMDCの関連会社である健康年齢少額短期保険(株)が発売した「健康年齢連動型医療保険」という商品だ。加入者の健康状態の違いに応じてきめ細かく健康リスク(病気にかかるリスクや入院するリスク)を算出し、それらに見合った保険料を提示する生命保険商品は日本では事実上初めてであり、保険業界のみならずマスコミの大きな注目を集めた。従来の生命保険でも、加入に際し健康に関する告知または年齢・既往歴などによって医師による診査を受ける必要があり、年齢・性別に応じた所定の料率より保険料が割増になることや特定部位が不担保なること、さらには保険会社から契約引き受けを断られる(謝絶)ケースはある。しかし、実年齢に関係なく加入者の健康状態という「健康年齢」により保険料そのものが変わるというのは画期的といっていいだろう。すでに、自動車保険業界ではリスク細分化による保険料率の算定は定着しているが、生命保険業界でも医療ビッグデータ解析の進展にともない、12項目の健診データを提出するだけで個人の健康状態をきめ細かく反映した保険料が算出される時代が到来したのだ。膨大な医療データの蓄積によって分析、保険商品を実現健康年齢少額短期保険(株)とJMDCの両社について調べてみると、ともに一部上場企業である「ノーリツ鋼機グループ」の子会社ということが分かった。先に挙げたJMDCは300万件に及ぶ医療データベースを有しており、10年以上前から企業の健保組合から預かった健康診断の結果とレセプト(診療報酬明細書)をデータベース化する業務を請け負っており、膨大な医療データの蓄積があるようだ。つまり、大手の生命保険会社では把握しにくい退院後の通院日数などの情報や、抗がん剤治療の期間やそれにかかった医療費のデータなど、膨大なビッグデータがあるからこそ、加入時の健康状態に応じたリスク分析が可能になり、健康年齢を反映した保険商品が実現できたわけだ。保障内容はシンプル「健康年齢連動型医療保険」の保障内容は、以下の通り驚くほどシンプルである。●5大生活習慣病 (がん・脳卒中・心筋梗塞・高血圧・糖尿病) で入院した場合に給付金が80万円受け取れる。 日帰り入院の場合ももちろん給付金の支払い対象 になる。●特約や付帯サービスなどが一切ない。●加入の際の引受基準は、 「過去1年以内に5大生活習慣病の 治療で入院したことがあるか? または入院を勧められたことがあるか?」 の 2つの質問に答える(告知)だけで、 どちらも「いいえ」であれば加入できる。 たとえ持病や既往症があり日常的に薬を 飲んでいる人でも、 過去に大病を患ったことがある人でも、 この2つに該当しなければ原則契約引き受けが OKとなる。健康年齢別の保険料(月払い)は以下の通りだ。筆者のケースでは、健康年齢をもとにした保険料は実年齢のものより約6割も安いため、加入に際し大変お得感を持つことができる。他社と比較するのは困難だか…他の生命保険会社が販売している医療保険では保障内容が類似する商品がないため、比較するのは困難だが、特定疾病を手厚く保障するという特徴をふまえると、既存のがん保険と比較することは可能かもしれない。多くのがん保険には、がんと診断された時点で一括して給付金を受け取れる「診断給付金」という保障があるからだ。診断給付金を50万〜100万円に設定している生命保険会社のがん保険の保険料と比べてみるのもいいだろう。ただし、保険料比較において注意すべきことは、一般のがん保険(通常の医療保険も同様だが)は月額保険料が一定で契約期間中は変わらないのに対して、「健康年齢連動型医療保険」は1年更新であるため、健康年齢に応じて毎年保険料は変動する。詳細な試算の過程は省くが、現在40歳の加入者が10年間契約をし、健康年齢が毎年1歳刻みで上がっていくと想定すると、健康年齢連動型医療保険の方が、がん保険よりも支払う保険料の総額はおよそ3割も安くなることが分かった。一方、健康年齢連動型医療保険にはデメリットもある。すでに説明した通り1年更新の保険のため、毎年算出した健康年齢に基づいて保険料が変動することには注意が必要だ。健康診断結果で数値が悪くなれば、健康年齢が上がってしまい前年の加入時より保険料は高くなってしまう。また、5大生活習慣病で入院し80万円の給付金を受け取った後は保障が消滅してしまう。そこからさらに1年間待って、前述した告知項目に該当しなければ再び保険に加入することはできるが、医療保障を継続的に確保することはできない。「健康であればあるほど保険料が安くなる」ということのメリット筆者は、従来から医療保険全般に対し総じて否定的な意見を持っており、公的医療保険の充実した日本では、医療費の自己負担分は基本的に預貯金などで賄うべきという立場をとっている。 ※私と同じことを言っています。 ・・が、文章の最後は まったく違うことになっています。しかしながら、本コラムで紹介した健康年齢連動型医療保険の「健康であればあるほど保険料が安くなる」ということのメリットが、「健康状態を維持しよう」という意欲が高まる副次効果をもたらしていることには注目している。健康を維持するために、適度な運動をしたり食生活に気を付けたりすることで病気になるリスクが減るのであれば、医療費など年々増加する社会保障費の削減につながるし、生命保険会社にとっても健康な人が増えれば、入院費や治療費などの給付金支払いが減り経営上のメリットも大きいだろう。もしかしたら、加入者・国・保険会社の3者にとって願ったり叶ったりの理想的な状況を作り出せるかもしれない。「健康年齢で保険料が決まる医療保険」が、今後各社から開発・販売されて日本国内で広まっていくことを期待したい。折しも、第一生命保険と日立製作所が、両社の持つ保険・医療などの分野における技術やノウハウ・知見を組み合わせて、「医療ビッグデータ」を生命保険事業に活用するための共同研究を開始したと2016年8月に報道された。「健康年齢で、生命保険に加入することが常識になる」時代が意外にも早く訪れるかもしれない。 ※・・という風に、 業界の人は期待するが、 このような「保険加入は当たり前」 の話にお付き合いしてはいけない。 真剣に生活設計するなら・・ 『生命保険にはできるだけ加入しない』 ことから、始めたい。 また、 『医療保険やがん保険には、 当初から加入してはいけない。』 (当たり前) 今回の話のように、保険料が安くたって、 『医療保険やがん保険には、 当初から加入してはいけない。』 (当たり前) 保険料が安くても、 お金をたれ流す行為であることに 何の違いも無い。 生活設計的におバカな行為である ことに、何の違いも無い。 業界の話で気持ちがグラグラする ようでは、まだ・・ゾンビだ。 しっかり、目を覚まそう。 【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Kさん(30代):☆9/15再ヒア待ち。(9/8着)6 Tさん(30代):☆9/13 現状診断 依頼着。 ※今日の作業。 本日より着手しました。 大変長らくお待たせしました。 整理整頓の終了予定は 明日・・10/18(火)です。 お楽しみに・・。7 Oさん(20代):☆9/23 現状診断 依頼着。8 Mさん(40代):★9/29 生活設計 依頼着。9 Tさん(30代):☆10/17 現状診断 依頼着。 ※いただいたメール・・。 こんばんは。 時間がかかってしまいましたが、 ヒアリングシート完成いたしました。 佐々木さんにも電話でご助言 いただきたすかりました、 ありがとうごございます。 色々しらべて入力しているうちに 自分でも把握できていなかった 事がわかり良い勉強になりました。 妻ともいろいろ話しながら 作業をすすめました。 それではお手数ですが添付の ご確認よろしくお願いいたします 不足などありましたらご 指摘いただけますと幸いです。安くたって医療保険には入るな! ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/17
-

妻の収入がゼロになると老後年金は?
最悪な場合を想定して・・妻の収入がゼロになった場合、老後の年金は変わってくる?人生はどうなる? 自分の頭で考える生活設計。〇メール顧問会員のMさん(40代) (相談:ライフプランニング)6/2(木)、現状診断が終了しました。病院通い 医療保険を解約して大丈夫?病弱等で不安だから保険に頼る?★サイズが大きい焼き鳥?大鍋を用意?★もう このためにFPをやっています★保険不要判明!でもやめないおバカ賃貸住い 身軽で貯蓄しやすくていい?持ち家?賃貸?議論するおバカさん持ち家?賃貸?の議論に終止符がメールをいただきました。お世話になっております。先日、「賃貸か分譲か」などの記事でお取り上げいただいたMです。「親なきあと」に関するブログ記事、興味深く読ませていただきました。障害のあるご家族を持った会員さんがほかにもいらっしゃると知り、星の数ほどもあるサイトの中から武田様のサポートを求めている同じ”仲間”がいると、よそながら励まされました。お会いするわけでも、言葉を交わすわけでもありませんが、勝手に絆を感じてしまいました。うれしかったです。。さて、武田様にサポートいただいている我が家の収支報告ですが、プラスから申し上げますと、ついに我が家が医療保険無保険になった ※「無保険」・・と、言うか・・。 「洗脳」の名残りを感じます。ことについてご報告させていただきます。(例の収入補償保険とドル建て保険は 我が家の事情もあって残していますが。。) ※「医療保険に入っていないのは、 医療保障に関して無保険状態」 ・・と感じるのは、 しっかり洗脳されたまま疑わない ゾンビさんたちと全く同じです。 私たち日本人は皆、 民間の みみっちい医療保険に 入らなくても、 素晴らしい保障内容の 公的医療保険に加入しています。 洗脳から開放された人なら、 そんなことは当たり前で、 民間の医療保険やがん保険に 加入することはあり得ない ・・と、しっかり理解しています。 ゾンビさんたちは、 民間の医療保険に入っていないと 不安で不安でしょうがありません。 おバカさんです。引っ越しをしたので、家賃が月々7000円ほど下がり、保険の解約も合わせると月々2万千円ほどの節約になります。 ※「節約」というよりも、 「家計改善」ですね。 何かを我慢したわけではない でしょうから・・。マイナス部分に関しては、派遣法が変わって、これまで無期限で働けた派遣先があと◯年で契約解除になることが決まりました。通常であれば、どうしよう…とへこむところだと思いますが、現状診断を出していただいているのでもし月々手取り10万円の仕事を確保できれば大丈夫、と考えることができています。 ※キャッシュフロー表を作っておけば、 不安に対しても、根拠を持って 考えたり、行動したりできます。 家族に一つは欲しいCF表・・です。とはいえ、就活はなかなか難しい戦況のため、現状診断よりもっと悪いシナリオも考えておこう。。。と、 ※CF表があれば、色々なパターンを 根拠を持って考えたり、 行動したりできます。派遣解約後の年金受給期間まで妻収入がゼロになってしまった場合のCFを改めて計算してみたいと思います。キャッシュフロー表の妻の収入をゼロに変えて…までは分かったのですが、年金部分の計算の仕方が分かりません。現状診断時は、40ウン歳から50ウン歳まで手取り100万で、50ウン歳から60ウン歳まで手取り60万で計上していました。将来の収入額を決めるとき、当時の年金法では130万以下なので社会保険には入らないから年金は40ウン歳までの部分の計上でOKと考えていました。収入がゼロになるなら今回の年金法の変更も関係ないと思っておりますが、その考えであっておりますでしょうか。 ※はい、問題ありません。お忙しいところ恐縮ですがまたご教示いただけますでしょうか。キャッシュフロー表で妻の収入をゼロにして…だけで いいのでしょうか?不安です。 ※それだけでOK。添付の資料の修正シートとセルを黄色で表示しております。どうぞよろしくお願いいたします。 ※そのCF表をグラフにしたのが これ・・です。 ※妻の収入が無くなった分、 貯蓄残高の厚みが薄くなりました。 (下の現状診断時点と比較して下さい) といっても、このように 「妻が就職できず、収入が得られない」 という最悪の場合を想定してみても、 人生・・大丈夫そうです。 根拠に基づいて・・ このような見当がつけられるのも、 CF表を作ってあるからです。 きちんと生活設計して・・ キャッシュフロー表は作っておきたい。《 M家の概要 : 現状診断時点 》 (生涯を通じて分厚いキャッシュフローです) 家族 : 40代会社員の夫、 40代会社員の妻、 幼児・・の、3人家族。 相談 : 生活設計。生命保険。 住居 : 賃貸。(家賃:6.8万円) 収入 : 夫 年収749万円 (手取り576万円) 妻 年収261万円 (手取り206万円) 貯蓄 : 2,517万円 借金 : なし。 生命保険料 : 51.9万円/年 夫: 終身保険(アリコ) 医療保険(アリコ) がん保険(アリコ) 家族収入保険(ソニー) 妻: 医療保険(NKSJひまわり) 子: かわいい子供の保険(オリックス) がん保険(損保ジャパン) 死亡保障必要額 検証結果 : 現時点 10年後 夫 -3,495万円 -5,108万円 妻 -6,053万円 -4,826万円 「必要資金」から「手当可能資金」 を引いた結果なので、 -(マイナス)は不要ということで、 夫婦ともに現在も将来もまったく不要。 幼児がいても不要です。 普通によくあることです。 『健全な家計に生命保険は不要!』 『だらしない家計に生命保険が宿る』 (生命保険は人生の疫病神!) 保険屋さんにだまされないように・・。 (幼児がいるけど、夫婦とも生命保険は不要) パート手取り60万円/年だろうが、0万円/年だろうが、年金には関係ない。 ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/17
-
行列のできるFP事務所 2016.10.14★
自分の頭で考える生活設計。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》 ※期末決算。 ※次期へ向けて新会計ソフト インストール作業。 (完全に終えることは できなかった・・模様)《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Sさん(20代):☆10/7再々ヒア戻る。(8/25着) ※今日の作業。 本日・・10/14(金)、 現状診断が終了しました。 一応まともなキャッシュフローですが、 希望の第2子・第3子までが 産まれると、資金不足になりそう・・。 そうなれば、マイホーム取得も 難しいかもしれません。 全般的な支出の調整が必要 かと思われます。 夫の死亡保障必要額、 非常に大きな金額になりました。 どこかに問題がありそうです。 まずは、自分で探してもらいます。 メール添付で送りました。6 Kさん(30代):☆9/15再ヒア待ち。(9/8着)7 Tさん(30代):☆9/13 現状診断 依頼着。8 Oさん(20代):☆9/23 現状診断 依頼着。9 Mさん(40代):★9/29 生活設計 依頼着。 微妙な消費税のおかげで、会計ソフトにお金をかけさせられて ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/14
-
☆公務員の老後準備 はがゆく思う銀行
新たに公務員にも解禁される確定拠出年金(DC)。 銀行にとっては大きなビジネスチャンスです。公務員にどんどんアプローチしたいようです。・・が、生活設計の観点からは、公務員はDCはやらない方がいい。生活設計をやったことが無い人には分からないことですが・・。自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。公務員向けDC普及策、職場説明会で組合が「壁」に 2016/10/14 日経 R&I ファンド情報編集部厚生労働省が個人型の確定拠出年金(DC)の普及のために公募した愛称が「iDeCo(イデコ)」に決まった。 ※業界と行政が「制度」を作ります。 普及できれば業界が儲かります。 (当たり前)事務局を務めたDC普及・推進協議会が応募されたものの中から10件ほどに絞り、愛称選定委員会に諮った。候補には「じぶん年金」とか「みらい年金」などDCの愛称らしく「年金」が付いたものが目立ったが、他の商標などと重なるケースがあって断念した。中には、「こじか」というものもあった。個人型をもじったもので、もし「こじか」に決まっていたら個人型DCのゆるキャラが登場したかもしれない。■厚労省の普及3点セット個人型DCの愛称が決まり、同省が進める個人型DC普及策の3点セットのうち2つが整った。3点セットの1つ目は民間の金融機関を糾合して制度の普及・推進協議会を立ち上げること。これはメガバンクや野村証券などが中心になり7月から活動を開始している。 ※普及できれば、銀行・証券は おおいに儲かります。彼らは制度の詳細の作り込みなどで同省のカウンターパートの役割を果たしつつある。8月末には改正DC法の政省令案を示され、9月初旬には政省令に対する意見交換の場を持った。2つ目が愛称を付け、それを契機に少額投資非課税制度(NISA)のように制度の浸透を図ることだ。浸透はこれからだが、一部の金融機関は既に個人型DCで積極的な姿勢を見せている。筆頭はりそな銀行だ。2014年度までは年間で800人くらいしか獲得できなかった新規加入者が、15年度は8000人、16年度はさらに増えて1万人が視野に入っている。みずほ銀行も林信秀頭取の判断で個人型DCの営業活動を本格化させた。■公務員の職場説明会が開けずしかし、3つ目の施策となる個人型の公務員向け職場説明会がはかどらない。自治体関係者によると、役所の組合が難色を示しているそうだ。厚労省も手は打っている。7月に総務省に依頼して中央官庁や自治体に向けて「総務局・部宛」で始まるメールを発信。個人型DCを職員の福利厚生として検討するように促した。8月後半には中央官庁の人事担当者を集めて制度説明会。自治体の担当者にも9月に入ってすぐに同じ説明会を開いた。だが、肝心の公務員向けの説明会が開けない。省庁などでは福利厚生に関わるテーマなので、職場で説明会を開くには組合の同意が必要としているが、組合側は職員が有利に資産運用するには複数の金融機関のプランを検討すべきだとして「一部の金融機関しか準備が整って いない状況での説明会は時期尚早」という。 ※健全な発想のように聞こえるが、 そもそも公務員の老後に DCは必要か? という根本的な部分に 思いをめぐらせてほしい。自治体とパイプを持つ地方銀行などは動きが取れず、焦りが見える。地銀の個人型DC向け商品の採用はいまがピークで「10月中には決着がつく」(大手運用会社)見通し。公務員をにらんだ個人型DCの準備に大手地銀などは大わらわだが、肝心の公務員にアプローチできていない。改正DC法は17年1月に本格施行されるが、このままでは「NISAのような開幕ダッシュは望めない」(メガバンク)とあきらめ顔だ。■組合員の老後所得に協力を職員のために金融機関を競わせたいという組合の気持ちも分かるが、話は組合員の老後の所得に関わるもの。個別商品の紹介はともかく、制度の概要くらいはスタート前に職員が説明を聞く機会を持つために組合の役割も小さくない。 ※生活設計の観点からは・・ 公務員はDCはやらない方がいい。 過去の公務員の顧問会員の キャッシュフローは、 例外なく「老後はリッチ♪」です。 公的年金がしっかりもらえるから 当たり前です。 公務員の老後はリッチ・・というのは ほぼ例外は無いが、 現役中は色々です。 ◯現役:リッチ、老後:リッチ。 ◯現役:普通、老後:リッチ。 ◯現役:プア、老後リッチ。 色々なパターンがありました。 老後が不安だから・・と、 現役中はできるだけ節約して、 (色々なことを我慢して) 老後になったらリッチ過ぎる状況に などというケースもチラホラ 見受けられました。 なので、公務員は、あらためて 「老後資金準備」という作業は する必要がありません。 民間企業でも大手に勤める人は 同じことです。 むしろ、現役の生活を充実させたい。 ※それでも税制優遇でお得だから、 DCをやった方がいい? そんなことはない。 DCはやらない方がいい。 拠出時点で全額所得控除? さらに将来の受取時点では 退職所得控除?公的年金等控除? なにやらメチャクチャお得な 制度のように聞こえますが、 そんなことはない。 業界から見れば・・ 継続的に手数料収入が得られる。 (積立て貯蓄から 継続的にお金を抜かれて お得なわけがない) 国から見れば・・ 積立ての時にエサを与えて、 受け取り時にしっかり取り返す。 (預金をおろす時には所得税を 課税されることはないのに DCでは課税される 退職所得控除や公的年金等控除 は、残り枠があればの話 多額の退職金をもらい 多額の公的年金をもらう公務員は、 DCの受取時に残り枠は無く 所得税を払うハメに)公務員はDCはやめた方がいい ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/14
-

☆生命保険は「見直し」してはダメ★
「見直し」は敵の思うツボ。生命保険は「清算!」しよう。生命保険の加入者は、みんな損をします。(当たり前)でなきゃ、 保険の仕組みが成り立たない。でなきゃ、 保険屋さんが成り立たない。 (当たり前)だから、加入しない方がいい。 (当たり前)いい加減に、目を覚まそう。 自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。「保険の見直し」が「保険商品の見直し」になっていませんか?2016/10/13 マネーの達人犬山 忠宏 さんという人のお話。「保険の見直し」という言葉に注意家計改善の話の中でよく出てくる「保険の見直し」について考えてみましょう。 ※そんなこと考えない方がいい。 業界の話を鵜呑みにしてはいけない。保険料は固定費ですので ※違う! 固定費にしてはいけない。 保険料はゼロが理想。保険の見直しによって一度保険料が下がればその効果はずっと続くため、確かに保険の見直しは家計の改善に役立ちます。 ※「見直し」は役に立たない。 保険は「清算!」するもの。したがって、「保険の見直しはお得」というイメージを持っている方も多いと思います。 ※おバカさんです。保険の見直しをするにあたって自分ではよくわからないので保険会社の営業員や保険ショップに相談しようとする方も多いと思います。 ※そんなことをしてはいけない。特に保険ショップは便利な場所にあり、 ※「便利な場所」ではなく、 「危険な場所」。 近づいてはいけない。相談無料でもあるので ※「相談」ではない。「営業行為」だ。気軽に相談する方も多いのではないでしょうか。 ※おバカさんです。この保険の見直し相談では現在入っている保険の内容を見ていろいろと提案してくれます。「もっと保障を充実した方がよいですよ」とか、「新商品の保険がお得ですよ」とか現在入っている保険から乗り換えを勧められることも多いと思います。 ※それが敵の仕事。複数の会社の保険を扱っている保険ショップであれば選択肢も増えてお得な保険を選べそうです。 ※保険屋にとってお得な保険を 押し付けられる。しかし、結果として保険の見直しをしたけれども保険料は以前とほとんど変わっていないということもありえます。これは別に保険ショップが悪い訳ではありません。保険ショップは今入っている保険よりも更に良いと思われる保険を提案していると思います。 ※そんなものはない。 手数料の多い商品を売るだけ。これが「保険の見直し」と言われれば間違いではありませんが、これは「保険商品の見直し」です。「保険の見直し」はまず保険の必要性を判断すること「保険の見直し」とは保険の乗り換えではなく、まず保険の必要性を判断することです。 ※それが、素人にはできない。自分の家族、家計、貯蓄、職業、年齢、ライフプランなどと公的保障、企業の福利厚生などを総合的に勘案して保険が必要かどうか、必要な場合保障額はいくらくらい必要かということを判断します。 ※素人には無理。 結局・・保険屋のペースで、 適当に必要額が決められる。保険の必要性の判断ができたら今入っている保険が適正なのか、不足しているのか、過剰なのかがわかります。 ※保険屋の思惑通りになる。 (当たり前)過剰であれば保険を解約したり、保障額を減額したりして保険料を減らすことができます。場合によっては保険を乗り換えた方がよい場合もあるでしょう。 ※すべての保険を清算していい ケースがよくある。これが家計改善につながる保険の見直しです。 ※これが家計改善につながる保険の清算!保険ショップは新たな保険契約を獲得することで収益を得ているので、「保険に入り過ぎているから減らした方がよい」ということはなかなか言ってくれません。 ※当たり前。保険ショップは相談料を取って相談を受けているわけではなく、相談という形で保険を販売していると考えましょう。 ※だから、「相談」なんかじゃない。 「営業行為」そのもの。保険の必要性の判断は保険ショップではなかなかしてもらえません。(保険が不足しているとは言ってくれると思いますが。) ※当たり前。 彼らの仕事は保険を売ること。保険の必要性の判断は自分自身ですることが大切です。 ※それができないから、お金をたれ流す。どうしても自分ですることが難しい場合には保険を販売していないファイナンシャル・プランナーに相談することも一つの方法です。 ※どんな相手でも、その話を 真に受けてはいけない。 だいたい・・業界と仲良しで、 しがらみの中で生きている。「保険の見直し」は保険商品の見直しをする前に保険が過剰になっていないかを見極めることが大切です。 ※保険の「見直し」をしてはいけない。 保険の見直しとは・・ 「お金をたれ流す相手を変更する儀式」 に過ぎない。 『保険加入=お金を失うこと!』 保険は、できるだけ「清算!』しよう。【 業務日記:行列のできるFP事務所 】 【 武田FP 】 ※午後、保険屋さん(女性)が来所。 事務所の火災保険の契約と 保険料納付。 武田FP 「朱肉はある?」 保険屋さん 「もちろんです。」 武田FP 「百均で買ったやつでは?」 保険屋さん 「あ!そうです!」 武田FP 「バカモンッ!!」 夏に車を買ったときも・・ 車屋さんが出した朱肉は百均モノ。 「数百万円の契約するのに 百均の朱肉を出すか・・?」 営業マンの心構えとして おかしくないか? 客に対して失礼じゃないか? 売れるものも売れなくなるぞ。 という話を保険屋さんにしました。 で、百均の朱肉で押印。 「これからも百均の水っぽい 朱肉でハンコを押してもらうの?」 「いえ、スミマセンでした! 今日のこと、明日の朝礼で 発表させていただきます。」 保険屋さんの朝礼で、 それぞれの失敗談とかを発表 しあって、お互いのレベルアップに 役立てているようです。 聞いたら・・ レベルの低い 色々なおバカさん話が 発表されているようです。 本人は、今日・・良い体験をした と思っているようです。 おバカさんです。 ところで・・今日の保険料、 事務所にお金が無いので、 また私が建て替えました。 おバカさんです。 「正義の味方」をやりながら、 どんどん資産を減らしています。 あ”~~~。《 ブログ記事 アップ 》 ※2件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Sさん(20代):☆10/7再々ヒア戻る。(8/25着) ※今日の作業。 現状診断 終了予定は、 明日・・10/14(金)です。 お楽しみに・・。6 Kさん(30代):☆9/15再ヒア待ち。(9/8着)7 Tさん(30代):☆9/13 現状診断 依頼着。8 Oさん(20代):☆9/23 現状診断 依頼着。9 Mさん(40代):★9/29 生活設計 依頼着。 水っぽい朱肉でハンコ押す ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/13
-
危うく マンションを買うところでした
地元のFPさんが私に医療保険やマンション購入を勧めていました。自分の頭で考える生活設計。〇メール顧問会員希望のMさん(40代) (相談:ライフプランニング)メール顧問会員になりたい・・という、メールをいただきました。はじめまして。 Mと申します。(◯◯都◯◯市在住)◯◯在住の40ウン歳シングルマザ-です。仕事は地方公務員をしております。子供は二人です。半年程前、マンションと家計についてネット検索をしていた際に、武田様のブログに出会う事ができました。ブログを読んでは目から鱗の毎日で、マンションには全く興味を感じなくなり、アフラックの医療保険も解約する事ができました。 ※医療保険には入らない方がいい。 確実にお金を失う。(当たり前) だから、保険の仕組みが成り立つ。 だから、保険屋が成り立つ。 お金を失い続ける作業は、 ほかのおバカさんたちに任せよう。 (日本にはゾンビが大勢いる) そのお金で何かおいしいものでも 食べた方が、はるかにマシ。売り手に騙されない、自分の頭で考えるという事を気づせて頂き、感謝しております。 ※専門家(何かを売る人である場合が多い) の話を真に受けてはいけない。 (当たり前)私もブログに載っている会員の方々のように、伝家の宝刀を使って、明るく前向きに自分で生涯生活設計立てたい、 ※自分のキャッシュフロー表を 作ってしまえば、 やみくもな不安は消えてしまい、 根拠を持って考え、行動することが できるようになる。そして中古住宅購入の為の勉強、武田様からのアドバイスを頂きたくて、応募いたしました。ブログで紹介されていたネット記事で、以前。私が相談した地元のFPさんが紹介されていて、大変驚きました。その方は、私に医療保険やマンション購入を勧めていました。。 ※生活設計的には・・ 医療保険には入らない方がいいし、 間違ってもマンションは買わない 方がいい。(当たり前) 名刺にFPと書いている人は、 金融業界とか・・「売る側」に属して いる。 (当たり前) 良いとか悪いとかではなく、 それが現実だ・・ということを 頭に入れておこう。 「売る側の人」の話は・・もちろん、 真に受けてはいけない。 彼らは相談にのっているのではなく、 「営業行為」をしている・・のだから。もう二度とお会いする事はないと思います。去年、今住んでいるアパート近くの新築マンション2400万の購入を検討しておりました。 ※ズバリ、おバカさんです。営業マンから住宅ローン借り入れの仮審査を薦められ、審査は通りました)管理費と営業マンお二人のどちらも戸建てに住んでると言ってた事も気になり、結局契約はキャンセルしました。マンションのセキュリティに魅力を感じて ※女性の場合は、この 「セキュリティ」と言う言葉に ころっと行って契約しやすい。 (おバカさんです)いたので少し後悔してたのですが、ブログを読んでからはキャンセルして本当に良かったと思っています。 ※マンションはババ抜きのババ。 どうしようもない人生のお荷物になる。 そんなもの、抱えてしまっては いけない。( 略 )年齢や、私のような状況だと、断わられるから応募しても駄目で、 ※年齢で断ることはない。 過去の最高齢は80代の おばあちゃんでした。 実際に断わったケースは、 ・依頼内容が「生活設計」でない。 ・夫婦の一方の意識が希薄。 ・・という内容でした。ブログで私だと気づかれそうで怖いと思って ※気づかれないよう・・ カムフラージュしたり、 かなり気配りしています。今まで諦めておりましたが、 ※シングルマザーの会員は、 メール会員にも一般会員にも おいででした。 皆さん、しっかり生活設計 しています。 一般顧問会員の場合で、 マイホーム取得の支援まで 行なったケースもありました。 (土地購入~プレゼンコンペ)子供の為にも生涯生活設計をキチンとしたいと思い、武田様からのアドバイスや勉強をさせて頂けたらという思いが強くなり、今回応募いたしました。貴重な時間を割いてメールを読んで頂きありがとうございました。宜しくお願いいたします。 ※顧問会員になる案内を メール添付で送りました。マンション、買うとこだった。危ない、危ない。 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/13
-

標高差1,400メートル 毎週往復して★
荒行を続けるお坊さんの心境?トレーニングを兼ねて・・。自分の頭で考える生活設計。10月10日 岩手山登山口(馬返し)この地点は標高633メートル 山頂は2,038メートル標高差1,400メートルを毎週1回 往復しています登山口の水飲み場 豊富な水です0.5合目 10月10日だけど このへんはまだ緑で夏山のようなフンイキ1合目2.5合目 新道と旧道の分枝ポイント3合目 このへんから紅葉が・・4合目 標識も傾く急斜面を登ります同じく4合目 頂上方面を望む5合目 標識もご臨終・・6合目 下界の景色から高さを実感します7合目 急斜面を登りきり ここからはなだらかです同じ7合目から山頂を仰ぎ見ます7合目から見る下界8合目へ向かう途中 冬の景色になりかけています8合目避難小屋 良い日和に見えるけど 寒い!!8合目避難小屋前の水飲み場 流しっぱなしの豊富な水量8合目から眺める山頂方面 ここからの標高差300メートル弱登山開始時間が遅かったので この日・・10月10日はここまでで下山標高差 約1,100メートルを往復しました気持ち良い 筋肉の張りが残りました1,400メートルとか1,100メートルとかのアップダウンを1週間ごとに1回やっていると足腰がしっかりしてきます 実感しています【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※3件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Yさん(30代):☆8/22再ヒア待ち。(7/23着)4 Hさん(40代):☆9/9再ヒア待ち。(8/23着)5 Sさん(20代):☆10/7再々ヒア戻る。(8/25着) ※今日の作業。 現状診断 終了予定は、 10/14(金)です。 お楽しみに・・。6 Kさん(30代):☆9/15再ヒア待ち。(9/8着)7 Tさん(30代):☆9/13 現状診断 依頼着。8 Oさん(20代):☆9/23 現状診断 依頼着。9 Mさん(40代):★9/29 生活設計 依頼着。 ※メールをいただきました。 お世話になります。 メール顧問会員のMです。 メールありがとうございます! ちゃんとお届けできて安心しました (*^^*) 最近、不動産購入に向けて 専門家のホームページを見たり、 話を聞いたりしていますが、 何かしらの商品の斡旋や 目に見えない誘導を感じてしまいます… ※先方も商売です。 ビジネスです。 可能性がありそうなら、 なんとか契約に こぎつけようとします。 当たり前です。 消費者の立場になってくれる専門家は 皆無に等しいのだな…と痛感している 日々です。 ※「専門家=何かを売る人」です。 消費者とは「利益相反の関係」 なのが普通です。 それが当たり前だ ・・という認識を持ちましょう。 改めて、武田さんは 唯一無二の存在なんだと、 ※若い人が私と同じようなことを していたら、食べていけません。 生活していけません。 だから私は、異端児。 武田さんのホームページに辿り着けた 自分を褒めてあげたいです! ※よく、たどりついた。 ほんの少しですが、 感謝の気持ちが伝われば幸いです。 ※充分に伝わりました。 こんなおいしいものを いただきました。 昨夜の晩酌で、おいしく ぺろっと頂きました。 ごちそうさまでした! 今後共どうぞよろしくお願いいたします! おバカおバカな Mでした…^^; ※おバカ ・・だなんて、 そんなことは、あります・・けど。標高差1,400メートルのアップダウン?ばっかじゃないの?何がよくてそんな苦しいことを ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/12
-
今日もおいしそうなものが届きました
昨日の鰹のたたきに引き続き・・。自分の頭で考える生活設計。〇メール顧問会員のKさん(30代) (相談:ライフプランニング)2016.2.9、現状診断が終わりました。廊下で傾きを実感する家に住んでます抹茶スイーツ お昼前に届きました★住宅に免震ダンパーで地震に備える?リビングや個室に網戸 え?そこだけ?総二階でも平家でもないってのはどう?マイホームの坪単価 結構な価格です★抹茶スイーツ!また いただきました!公正中立な立場でお客様に対応?★機械で換気する住宅に疑問を感じる?おいしそうなものが届きました!佐々木FPが帰宅する16時直前、宅配便が届きました!!お酒の2本セットでした!ありがとうございました!これ・・と、これ、・・でした。Kさんからは、以前も頂いています。今回・・また、いただいてしまいました。名前からして・・佐々木FPは「会津娘」をお持ち帰り。武田FPは「太刀山」をいただきます。さっそく、今晩の晩酌で胆のう ・・ではなくって、堪能させていただきます。こういうことがあるから、続けられます。私はもう・・このために、FP事務所をやっているようなものです。ごちそうさまでした!いただきます! 《 K家の概要 : 現状診断時点 》家族:3人。 30代公務員の本人、 70代の父、60代の母、の3人家族。 相談:マイホーム。(土地有り) 住まい:実家(同居)。 収入: 484万円/年。 (手取り:379万円/年) 貯蓄:1,853万円。 負債:なし。生命保険料:9.83万円/年 県民共済 総合4型 自治労 セット共済 COOP 医療 NKSJひまわり がん ※もったいない。 工夫して掛金の安いもので 加入しているつもりのようだが、 すべて継続すると・・ 払込総額は約400万円! このお金があれば、 何十回でも病気になれる。 もし何も無ければ、 貯蓄として残る。 すべて解約した方がいい。 (当たり前) またまた、もらっちゃった ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/12
-
子どもが幼稚園に通い出したら赤字に
幼稚園の頃が一番お金が掛かる・・とは聞いていましたが、ではその後はどうなるんだろう?将来が すごく不安になりました。 自分の頭で考える生活設計。〇顧問会員希望のIさん(30代) (相談:ライフプランニング)顧問会員になりたい・・という、メールをいただきました。はじめまして。メール顧問会員になりたく、依頼します。以下、相談内容です。〇相談内容 家計については、どちらか一方のみの管理とならぬよう、やりくりをしています。小遣い制等は採用せず、双方家計簿をつけながら、収支を確認してきました。子供が生まれ、家も建て、それでも貯蓄が増えていく状態でしたので、 ※素晴らしい・・。 家を建てても貯蓄が増えていく、 素晴らしいことです。大きな不安もなく、長期的な事はあまり考えていませんでした。 ※それは・・まずい。 ・・って、日本人の大部分は、 長期的な見通しは立てていません。 生活設計なんてやっている人は、 ほとんどいません。それが、長◯が幼稚園に通い始めた去年度、初めて年間赤字に。 ※それは・・まずい。 それ以前はたまたまだったんですね。 家を建てても貯蓄できていたのが・・。今年度は、次◯も通い始め、さらに支出が増えている状況です。 ※それは・・まずい。 それ以前はたまたまだったんですね。 家を建てても貯蓄できていたのが・・。幼稚園の頃が一番お金が掛かる・・とは聞いていましたが、では果たしてその後はどうなるんだろう? ※と、見通しが立たないのは・・まずい。 そもそも、マイホーム建築時点で、 子どもたちが幼稚園に通う時期も 貯蓄ができていく計画である 必要がありました。本当に支出は今より減るのか?そうでないなら、根本的に見直す必要があるのでは?と考えるようになりました。というより、将来についてすごく不安になったと言う方が正しいでしょうか。 ※不安を強く感じる人は・・ 各種業者の営業に落とされやすい、 危険な状態に常にあります。 気をつけたい・・。急に、お金を使うのが怖くなってしまったのです。短期スパンでの管理は、うまく出来ているつもりでしたが、長期的に見たらどうなのだろうか?本当に今のままで良いのか、その判断が出来ませんでした。 ※きちんと生活設計していない人は、 (・・って、大部分の日本人ですが) 判断材料は、何もありません。 (当たり前)そこで、色々と調べているうちに、武田さんのブログに行き着き、「これだ!」と感じました。まさに求めている事そのものだと。 ※はい、ライフプランニングです。 本物の生活設計を一度やれば、 一生の見通しが立ち、 何かアクシデントがあっても、 修整作業をしながら、 いつでも見通しが立てられます。 ちなみに、保険屋がやってみせる ものは、本物ではありません。 (当たり前)将来的にも使うことが出来るキャッシュフロー表、よくわからないという不安を取り除くのはこういう物なのだと。 ※そういうこと。保険に対する考え方なども、実に腑に落ちる内容でした。 ※『保険加入=お金を失うこと』 ただ、それだけのこと。そして、妻に今思っている不安と、プロに一度見てもらいたい旨を伝えたところ、妻も以前からFPに見て欲しいとは思っていたとの事。 ※ここでは、注意が必要。 『FPを名乗る人は何かを売る人』 というのが、ほぼ正解です。 つまり、FPの話をそのまま 真に受けてはいけません。 (当たり前)そうして、今回依頼するに至りました。また、キャッシュフロー表等作成の他に、住宅ローンの借り換えも相談したいです。今の低金利で、全期間固定のフラット35などに借り換えたいと思っています。(現在は、10年固定7割と変動3割のミックス) ※どのような住宅ローンがいいか? ・・は、 その人の家計状況によります。 キャッシュフロー表によります。 つまり、 現状診断後の判断になります。ただ、団信加入は任意となると、そもそも必要なのか、それとも収入保証保険などの手の方が良いのか・・など、判断がつかない状況です。 ※現状診断を終えれば、 根拠を持って、判断できます。〇生活設計についての意識・夫:基本的に、お金を使うこと自体が好きではないのだと思います。出費がある度に、不安を抱えてしまいます。 ※不安症・・のようです。 各業界好みの性格?このお金は無駄ではないか?もっと安く出来るのではないか?でもケチケチ言うのは良くないと自らに言い聞かせながら。しかし、それではやりたい事もなかなか手を出せず、つまらない人生になってしまいそうで、それもまた不安です。 ※将来の見通しが立たないと、 何をやっても、どう転んでも、 不安で不安でしょうがないものです。お金に縛られず、振り回されず、でも疎かにせず。そういう生活設計をするためにも、指標が必要なのだと思っています。 ※それが、生活設計です。 自前のキャッシュフロー表です。・妻:これまでは夫が調べ魔だったので、自分の収入支出のみを伝え、保険ローンその他「お金」に関することは全て夫まかせでした。 ※それはまずい。今後は家計について、共通のデータと認識を夫と共有し、自分で考えようと思います。 ※自分の頭で考えられるようになろう。〇住所: 略〇家族構成夫:30代 会社員 妻:30代 パート子:幼児子:幼児妻の母:以上、よろしくお願い致します。 ※マイホーム取得時点が肝心でした。 マイホーム取得前に、しっかりした 本物の生活設計が必要でした。 「この内容でマイホーム取得 すると、私たちの人生はどうなる?」 ・・について、しっかり 確認してから行動したかった。 さらには、業者決めの段階で 瞬間的に大金をたれ流してしまった、 ということは なかったでしょうか? 有名なところで建てた人は、 契約した瞬間に大金(500万円とか) をたれ流しています。 これからの人は・・ ・大手ハウスメーカー ・地元有名メーカー 等々で建ててはいけない。 知り合いが建てたから・・と簡単に 同じところに依頼すると、 瞬間的に大金をたれ流します。 人生最大の買い物です。 比較検討しないなんてあり得ない。 地元工務店(下図のJ)から数社 ピックアップして、同じ条件で 契約直前まで徹底的に 比較検討しましょう。キャッシュフロー表を作ってしまえば、根拠を持って、自信を持って、お金を使うことができちゃうゾ! ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/12
-
土佐料理といえば 鰹のたたきでしょ★
日頃から「バカバカ」とののしっていながら、頂いちゃっていいんでしょうか?自分の頭で考える生活設計。〇メール顧問会員のMさん(40代) (相談:ライフプランニング)9/8(水)、「現状診断」が終了しました。貯蓄があるのに借金返済しないおバカ金融・保険業界の大切な おカモさん午後、おいしそうなものが届きました!ケンカになならないよう、配慮されています。ごちそうになります!土佐料理といえば 鰹のたたきでしょ♪さっそく、今晩・・いただきます!全国のおいしいものがいただける。もう・・このために、FP事務所やっています。事務所を続けるモチベーションがまた、跳ね上がりました!ありがとうございました!【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。 《 実行支援等 》 【 佐々木FP 】《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Uさん(30代):☆10/5再々ヒア戻る。(7/16着) ※今日の作業。 現状診断が終了しました。 安定したキャッシュフローです。 ・・が、夫の死亡保障必要額、 6,000万円! 普通・・あり得ません。 必要額が6千万円なんて・・。 メール添付で送りました。4 Yさん(30代):☆8/22再ヒア待ち。(7/23着)5 Hさん(40代):☆9/9再ヒア待ち。(8/23着)6 Sさん(20代):☆10/7再々ヒア戻る。(8/25着) ※今日の作業。 本日、再々着手しました。7 Kさん(30代):☆9/15再ヒア待ち。(9/8着)8 Tさん(30代):☆9/13 現状診断 依頼着。9 Oさん(20代):☆9/23 現状診断 依頼着。10 Mさん(40代):★9/29 生活設計 依頼着。 ※今日の記事。 宅配便(鰹のたたき)、 いただきました♪やっぱり鰹のたたきだべ ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/11
-
これらの住宅会社ってどうでしょう?
高性能住宅業者だけをピックアップしてきたようです。自分の頭で考える生活設計。メールをいただきました。お世話になっております。以前に一般顧問会員でお世話になりました◯◯市のSです。5年前に武田様からCF表作成とマイホームシミュレーションをしていただきその後妻が正社員で働いたり、子どもが3人になったり(◯歳、◯歳、◯歳)と家庭の状況に変化がありました。家族も増え現在住んでいる賃貸アパートも手狭になりいよいよマイホーム取得に向けて具体的に勉強していこう(動き出そう)と夫婦で話しているところです。 ※お、いよいよ・・ですか。武田さんのホームページを拝見していた中で「優良工務店はネットで見つけよう」というような記事を見つけ将来のマイホーム取得の準備として (特定の工務店にすぐに依頼する ということではなく、 あくまでも情報収集の一環として)日々ネットをチェックしています。 ※楽しい時期ですね。 完全に具体化する前の まだまったく形が見えない時期に、 あれこれ夢を巡らすのは・・もう、 楽しくてたまらない。そのよう中、下記の工務店等を見つけたのですが可能でありましたら、武田様のご経験から工務店等の評判やコンペの実績等、ご教授いただけないものでしょうか?よろしくお願いいたします。1 ◯◯◯サービス2 ◯◯ホーム3 ◯◯◯プランニング事務所✳3の設計事務所(?)については、 過去の日経ホームビルダーに掲載 されていたことから見つけました。 ※1と2は工務店で、 3は設計事務所です。 で・・この3つの業者の共通点は、 「高性能住宅の徹底追求」です。 以下、過去記事を参考に、 その中でコメントします。《 参考 》 以下は、約1年前の2015.10.2の記事です。住宅会社のチラシ広告から、その建築業者の種類を判別する。各住宅会社はそれぞれ特徴を持っており、 品質と価格に注目して分類すると、 下記のようになるかと思われます。 一般的には・・品質が良ければ価格が高く(下記のS)、 平均的な品質なら価格も平均的(下記のJ)、 価格が安ければ品質が劣る(下記のL)、 (建築価格には理由がある)・・ということになります。 価格の高い・安いは品質に比例するのが、 住宅建築価格ですが、例外が存在します。「それほど品質が良くないのに高い」・・という「例外的な建築業者」が存在します。 (下記のOやY) 一般消費者にとっては・・ この「例外的な建築業者」の方が ポピュラーで良く知られてしまっています。 OやYは・・ よく広告宣伝をしています。 展示場を運営しています。 多くの営業所を運営しています。 営業マンが大勢います。・・だから、多くの経費がかかります。・・だから、品質がよくないのに、 建築費が高いんです。(理由もなく高い) OやYがJと価格競争をする場合は、 (建築価格を同じように見せるためには) 品質を落とすしかない・・んです。まず、有名なOとYは候補から除外しましょう。できれば、Jの業者を3~5社ピックアップして、(宣伝していないので、ネットで見つけよう)契約直前まで徹底的に比較検討したい。 ※当事務所がいつもコンペに参加して もらっているのは、この「J」に属する 工務店さんたちです。 会員と当事務所で作成した設計図書 で、まったく同じ条件で 見積もってもらっています。 今回Sさんがピックアップした業者は、 3社とも「S」に属しています。 性能数値を前面に押し出している 業者はすべて、「S」に属します。 高性能にこだわる内容だから、 確実に高い・・です。(当たり前) 理由もなく数百万円も高い「O」や 「Y」よりははるかにマシですが、 やはり数百万円高いというレベル。 設計事務所に至っては、さらに 建築工事費の10~15%を払うことに なるから、とんでもなく高い。 そこまで負担してもいいから、 徹底した高性能住宅に住みたい ・・ということであれば、 この中から比較検討しましょう。 ただし、性能追求業者の特徴として、 それぞれが独特の工法で、 独特の基礎で、特の断熱方法で、 独特のサッシ廻りで、 ・・のように、 まったく仕様が異なります。 (壁の断面がまったく違う・・とか) 「同じ設計図書でプレゼンコンペ」 ということは、物理的に不可能です。 なので、当事務所も係わりません。 だからといって、頭から1社に しぼって話を進めるのは、 もちろんダメ。 (当たり前) 比較検討する場合は、 できるだけ近い間取り・面積・外観で、 それぞれが推奨する内容と価格を 提示してもらいます。(3社以上で) で・・自分で比較検討、 思い切って判断!することに・・。さあ、それでは、以下の業者は、どのように分類されるでしょうか? 頻繁に宣伝広告を見る業者は高い。 例外なく高い。 しっかり認識しておこう。これは、L・・ですね。ただし、「ハワイ旅行プレゼント」なんて ことをやっているから、 品質が良くないのに価格が高い ・・という、残念なことになっているかも。これは、Sですね。 高性能の住宅を志向しています。もちろん、それなりに価格も高い・・です。 (ただし、理由があって高い)これは、Yです。 着工棟数の多さにこだわっています。 展示場を運営しています。 営業マンが多いです。 当然、建築価格は高い。(理由もなく)これも、Yです。 展示場を運営していたり、 営業マンも多い ・・です。もちろん、建築費は高い。(理由もなく)これも、もちろんYです。 大型展示場を運営していて、 営業所も営業マンも多く、チラシや広告をひんぱんに見ます。 当然、建築費は高い・・です。(理由も無く)「高性能で高い」のなら、「理由もなく高い」よりは はるかにマシ ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/11
-

16年目のFP事務所 顧問会員受付け
当FP事務所も、10月10日(月)で満15年になりました。今日・・10月11日(火)からは、16年目に入ります。これからも立ち位置は消費者側で、思考停止している人を発見する都度、厳しく指摘して参ります。できるだけ長く続けるつもりです。よろしくお願いいたします。新規メール顧問会員を数名、 受付けます。2016年10月12日(水)の一日のみです。( 先着順ではありません )10月10日でも山頂付近は、冬。 希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇当事務所を知って、まだ間もない。 昨日このブログを発見した、 1週間前にこのブログにたどり着いた、 というような方は、ご遠慮ぃださい。 当事務所がやっていること、 武田FPが訴えていること、 等々を理解しないまま (生活設計の準備ができていないまま) の申込みはお断りします。 「キーワード検索」で調べたり、 過去記事を徹底的に読み込んだりして、 時間をかけて生活設計についての 理解を深めてから ・・どうぞ。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。 10月12日(水) ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/11
-
住宅着工数トップ10では建てるな!
「着工数トップ10では建てるな」という記事を妻がたまたま見つけて、武田様のブログに出会いました。自分の頭で考える生活設計。〇顧問会員希望のYさん(30代) (相談:生活設計・マイホーム建築)遠いとマイホーム建築支援は難しい?顧問会員になりたい・・ということで、メールをいただきました。 ※「メール顧問会員」は、 指定日のみにしか受付けしませんが、 「一般顧問会員」は常時 受け付けています。〇相談内容・第2子シミュレーション・マイホームにかけられる金額・死亡保障必要額・マイホーム建築支援(土地取得含む)4ヶ月ほど前、住宅着工数トップ10では建てるなという記事を妻がたまたま見つけて、武田様のブログに出会いました。 ※着工数を競っている業者は、 営業マンが多く、 宣伝広告が多く、 展示場を抱え運営している。 当然、本来の建築費以外に 余分な経費を負担することになる。 大きな人件費、大きな宣伝費、 大きな展示場建築費・運営費・ 解体費・・等々を負担するのは だれでしょう? その展示場業者で建てるあなた! ・・です。 同僚が立てているから自分も ・・と、安易に業者を決めると、 一般サイズの家で、建築費は 500万円前後も高いものになる。 比較検討しない買い物・・って、 そういうことです。 高いのか安いのか分からずに、 人生最大の買い物をすることに なってしまいます。 (おバカさんです) 頭から建築業者を決めて かかってはいけない。 (当たり前)きっかけはマイホーム関係だったのですが、過去の保険関係の記事を読んでいるうちに、我が家にも無駄な保険があることに気づかされたので、私(夫)の医療保険は解約し、妻の生命保険も解約しました。 ※OK、OK、素晴らしい。現在は私の団体定期保険とそれぞれの年金保険を続けていますが、マイホーム取得で住宅ローンを組む際には解約も視野に入れていきたいと思っています。 ※はい、まあ・・OKでしょう。 本当は最初から個人年金なんか やってはいけなかった・・。 保険で貯蓄してはいけない。 (当たり前) 個人年金もダメ。 学資保険もダメ。 終身保険もダメ。 外貨建て変額年金なんか、 逆立ちしたって、ダメ。 保険屋の言いなりではダメ。 思考停止のままではダメ。 目を覚まそう!現在は賃貸マンション住まいですが、第2子も希望しており、マイホーム取得も現実的なものになってきたため、このタイミングで武田様のご協力を仰ぎたいと思います。〇生活設計についての意識・夫: 独身時代から株や投資信託をやっており利益も多少は出ているのですが、家族が増えたことにより将来に向けてリスクをとることがよろしくないため、徐々に割合を減らし、家を取得する際には売却し購入資金に充てたいと思います。 ※当然のことです。 住宅ローンを返済しながら、 株や投信で資産運用をする ・・って、 生活設計的には「変」なことです。 『貯蓄利息<借金利息!』 ・・であり、 そもそも、 世の中で最強の金融商品は、 『借金の繰上げ返済!』 ・・です。また、家計全般を任されており、家計簿もつけていて、最近になって自作の簡単なキャッシュフロー表も作成したのですが、死亡保障必要額の算出などがうまくできず、生命保険の要否を判断できておりません。 ※遺族年金を正確に理解して いないと、難しいと思います。第2子、マイホームも希望しており、より正確なキャッシュフロー表を作成して頂くことで、これからのお金の使い方について検討していきたいと思います。 ※CF表作成には、老齢年金の 正確な知識が必要になります。 生涯の夫婦の年金がどのように 推移するか?分からないと、 CF表は作成できません。・妻: 堅実な主人とは、全く正反対の妻です。。。 ※ ・・。 え・・?独身時代は、好きなようにお金を使い、貯金もほとんどしていませんでした。 ※ ・・。キリギリスですね。。。 ※久しぶりに登場のキリギリス妻 ・・のようです。主人と生活している中で、生きていくことはお金のかかる事、主人と会わず独身時代の考えのまま老後を迎えていたら、どうなっていたのか・・・ ※ ・・。考えるとゾッとするようになりました。 ※まともな感性はある・・ようです。任せっきりではいけないと思いつつも、家計の管理は、適任者の主人に任せており、信頼もしております。 ※妻は「不適任者」・・か。必要な協力はするつもりでおります。〇住所: 岩手県◯◯市〇家族構成 夫: 30代・会社員 妻: 30代・専業主婦 子: 赤ちゃんよろしくお願い申し上げます。 ※顧問会員になる案内を送りました。 久しぶりのキリギリス妻 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/10
-
新規メール顧問会員を受付けは10/12
新規メール顧問会員を数名、 受付けます。2016年10月12日(水)の一日のみです。( 先着順ではありません )希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇当事務所を知って、まだ間もない。 昨日このブログを発見した、 1週間前にこのブログにたどり着いた、 というような方は、ご遠慮ぃださい。 当事務所がやっていること、 武田FPが訴えていること、 等々を理解しないまま (生活設計の準備ができていないまま) の申込みはお断りします。 「キーワード検索」で調べたり、 過去記事を徹底的に読み込んだりして、 時間をかけて生活設計についての 理解を深めてから ・・どうぞ。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。 10月12日(水) ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/09
-

消費者側FPが増える社会を望む?
その望みがかなうことはない・・と、思います。自分の頭で考える生活設計。〇メール顧問会員希望?のYさん(?0代) (相談:ライフプランニング) メール顧問会員について質問を受け、回答したら・・また、メールをいただきました。 保険加入 マンション購入 おバカさん改めまして、お忙しい中突然の私のメールに対しコメントを添えていただき有難うございます。そして細かい点まで配慮したブログ記事の修正をあの短時間でしていただけたことに脱帽しました。重ねてお礼申し上げます。 ※たまたま外出していなかったので、 すぐ対応できた・・だけです。 「外出中で、今日は戻りません。」 ・・だったら、 記事はあのままでした。なのに私としたことが・・・。昨日送った文面の大変失礼極まりないミスを先ずは謝罪させてください。昨日送ったメールに武田様「と」仰る「おバカさん」な行動をしました↓武田様「の」仰るの間違えです!! ※はい、 「名前は武田というおバカ と同様の行動をしました。」 のように、読みました。 ま・・気にしませんでしたが。本当に本当に申し訳ございませんでした。それからメール顧問会員について、結論から先に申し上げると「今回は」見送らせていただきたいと思います。「今回は」。 ※そんなに強調しなくてもいいです。 顧問会員は1件引き受けるごとに 赤字なので、募集はしていません。 どうしようか?・・と迷うなら、 会員にならないことをお奨めします。 なんて言ったって、 引き受けるごとに赤字になり、 私の資産がどんどん減ります。 どうしても・・と頼ってくる人だけは、 しょうがないから受付けしています。理由は主に二つございます。武田様のブログに出会ったのがつい昨日のことで、 ※そのような感じの文章でした。 出会い頭の交通事故!! ・・のようなメールでした。 これまで顧問会員になった人たちは、 「2年前からブログを拝見していました。」 とか、 「ブログで勉強して半年以上がたち・・。」 という人が多いです。 そういう人たちは、 私が言う「おバカさんな行為」って、 だいたいどういうことか、 理解しています。 そうなれば、話は早いです。 私も、説明が楽になります。10年以上更新されていらっしゃる武田様の記事にまだ目を通していない部分が多すぎて、仮に今すぐ会員になっても「記事に書いてあるけど、 それも知らないんじゃ困るよ」的になってしまいそうなので、もう少し記事を読み込んで、ベースとなる考え方と捉えてからでも遅くはないかなと思いました。 ※無理に顧問会員にならなくても だいじょうぶ・・です。 (なにせ、1件引き受ける ごとに私の資産が減っていく) 最近のブログの読者数は・・ 一日のアクセス数は、 平均5千数百件です。 おそらく、顧問会員だけでなく、 会員にはならないけど 日々の記事で勉強して、 家計の参考にしたり実践したり している読者がかなりいると 思います。( 長い、長~い文章、 略 )私の長ったらしい長文はこれで終わりにしますのでご安心ください。 ※やっと、終わった・・。武田様に心より感謝申し上げます。そしてこれからずっと陰ながら応援させていただきます。こんなへんちくりんな読者がいること、どこかで覚えていていただけたら幸いです。 ※5千数百件の中には、 色々な人種がいるのだと思います。武田様のようなFPさんがどんどん増える社会になること切に望みます。 ※その望みはかなわない ・・と、思います。 このへんも、 私の文章をあまり読んでいないから、 このような「望み」になります。 今現在・・世の中に知られた、 名前の通った若いハツラツとした FPさんたちは皆、生活があります。 子育てもあります。 報酬を稼がなければなりません。 そのためには、 「売る側」に属する必要があります。 私と同様なことをしていたら、 (徹底して消費者側に立っていたら) 報酬を得ることはできないし、 さらには、どんどん資産を減らします。 なので、普通・・FPを名乗る人は、 「売る側」に属しています。 保険、金融商品、マイホーム、 その他商品を売る人たちです。 (だから報酬が得られる:当たり前) その話を鵜呑みにしてはいけない 相手・・ということになります。 これは何も、 一般のFPを批判しているのではなく、 やむをえない現実・・だということです。 私たち消費者が賢くなるしかない ・・ということです。 常に、自分の頭で考えよう。これからのご活躍を心よりお祈り申し上げます。本当に、本当に武田様、有難うございました。 ※くれぐれも・・言っておくけど、 (くどいかもしれないけど) 顧問会員の「募集」はしていません。FPは何かを売る人 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/08
-

☆外貨建て保険は どこがダメか?2★
外貨建て保険を奨められておバカさんになってしまわないように。自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。(2) 「近代セールス」誌特集にみる 顧客パターン別のセールストーク2016/10/5 ダイヤモンド・オンライン山崎 元 さんという人のお話。はじめに断っておくが、『近代セールス』誌は、本特集で顧客を騙せとは言っていない。「『顧客本位』のビジネスモデルが求められる中」、「手数料ありきの自行庫本位の提案はNG」であると、特集の冒頭ではっきり述べている。 ※本当に「顧客本位」になったら、 外貨建て保険は1本も売れない。 (当たり前)また、特集の末尾の記事にも、「ちなみに、通貨分散が最大のニーズである 場合は、欧米諸国の国債を直接買う方法や 投資信託、ETFなどを買う方法など、 お客様のコスト負担を大きく減らす 方法があることも知っておくべきである」という文章がある。 ※外貨建て保険より優れた方法が いくつもある・・ということです。 外貨建て保険を買うということは、 とてもお奨めできない ・・と、言っています。特集の内容には、最小限の倫理的ヘッジが掛かっている。もっとも、「金融レポート」を読み、個々の商品の内容を考えると、外貨建て保険の販売は顧客の利益になる商品提供ではあり得ない。 ※当たり前。従って、「顧客本位」と「外貨建て保険販売」の矛盾を、どう理解して良心(もしあれば)の中で消化するかは、個々の銀行員に委ねられている。 ※「何かの商品を売る」・・とは、 そういうことであり、 矛盾を感じながらも・・ 身内にはとても買わせないものを 消費者には積極的に買わせる ことになる。さて、特集では、顧客のタイプ別に、どのように外貨建て保険を提案したらいいかを具体的な「トーク」の想定と共に取り上げている(『近代セールス』は大変親切な雑誌だ)。 ※身内には決して奨められない 商品をどうやって売るか? オツムのいい人が、 一生懸命考えて、金融業界の 教えているようです。 「こんなもの買ってはいけない」 ・・そんな商品をいかにして売るか? よほど、オツムが良くなければ できない作業です。6つのパターンを見てみよう。見出しは、特集の記載に準じる。(1) 加入できる保険が減ったことに 不満を持つお客様 →外貨建ての魅力を伝え お客様の不満を和らげる金利低下の影響で、円建ての年金保険や終身保険が販売停止になるなど、保険ビジネスには大きな影響が出ている。長期的には、金融機関と保険会社双方(特に後者)の経営に影響が出る可能性も小さくない。想定トークにあるように、「マイナス金利の影響で、 生命保険の販売が停止になる なんて思ってもみなかったわ」と言うお客様はいてもおかしくない。こうした顧客には、外貨建て保険が「利率が高いこと」と、死亡保障などの保険の効用に加えて、税制面の魅力を合わせて訴えるといいと特集は述べている。 ※こんな説明を受けて・・ 「なるほど・・。」 と反応してはいけない。仮に将来円安になるなどで外貨建て一時払い保険を中途解約して解約返戻金が払込保険料を上回っても、その差額は一時所得扱いとなるので、50万円以内であれば課税されないことなども説明しようとある。 ※こんな説明を受けて・・ 「なるほど・・。」 と反応してはいけない。 外貨建て保険を買ったおバカさん ・・に、なってしまってはいけない。上記のほかにも、保険料控除や、相続の際の税控除など、保険には税制上のメリットがあることは事実だ。また、確かに、保険である以上、死亡保障などの保険契約が有効な場合もあるだろう。しかし、外貨建ての利率をそのまま「期待利回りが高い」と誤解してはいけない。 ※当たり前。 詐欺行為になる。外国為替市場においては為替レートと金利はセットで取引されるのであり、どの通貨と金利の組み合わせが有利なのかは、結果を見るまで誰にも分からないが、基本的には日本円も含めていずれの通貨と金利のどれが有利かは五分と五分だ。 ※そういうこと。顧客の側では、「利率が高いといっても、それは、 米ドルや豪ドルなど、たっぷり 為替リスクのある外貨での利率だから 円の利回りとは違います。 それに外貨の利率を求めるなら、 もっといい商品があるのではないですか?」とでも、言ってみよう。 ※そういうこと。 外貨建て保険を奨められている人、 そんなもの買ってはいけない。 自分の頭で考えられるようになろう。( 3に続く )【 業務日記:行列のできるFP事務所 】 【 武田FP 】 ※宅建業免許更新の手続きで、 (5年に1度、更新手続きが必要) 昨日・・県の土木部へ提出。 やっと、終わりました。 よかった、よかった。 ・・と思っていましたが、 本日県より電話があり、 3~4ヶ所ほど、ダメ出しされました。 あらためて提出します。《 ブログ記事 アップ 》 ※2件。 《 実行支援等 》 【 佐々木FP 】 ※佐々木FP、初腰巻き! 今朝は寒かった・・です。 岩手山も初冠雪!・・です。 佐々木FPも初腰巻き!・・です。 冬場の事務所で佐々木FPはいつも、 足腰が冷えないように、薄い毛布で 腰から足を覆って事務作業をします。 今年もついに、その季節になりました。 腰巻きだけでなく、机の下の 足元暖房もすでに付けていました。 ついこの前まで「暑い暑い」と 文句を言っていたんですが・・。 《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Uさん(30代):☆10/5再々ヒア戻る。(7/16着) ※今日の作業。 現状診断 終了予定は10/7(金) でしたが、終われませんでした。 スミマセン!! いくつも生命保険に加入している ケースでは、 加入していない人に比べて、 かなり手間がかかります。 生命保険一覧表のページ、 加入生命保険と必要額のページ、 図で表現する後者は特に大変で、 佐々木FP・・悪戦苦闘していました。 加入中の保険の死亡保障額の 推移を図で表現します。 三角形の保険や四角形の保険や 平行四辺形の保険等々を グラフ上で積み重ねます。 うまくやったつもりが、 それぞれの形が微妙にずれたり・・ なかなか大変なんです。 生命保険なんて入らない方が いいのに、いかに無駄にお金を たれ流しているか?を表現します。 佐々木FP、 うまくいかなくて・・イライラとか ストレスを溜めながら・・。 ・・言い訳はこれくらいにして、 終了予定は連休明けの 10/11(火)です。 申しわけありませんでした!4 Yさん(30代):☆8/22再ヒア待ち。(7/23着)5 Hさん(40代):☆9/9再ヒア待ち。(8/23着)6 Sさん(20代):☆9/29再々ヒア待ち。(8/25着) ※10/7 再々ヒアリング戻る。 いただいたメール・・。 お世話になっております。 ヒアリングシートを記載させて いただきましたので、 再度ご送付させていただきます。 お忙しい中恐れ入りますが ご確認の程何卒よろしく お願いいたします。7 Kさん(30代):☆9/15再ヒア待ち。(9/8着)8 Tさん(30代):☆9/13 現状診断 依頼着。9 Oさん(20代):☆9/23 現状診断 依頼着。10 Mさん(40代):★9/29 生活設計 依頼着。 ※メールをいただきました。 お世話になります。 メール顧問会員、◯◯在住のMです。 生活設計のヒアリングを お願いいしていましたが、 ヒアリングとCFを改めて 見直してみました。 新しいものを添付しますので よろしくお願いいたします。 <変更点> 今のローンの繰り上げ返済・完済 購入する土地価格をUP 購入時期を早めました お忙しい中恐縮ですが どうぞよろしくお願いいたします。 ※心ばかりですがお礼をお送りしました。 10月11日、12時~14時の指定で 冷凍便でお届けする予定です。 勝手な指定をしてしまいすみません。 どうぞ召し上がってください…(^^♪ ※おっ!! やりました! 冷凍便!? 何・・でしょう? もう、こういうことのために、 ボランティアをしています。 楽しみに待ちます。やめとけ!外貨建て保険は! ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/07
-
保険加入 マンション購入 おバカさん
真剣に生活設計するなら・・生命保険に加入してはいけない。マンションを買ってはいけない。 自分の頭で考える生活設計。〇メール顧問会員希望?のYさん(?0代) (相談:ライフプランニング)いただいたメール・・。 突然のメール申し訳ございません。◯◯県◯◯市在住のYと申します。こちらがどんな状況であろうが、生命保険を扱う業者は平然とカモにするんだという不信感でいっぱいになっており、 ※いつも言っていることですが、 保険に限らず、何かを『売る人』の話を 真に受けてはいけない。(当たり前) なぜか? 『売る人』と私たち消費者とは、 『利益相反の関係』にあるからです。 『売る人』が儲かれば、 私たち消費者は損をします。 (当たり前) だから、保険屋さんの話、銀行の話、 住宅屋さんの話、等々を100%信じて、 「自分のために考えてくれている♪」 なんてことは、 間違っても思ってはいけない。 (当たり前) それが、世の中だ。(当たり前) 勝手に一人で相撲を取って、 「不信感でいっぱいになって」 健康を害してしまっては・・損。 「信じる者はすくわれる」(足元を!) 最初から・・ 「『売る人』とはそういうものだ。」 というポジションを取っていれば、 だまされることもないし、 ストレスもたまらない。 誰に相談したらいいか途方に暮れながら調べていたところ、こちらのブログに出会い「まさに探していたので武田様のようなお方だ!」と藁にもすがる思いでメールさせていただきました。ちょうど10月12日の受付けがあるということですが、私にもその資格があるかをご判断いただきたく、 ※顧問会員になるのに、 個人の資格は関係ない。 「何を相談したい? 当事務所に何を求めている?」 によって、受け入れたり、 お断りしたりしています。 生活設計をするのが、 FP事務所の本来の仕事です。 たまに違うことを期待してくる 人がいたりして、その場合は お断りしています。勝手ながら説明させていただくことをお許しください。当方の簡単な紹介をさせていただきます。現在ウン歳 女性。今年の◯月に離婚、子供なしの単身者です。 ※・・であれば、 生命保険はいっさい入らない方がいい。 お金をたれ流さずに済む。節約することに安心・喜びを感じる性格です ※生活設計してCF表を作って、 将来の見通しを立てて安心したい。 「節約」は、生活設計してみても 厳しい状況の場合に、 最後の手段として実施したい。 できれば、カツカツではなく、 日々・・潤いのある生活をしたい。派遣社員(年収◯百◯十万円程度の不安定な収入)、派遣法改正により◯年後の雇用継続がどうなるか不明です。偶然ですが、派遣先は◯◯◯で、( 略 )武田様の記事をひしひしと実感する毎日であります。でも働く側として最高の環境です。1.生命保険について結婚当時夫婦型の保険に加入していたため ※おバカさんです。 ひたすら・・お金をたれ流していた ということ。 結婚していても子どもがいないなら、 生命保険の検討すらしてはいけない。 『保険加入=お金を失うこと!』 『保険料=失うお金!』 子どもが産まれたら・・初めて、 算数をしてみることになる。 それでも、 『健全な家計なら生命保険は不要』離婚◯週間前に急いで自分名義の生命保険に加入。 ※おバカさんです。 ひたすら・・お金をたれ流している。 独身なら、 生命保険の検討すらしてはいけない。 『保険加入=お金を失うこと!』 『保険料=失うお金!』知人の紹介で儲けるような人ではないと信頼し、勧められる内容のままで加入。 ※おバカさんです。 何かを『売る人』の話を 真に受けてはいけない。(当たり前)しかし疑問に感じる点が浮上(年収につり合わない月◯千円の保険料、 わざわざ2種類にわけて加入や もっと不幸な離婚者もいる等の発言)、不信感が募り、すぐ解約すべきか、◯千◯百円程のお守り程度の別の終身保険に加入するか、 ※おバカさんです。 「生命保険には入るのが当たり前」 業界に洗脳されたまま・・の、 ゾンビ状態。 眠ったままでいてはいけない。 まず、目を覚ますのが先決。 『終身保険に入ってはいけない』 これが必要なのは特殊な人だけ。この収入でも保険の加入は不要なのか迷っております。 ※おバカさんです。 保険が必要かどうか?・・は、 収入の多寡で判断することではない。 「独身者は保険が不要」 ということではなく、 『独身者は保険に入らない方がいい』 というのが、正解。 なぜ? 保険に入れば入るほど損をするから、 保険に入らず貯蓄すれば得をするから、 ・・だ。 (当たり前) 『保険加入=お金を失うこと!』 これが理解できないと、 生活設計が始まらない。(当たり前)2.資産についてこのメールの文章でわかるように、私は要領が悪く、人間不信の面(詳細は割愛)があるので、 ※限られた今回の情報からは・・ 一人相撲を取っているように見える。財テクというものは一切せず、 ※それ・・死語では? ま・・生活設計では、そのような 妙なマネをする必要は無い。とにかく「お金が出ていかないこと」に専念。 ※ならば、 生命保険に入ってはいけない。 マンションを買ってはいけない。 やっていることが・・変。まじめに働くのみ。結婚時購入したマンションの◯千◯百万ローンを10年で完済させました。 ※素晴らしい。 (褒めるところが一つあった・・)そのやりくりのおかげで離婚時の財産分与でマンションを売却したお金を受け取ることができ、離婚直後は◯千万円程の現金の資産を保有していましたが、 ※すごい。武田様と仰る「おバカさん」な行動をいたしました。今年の◯月に自分名義の中古マンションを購入、 ※おバカさんです。 マンションを買ってはいけない。 マンションを所有してはいけない。 古くなるほど加速度がついて 金食い虫になっていく。 最後には人生のお荷物に・・。 マンションはババ抜きのババ。 すでに古くなったマンションは、 人生のお荷物になる時期に かなり近づいている。 そんなものを所有してはいけない。 マンションで生活したかったら、 生活設計的には・・ 賃貸の方がはるかにお得。住宅ローン◯千◯百万(この年収でも3行の審査通過しました)を抱えた上に、現在の現金保有額は半分程度に減っております。 ※おバカさんです。 貯蓄は大きく減らすは、 借金は抱えてしまうは、 ババはつかんでしまうは・・。詳細は長くなるのでここでは割愛しますが、私は「住まい」に心理面での強いこだわりがあり、マンション購入そのものはよかったと思っております。 ※おバカさんです。夫婦でもなく、正社員でもなく、収入もライフプランも不透明なこのような人間でありますが、当方の今後の生命保険や資産の在り方について、ご相談をお引き受けいただける資格はございますでしょうか? ※「資格」ではない。 生活設計の相談で、将来の見通しを 立てたいということであれば、 お受けしている。お忙しいところ誠に恐縮でございますが、お受けできるか否かのご回答をいただければこの上なく嬉しい限りです。宜しくお願い申し上げます。 ※全編に渡って、バカバカ言われて、 怒ってしまったならしょうがないが、 真剣に生活設計したかったら、 どうぞ。 本当に、真剣に、自分のことを 考えてくれる相手は、 耳障りの良いことばかりは言わない。 保険屋や銀行や住宅屋などは、 いつもニコニコ、気持ちよく対応 してくれる。 ・・が、 本物の相談相手にはなりえない。 (当たり前) 彼らは「お客様」に気に入られるよう 愛想よくしてきている・・だけ。 その方がビジネスはうまくいく。 (当たり前) 核心をついて、厳しいことを ズバズバ言ってくれるのが、 本物の相談相手だ。 そこには、「お客様」とい概念は無い。 (当たり前)( 参考 )マンションを買ってはいけない理由。 百世帯の一戸建て分譲と、百世帯のマンション分譲。一戸建て分譲は、何も無い広い土地に縦横に道路を巡らせて各区画を計画します。 法律に則って、道路幅や道路形状を計画、 公園等もレイアウトしていきます。 道路には上下水道が埋設されて、 各区画へ引きこまれて、マイホーム建築ができるようにします。 電気も道路沿いに計画されて、 建築後すぐに生活できるようになります。で・・家を建てた後、 道路や公園や上下水道等のインフラは、 地元の市町村が引き取ります。 以後の管理・運営は、行政が行ないます。カタチあるもの、すべて劣化します。カタチあるもに、必ず壊れます。・・が、一戸建てなら、 自宅だけをケアすれば済みます。インフラは、行政が面倒みてくれます。 「自宅を補修するお金が無ければ、 しょうがないから がまんして暮らす。」・・ことも可能です。マンション分譲は、比較的狭い土地で垂直方向にに各戸を計画します。 法律に則って、エレベーターや外廊下を計画、 共用施設等もレイアウトしていきます。 建物内には上下水道が埋設されて、 各戸へ引きこまれて生活ができるようなります。 電気も建物内に埋設されて、 入居後すぐに生活できるようになります。で・・入居した後、エレベーターや共用施設や上下水道や電気等のインフラは、 地元市町村が引き取ることはありません。 以後の管理・運営を、 行政が行なうことはありません。カタチあるもの、すべて劣化します。カタチあるもに、必ず壊れます。・・が、マンションの場合、自宅だけのケアでは済みません。インフラは行政が面倒みてくれません。 所有者全員、応分の負担が必要です。「応分負担するお金が無いのでば、 しょうがないから がまんして暮らす。」・・などということは、不可能です。インフラだけならまだマシ。 肝心な・・建物の構造躯体に問題が発生したら、 補修程度では済まないことになったら、もう・・金額的には計り知れないレベルに。マンション所有者は運命共同体。 人生のお荷物を抱え合う運命の・・。 バカバカ、ばかばか、 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/07
-
また、おいしいものを頂いてしまい★
お土産、頂いてしまいました!ごちそうさまでした! 自分の頭で考える生活設計。〇メール顧問会員のNさん(30代) (相談:ライフプランニング)10/4(火)、「現状診断」が終了しました。今日・・10/6(木)、突然の来所。 ※いきなり、スーツ姿の人が 入ってきたので、また何かの セールスさんかな?・・と思いました。 「メール顧問会員のNです。」 出張で東北に来ていたようです。 これからの生活設計のお話・・。 マイホーム建築のお話・・。 やはり、直接・・面談した方が、 理解が深まりやすい・・ようです。おいしいものを、いただいてしまいました!! ※おみやげに、盛岡のビールです! ベアレンビール!!です。 ありがたいです! こういうことがあるから、 FP事務所・・やめられません。 いただきます!! 佐々木FPと山分けします。【 業務日記:行列のできるFP事務所 】 【 武田FP 】 ※宅建業免許更新の手続きで、 (5年に1度、更新手続きが必要) お昼前に県の土木部へ。 ギリギリで夏休みの宿題を終えた 小学生! ・・の、心境です。 やっと、終わりました。 よかった、よかった。《 ブログ記事 アップ 》 ※2件。 《 実行支援等 》 【 佐々木FP 】 《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Uさん(30代):☆10/5再々ヒア戻る。(7/16着) ※今日の作業。 現状診断 終了予定は10/7(金)です。 お楽しみに・・。4 Yさん(30代):☆8/22再ヒア待ち。(7/23着)5 Hさん(40代):☆9/9再ヒア待ち。(8/23着)6 Sさん(20代):☆9/29再々ヒア待ち。(8/25着)7 Kさん(30代):☆9/15再ヒア待ち。(9/8着)8 Tさん(30代):☆9/13 現状診断 依頼着。9 Oさん(20代):☆9/23 現状診断 依頼着。10 Mさん(40代):★9/29 生活設計 依頼着。うまいものをもらうためにFP事務所をやっている ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/06
-

遠いとマイホーム建築支援は難しい?
まあ・・実際、大変ですね(・・私が)。過去に・・隣の県の顧問会員のマイホーム建築支援を2件ほど、行なっては・・います。自分の頭で考える生活設計。お隣の県のHさん宅(60坪平屋)。家を建てられない土地を買っていました。(大変・・でした)プレゼンコンペ、最大価格差は2千万円。当たり前に大差がつく。 必ず比較検討を。別のお隣の県のTさん宅(35坪2階建て)。土地購入での相手業者は完全なローカルルール。(大変・・でした)プレゼンコンペ、最大価格差は1千万円。当たり前に大差がつく。 必ず比較検討を。〇顧問会員希望のNさん(30代) (相談:生活設計・マイホーム建築)いただいたメール・・。初めまして。岩手県◯◯市在住のYと申します。突然のメールで失礼します。この度、顧問会員の申し込みについて、質問したくメールさせて頂きました。一般の顧問会員とメール会員のどちらがよいのか迷っております。ライフプランニングの他、マイホームの建築支援もお願いしたいことから一般の顧問会員がいいのかとは思いますが、先ほど申し上げたとおり◯◯市に在住ですので、武田様のいらっしゃる盛岡まで通うのに時間がかかることから頻繁に足を運ぶことが果たしてできるのか、 ※はい、大変でした。 時間がかかる・・お隣の県の 顧問会員の建築場所へ、 私が何度も足を運びました。 大変でした・・。 同じ岩手県内なら、別に どうということもないと思います。おまけに私は土日休み、ということで一般顧問会員の申し込みには少し躊躇しています。 ※当事務所は土日祭日は休みです。 (無償奉仕を休み無しでやっていたら、 ボランティアではなくて、奴隷です) ・・が、 普通のサラリーマンの顧問会員が マイホーム建築をする場合は、 平日ではなかなか時間が取れません。 そのような場合は しょうがありません。 しぶしぶ・・ 「天気の悪い土日祝日」を選んで 打ち合わせ等に当てています。 (天気が悪い=雨・みぞれ・強風等) 「天気の良い土日祝日」は、 もうしわけないけど・・もったいない。 優先的に武田FPのアウトドア・ライフ のために使っています。 週間天気予報でだいたいの 予想をして、決めます。 ということで、下記質問にご回答頂けると幸いです。1.一般顧問会員を申し込むとすると、 マイホーム建築支援まで含め、 事務所での面談は何回ぐらいありますか。 ※面談した方がいいと思われるのは、 「現状診断の終了時点」の1回のみ。 最も肝心な部分を理解してもらえば、 そこから先の生活設計は、自身で やっていけるようになります。 マイホーム建築支援については、 現地調査や役所調査等々で、 私がそちらへ行くことが多く なります。(・・大変なのは私) ただし、自宅訪問はありません。 (過去にも一回も無い) 役所がからむことなので、もちろん 平日の作業になります。 マイホームのプラン打ち合わせは、 事務所に来てもらってもいいですが、 メール添付でのプラン打ち合わせ でも、充分進めることができます。 プレゼンコンペも、 盛岡でやるとは限りません。 そちらの公共施設等で1部屋を 一日借りてもらって・・ということも、 よくやっています。 (料金は一日で数百円など)2.メールでのやりとりを中心にして、 本当に必要なときだけ事務所に出向く というようなスタイルでも 問題ありませんでしょうか。 その場合、 最低何回の面談が必要になりますか。 ※上記写真の県外の顧問会員の 場合、どちらもせいぜい2~3回 だったと思います。3.メール顧問会員の場合、 岩手県内在住であっても マイホームの建築支援はできませんか。 ※できなくはない・・けど、 年間顧問料:36,000円の他に、 メール顧問会員の建築支援料金 :300,000円+消費税 をいただくことになるし、 (一般顧問会員の場合は、 顧問料以外にもらうことはない) 武田FPの直接のお手伝いが 無くなります。 たとえば、プレゼンコンペの段取り、 業者への見積もり依頼、 プレゼンコンペ立会い、 建築請負契約立会い、 等々、いつも武田FPが業者と 接触してする作業がありません。 住宅プラン作成等の資料作成 まではするけど、あとは メール顧問会員自身がすべて 自分で段取りします。よろしくお願い申し上げます。 ( 参考 : お隣の県のマイホーム建築支援 ) ※「マイホーム建築支援」の説明で 使っている・・顧問会員のTさんの ケースでは・・ 現地まで車で2時間の場所がらで、 ちょっと遠く、頻繁には 足を運べませんでした。 現地に私が行ったのは4回です。 1 土地売買契約 立会い。 2 プレゼン・コンペ立会い。(4社) (建物の契約は当事務所で立会い) 3 着工・地鎮祭 立会い。 4 完成・引き渡し 立会い。 Tさんはこの土地を買って このようにマイホームを建築しました。 (2015年12月完成・入居) 今ごろはカーポートも設置 されているでしょう。 土地購入から当事務所が 係わりました。 当初いっしょに売地を下見し、 (こことは まったく別の場所) その後・・数か所の候補地を検討 しては消え、検討しては消え、 ・・をくり返しました。 現地に行ったのは、 最初の別の土地の時だけで、 その後は行っていません。 数か所目で出てきたこの土地。 Googleマップでゆっくり・・ どのような地域なのか? 周辺状況も含めて、 じっくりと眺めて廻りました。 大きい土地を3分割して売る ・・という状況だったので、 売主側の不動産業者と折衝し、 登記事項証明書や公図や 分割予定の地積測量図等々・・ メール添付で送ってもらったり しながら、折衝をくり返し、 (土地の切り方や価格等々) 日当たりの良い状況で60坪 ほどを分割購入できました。 顧問会員のTさん(30代)の、 5/18(月)の4社によるプレゼンコンペ の結果は以下のようになりました。 会場はお隣の県、4社によるコンペです。 35坪の家、建築価格は税込みです。 11:00 U建設 2,592万円 自社製材。家具製作。 13:00 Tホーム 2,300万円 造作家具。自然素材。 14:00 M組 3,340万円 地元建設会社。 13:00 Yハウス 2,681万円 断熱。個別・具体的提案。 ※この結果から、今回の建物の 内容なら、適正価格は2,600万円台? ・・のように見えます。 ※すべての業者にはまったく同じ 設計図書を送っています。 本当にまったく同じ条件です。 それでも、 大きな価格差が当たり前につきます。 今回の最大価格差は1,000万円を 超えました。 特に特別なことなどではなく、 しばしばあることです。 そういう業界だということを 知っておきましょう。 マイホーム計画を当初から1社に 決めて進めてはいけない。 (当たり前) いつも言っていますが・・ 人生最大の買い物です。 しっかり、比較検討しましょう。 ・・っと。 〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/06
-

10/12 メール顧問会員を受付けます
新規メール顧問会員を数名、 受付けます。2016年10月12日(水)の一日のみです。( 先着順ではありません )希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。 10月12日(水) ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/06
-
☆外貨建て保険は どこがダメか?1★
外貨建て保険なんて、買ってはいけない。(当たり前)自分の頭で考える生活設計。まぶしい大雲海・・。『 ネット記事を読む 』 ※消費者の視点。金融庁ダメ出し商品「外貨建て保険」の営業撃退トークを考える (1)2016/10/5 ダイヤモンド・オンライン山崎 元 さんという人のお話。金融庁が問題視する外貨建て保険はどこがダメか ※ダメ商品のお話、始まり、始まり・・。外貨建ての保険は、目下、銀行などの金融機関が販売に力を入れている商品だ。 ※当事務所の顧問会員にも、 奨められるままに買っていた、 おバカさんがかなり・・います。 自分の頭で考えなきゃダメだ。一方、前々回の本連載「金融庁がダメ出しする運用商品ワースト3」(2016年9月21日掲載)でも取り上げた通り、顧客の側にとって問題の多い商品だ。金融庁が9月に公表した「金融レポート」(平成27事務年度)では、貯蓄性保険商品について、商品特性を分析して、「比較的単純な商品を個々に提供することで、 より低コストで同じ経済効果を得られる 選択肢があるにもかかわらず、 顧客に対し、そうした情報提供を行わないまま、 商品構成が複雑な商品を提供し、 高い手数料を徴収するといった行為は、 顧客のニーズよりも、 販売・製造者側の論理で金融サービスを 提供しているのではないかとの見方が出来る。」(p67)と述べている。 ※金融業界や保険業界のあちこちで、 同様な動きをよく見かけます。 そのような業界を、まったく疑うことなく すなおに買い物するおバカさんも よく見かけます。この分析の意味を分かりやすく言い換えると、ポイントは2点だ。まず、より安い手数料コストで同じ効果の商品が提供できるのだから、「外貨建て保険は、明らかに損な商品だ」 ※当たり前。というのが第1点目のポイントであり、そうであるにもかかわらず、明らかにより良い選択肢を隠して高い手数料の「外貨建て保険を売る金融機関は悪い」(「顧客のニーズよりも、販売・製造者側 の論理で金融サービスを提供」 するとは「悪い商売をする」 の言い換えだと読んで差し支えなかろう)。 ※当たり前。 金融機関をすなおに信用しては いけない。結論としては、外貨建て保険を契約しないでください、ということなのだが、多くの人にとって、その意思決定が不可能だからこそ、外貨建て保険はよく売れている。 ※おバカさんたちが買っている。それでは、なぜそれが不可能なのかというと、金融機関のセールス担当者が繰り出す「ご提案」や「ご説明」を素人が批判し却下することが難しいからだ。 ※自分の頭で考えようとしない。 だから、おバカさん。一方金融機関側では、今後、手数料開示の強化などが見込まれて売りにくくなりそうでもあり、「外貨建て保険を、今のうちにたくさん売っておきたい」と思う理由がある。では、典型的には、外貨建て保険は、どのように売られるのだろうか。筆者の手元に、銀行の支店などでよく読まれている『近代セールス』(近代セールス社)という雑誌の10月15日号があり、たまたま「いま実践したい外貨建て保険の提案ノウハウ」という特集を組んでいる。 ※売る側の販売作戦・・?以下、この特集を参考に、金融庁認定済みのダメ商品がどのような着眼点で売られているのかを見てみよう。 ※いつも言っているが、 保険で貯蓄してはいけない。 (当たり前)( 2へ続く )【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※2件。 《 実行支援等 》 【 佐々木FP 】 《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Uさん(30代):☆10/5再々ヒア戻る。(7/16着) ※今日の作業。 再々ヒアリングの回答が戻ったので、 また、着手しました。 現状診断 終了予定は10/7(金)です。 お楽しみに・・。4 Yさん(30代):☆8/22再ヒア待ち。(7/23着)5 Hさん(40代):☆9/9再ヒア待ち。(8/23着)6 Sさん(20代):☆9/29再々ヒア待ち。(8/25着)7 Kさん(30代):☆9/15再ヒア待ち。(9/8着)8 Tさん(30代):☆9/13 現状診断 依頼着。9 Oさん(20代):☆9/23 現状診断 依頼着。10 Mさん(40代):★9/29 生活設計 依頼着。外貨建て保険を買うバカ ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/05
-

☆医療保険加入は確実に人生の損に
医療保険の加入者は みんな損をします。(当たり前)でなきゃ、保険の仕組みが成り立たない。でなきゃ、保険屋さんが成り立たない。(当たり前)だから、加入しない方がいい。(当たり前)いい加減に、目を覚まそう。 自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。医療費不安は幽霊!? 医療保険は5000円で十分 正しい保険選びの考え方(4) 2016/10/5 生活設計塾クルー 浅田里花 さんという人のお話。保険に関し、近年最も関心が高まった分野は「医療保障」ではないでしょうか。 ※保険業界が仕向けている だけではないでしょうか? ことさらに不安をあおって・・。保険会社各社が新商品を開発し、保険料を引き下げ、注力してきました。今回は医療費への不安の備え方について見ていきたいと思います。■かなり充実「高額療養費制度」そもそも医療費への不安はどこからくるのでしょうか? 想像してみると、(1)重い病気で入院したら3割負担が高額に なるかも (2)お金がないばかりに先進医療のような 新しい治療を受けられないかも (3)急を要するのに差額ベッド料がかかる 部屋しか空いてないかも――といった理由が挙げられそうです。しかし、これらの不安は「幽霊の正体見たり枯れ尾花」と言えなくもありません。まず(1)ですが、健康保険で受けられる医療の自己負担割合は3割なので、入院・手術などで医療費がかさむと3割負担でも重くなると考えられがちです。 ※いくらなんでも・・ 今時、 (よほどのお年寄りでもない限り) そんな風に考える オバカさんがいるでしょうか?例えば100万円かかる医療を受けたとしたら、「30万円も家計にのしかかって大変!」という具合に。 ※いやいや、そんなことはない。しかし、健康保険には1カ月(月初から月末)に支払う自己負担の上限額が、所得区分によって定められた「高額療養費制度」がセットされており、青天井に負担が増えることはありません。 ※このごろでは・・ おバカさんでも、 高額療養費制度のことは 知っています。所得区分が標準報酬月額28万~50万円にあたる人の場合、100万円の医療を受けても実質自己負担額は8万7430円で済みます。 ※おバカさんでも知っている。もし、加入している健康保険組合に「付加給付」があれば、さらに自己負担額は下がるので、どのような制度になっているか要チェックです。 ※福利厚生が充実している 大企業の社員は特に・・。保険加入を考える場合、 ※「保険加入を考え」てはいけない。 真剣に生活設計したい人は、 「保険不加入を考え」よう。 生活設計は生命保険の清算から。「すでに備わっている公的保障を確認しよう」と第1回の「保険料は助け合いへの参加料 貯蓄にあらず」で述べましたが、医療保障においては健康保険など「公的医療保険」が保障のベースとなっています。「高額療養費制度」の内容をきちんと知っているのと知らないのでは、医療費への不安に大きな差が出るのはわかると思います。保険は経済的リスクをカバーするのに最適なツールではありますが、それほど大きくないリスクまで保険に頼ると、保険料支出ばかりがかさんで、本来家計に残るはずのお金まで持ち出しになってしまう恐れがあります。 ※「恐れ」では済まない。 保険加入は確実に家計に ダメージを与える。 当たり前。たいていの家庭が「予備資金」としての貯蓄を進めているはずですが、それも十分医療費への備えとなり得るものです。 ※当たり前。■知っておきたい 「先進医療」「差額ベッド代」の本当「そうは言っても、(2)の不安は 高額療養費制度では解消しないのでは?」と思われるでしょう。ここに「先進医療」への誤解があります。「先進」と銘打っているだけに、最先端であり効果バツグンの治療と思ってしまいますが、実際は厚生労働省が認めた「評価療養」、つまり公的医療保険給付の対象とすべきかどうかを評価している段階の治療です。 ※当たり前。 「先進医療」というよりも、 「未確認医療」という名前が適切。効果が確認されれば健康保険が適用される治療として多くの医療機関で受けられるようになり、そうでなければ先進医療から外されます。つまり健康保険で受けられる治療こそ、安全性・有効性が確認された効果的な治療といえますから、「昔からある古い治療で大したことない」というイメージを持たない方が賢明です。実際この4月から、先進医療の代名詞のようになっている重粒子線治療と陽子線治療の「一部」が、健康保険対象となりました。がんになったらこれらを受ければ完治するかのような情報が独り歩きしていますが、まだ全部のがんに効果が確認されたわけではないことがわかります。まずは主治医と相談し、治療方針に疑問があればセカンドオピニオンを受け、最終的に患者自身が受けたい治療を決断することになりますが、提示されるのは健康保険が使える標準治療になると思われます。いきなり先進医療を提示されることはありませんから、先進医療を受けるリスクをあまり大きく見なくても構わないでしょう。「だけど(3)のように、倒れて病院に担ぎ込まれて、 1日1万円以上の差額ベッド料が かかる病室しかないと言われたらどうするの?」と考える人は多いものです。確かに差額ベッド料(特別の療養環境)は厚労省の認める「選定療養」で、患者の選択によるものですから全てが自費になります。ここで知っておきたいのは「厚労省の医療通知 保医発0624第3号」の内容です。( 略 )この1の(8)では「患者に特別療養環境室に係る 特別の料金を求めてはならない場合」について定めており、(a)同意書による同意の確認を行っていない場合 (b)「治療上の必要」により 差額ベッド料のかかる部屋に入院させる場合 (c)病棟管理の必要性等から 差額ベッド料のかかる病室に入院させた場合で あって、実質的に患者の選択によらない場合――となっています。さらに(b)の「治療上の必要」の例として、「救急患者、術後患者等であって、 病状が重篤なため安静を必要とする者、 または常時監視を要し、 適時適切な看護及び介助を必要とする者」が挙げられています。つまり、救急で担ぎ込まれて大部屋が空いていなくても、本来差額ベッド料は請求できないものだということです。 ※当たり前。命にかかわることだから、望んでいないのに長期間個室に入院することになり、高額の差額ベッド料を支払わざるを得ないかも……という心配は、この定めを知っていれば無用ということです。 ※当たり前。ただし、初めから快適な入院生活のために個室を望むというのなら、それなりの資金準備が必要なのはいうまでもありません。長期入院するとは限りませんから、貯蓄で準備すると割り切ってもいいのではないでしょうか。 ※当たり前。 医療保険には入らない方がいい。 『保険加入=お金を失うこと』■入院給付金日額5000円、 シンプルな保障内容でOK以上のことから、冒頭で「医療費不安は、幽霊の正体見たり枯れ尾花」と述べたのもご理解いただけるでしょう。入院することなく健康で過ごす可能性を考慮すれば、医療保険に入りすぎて家計から保険料支出を増やすより、貯蓄に回す分を増やして何にでも使えるお金をためたほうが、本当の安心につながるはずです。 ※当たり前。とはいえ、わかってはいても、医療保険に入りたくて仕方がない人は多いものです。 ※洗脳されきった・・おバカさんたち。「入院給付金」とか「手術給付金」という名前のついたお金を受け取るのは安心、イザというときのために貯蓄していたわが家のお金を取り崩すのは不安、という心理が働いているように思われます。 ※おバカさんの発想・・。入るのであれば、入院給付金日額は5000円で十分と考えます。 ※加入しない方が、はるかにいい。保障内容も、入院と手術の基本的な保障にとどめておく方が家計には優しいでしょう。 ※加入しない方が、はるかにいい。通院、三大疾病、女性疾病、など保障を広げると、当然、保険料はアップします。ひとつひとつの保障にかかる保険料は少額でも、「チリも積もれば山」で、長期的にはまとまった金額になっていきます。自分はこの先いくらの保険料を支払うことになるのか、まずは計算して、納得できるかどうか確認してみるといいでしょう。 ※算数をしてみて、 「やっぱり保険は損。」と感じられるなら、 まだ・・見込みはある。一方、家系的にがんが心配など、がん、三大疾病、七大生活習慣病などの保障がニーズに合うケースもあると思います。 ※それは「ニーズ」なんかではなく、 ただの「勘違い」に過ぎない。その場合も「保険に入ればそれだけで安心」と思考停止してしまわず、どのような状態になったら保険金・給付金が受け取れるのか、「ご契約のしおり」や「約款」で必ず確認することです。支払い要件に当てはまる状態を想像してみたら、結構厳しいので「受け取ることになる可能性は低そう……」とか、反対に「保障したかった状態に当てはまる」とかがわかるはずです。医療保険の商品開発は各社しのぎを削っており、価格競争から独自商品へと移ってきている模様です。この9~10月だけでも、それぞれ臓器移植、患者申出療養、不妊治療を対象とした新しい医療保険が登場。従来の保険商品ではカバーされなかったと聞くと、不安心理を刺激され入りたくなってしまいがちです。ここで判断材料になってくるのが正しい知識。先進医療が典型的な例ですが、先進医療とはどういうものであるかきちんと知れば、最優先で備えなくていいことがわかります。不安を刺激されるたびに保険に加入していたのでは、家計への負担が増すばかり。冷静な頭で、様々な角度から吟味するようにしましょう。 ※・・と、「消費者の立場」のような 言い回しをしていますが、 「もし医療保険に入るのなら・・。」 のような、 業界へ配慮したお話になっている。 シガラミの中にいる・・ということ。 この人に限ったことではないが、 シガラミの中にいて、 業界に配慮した情報発信をして いる分には、 仕事の依頼は順調に回ってきます。 (当たり前) 講演や執筆やマスコミ出演等々の 依頼が回ってきます。 シガラミの中にいる情報発信者が 繰り返し流す情報が浸透し、 やがては、『常識』になります。 『常識』は業界が作っている。 私のように・・ シガラミの外にいて、 業界にまったく配慮しないで 業界を敵に回す情報発信をしていると、 仕事の依頼はまったく来ません。 (当たり前) なぜ、収入にまったく繋がらない、 そんなおバカさんを繰り返しているか? 私のライフワークだから・・です。 思考停止中の人の目を覚ます、 自分の頭で考える人にする、 生活設計を自分でできるようにする、 できるだけ多くの人をそのように するのが、私のライフワークです。医療保険でお金をたれ流すおバカ ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/05
-

売買をほとんどしない不動産屋さん★
日頃から不動産屋さんはやっていないんです。自分の頭で考える生活設計。下界の田んぼがかなり色づいて・・。宅建取引業免許更新でバタバタここ数日の武田FPは・・5年に1度の宅建取引業免許の更新手続き書類の作成で忙しい・・です。夏休みの宿題を残り3日で片付けよう!・・の状態です。昨日、今日、・・と、税務署に行ったり、市役所に行ったり、法務局に行ったり、 大変でした。明日、申請書を仕上げて、岩手県に申請に行こうと思います。(できあがればいいけど・・)で、申請書類を作成していて笑ったのが、「宅地建物取引業経歴書」の「媒介の実績」の用紙。過去5年間で当事務所が、不動産の売買にからんだ件数、からんで得た報酬額が書かれています。(佐々木FPに作成してもらいました)1年目 : 2件 38.8万円2年目 : なし3年目 : なし4年目 : 2件 59.9万円5年目 : 1件 17.2万円 これらは皆、 顧問会員のマイホーム取得での 土地購入の仲介手数料です。あり得ないですよね、こんな不動産屋。ほとんど商売をしていません。私の給料が出るわけがありません。逆に毎月のように私のお金をつぎ込むハメに・・。なぜ、こうなっているか?ビジネスとしてやっていないから・・です。日常的に不動産屋さんはやっていません。『消費者サイドのFP事務所』が、私のライフワークなので、もちろん保険等の商品販売はしないし、マイホーム取得への誘導もしないし、(むしろ、やめさせたりしている)土地の購入等でも、もちろん誘導しない。ビジネスとしてやってしまえば、立ち位置が消費者と反対側になります。だから、ビジネスには走らない。マイホーム取得での土地購入も、その顧問会員の生活設計に無理がなく、購入予定物件も問題が無い、ということが確認できた上で実行支援したものです。・・ということで、武田FPは明日までちょっと忙しい状態です。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※1件。 《 実行支援等 》 【 佐々木FP 】 《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Uさん(30代):☆9/29再ヒア戻る。(7/16着) ※今日の作業。 整理整頓の結果、再々ヒアリングに。 メール添付で送りました。 返信がありました。 いただきました。ありがとうございます。 添付資料通り記入していない箇所が ありましたので、そこは書き直します。 住宅補助を受け取っている関係上、 理解しにくいところがあるかも しれませんが、ご容赦ください。 説明を加筆させていただきます。 再度、お送りいたします。 当方も 「現状の生活水準ではどれほど 将来設計が成り立たないのか」 を知りたいところを お含みいただくわけには いけないでしょうか。 よろしくお願いします。 ※添付物は何もありませんが・・?4 Yさん(30代):☆8/22再ヒア待ち。(7/23着)5 Nさん(30代):☆9/23再ヒア回答戻る。(7/27着) ※今日の作業。 本日・・10/4(火)、現状診断 終了! 安定したキャッシュフローです。 健全な家計です。 マイホーム建築を希望していますが、 得られた「住居費総額」からは、 余裕が有り過ぎ・・です。 (もう・・好きなように建ててくれ♪) 赤ちゃんがいるけど、夫婦とも 現在も将来も生命保険は不要です。 (健全な家計なら当たり前) 夫はしっかり生命保険に加入して (死亡保障額:3,800万円!) 世間並みにお金をたれ流しています。 (おバカさんです) 生活設計は生命保険の清算!から。 保険業界の洗脳から解放されよう。 メール添付で送りました。6 Hさん(40代):☆9/9再ヒア待ち。(8/23着)7 Sさん(20代):☆9/29再々ヒア待ち。(8/25着)8 Kさん(30代):☆9/15再ヒア待ち。(9/8着)9 Tさん(30代):☆9/13 現状診断 依頼着。10 Oさん(20代):☆9/23 現状診断 依頼着。11 Mさん(40代):★9/29 生活設計 依頼着。売らない不動産屋? ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/04
-

☆住宅ローン審査が通ったとしても
マイホーム取得を検討する前に、住宅ローンの審査申請する前に、するべきことがある。それをしない人が大勢・・いる。自分の頭で考える生活設計。『 ネット記事を読む 』 ※消費者の視点。なぜか住宅ローン審査が通らない… 意外と知らない審査通過のポイント教えます2016/10/3 マネーの達人村井 一則 さんという人のお話。「注文住宅を計画したが審査が通らなかった。」「頭金なしで買おうとしたからダメなのか?」「借り換えをしようと申し込んだが断られた」など…。ワクワクしながら考える家づくりが、住宅ローンの審査に阻まれ「風前の灯火」、「夢物語」になろうとしていませんか?おそらくこの記事をご覧の方は…。「何かいい解決策を見つけたい」という思いが強い方なのでしょう。あなたのお悩み、よくわかります。実は住宅ローン審査でうまくいかない理由の多くは、審査をクリアするための条件である「返せる住宅ローン」として申し込んでいないことが原因です。シンプルな答えですが、「返せる住宅ローン」これが審査のキモとなる重要な要素なのです。そこで今回は、審査条件となる返済負担率について考えてみたいと思います。住宅ローン融資は保証会社によって審査判断が違ってくる?ひとくちに住宅ローンとはいっても、住宅ローンを取り扱う金融機関は「都市銀行」、「地方銀行」、「第二地方銀行」、「信用金庫」、「信用組合」、「JA」、「労金」、「信託銀行」、「ネット銀行」、「モーゲージバンク」などさまざまです。共通していえるのが一部を除いて「審査の合否は保証会社」が決めているということです。銀行が審査をしているというものも間違いではありませんが、住宅ローン融資に関しては保証会社を利用する金融機関が多く、結果的には保証会社が審査を担当することになるのです。保証会社の役割と審査保証会社の役割としては、住宅ローンの契約している人が返済不能になったとき、債務者の代わりに、ローン残債を銀行に返済する役割を担っています。(これを代位弁済という。)一般的に金融機関では、一社に限らず複数の保証会社と提携しているもの。そのため同じ金融機関で住宅ローンを申し込んだとしても、「あなたの保証会社の選択次第」で審査の結果が違ってくることもよくあるのです。保証会社は大きく分けて3つに分類できます。・ グループ会社関連の保証会社・ 共同設立の保証会社・ 外部委託型の保証会社この3つは「審査基準と傾向」に若干の差がありますが、外部の保証会社を使う金融機関の方が、審査基準を考慮していただける可能性は高いといえます。複数の金融機関に住宅ローンの審査を打診する場合は、保証会社が重ならないように選ぶようにすることも一つの方法でしょう。融資希望額は「返済負担率」が低いほど審査評価が上がる?民間金融機関で住宅ローンの相談に尋ねると、まず「融資希望金額」について聞かれますが、これは「返済負担率」を算出したいからです。返済負担率とは?年収に占める借入返済額(すべての借金総額)の割合を示したもので、金融機関の担当者が、はじめにする電卓計算と言ってもいいでしょう。計算はとっても簡単!(「住宅ローンの年間返済額」 +「その他の借金の年間返済額」) ÷ 年収 ですぐに計算できます。正確な返済負担率はどこの金融機関もオープンにしておりませんが、年収400万円以下は25~30%、400万以上は35%以下が目安と考えてよいでしょう。 ※とんでもない! 生活設計的には・・ こんなに借りてはいけない。 年収の3分の1・・ということは、 手取り収入の半分近いお金が 借金返済になり、 リスクの高い、ひどい家計になる。審査をクリアするためには、返済負担率を抑えることが最も重要なポイントです。住宅ローン審査は「その他の借金割合」がネックとなる?計算式を見せてしまうと「読むのが面倒だと感じる」かもしれませんが、下記の例のように返済負担率が35%以下の基準を超過してしまうと「一発でアウト」になってしまう可能性があるので「負担率を抑えることも審査のポイントです。【負担率を超過してしまった例】年収が410万円で住宅ローン予定額9万円の他に自動車ローンが毎月4万円の場合(1) 住宅ローン 年間108万円(2) 自動車ローン年間 48万円(1) 家 +(2) 車 = 192万円 ※平気で車を借金で買うおバカさん。 きちんと生活設計の意識を持ちたい。年間返済予定額156万÷410万円 ≒ 返済負担率 38.04%この場合対策としては、「住宅ローンの融資を引き下げる」または「自動車ローンを完済する」ことになりますが、金融機関との交渉によって融資が認められた事例も多数あります。 ※認められたからといって・・ 住宅取得するのは、 この人の場合はやめた方がいい。 借金で買い物する習慣を しっかり改めてからでいい。また、消費者金融などに借金がある場合でも「借入の用途が明確」、「返済の見通しがハッキリしている」、「一時的な借入」などの場合は負担率の考慮してもらうことも可能です。 ※可能だからといって・・ 住宅取得するのは、 この人の場合はやめた方がいい。 消費者金融なんて問題外。 生活習慣をきちんと整えてから で、いい。住宅ローンは「申込みのタイミングを間違えるな」私たちの日常生活においては、教育ローン・自動車ローンを利用する機会は少なくありませんが、 ※それではだめだ。 きちんと生活設計する人は、 車や教育を借金で買ってはいけない。住宅ローンの検討・借り換えを考えているのであれば、住宅ローン関係を先に済ませておいてください。住宅ローンは、他の借金があると返済負担率を上昇させてしまうので、他のローンを検討する前に「住宅ローンの見直しは必要ないのか?」を考えるにしていただくとよいでしょう。最近の住宅金利の引き下げにより「住宅ローンの借換え」を検討している方が少なくありませんが、先に「太陽光発電システムの設置ローン」や「自動車ローン」、「個人事業主への事業資金融資」を利用してしまったことで、借換えができなかったお客様がおりました。 ※ソーラー設備や車などを 借金で買ってはいけない。 きちんと生活設計したかったら、 借金での買い物はやめよう。ローンを考える時には、一呼吸おいて「住宅ローンを見直すタイミング」として、今一度見直してみるようにしてください。個人事業主の住宅ローンは、返済負担率が低いのが普通?年収500万円の会社員と年収1,000万円の個人事業主を比較して審査に有利なのはどちらでしよう?答えは500万円の会社員です。年収に2倍の開きがあっても個人事業主への風当たりは強いのです。なぜ、個人事業主なのでしょう?それは金融機関や保証会社が評価するポイントが「安定した年収が何年見込める人か」を基準にしているからです。年収の値動きが激しいとされる個人事業主は、返済負担率が低く設定されているのが普通であり、事業用資金の借入れ、器具備品のリース料も個人的な借金として返済負担率に組み込まれやすい傾向にあるのです。裏を返すと、借金が少なく、安定した収入が約束できればいいのです。 ※サラリーマンでも自営業でも、 借金は無い方がいい。 (当たり前)個人事業主の収入を担保するものとして、決算書以外に金融機関との交渉では取引先の情報が評価のポイントとなります。大手企業との継続的な取引実績があれば「安定した収入が見込まれる」としての材料として認めていただくこともできるのです。最後に審査についてお話しをさせていただきましたが、解決の糸口を見つけることができましたでしょうか。住宅ローンの対策は、借りることよりも「きちんと返済できる金額を見積もる」ことが最も大切なことです。住宅ローンは金額が大きいだけに、「人生を左右するほどの影響力」があります。 ※当たり前。無理な資金計画は控えて、10年、20年後までも安定・安心できるプランを考えましょう。まず、生活設計の意識を持てよ ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/03
-

☆銀行が保険ショップに手を広げて★
利ざやで食べるのが難しくなった地方銀行は・・保険販売などで手数料収入を伸ばす必要に迫られています。私たち消費者は、日頃から思考停止したままだと、大変なことになります。 自分の頭で考える生活設計。2016.10.1(土) 岩手山の山頂へ向かう2人連れ。私が下りてくる時にスレ違い、にこやかに挨拶してきた、きれいな2人の白人女性でした。私一人きりだった頂上から下りてきて、「今行けば、頂上は二人の貸し切り状態だよ。」と(日本語で)言ったら・・「オー! ◯◯ グッダイディーア!」・・の反応。私が何か素晴らしい提案をした・・ようです。『 ネット記事を読む 』 ※消費者の視点。地銀も攻勢、手数料稼ぐ 2016/10/3 日本経済新聞金融機関の間でも保険ショップを展開する動きが広がっている。 ※保険は、ボロ儲けできます。 思考停止したおバカさんたちが、 当たり前のように加入してくれます。特に目立つのが地方銀行だ。 ※地方銀行も飛びつきます。マイナス金利政策の影響で預貸利ざやが細り、保険販売などで手数料収入を伸ばす必要に迫られているからだ。 ※『貯蓄利息<借金利息』 ・・という公式通りだった今までは、 銀行も安泰だったんですが、 昨今・・融資金利もあまり高くは いただくことができません。 利ざや稼ぎが難しいなら、 手数料稼ぎに走らざるを得ません。これまでも銀行は保険商品を窓口で販売してきた。 ※それを買うおバカさんもいた。 銀行で保険商品を買ってはいけない。 とんでもなく高コスト・・だ。 (当たり前)さらに保険ショップに手を広げるのは20~30歳代の若い世代が顧客の中心だからだ。高齢化が加速する地方では顧客も高齢層に偏りがち。手数料を稼げる保険や投資信託などを販売するには若年層をいかに取り込むかがカギになる。 ※若者を狙っているようです。 自分の頭で考えない、 思考停止中の若者を。 銀行で保険や金融商品を 買ってはいけない。山口フィナンシャルグループは3日、子会社を通じて西日本を中心に約50店舗を運営する「保険ひろば」の全株式を取得する。 ※保険販売代理店は銀行傘下に・・。保険を販売した子育て世代の顧客情報を基に、住宅ローンや投資信託を提案する足がかりにしたい考えだ。 ※住宅ローンはともかく、 銀行で保険や金融商品を 買ってはいけない。(高コスト)静岡銀行や七十七銀行、西日本シティ銀行など15行は業界最大手「ほけんの窓口グループ」と提携し、全国43カ所で共同店舗などを展開する。 ※自ら足を運んではいけない。 飛んで火に入る夏の虫・・。がん保険や医療保険の説明には専門知識が必要で、独力では限界がある。ほけんの窓口が持つ販売システムやブランド力を生かし、新たな収益源を確立する。改正保険業法では、保険商品の販売を担う代理店は顧客の意向を正確に把握し、顧客情報を適切に取り扱うことが義務づけられている。 ※本当に・・ そうしている?中小・零細が多い保険ショップの間では負担が重く、身売りを検討する業者も少なくないという。こうした事情も保険ショップへの異業種参入が増える素地になっている。 ※高利貸しを傘下に収めた銀行が、 今度は保険ショップを・・。 思考停止したままのオバカさん で・・いてはいけない。 しっかり、自分の頭で考えよう。【 業務日記:行列のできるFP事務所 】 【 武田FP 】《 ブログ記事 アップ 》 ※3件。 《 実行支援等 》 ※顧問会員Mさん(50代) マイホーム取得 実行支援中。 (マンション売却⇒一戸建て取得)【 佐々木FP 】 《 事務所会計作業 》《 現状診断☆ & 生活設計★ 》1 Wさん(30代):☆3/3再ヒア待ち。(1/26着)2 Hさん(40代):☆6/6再ヒア待ち。(5/13着) 3 Uさん(30代):☆8/22再ヒア待ち。(7/16着) ※9/29 再ヒア回答戻る。4 Yさん(30代):☆8/22再ヒア待ち。(7/23着)5 Nさん(30代):☆9/23再ヒア回答戻る。(7/27着) ※今日の作業。 現状診断 終了予定は10/4(火)です。 お楽しみに・・。6 Hさん(40代):☆9/9再ヒア待ち。(8/23着)7 Sさん(20代):☆9/29再々ヒア待ち。(8/25着)8 Kさん(30代):☆9/15再ヒア待ち。(9/8着)9 Tさん(30代):☆9/13 現状診断 依頼着。10 Oさん(20代):☆9/23 現状診断 依頼着。11 Mさん(40代):★9/29 生活設計 依頼着。保険ショップは銀行傘下に ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/03
-
新規メール顧問会員受付けは 10/12
新規メール顧問会員を数名、 受付けます。2016年10月12日(水)の一日のみです。( 先着順ではありません )10/1(土)の2,038mから下界を見る。 登山口の標高は7百数十mなので、 自力登降は高低差約1,300mです。希望者は、あらかじめ・・トップ画面右側の「顧問会員って何?」や「メール顧問会員」を、 必ず、熟読してください。その上で・・希望者は、下記に示した「申込み方法」にしたがって、 申し込んでください。 提出書類も、 早めに準備に取りかかった方が、より早く行列に並ぶことができます。 特に「ねんきん定期便」等の年金関係書類の準備には日数がかかる場合があります。 早めに日本年金機構の「ねんきんネット」サービスにアクセスして下さい。下記の方は受け付けませんので、 申込みはご遠慮ください。お断りしているケースも実際にあります。申込み前に、しっかり熟読してください。〇お客様。 実は、1件引き受けるごとに赤字です。 払っていただく年間顧問料は、 事務所運営には全く足りない金額です。 (一般的な独立系FP事務所は、 商品販売での手数料収入や、 業界御用達の講演や執筆の 料金で、十分な収入を得ている) 武田FPがボランティアしていることや、 ポケットマネーを提供していることで、 低料金でなんとかやっています。 「お金を払うんだから自分は客だ。」 ・・と思う方は、ご遠慮ください。 当事務所に、「お客様」という概念は 存在しません。〇夫婦の一方に生活設計の意欲が無い。 生活設計は夫婦の共同作業です。 共に意欲のある夫婦を手伝いたい。 一方に意欲が薄いと認められる場合は、 最初から引受けをしません。 手間ひまかけて診断等をしても、 「夫が生命保険の 解約に応じてくれない。」 「妻が医療保険を解約 するのは不安だと言っている。」 などということになったりします。 1ヶ月にお世話してあげられるのは、 せいぜい5~6人です。 意識・意欲の高い夫婦を手伝いたい。〇だらしない家計のまま放置。 毎日、口を酸っぱくして言っています。 『支出を減らす方法』は以下です。 1 生命保険に入らない。 2 借金をしない。 3 経費を払わない。 3は理解が難しいかもしれないが、 1と2について・・ だらしない状態のまま顧問会員に なってくる人が時々います。 生命保険に5本とか10本とか 加入したままのだらしない人、お断り! 住宅ローンや奨学金以外の借金を 背負っているだらしない人、お断り! 顧問会員になりたかったら、 きれいな身体になってから、どうぞ。〇パソコンが無い。 (エクセルが無い) メール顧問会員になるには パソコンが必要です。(エクセルも) 作成資料を添付してやり取りします。 完成したキャッシュフロー表は、 パソコンがあってこそ・・ エクセルソフトがあってこそ・・ 自分でシミュレーションしたりして、 一生使える「伝家の宝刀」になります。〇ブログ記事に掲載しないでほしい。 消費者の立場で情報発信をくり返して、 できるだけ多くの人の目を覚まさせるのが、 私のライフワークです。 私の給料が出ないほどの低料金で 引き受けているのは、 生の具体的な生活設計情報を 世の中に発信するためです。 「いやだ。」 ・・ということであれば、 残念ながらお引き受けできません。〇申込み方法 メール連絡はこちらへ ⇒ fpst@axel.ocn.ne.jp メールをいただく際は、いつも必ず、 「件名」欄に「メール顧問会員」 という言葉を入れてください。 迷惑メールに紛れ込んでいても、 確実に発見できます。 1 申込みに当たり、 以下の内容をお知らせください。 (コピーして貼り付けて、記入) 〇相談内容 貯蓄や保険やローンや マイホームや生活設計について できるだけ詳しく ・・長文も可 〇生活設計についての意識 ・夫: 思うところを本人が正直に詳しく ・妻: 思うところを本人が正直に詳しく 〇住所: 市町村までで結構です 〇家族構成 夫: 氏名・年齢・職業 妻: 氏名・年齢・職業 子: 氏名・年齢 子: 氏名・年齢 2 相談内容がFPの守備範囲であること、 夫婦とも生活設計の意識が強いこと、 等々を確認した上で、 当事務所の振込口座をお知らせします。 3 最初に年間顧問料:36,000円を 振込み入金いただきます。 入金日から翌年の前日までの 1年間の顧問会員になります。 顧問料はお返しすることはありませんので、 慎重に、真剣に、しっかり検討の上、 申し込んでください。 10月12日(水) ・・っと。〇 商品販売をしない。 〇 しがらみを持たない。誇りをもって、愚直に、 消費者側に立ち続けて15年目の ファイナンシャル・プランナー事務所。 《 質問希望? 》 ブログ右「キーワード検索」をどうぞ。 「キーワード検索」に言葉 ⇒ 「このブログ内」 ⇒ 「検索」。 《 顧問会員希望? 》 「顧問会員って何?」で支援内容や当事務所との関係を確認の上、右記へfpst@axel.ocn.ne.jpメール顧問会員は、指定した月日のみに受付けます。
2016/10/03
全51件 (51件中 1-50件目)


-
-

- 私なりのインテリア/節約/収納術
- 割れないソフト珪藻土バスマット!瞬…
- (2026-11-10 04:06:09)
-
-
-
- 運気をアップするには?
- 歳末ラッキーパックは何個でも購入O…
- (2026-11-09 23:31:54)
-
-
-
- 手芸・ハンドメイド好きなヒト、大集…
- メルちゃん髪飾り製作中 その1
- (2026-11-08 21:08:14)
-


